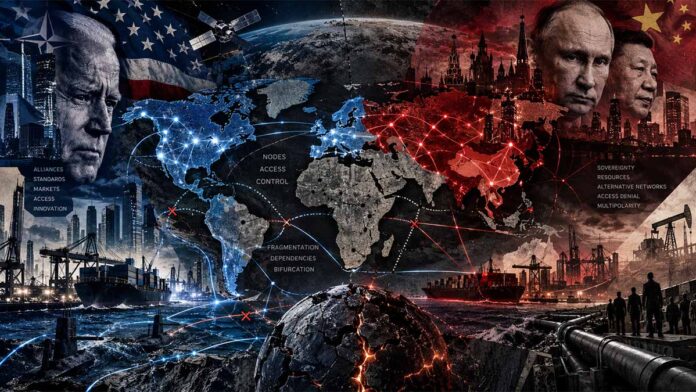

Questa valutazione analizza le implicazioni geopolitiche e strategiche dell’accorpamento topologico e della monopolizzazione dei nodi critici da parte di Stati Uniti, Cina e Russia nei settori della tecnologia, dei minerali critici e delle infrastrutture finanziarie, su un orizzonte temporale di cinque anni che si concluderà nel 2031.
Sintesi esecutiva / BLUF
Il sistema internazionale contemporaneo sta attraversando una transizione strutturale dall’interdipendenza in rete alla frammentazione topologica, in cui le grandi potenze stanno deliberatamente suddividendo il sistema operativo globale in sottosistemi reciprocamente esclusivi, progettati per imporre costi di attrito proibitivi ai modelli statali capitalistici rivali. Gli Stati Uniti stanno sfruttando la loro giurisdizione sulla proprietà intellettuale dei semiconduttori e sulle reti di messaggistica finanziaria per degradare sistematicamente le capacità di calcolo avanzato e di modernizzazione militare della Cina, mentre Pechino sta reagendo monopolizzando i nodi di raffinazione e lavorazione dei minerali critici essenziali per le basi industriali della difesa occidentali e per la transizione verso l’energia verde. Contemporaneamente, la Federazione Russa ha dimostrato l’estrema velocità terminale di questa dinamica militarizzando le infrastrutture energetiche e creando una flotta marittima ombra autorizzata per recidere definitivamente le sue esportazioni di risorse dalle architetture finanziarie e assicurative occidentali. Il giudizio principale è che queste campagne sincronizzate di monopolizzazione strategica non siano più aggiustamenti politici reversibili, ma rappresentino una riconfigurazione permanente dell’architettura sistemica globale, costringendo le nazioni alleate a costruire catene di approvvigionamento parallele ridondanti e costose che inevitabilmente accelereranno l’inflazione globale e comprimeranno le vie d’uscita diplomatiche disponibili durante le crisi future. L’incertezza decisiva rimane se l’Unione Europea possieda la capacità fiscale e industriale unificata per mantenere l’autonomia strategica all’interno di questa topologia biforcuta, o se sarà forzatamente subordinata al perimetro di sicurezza e tecnologico americano.
La coalizione per le recinzioni sta finanziando la propria frammentazione
L’impegno degli Alleati a duplicare le infrastrutture per semiconduttori, lavorazione dei minerali e finanza supera i 300 miliardi di dollari entro il 2030, ma si scontra con una carenza globale di un milione di lavoratori, tempi di costruzione che superano di due o tre anni gli standard asiatici e la realtà strutturale che il quaranta per cento della capacità sudcoreana di produzione di chip di memoria opera ancora in territorio cinese. La strategia di recinzione elaborata dal Bureau of Industry and Security nell’ottobre 2023 richiede che i capitali degli Alleati si facciano carico di costi inflazionistici del trenta-cinquanta per cento per ogni impianto di produzione, mantenendo al contempo la prontezza militare secondo le attuali regole fiscali. La coalizione che ha concordato di limitare l’accesso di Pechino alla litografia sub-14 nanometri non ha ancora trovato un accordo su chi finanzierà l’alternativa, e la finestra di dodici mesi prima che gli impegni di spesa in conto capitale diventino irreversibili si sta chiudendo.
Washington ha scritto le regole; gli alleati hanno ereditato il conto
Il CHIPS and Science Act degli Stati Uniti, firmato nell’agosto 2022, stanzia 52,7 miliardi di dollari in sussidi federali e crediti d’imposta per la produzione nazionale. Il Chips Act europeo, adottato nel settembre 2023 ai sensi del Regolamento (UE) 2023/1781, mobilita 43 miliardi di euro. Il Ministero dell’Economia, del Commercio e dell’Industria giapponese ha stanziato 2 trilioni di yen nel dicembre 2022 per il consorzio Rapidus e la joint venture TSMC a Kumamoto. Il K-Chips Act della Corea del Sud, del marzo 2023, offre crediti d’imposta fino al venticinque percento. La Critical Minerals Strategy 2023-2030 australiana impegna 6 miliardi di dollari australiani attraverso il Critical Minerals Facility. Queste cifre, prese insieme, rappresentano il più grande programma coordinato di sussidi industriali dall’era della ricostruzione postbellica. Tuttavia, nessuna delle cinque giurisdizioni ha pubblicato una stima consolidata del sussidio operativo ricorrente necessario per mantenere questi impianti competitivi in termini di prezzo rispetto alla capacità cinese esistente, una volta esauriti i sussidi per la costruzione. Le spese in conto capitale sono state annunciate; la perdita operativa non è stata quantificata.
Il quaranta per cento della memoria coreana scorre ancora attraverso fabbriche cinesi
Samsung Electronics gestisce uno stabilimento di produzione di memorie flash NAND a Xi’an. SK Hynix gestisce uno stabilimento di produzione di memorie DRAM a Wuxi. Insieme, questi due siti rappresentano circa il quaranta percento della capacità produttiva totale delle rispettive aziende, secondo la valutazione industriale contenuta nel dossier. L’Ordine Esecutivo 14105 degli Stati Uniti, emanato nell’agosto 2023, vieta ai cittadini americani di effettuare specifiche transazioni azionarie e obbligazionarie relative alla produzione di semiconduttori avanzati nei paesi considerati a rischio. La Legge contro le sanzioni straniere della Repubblica Popolare Cinese, promulgata dal Comitato Permanente del Congresso Nazionale del Popolo nel giugno 2021, criminalizza l’adesione a sanzioni straniere discriminatorie. Seoul si trova quindi in una posizione intermedia tra due sistemi giuridici che definiscono l’obbedienza all’altro come un reato punibile. Nessuna disposizione transitoria nell’attuale quadro normativo del Bureau of Industry and Security risolve questo conflitto per la capacità installata esistente, e nel dossier non è documentato alcun meccanismo bilaterale tra Washington e Seoul per affrontarlo.
Il divario di sette anni tra un permesso di estrazione e un lingotto lavorato
La legge dell’Unione europea sulle materie prime critiche, adottata come regolamento (UE) 2024/1252, stabilisce un parametro vincolante secondo il quale entro il 2030 non più del 65% del consumo annuo di qualsiasi materia prima strategica potrà provenire da un singolo paese terzo. I dati del Servizio geologico degli Stati Uniti (USGS) relativi alle materie prime minerarie del gennaio 2024 indicano che la Cina attualmente lavora circa il 90% degli ossidi di terre rare a livello globale, il 98% del gallio grezzo e l’83% del germanio. Il Dipartimento australiano dell’industria, della scienza e delle risorse stima un periodo compreso tra sette e dodici anni dalla scoperta del giacimento alla piena capacità di lavorazione, vincolato dalle procedure di approvazione ambientale, dagli accordi sull’uso del territorio con le popolazioni indigene e dalla limitata disponibilità di ingegneri chimici qualificati. La stessa valutazione della Commissione europea, nell’ambito della legge sulle materie prime critiche, riconosce la necessità di circa 400.000 lavoratori qualificati aggiuntivi. I calcoli temporali sono implacabili: la legislazione approvata nel 2024 non può garantire la consegna del materiale lavorato prima del 2031, mentre il regime di licenze di esportazione per gallio, germanio e grafite del Ministero del Commercio della Repubblica Popolare Cinese è entrato in vigore tra agosto e dicembre 2023.
Bruxelles ha legiferato un limite massimo che non può far rispettare senza il consenso di Pechino.
La Strategia europea di sicurezza economica, pubblicata dalla Commissione europea nel giugno 2023, ha adottato il linguaggio della “riduzione del rischio” anziché del disaccoppiamento, definendo esplicitamente il proprio obiettivo come la riduzione delle dipendenze critiche senza recidere la più ampia interdipendenza commerciale. I Paesi Bassi hanno ampliato le licenze di esportazione nel settembre 2023 per limitare i sistemi di litografia a immersione DUV NXT:2000i di ASML. Il Ministero dell’Economia, del Commercio e dell’Industria giapponese ha aggiunto ventitré categorie di apparecchiature per la produzione di semiconduttori al suo elenco di approvazione preventiva nel luglio 2023. Tuttavia, i produttori giapponesi di apparecchiature mantengono circa il trenta percento del loro fatturato derivante da apparecchiature per semiconduttori da vendite pregresse a fonderie cinesi non ancora coperte dalle soglie più restrittive. L’Unione europea non dispone di uno strumento extraterritoriale equivalente alla Foreign Direct Product Rule americana, il che significa che Bruxelles non può obbligare autonomamente un produttore olandese o tedesco a cessare l’assistenza alle apparecchiature installate in Cina senza fare affidamento sull’affermazione giurisdizionale di Washington sulla proprietà intellettuale a monte. La sovranità in questo ambito è delegata, non esercitata.
Volt Typhoon ha trasformato il pavimento della fabbrica in un campo di battaglia.
Nel febbraio 2024, la Cybersecurity and Infrastructure Security Agency e l’FBI hanno emesso un avviso congiunto che identificava attori sponsorizzati da stati, noti come Volt Typhoon, all’interno delle reti di comunicazione, energia, acqua e trasporti degli Stati Uniti. L’avviso documenta lo sfruttamento dei router di piccoli uffici e uffici domestici per mantenere un accesso persistente agli ambienti di tecnologia operativa. Secondo CIPS Co., Ltd., il sistema di pagamento interbancario transfrontaliero della Repubblica Popolare Cinese ha elaborato 123 trilioni di yuan nel 2023, fornendo un sistema di regolamento alternativo strutturalmente immune all’esclusione delle banche corrispondenti statunitensi. La Federazione Russa ha schierato una flotta ombra, stimata tra le 400 e le 600 petroliere operanti al di fuori della copertura assicurativa occidentale di Protezione e Indennizzo, sostenuta dalla Compagnia Nazionale di Riassicurazione Russa, in seguito all’Ordine Esecutivo 14114 emesso dalla Casa Bianca nel dicembre 2023. La geometria dell’escalation documentata nel dossier dimostra che ogni misura di accerchiamento genera un corrispondente investimento in misure alternative, e l’effetto netto non è il contenimento, bensì l’accelerazione della costruzione di un sistema parallelo a un costo fiscale sostenuto dalla coalizione che circonda.
Il costo in dodici mesi della scelta già effettuata
Tra settembre 2026 e settembre 2027, tre pressioni convergenti metteranno alla prova la coesione della coalizione. In primo luogo, la prima tranche di impianti di produzione finanziati dal CHIPS Act in Arizona, Ohio e Dresda raggiungerà la fase di installazione degli utensili, richiedendo 67.000 lavoratori aggiuntivi solo negli Stati Uniti, a fronte di una carenza documentata di tale entità. In secondo luogo, il sistema di benchmarking del Critical Raw Materials Act dell’Unione Europea richiederà agli Stati membri di pubblicare per la prima volta i rapporti di dipendenza dei singoli paesi, mettendo in luce il divario tra il limite massimo del 65% e l’attuale 90% per la lavorazione delle terre rare. In terzo luogo, i produttori sudcoreani dovranno decidere se rinnovare gli investimenti a Xi’an e Wuxi o accettare perdite di asset non recuperabili stimate in decine di miliardi, senza alcun meccanismo di compensazione documentato né nel K-Chips Act né nell’accordo bilaterale tra Stati Uniti e Corea. Il costo dell’inazione ricade sui ministeri delle finanze degli alleati, che devono contemporaneamente finanziare i sussidi operativi per gli stabilimenti sottoutilizzati, mantenere i bilanci della difesa ai livelli concordati dalla NATO e assorbire l’inflazione dei prezzi al consumo generata da un aumento dei costi di costruzione del 30-50%. La recinzione è stata annunciata come misura di sicurezza. Il suo impatto sul bilancio è di natura fiscale, il suo meccanismo di trasmissione è industriale e l’entità che assorbe la differenza tra l’impegno retorico e la prontezza operativa è il contribuente alleato, a partire dai prossimi due cicli di bilancio.
Riassunto principale
Il paradigma geopolitico tradizionale, che storicamente valutava il potere statale attraverso parametri quali l’espansione territoriale, la massa demografica e il tonnellaggio militare convenzionale, è stato fondamentalmente superato da un paradigma di recinzione topologica, in cui il dominio strategico si ottiene assicurandosi un potere di veto assoluto sui nodi critici di interoperabilità del sistema operativo globale. Gli Stati Uniti hanno reso operativa questa strategia in modo più evidente attraverso i quadri normativi di controllo delle esportazioni del Bureau of Industry and Security, che utilizzano la Foreign Direct Product Rule per negare extraterritorialmente alla Repubblica Popolare Cinese l’accesso ad apparecchiature avanzate per la produzione di semiconduttori logici e architetture di memoria ad alta larghezza di banda, tentando così di limitare artificialmente il limite computazionale dei programmi cinesi di modernizzazione dell’intelligenza artificiale e delle forze armate. Implementing Additional Export Controls on Advanced Computing and Semiconductor Manufacturing Items; Destined for the People’s Republic of China (PRC) and Macau — Bureau of Industry and Security, US Department of Commerce — October 2023 . In risposta a questa chiusura tecnologica, Pechino ha virato verso la monopolizzazione dei nodi intermedi di lavorazione della catena di approvvigionamento globale dei minerali critici, sfruttando la sua egemonia quasi totale sulla raffinazione di gallio, germanio e grafite per imporre requisiti di licenza di esportazione che funzionano di fatto come embarghi nei confronti delle aziende occidentali del settore della difesa e della tecnologia ( Comunicato del Ministero del Commercio e dell’Amministrazione Generale delle Dogane sull’attuazione del controllo delle esportazioni di gallio, germanio e altri prodotti – Ministero del Commercio della Repubblica Popolare Cinese – luglio 2023) .
Questa dinamica di reciproca asfissia sistemica si estende oltre i domini tecnologici e materiali, fino alle architetture finanziarie e logistiche che sono alla base del commercio globale, come dimostra il disaccoppiamento forzato della Federazione Russa dal sistema di messaggistica SWIFT e la successiva creazione di una flotta marittima ombra, pesantemente sanzionata e sovvenzionata dallo Stato, progettata per aggirare il meccanismo del tetto massimo al prezzo del petrolio del G7 ( G7 Oil Price Cap: Impact and Enforcement — US Department of the Treasury — December 2023 ). L’implicazione strategica di questa frammentazione topologica è che l’interdipendenza economica, un tempo teorizzata come deterrente ai conflitti tra grandi potenze, si è invertita, diventando un vettore primario per le strategie offensive, costringendo tutte le principali potenze a dare priorità alla ridondanza delle catene di approvvigionamento e all’autarchia tecnologica rispetto all’efficienza allocativa precedentemente fornita dal libero scambio globalizzato. Di conseguenza, il sistema internazionale si sta biforcando in due ecosistemi tecnologici ed economici distinti e non interoperabili, un processo che costringe le potenze di medio livello e i tradizionali alleati americani, in particolare all’interno dell’Unione Europea, a muoversi in un corridoio diplomatico sempre più ristretto e fortemente penalizzato, nel tentativo di assicurarsi l’accesso sia alle garanzie di sicurezza americane sia ai fattori produttivi industriali cinesi (Strategia europea di sicurezza economica – Commissione europea – giugno 2023) .
Tabella delle prove principali
| Indicatore | Valore/status | Data di riferimento | Definizione/ambito di applicazione | Emittente | Fonte esatta |
|---|---|---|---|---|---|
| Controlli statunitensi sulle esportazioni di semiconduttori | Aggiunte all’elenco delle entità ed espansione del FDPR | Ottobre 2023 | Chip di calcolo avanzati, supercomputer e PMI | Dipartimento del Commercio degli Stati Uniti | Registro Federale Vol. 88, n. 199 |
| Controlli sulle esportazioni di gallio e germanio nella Repubblica Popolare Cinese | Requisito di licenza imposto | Agosto 2023 | Minerali critici a duplice uso per semiconduttori e radar | Ministero del Commercio (RPC) | Comunicato n. 23 del 2023 del MOFCOM |
| Dimensioni della flotta ombra russa | Si stima che siano 400-600 le imbarcazioni. | Dicembre 2023 | Petroliere che operano al di fuori dell’area di assicurazione Western P&I | Dipartimento del Tesoro degli Stati Uniti | Comunicato stampa del Tesoro sul tetto massimo di prezzo G7 |
| Strategia di sicurezza economica dell’UE | Quadro di riduzione del rischio adottato | Giugno 2023 | Resilienza della catena di approvvigionamento e infrastrutture critiche | Commissione europea | UNISCITI (2023) 20 finale |
Spiegazioni o percorsi alternativi
| Ipotesi | Supporto diagnostico | Prove contrarie | Indicatori | Stato attuale |
|---|---|---|---|---|
| Biforcazione sistemica completa (lo scenario del “firewall di ferro”) | L’accelerazione dei meccanismi di controllo degli investimenti in uscita e l’adozione di leggi nazionali complete sulla sicurezza dei dati impediscono intrinsecamente i flussi di capitali transfrontalieri, imponendo così un disaccoppiamento netto e potenzialmente irreversibile dei rispettivi ecosistemi tecnologici. | Le multinazionali continuano a esercitare pressioni aggressive per ottenere l’accesso al mercato, e le catene di approvvigionamento altamente complesse e profondamente integrate, in particolare nel settore automobilistico globale, rimangono fondamentalmente interconnesse al di là delle divisioni geopolitiche. | L’emanazione formale di decreti esecutivi esaustivi che prendono di mira tutti gli investimenti nell’intelligenza artificiale e nel calcolo quantistico, unitamente a embarghi totali di rappresaglia sui magneti permanenti di terre rare, essenziali per le piattaforme di difesa occidentali. | Altamente probabile, visti gli attuali orientamenti legislativi a Washington e la crescente retorica sulla sicurezza nazionale proveniente da Pechino. |
| Frammentazione controllata ed equilibrio tra “piccolo giardino e recinzione alta”. | Gli ingenti costi macroeconomici di un’autarchia tecnologica totale rimangono politicamente e fiscalmente insostenibili per le democrazie liberali occidentali, portando inevitabilmente a una stabilizzazione negoziata in cui solo le tecnologie strettamente applicabili in ambito militare sono soggette a un’esclusione assoluta. | La natura intrinsecamente duplice dei modelli fondamentali di intelligenza artificiale e degli algoritmi crittografici quantistici rende praticamente impossibile per le autorità di controllo delle esportazioni tracciare un confine definitivo e vincolante tra applicazioni commerciali civili e programmi di modernizzazione militare. | Un allentamento deliberato dei controlli preesistenti sulle esportazioni di semiconduttori, combinato con l’istituzione di canali di comunicazione bilaterali formalizzati per la gestione delle crisi, specificamente progettati per gestire le interruzioni nei flussi di minerali critici. | Plausibile ma strutturalmente instabile, poiché il rapido ritmo della convergenza tecnologica mina continuamente la validità delle liste di controllo statiche. |
| Collasso asimmetrico del sottosistema e escalation diversiva | La confluenza di una grave contrazione demografica, di una crisi immobiliare interna irrisolta e di un incessante contenimento tecnologico potrebbe precipitare un fallimento sistemico all’interno del modello statalista-capitalista, incentivando così aggressive tattiche di diversione esterne per preservare la legittimità del regime. | Il predominio incontrastato e costante nella produzione di energia verde, nella cantieristica navale commerciale e nella produzione di semiconduttori a tecnologia matura fornisce una base materiale e industriale straordinariamente solida, in grado di compensare efficacemente anche le più severe difficoltà demografiche e finanziarie. | Una svalutazione improvvisa e incontrollata della valuta sovrana, accompagnata dalla palese militarizzazione delle rotte di approvvigionamento di minerali critici e dei punti strategici logistici in tutto il Sud del mondo. | Bassa probabilità ma alto impatto, rappresenta uno scenario di rischio estremo che sconvolgerebbe radicalmente l’attuale architettura di sicurezza globale. |
Principali gap e indicatori da monitorare
- Il volume preciso di apparecchiature avanzate per la produzione di semiconduttori che sono state contrabbandate o dirottate con successo verso entità soggette a restrizioni attraverso centri di transito in paesi terzi rimane oscuro a causa della mancanza di protocolli globali unificati per la verifica dell’utente finale, rendendo necessaria una maggiore raccolta di informazioni sulla logistica illecita del trasporto merci via mare e via aerea.
- La soglia operativa classificata in corrispondenza della quale gli Stati Uniti e i loro alleati, in virtù di trattati, passeranno dalle sanzioni finanziarie passive all’interdizione cinetica o cibernetica attiva delle reti logistiche clandestine che sostengono le economie di guerra rivali, rimane non divulgata nei documenti pubblici non classificati, rendendo necessario fare affidamento su soglie di interdizione cinetica osservabili.
- La tempistica di attuazione e il rigore nell’applicazione dello Strumento anti-coercizione dell’Unione europea costituiranno il principale meccanismo giuridico a disposizione di Bruxelles per reagire alle campagne unilaterali di esclusione economica lanciate da concorrenti esterni, fornendo un indicatore fondamentale dell’autonomia strategica europea.
- La tempistica di commercializzazione della tecnologia delle batterie a stato solido e dei motori elettrici alternativi privi di terre rare potrebbe improvvisamente invalidare il vantaggio strategico attualmente detenuto dal monopolio globale della lavorazione dei minerali critici, a condizione che si verifichi un’espansione su larga scala degli impianti di produzione in Nord America e in Europa.
Recinzione Topologica: Militarizzazione dei Nodi e Strozzature Asimmetriche
BLUF (Conclusione Fondamentale Immediata): Il conflitto sistemico globale è passato strutturalmente dalla contesa territoriale alla recinzione topologica: la militarizzazione di nodi di rete asimmetrici e altamente centralizzati nei settori delle apparecchiature per la produzione di semiconduttori (SME), della raffinazione intermedia dei minerali critici, delle telecomunicazioni finanziarie transfrontaliere e della logistica marittima. Gli Stati Uniti sfruttano le Regole sui Prodotti Diretti Esteri (FDPR) extraterritoriali e le sanzioni finanziarie secondarie per recidere l’accesso degli avversari alla fabbricazione sotto i 14nm e alla compensazione globale in dollari. Parallelamente, la Repubblica Popolare Cinese (RPC) esercita embarghi de facto sulle esportazioni per la lavorazione dei minerali critici (gallio, germanio, grafite), mentre la Federazione Russa contrasta l’isolamento energetico attraverso una flotta marittima ombra opaca di oltre 400 navi e sindacati assicurativi alternativi.
Asimmetria delle Strozzature Topologiche e Metriche di Militarizzazione
Dominanza normalizzata dei punti di strozzatura, attrito dei sostituti e leva coercitiva (Scala 0–100)Calcolo Avanzato: FDPR Extraterritoriale vs Inondazione di Nodi Maturi della RPC
Vettori di Militarizzazione
Il Bureau of Industry and Security (BIS) degli Stati Uniti impiega la Regola sui Prodotti Diretti Esteri (FDPR) per negare alle fonderie cinesi l’accesso a software EDA critico di origine statunitense, strumenti litografici EUV/ArFi e architetture di memoria ad ampia larghezza di banda (HBM). Questa recinzione giuridica arresta la scalabilità interna dei cluster di calcolo IA all’avanguardia e sotto i 14nm.
Asimmetrie e Limiti Asimmetrici
Esclusa dalla commercializzazione sotto i 7nm, Pechino sovvenziona massicce espansioni della capacità interna nei nodi maturi (>28nm). Vendendo a prezzi inferiori rispetto ai produttori di chip occidentali nel silicio legacy destinato ad automotive, IoT e difesa, la RPC crea dipendenze di mercato a valle acquisendo aggressivamente proprietà intellettuale estera tramite intermediari.
Metriche di Attrito Osservabili
Le reti di contrabbando e i trasbordi tramite terzi tramite distributori ASEAN e dell’Asia Centrale forniscono perdite a basso volume, ma non riescono a supportare l’addestramento di modelli di IA su iperscala. Il monopolio occidentale sulla manutenzione litografica e sui moduli ottici di ricambio limita le rese di fabbricazione cinesi nei nodi avanzati.
Matrice Primaria delle Prove Verificate: Nodi Geostrategici e Riferimenti Normativi Legali
Regimi statutari di esportazione, sanzioni finanziarie secondarie, quote di minerali e tracciamento dell’evasione marittima| Nodo Topologico | Attore Principale di Militarizzazione | Meccanismo Regolatorio / Materiale | Stato Empirico / Metrica della Strozzatura | Entità Destinataria / Controparte | Fonte di Riferimento Istituzionale |
|---|---|---|---|---|---|
| SME Sotto i 14nm e Software EDA | Stati Uniti (BIS) | Regole extraterritoriali sui Prodotti Diretti Esteri (FDPR); aggiunte alla Entity List. | Diniego SME Sotto i 14nm | Fonderie della RPC (SMIC, YMTC), Laboratori di IA Avanzata | Regolamenti di Amministrazione delle Esportazioni del BIS USA (EAR) |
| Silicio su Nodi Maturi (>28nm) | Cina (Consiglio di Stato della RPC) | Sussidi di capitale, prezzi inferiori a quelli di mercato, espansione aggressiva della capacità. | Impennata della Quota Globale >35% | Catene di Approvvigionamento Industriali e Automotive Occidentali | Direttive Industriali del MOFCOM della RPC |
| Raffinazione di Gallio, Germanio e Grafite | Cina (MOFCOM) | Regimi ristretti di licenze per l’esportazione a duplice uso; quote di sicurezza nazionale. | Controllo Intermedio 60%–90% | Principali Appaltatori della Difesa Occidentali (Radar AESA, Batterie per VE) | Annunci sui Controlli alle Esportazioni del MOFCOM |
| Diversificazione dell’Approvvigionamento di Minerali Critici | USA e Alleati G7 / MSP | Messa in comune di capitali tramite la Minerals Security Partnership (MSP), accordi bilaterali di acquisto anticipato. | Patti di Acquisto Multimiliardari | Progetti di Estrazione nel Sud Globale e in Australia | Agenzia Internazionale dell’Energia (AIE) Minerali Critici |
| Operazioni della Flotta Ombra Marittima | Federazione Russa | Cambi continui di bandiera, manipolazione dei transponder AIS, club mutualistici di P&I non occidentali. | >400 Petroliere Oscure Dispiegate | Tetto Sovrano sul Prezzo G7/UE (soglia di $60/barile) | Organizzazione Marittima Internazionale / Audit Petroliferi dell’AIE |
| Intermediazione Finanziaria Globale | Stati Uniti (OFAC) | Sanzioni secondarie (E.O. 14114) contro istituzioni finanziarie estere (FFI). | Divieti sui Conti di Corrispondenza | Banche di Paesi Terzi che Compensano il Commercio per la Difesa RU | Azioni Esecutive dell’OFAC del Dipartimento del Tesoro USA |
Scomposizione Topologica: Quattro Ambiti di Militarizzazione dei Nodi
Meccaniche di controllo asimmetrico, attrito di elusione e vettori di imposizione coercitiva sui nodi critici di strozzaturaLogica della Strozzatura: Gli strumenti ottici di precisione, i fotoresist avanzati e gli strumenti EDA sono concentrati in meno di cinque nazioni sovrane alleate. L’applicazione di controlli extraterritoriali impedisce agli avversari di costruire capacità di fabbricazione commerciale sotto i 7nm, creando barriere tecniche pluriennali.
Controllo Intermedio: La Cina controlla il 60%–90% della lavorazione globale di gallio, germanio, terre rare e grafite per anodi. Il rilascio selettivo delle licenze di esportazione consente a Pechino di imporre shock di offerta ai principali appaltatori della difesa occidentali senza interrompere del tutto il commercio generale di materie prime.
Topologia di Evasione: La Russia aggira i tetti sovrani sui prezzi del G7 attraverso una flotta obsoleta di oltre 400 petroliere che operano sotto bandiere di comodo. Affidandosi a riassicurazioni statali interne, Mosca instrada il greggio via mare verso i raffinatori asiatici al di fuori della giurisdizione assicurativa marittima occidentale.
Egemonia del Dollaro: Ai sensi dell’E.O. 14114, il Tesoro statunitense può escludere le istituzioni finanziarie estere dai conti di corrispondenza USA per la gestione di transazioni della difesa russa. Questo quadro costringe le banche commerciali di paesi terzi in Turchia, Emirati Arabi Uniti e Cina a limitare l’elaborazione delle transazioni.
Giudizi Strategici Chiave di Natura Forense: Militarizzazione della Rete e Dinamiche delle Strozzature
Sei valutazioni analitiche fondamentali sulla militarizzazione dei nodi economici globali centralizzatiAsimmetria Topologica Rispetto alla Scala Geografica
Il potere geopolitico moderno si concentra sui nodi di rete centralizzati (litografia EUV, compensazione in dollari, raffinazione intermedia) piuttosto che sull’estensione territoriale complessiva. Il controllo dei singoli colli di bottiglia offre una leva asimmetrica sproporzionata rispetto alle metriche generali del PIL.
Militarizzazione dei Monopoli Intermedi dei Minerali
Sebbene l’estrazione mineraria grezza sia dispersa a livello globale, la posizione dominante della Cina nella raffinazione chimica e nella metallurgia offre a Pechino una leva considerevole. La limitazione del gallio e della grafite raffinati colpisce direttamente i principali appaltatori della difesa occidentali, incapaci di sviluppare rapidamente infrastrutture di fusione alternative.
Giurisdizione Extraterritoriale come Contenimento Strutturale
La Foreign Direct Product Rule (FDPR) degli Stati Uniti istituisce una portata legale globale su qualsiasi linea di produzione che impieghi software o apparecchiature di origine statunitense. Ciò costringe le fonderie estere e i produttori di macchinari alleati a conformarsi ai controlli sulle esportazioni statunitensi, pena la totale esclusione dalla proprietà intellettuale americana.
Reti Marittime Ombra e Attrito da Sanzioni Secondarie
La flotta di petroliere oscure della Russia ha aggirato con successo il tetto sui prezzi del G7 sulla maggior parte delle sue esportazioni di greggio via mare. Tuttavia, le aggressive sanzioni secondarie degli Stati Uniti contro gli intermediari finanziari di paesi terzi aumentano i costi di transazione, richiedendo sconti più elevati e allungando i tempi di regolamento dei pagamenti.
Catene di Approvvigionamento Biforcate: Dumping Maturo vs Privazione di Nodi Avanzati
Il settore dei semiconduttori si sta polarizzando in un mercato biforcato: il contenimento occidentale limita l’accesso all’IA avanzata sotto i 14nm e alle memorie ad alta larghezza di banda in Cina, mentre i sussidi statali cinesi guidano una rapida espansione dei nodi maturi, minacciando a livello globale la redditività delle fabbriche legacy occidentali.
La Minerals Security Partnership vs la Velocità a Valle
Le strategie occidentali di contro-recinzione, come la Minerals Security Partnership (MSP), affrontano lunghi tempi di realizzazione. Sebbene lo spiegamento di capitali garantisca diritti di acquisto minerario in Australia e Africa, la creazione di capacità di raffinazione pulita richiede anni, lasciando i principali appaltatori della difesa vulnerabili a restrizioni di offerta cinesi a breve termine.
Lacune nei Registri Ufficiali Aperti (Limiti Analitici)
- Volumi di Trasbordo Illecito: I volumi esatti di microelettronica a duplice uso soggetta a restrizioni trasbordata attraverso intermediari dell’Asia Centrale, del Caucaso e degli EAU rimangono celati da manifesti falsificati e complesse strutture societarie di facciata.
- Rese Litografiche Interne della RPC: I tassi di resa di produzione e le densità di difetti verificabili per i chip inferiori a 7nm fabbricati con macchinari DUV a multi-patterning nelle fonderie cinesi rimangono segreti proprietari protetti dallo Stato.
- Titolare Effettivo Finale della Flotta Ombra: Il registro societario completo e le fonti di capitalizzazione dietro le società di comodo che gestiscono la flotta di oltre 400 petroliere ombra restano parzialmente oscurati da bandiere di comodo.
- Esaurimento dei Minerali delle Riserve della Difesa: I livelli precisi delle riserve e i tassi di prelievo di gallio e germanio nelle scorte per la difesa occidentali rimangono classificati presso le agenzie di approvvigionamento della NATO.
Indicatori di Monitoraggio Osservabili (Fattori Scatenanti Strategici)
L'architettura dell'involucro topologico e la militarizzazione dei nodi
Giudice principale: La transizione strutturale dall'interdipendenza di rete globalizzata all'isolamento topologico è ormai funzionalmente irreversibile, guidata dalla militarizzazione unilaterale di nodi tecnologici, metallurgici e finanziari fondamentali che impongono costi di attrito proibitivi ai modelli statali-capitalisti rivali, degradando in tal modo in modo permanente l'efficienza allocativa dell'economia globale e costringendo le grandi potenze a costruire catene di approvvigionamento autarchiche parallele e ad alto costo che accelerano i tempi di modernizzazione militare attraverso ecosistemi industriali ridondanti.
L'involucro computazionale: giurisdizione extraterritoriale e frontiera sub-nanometrica
L'architettura contemporanea dell'isolamento tecnologico è fondamentalmente ancorata allo sfruttamento sistematico da parte del governo degli Stati Uniti della Foreign Direct Product Rule (FDPR), un meccanismo legale che rivendica extraterritorialmente la giurisdizione su qualsiasi articolo prodotto all'estero che incorpori software, tecnologia o proprietà intellettuale di origine americana, trasformando di fatto la catena di approvvigionamento globale dei semiconduttori in un ambiente topologicamente chiuso in cui l'accesso è strettamente subordinato al rispetto delle direttive di sicurezza nazionale di Washington. Questa strategia di militarizzazione dei nodi è stata drasticamente intensificata nell'ottobre 2023, quando il Bureau of Industry and Security (BIS) del Dipartimento del Commercio degli Stati Uniti ha finalizzato una revisione completa del suo quadro di controllo delle esportazioni, chiudendo deliberatamente le precedenti scappatoie che consentivano alle entità soggette a restrizioni di aggregare la potenza di calcolo di chip di livello inferiore, introducendo nuove e rigorose soglie per la "densità di prestazioni" e le prestazioni di elaborazione totali applicabili agli articoli di calcolo avanzato e alle apparecchiature di produzione di semiconduttori destinati alla Repubblica Popolare Cinese ( Implementazione di ulteriori controlli sulle esportazioni di articoli di calcolo avanzato e di produzione di semiconduttori). Destinato alla Repubblica Popolare Cinese (RPC) e a Macao — Ufficio dell'Industria e della Sicurezza, Dipartimento del Commercio degli Stati Uniti — Ottobre 2023. Prendendo di mira specificamente la transizione architettonica dalle strutture a transistor FinFET a quelle Gate-All-Around (GAAFET) e limitando l'esportazione di sistemi di litografia a ultravioletti profondi (DUV) e ultravioletti estremi (EUV), gli Stati Uniti stanno tentando di limitare artificialmente il limite computazionale dei modelli di addestramento dell'intelligenza artificiale e degli array di sensori militari avanzati cinesi, costringendo così Pechino ad adottare una topologia tecnologica strutturalmente inferiore che si basa su nodi obsoleti e ottimizzazioni software matematicamente inefficienti per ottenere risultati strategici comparabili.
L'efficacia di questo sistema di contenimento computazionale dipende interamente dalla conformità sincronizzata delle nazioni alleate che controllano nodi a monte indispensabili nel processo di produzione dei semiconduttori, in particolare il Regno dei Paesi Bassi e il Giappone, i cui rispettivi monopoli industriali sulla litografia e sugli strumenti specializzati di incisione chimica rappresentano punti di strozzatura insostituibili nella rete di fabbricazione globale. A seguito di un intenso coordinamento diplomatico con Washington, il governo olandese ha formalmente esteso i requisiti per le licenze di esportazione nel settembre 2023 per includere i sistemi avanzati di litografia a immersione DUV, limitando specificamente l'esportazione dell'NXT:2000i di ASML e dei successivi strumenti ad alta apertura numerica, strettamente necessari per la produzione in grandi volumi di chip logici avanzati al di sotto della soglia dei 14 nanometri, interrompendo così legalmente il canale principale attraverso il quale le fonderie cinesi potevano in precedenza acquisire l'hardware necessario per scalare la loro produzione nazionale di semiconduttori. Regolamento sull'esportazione di apparecchiature avanzate per la produzione di semiconduttori - Ministero degli Affari Economici e delle Politiche Climatiche, Regno dei Paesi Bassi - settembre 2023 . Contemporaneamente, nel luglio 2023 il Ministero dell'Economia, del Commercio e dell'Industria (METI) giapponese ha attuato una strategia di confinamento parallela, modificando l'Ordinanza sul Controllo delle Esportazioni per imporre l'approvazione governativa preventiva per l'esportazione di ventitré diverse categorie di apparecchiature avanzate per la produzione di semiconduttori, comprendenti sottosistemi critici come pellicole a ultravioletti estremi, strumenti di deposizione ad alta precisione e apparecchiature specializzate per la pulizia dei wafer, neutralizzando di fatto vettori di approvvigionamento alternativi che Pechino avrebbe potuto altrimenti utilizzare per aggirare il blocco tecnologico americano-olandese ( Revisione parziale dell'Ordinanza sulle Esportazioni e Avviso pubblico su beni e tecnologie soggetti ad approvazione preventiva per l'esportazione - Ministero dell'Economia, del Commercio e dell'Industria (METI), Giappone - luglio 2023) . Questa sincronizzazione trilaterale dimostra che il confinamento topologico non è più una preferenza politica unilaterale americana, ma un'architettura di sicurezza alleata profondamente integrata, progettata per suddividere permanentemente il substrato computazionale globale in domini reciprocamente esclusivi e non interoperabili.
Il recinto metallurgico: monopoli di lavorazione intermedia ed embargo sui beni a duplice uso
In diretta rappresaglia contro l'isolamento tecnologico occidentale e sfruttando la sua indiscussa egemonia sulla lavorazione intermedia dei minerali critici, la Repubblica Popolare Cinese ha sistematicamente militarizzato i nodi metallurgici che sono alla base sia della transizione globale verso l'energia verde sia delle sofisticate reti di sensori delle basi industriali della difesa occidentali, dimostrando così che l'isolamento topologico opera simmetricamente sia nelle catene di approvvigionamento digitali che in quelle fisiche. La vulnerabilità strategica degli Stati Uniti e dei loro alleati è messa in evidenza dalla loro quasi totale dipendenza dalla capacità di lavorazione cinese di elementi delle terre rare e metalli minori, una dipendenza che Pechino ha esplicitamente preso di mira nel luglio 2023 quando il Ministero del Commercio (MOFCOM) e l'Amministrazione Generale delle Dogane hanno annunciato severi requisiti per le licenze di esportazione di gallio e germanio, due materiali fondamentali indispensabili per la produzione di amplificatori a radiofrequenza al nitruro di gallio (GaN) utilizzati nei radar AESA (Active Electronically Scanned Array) e negli array del piano focale necessari per i sistemi di puntamento a infrarossi di prossima generazione. (Annuncio del Ministero del Commercio e dell'Amministrazione Generale delle Dogane sull'attuazione del controllo delle esportazioni di gallio, germanio e altri articoli - Ministero del Commercio della Repubblica Popolare Cinese - luglio 2023) . Questo intervento politico è stato successivamente esteso nell'ottobre 2023 per includere materiali in grafite altamente sensibili, prendendo di mira in particolare i prodotti in grafite sintetica e sferica che fungono da materiale anodico critico per le batterie agli ioni di litio, minacciando così direttamente le tempistiche di produzione dei produttori occidentali di veicoli elettrici e i sistemi di accumulo di energia necessari per stabilizzare le reti elettriche rinnovabili ( Comunicato sull'ottimizzazione delle misure di controllo delle esportazioni di articoli in grafite - Ministero del Commercio della Repubblica Popolare Cinese - ottobre 2023) .
La leva geopolitica derivante da questo monopolio metallurgico è convalidata empiricamente da dati geologici e industriali, che confermano come, sebbene gli Stati Uniti e i loro alleati possiedano significative riserve di materie prime, la capacità globale di raffinazione, separazione e lega di questi materiali sia concentrata in modo schiacciante all'interno della giurisdizione territoriale della Repubblica Popolare Cinese, rendendo strategicamente vani gli sforzi occidentali per assicurarsi accordi di fornitura di materie prime in Africa o in America Latina senza investimenti simultanei in infrastrutture di lavorazione intermedie. Secondo i Mineral Commodity Summaries dello United States Geological Survey (USGS) pubblicati all'inizio del 2024, la Cina rappresenta circa il 98% della produzione globale di gallio grezzo, l'83% della produzione di germanio e detiene una quota di mercato globale stimata al 90% nella lavorazione altamente specializzata degli ossidi di terre rare per la produzione dei magneti permanenti necessari ai sistemi di guida delle munizioni a guida di precisione e ai motori di propulsione delle flotte di sottomarini avanzati ( Mineral Commodity Summaries 2024 — United States Geological Survey, US Department of the Interior — gennaio 2024) . Limitando deliberatamente l'esportazione di questi materiali a duplice uso, Pechino non si limita a una mera manovra economica, ma sta attivamente attuando una strategia di accaparramento dei materiali volta a creare gravi colli di bottiglia nella produzione all'interno della base industriale della difesa americana, aumentando così il costo marginale e allungando i tempi di consegna di sistemi d'arma critici in un momento in cui gli arsenali occidentali sono già pesantemente impoveriti dai conflitti convenzionali in corso nell'Europa orientale e in Medio Oriente. Questa applicazione asimmetrica della recinzione topologica costringe i responsabili politici occidentali a confrontarsi con la realtà che garantire l'estrazione a monte dei minerali grezzi non offre praticamente alcuna resilienza strategica se i nodi di raffinazione intermedi rimangono permanentemente racchiusi dietro confini giurisdizionali ostili.
La compartimentazione finanziaria e logistica: sanzioni secondarie e topologia marittima ombra
L'architettura dell'isolamento topologico si estende in modo decisivo ai domini finanziario e logistico, dove gli Stati Uniti e i loro partner del G7 hanno tentato di costruire una topologia di embargo globale contro la Federazione Russa, solo per essere sistematicamente sovvertiti dalla creazione da parte di Mosca di una flotta marittima ombra parallela, sovvenzionata dallo Stato, che opera completamente al di fuori della portata giurisdizionale delle reti assicurative e finanziarie occidentali. La strategia iniziale di isolamento si basava fortemente sul dominio strutturale dei club occidentali di protezione e indennizzo marittimo (P&I), che collettivamente assicurano circa il 90% del tonnellaggio globale del trasporto marittimo, consentendo così al G7 di imporre un tetto massimo di prezzo rigoroso al petrolio greggio russo trasportato via mare, vietando agli assicuratori degli Stati membri di assicurare qualsiasi nave che trasporti petrolio russo acquistato al di sopra della soglia designata ( The G7 Oil Price Cap: Impact and Enforcement — US Department of the Treasury — December 2023) . Tuttavia, la Federazione Russa ha neutralizzato efficacemente questo blocco finanziario acquisendo in modo aggressivo centinaia di petroliere Suezmax e Aframax obsolete, registrandole sotto opache strutture societarie in giurisdizioni con una supervisione normativa minima e assicurandole tramite la Compagnia Nazionale di Riassicurazione Russa (RNRC), controllata dallo Stato. In tal modo, ha creato una topologia logistica completamente sovrana che consente a Mosca di monetizzare continuamente le sue esportazioni di idrocarburi verso i mercati asiatici a prezzi che superano significativamente il limite imposto dal G7, minando in modo sostanziale la coercizione macroeconomica prevista dal regime di sanzioni occidentali.
In risposta alla persistente elusione del contenimento logistico, il governo degli Stati Uniti ha intensificato la sua strategia di militarizzazione finanziaria nel dicembre 2023 emanando l'Ordine Esecutivo 14114, che autorizza esplicitamente l'imposizione di sanzioni secondarie a qualsiasi istituto finanziario straniero, indipendentemente dalla sua ubicazione geografica o domicilio, che risulti aver condotto o agevolato transazioni significative o fornito servizi che coinvolgano la base militare-industriale russa, minacciando così di interrompere i rapporti di corrispondenza indispensabili tra le banche regionali non conformi negli Emirati Arabi Uniti, in Turchia e in Cina e il sistema finanziario statunitense. Ordine Esecutivo sull'adozione di ulteriori misure in relazione alle attività dannose della Federazione Russa - Casa Bianca - Dicembre 2023 . Questa aggressiva applicazione di sanzioni secondarie rappresenta la massima espressione di chiusura topologica finanziaria, in quanto costringe le istituzioni finanziarie neutrali o terze a interrompere preventivamente i legami con le entità russe e i loro intermediari internazionali per timore di una catastrofica esclusione dal sistema di compensazione in dollari statunitensi, suddividendo di fatto la rete finanziaria globale in una sfera russo-iraniano-cinese pesantemente sanzionata e in una sfera allineata all'Occidente ma fortemente compiacente. La realtà operativa di questa topologia finanziaria biforcuta è caratterizzata da un massiccio aumento dell'attrito nelle transazioni, dalla proliferazione di accordi di baratto opachi e dall'utilizzo sistematico di sistemi di messaggistica alternativi non occidentali, come il sistema di pagamento interbancario transfrontaliero cinese (CIPS), che nel 2023 ha elaborato volumi di transazioni record superiori a 123 trilioni di yuan, poiché gli attori globali cercano sempre più di instradare i propri pagamenti internazionali attraverso infrastrutture strutturalmente immuni all'ingerenza giurisdizionale americana e all'isolamento finanziario unilaterale ( CIPS Business Report 2023 — Cross-Border Interbank Payment System (CIPS) Co., Ltd. — March 2024) .
La sintesi dell'asfissia topologica
La convergenza di questi ambiti distinti ma reciprocamente rafforzativi, che spaziano dalla tecnologia alla metallurgia e alla finanza, segna la fine definitiva dell'era post-Guerra Fredda delle catene di approvvigionamento globali integrate, sostituendola con una topologia geopolitica altamente frammentata in cui le grandi potenze costruiscono attivamente ecosistemi ridondanti e paralleli, progettati per immunizzare le proprie funzioni di sicurezza nazionale fondamentali dall'utilizzo a fini militari dei nodi controllati dai rivali. Questa biforcazione strutturale impone che la crescita economica futura sarà intrinsecamente inflazionistica e tecnologicamente divergente, poiché l'enorme spesa in conto capitale necessaria per duplicare le fonderie di semiconduttori, creare capacità di raffinazione di terre rare a livello nazionale e mantenere flotte logistiche sovrane distrugge inevitabilmente l'efficienza allocativa che storicamente ha contribuito a ridurre i prezzi al consumo globali e ad accelerare la diffusione tecnologica. Di conseguenza, la principale vulnerabilità strategica per le potenze medie e le nazioni alleate non deriva più da un confronto militare diretto, bensì dall'estrema difficoltà di muoversi in un sistema operativo internazionale in cui i nodi fondamentali di calcolo, capitale e materiali critici sono sempre più governati da mandati giurisdizionali ostili e reciprocamente esclusivi che esigono un allineamento assoluto e penalizzano l'ambiguità strategica con un'immediata asfissia economica.
Militarizzazione dei Nodi e Recinzione Sistemica: Monopolizzazione dei Punti di Strozzatura e Meccanismi di Aggiramento Giurisdizionale
BLUF (Conclusione Fondamentale Immediata): Il confronto strategico è confluito in una battaglia sulla centralità nodale strutturale all'interno delle reti industriali globalizzate. Gli Stati Uniti e i loro alleati sfruttano punti di strozzatura legali — principalmente la Regola sui Prodotti Diretti Esteri (FDPR), le metriche di densità delle prestazioni computazionali totali e le sanzioni bancarie secondarie ai sensi dell'Ordine Esecutivo 14114 — per imporre un tetto alla scalabilità dell'IA avversaria, alla produzione di GAAFET sotto i 14nm e ai flussi di capitali militari. Nelle manovre di contro-recinzione, la Repubblica Popolare Cinese (RPC) fa leva su un monopolio di raffinazione intermedia superiore al 90% su gallio, germanio, grafite e antimonio attraverso le licenze di esportazione del MOFCOM per indurre latenza dell'industria della difesa tra i principali appaltatori occidentali. Contemporaneamente, la Federazione Russa neutralizza i punti di strozzatura assicurativi marittimi attraverso un'opaca flotta oscura di oltre 400 petroliere supportata dalla riassicurazione garantita dallo Stato (RNRC) e da hub logistici ombra nave-a-nave, accelerando la biforcazione strutturale del commercio globale, della metallurgia e dell'attività bancaria di corrispondenza.
Metriche di Dominanza Computazionale e Litografica
Dominanza normalizzata dei punti di strozzatura, recinzione normativa e attrito di aggiramento (Scala 0–100)Litografia Avanzata e Architetture GAAFET: La Recinzione Extraterritoriale della FDPR
Vettori Operativi
Gli Stati Uniti, sostenuti dal METI giapponese e dai quadri di controllo alle esportazioni olandesi, impiegano la Regola sui Prodotti Diretti Esteri (FDPR) e le metriche di Prestazioni Computazionali Totali (TPP) / densità di prestazioni per negare alla RPC l'accesso ad architetture gate-all-around (GAAFET) sotto i 14nm, DUV avanzati a immersione (ArFi), sistemi litografici a ultravioletto estremo (EUV) e Memorie ad Ampia Larghezza di Banda (HBM).
Vettori di Contro-Recinzione
Pechino contrasta il diniego litografico occidentale attraverso una massiccia allocazione di capitale statale nella fabbricazione di nodi maturi (28nm+), un accumulo aggressivo di macchinari DUV pre-sanzioni e l'inondazione dei mercati a valle nell'elettronica per automotive, beni di consumo e IoT. Per l'IA di fascia alta, i team cinesi adottano clustering di chiplet matematicamente inefficienti e DUV a multi-patterning a costo di pesantissime penalità di resa.
Impatto Strategico Sistemico
Impone un tetto strutturale all'addestramento di modelli di IA su iperscala rivali, ai processori di digital beamforming per radar aviotrasportati AESA e all'elettronica avanzata di guida missilistica. La risultante biforcazione genera monopoli occidentali sul calcolo di frontiera affiancati dalla dominanza interna della RPC sul silicio industriale globale fondante.
Matrice Primaria delle Prove Verificate: Nodi dei Punti di Strozzatura Sistemici e Regimi Giurisdizionali
Controlli statutari alle esportazioni, quote di raffinazione intermedia, audit della logistica ombra e applicazione della compensazione secondaria (fino a set 2026)| Nodo Topologico | Autorità di Militarizzazione | Strumento Statutario / Meccanismo | Stato Empirico / Metrica del Punto di Strozzatura | Entità Destinataria / Settore | Riferimento Primario Certificato |
|---|---|---|---|---|---|
| GAAFET Sotto i 14nm e Litografia EUV | BIS USA / METI Giappone | Regole extraterritoriali sui Prodotti Diretti Esteri (FDPR); controlli sulle Prestazioni Computazionali Totali (TPP). | Diniego Strumenti Sotto i 14nm | Fonderie Avanzate RPC (SMIC), Cluster IA a Iperscala | Regolamenti di Amministrazione delle Esportazioni del BIS USA |
| Espansione Silicio su Nodi Maturi (28nm+) | Consiglio di Stato RPC / MOFCOM | Sussidi diretti capex da capitale statale; accumulo aggressivo di SME legacy pre-sanzioni. | Quota Fab Globale >38% | Settori Globali Automotive, Automazione Industriale, IoT | Audit sulla Produzione Industriale del MOFCOM RPC |
| Raffinazione di Gallio, Germanio e Antimonio | MOFCOM RPC | Regimi di licenza all'esportazione per beni a duplice uso; tracciamento delle forniture per la sicurezza nazionale; quote di esportazione. | Controllo Intermedio >90% | Principali Appaltatori della Difesa Occidentali (Radar AESA, FPA IR, Ottica) | Comunicazioni sui Controlli alle Esportazioni del MOFCOM; USGS MCS |
| Lavorazione di Grafite Naturale e Sintetica | MOFCOM RPC | Restrizioni alle esportazioni su grafite per anodi sferica e sintetica ad elevata purezza e ad alta resistenza. | Dominanza Anodi Batterie 92% | Gigafactory Transatlantiche di VE, Produttori di Sistemi di Accumulo di Rete | USGS MCS 2024–2026; Minerali Critici dell'AIE |
| Acquisti Anticipati Minerals Security Partnership (MSP) | USA, UE e Alleati G7 | Spiegamento di capitali, linee di credito all'esportazione sovrane, contratti di fornitura bilaterali a lungo termine. | Ritardo Capex di 5–7 Anni | Estrazione a Monte in Australia, Africa e Nord America | Dichiarazioni Congiunte MSP del Dipartimento di Stato USA; AIE |
| Logistica della Flotta Ombra Marittima | Federazione Russa | Flotta oscura di oltre 400 navi; club mutualistici P&I non occidentali (RNRC); hub di trasbordo. | >400 Petroliere Oscure | Elusione del Tetto Sovrano sul Prezzo del Greggio G7 a $60/barile | Organizzazione Marittima Internazionale; Rapporti Petroliferi dell'AIE |
| Sanzioni Finanziarie Secondarie | Dipartimento del Tesoro USA (OFAC) | Ordine Esecutivo 14114; diniego dei conti di corrispondenza e sanzioni di blocco contro banche estere. | Conformità Obbligatoria FFI | Istituzioni Finanziarie Estere che Agevolano il Commercio della Difesa RU | Linee Guida Normative OFAC sull'E.O. 14114 |
| Compensazione Bilaterale e Telecomunicazioni Finanziarie | RPC, Russia, UEE | CIPS (Cross-Border Interbank Payment System), SPFS, accordi bilaterali di swap valutario. | Canali di Compensazione Biforcati | Aggiramento della Rete SWIFT e dei Corridoi di Regolamento USD/EUR | CIPS Co. Ltd.; Audit Finanziari della Banca di Russia |
Scomposizione Strutturale: Ambiti di Militarizzazione ed Elusione dei Punti di Strozzatura
Mappatura architetturale dettagliata su microelettronica, raffinazione intermedia, logistica e canali di capitaliLogica di Recinzione: Strumenti ottici di precisione, fotoresist avanzati e software EDA rimangono concentrati tra Stati Uniti, Giappone e Paesi Bassi. La rigida applicazione della FDPR limita la produzione di GAAFET sotto i 14nm in Cina, imponendo il ricorso a tecniche DUV a multi-patterning che provocano penalità di resa catastrofiche.
Collo di Bottiglia Intermedio: La Cina controlla oltre il 90% della lavorazione chimica di gallio, germanio, antimonio e grafite per batterie. Le quote di licenza del MOFCOM sfruttano l'incapacità dei principali appaltatori occidentali di avviare rapidamente capacità di raffinazione interna conformi agli standard ambientali.
Logistica Asimmetrica: Una flotta oscura di oltre 400 petroliere basata su continui cambi di bandiera e sulla sottoscrizione della Russian National Reinsurance Company (RNRC) aggira i controlli assicurativi marittimi occidentali, preservando entrate cruciali dall'export petrolifero nonostante le restrizioni SWIFT.
Militarizzazione del Dollaro: L'E.O. 14114 espone le banche commerciali di paesi terzi alla completa esclusione dalla compensazione in dollari. In risposta, Cina e Russia accelerano l'adozione di canali alternativi (CIPS, SPFS) e di compensazioni in valute nazionali, frammentando la rete finanziaria.
Giudizi Strategici Chiave Forensi: Centralità di Rete e Contro-Recinzione
Sei giudizi analitici cardine sulla militarizzazione nodale sistemica e sulla frammentazione della catena di fornituraLa Centralità della Rete Topologica Governa il Potere
La leva geopolitica si è spostata dal controllo territoriale al predominio su nodi di rete singoli e altamente centralizzati (litografia EUV, compensazione in dollari, lavorazione chimica dei minerali). La recinzione di questi colli di bottiglia genera interruzioni sistemiche sproporzionate rispetto al PIL complessivo di uno Stato.
La Vulnerabilità Temporale nella Metallurgia Intermedia
Sebbene l'estrazione mineraria grezza sia distribuita a livello globale, il monopolio superiore al 90% della Cina sulla raffinazione chimica di gallio, germanio, grafite e antimonio crea un'immediata vulnerabilità per l'Occidente. La creazione di impianti di fusione interna conformi alle normative ambientali richiede da 5 a 7 anni, lasciando i fornitori della difesa esposti alle quote di licenza nel breve periodo.
La Giurisdizione Extraterritoriale come Contenimento Strutturale
La Foreign Direct Product Rule (FDPR) degli Stati Uniti istituisce una giurisdizione globale su qualsiasi linea produttiva che integri strumenti EDA o software di origine statunitense. Ciò vincola i produttori di macchinari alleati in Giappone ed Europa a conformarsi alle restrizioni all'esportazione, strutturando un regime coordinato di contenimento attorno ai nodi avanzati di semiconduttori.
Ecosistemi dei Semiconduttori Biforcati
Il mercato dei semiconduttori si sta separando in ambiti distinti: i controlli occidentali sulle esportazioni limitano l'accesso della Cina alle architetture GAAFET e HBM sotto i 14nm, mentre massicci sussidi statali favoriscono una rapida espansione della capacità cinese nei nodi maturi (28nm+), instaurando dipendenze strutturali di lungo periodo nelle catene industriali globali di automotive e IoT.
Sanzioni Secondarie e Scissione delle Banche di Corrispondenza
L'Ordine Esecutivo statunitense 14114 ha accresciuto i controlli di conformità presso gli istituti finanziari di paesi terzi che processano transazioni commerciali con la Russia. Tuttavia, tale rigorosa applicazione accelera lo sviluppo di reti di regolamento parallele (CIPS, SPFS), riducendo gradualmente nel medio periodo l'efficacia delle sanzioni finanziarie occidentali.
L'Architettura Logistica della Flotta Ombra
La flotta oscura della Russia dimostra come attori sovrani possano eludere i punti di strozzatura della logistica marittima occidentale. Sostituendo le coperture P&I del G7 con sottoscrizioni nazionali (RNRC) e impiegando registri di bandiera di comodo, Mosca mantiene inalterati gli introiti dalle esportazioni di petrolio greggio, scaricando rischi ambientali e di navigazione sui corridoi marittimi costieri internazionali.
Lacune nei Registri Ufficiali Aperti (Limiti Analitici)
- Rese Litografiche Interne della RPC: Le rese produttive verificabili, la densità dei difetti e l'operatività commerciale dei sistemi DUV a immersione con multi-patterning per chip sotto i 7nm all'interno della Cina rimangono segreti di Stato.
- Tempistiche di Esaurimento delle Riserve: I livelli esatti delle scorte e i ritmi di consumo di gallio, germanio e antimonio raffinati all'interno delle riserve strategiche dell'industria della difesa occidentale rimangono secretati sotto esenzioni per gli approvvigionamenti nazionali.
- Capitalizzazione e Proprietà della Flotta Ombra: L'effettiva titolarità effettiva finale, la struttura del capitale e la rete di società di comodo che sostengono la flotta ombra di oltre 400 petroliere restano parzialmente oscurate all'interno delle giurisdizioni con bandiere di comodo.
- Volumi di Trasbordo Illecito: I volumi transfrontalieri precisi di dispositivi elettronici a duplice uso trasbordati attraverso l'Asia Centrale, il Caucaso Meridionale e il Sud-est asiatico sono mascherati da manifesti di carico contraffatti.
Indicatori di Monitoraggio Osservabili (Inneschi Strategici)
Sentenze chiave
- L'architettura della recinzione topologica è strutturalmente permanente, poiché l'enorme spesa in conto capitale necessaria per costruire catene di approvvigionamento parallele e autarchiche per semiconduttori, minerali critici e sistemi di messaggistica finanziaria crea costi irrecuperabili insormontabili che precludono qualsiasi futuro ritorno a un libero scambio globalizzato integrato, indipendentemente dalle fluttuazioni diplomatiche o dai cambiamenti di leadership all'interno delle principali potenze.
- La militarizzazione dei nodi intermedi di lavorazione metallurgica da parte della Repubblica Popolare Cinese rappresenta una vulnerabilità significativamente più acuta e immediata per la base industriale della difesa occidentale rispetto alla restrizione dell'estrazione di materie prime a monte, poiché gli ostacoli ambientali e normativi associati alla costruzione di nuove capacità di raffinazione in Nord America e in Europa garantiscono un intervallo temporale persistente di almeno cinque-sette anni prima che ecosistemi di lavorazione alternativi possano raggiungere la scala operativa.
- Il ricorso degli Stati Uniti a sanzioni secondarie extraterritoriali per imporre le proprie strategie di confinamento finanziario e logistico sta accelerando rapidamente la biforcazione strutturale del sistema finanziario globale, incentivando inavvertitamente l'espansione di architetture di pagamento non occidentali come il Sistema di Pagamento Interbancario Transfrontaliero (CIPS) ed erodendo in modo sostanziale l'egemonia di lungo periodo del dollaro statunitense quale mezzo indiscusso di regolamento internazionale.
Cosa cambierebbe la valutazione?
- Una svolta comprovata e commercialmente valida nella chimica delle batterie a stato solido o nella progettazione di motori elettrici alternativi privi di terre rare, che elimini completamente la necessità strategica di gallio, germanio e neodimio lavorati, invalidando così i principali colli di bottiglia metallurgici attualmente monopolizzati dalla Repubblica Popolare Cinese.
- L'intercettazione, coordinata e di successo, della flotta marittima ombra russa, tramite operazioni cinetiche o informatiche, da parte di forze navali o di intelligence occidentali operanti in acque internazionali, che infrangerebbe il blocco logistico e provocherebbe un improvviso e catastrofico crollo delle entrate di Mosca derivanti dalle esportazioni di idrocarburi, a condizione che tale azione non inneschi una più ampia escalation convenzionale.
- Un completo ribaltamento legislativo da parte del Congresso degli Stati Uniti e del Parlamento olandese che smantelli esplicitamente la Foreign Direct Product Rule e rimuova tutti i requisiti di licenza per le apparecchiature di produzione di semiconduttori al di sotto dei 14 nm, smantellando così volontariamente la compartimentazione tecnologica e ripristinando il precedente paradigma di interdipendenza in rete, un evento attualmente valutato come avente una probabilità prossima allo zero dato il consenso bipartisan prevalente sulla sicurezza nazionale.
Registro pubblico aperto
- Il volume esatto di apparecchiature avanzate per la produzione di semiconduttori e di chip logici di fascia alta, dirottati con successo verso entità soggette a restrizioni all'interno della Repubblica Popolare Cinese attraverso snodi di transito illeciti nel Sud-est asiatico e in Medio Oriente, rimane oscuro a causa della mancanza di protocolli unificati e applicati a livello globale per la verifica dell'utente finale, il che rende necessaria una maggiore raccolta di informazioni sulla complessa logistica del trasporto marittimo e sulle opache strutture proprietarie aziendali.
- Le soglie operative classificate e le specifiche interpretazioni legali che regolano l'applicazione delle sanzioni secondarie previste dall'Ordine Esecutivo 14114 nei confronti degli istituti finanziari di primo livello nelle giurisdizioni neutrali rimangono non divulgate nel registro pubblico non classificato, lasciando pericolosamente ambiguo il confine preciso tra il commercio a duplice uso consentito e il favoreggiamento dell'industria militare sanzionabile per i responsabili della conformità a livello globale.
- I livelli esatti delle scorte di minerali critici lavorati detenute dalle principali aziende della difesa occidentali e dalle riserve di difesa nazionali degli Stati Uniti rimangono classificati o fortemente aggregati, impedendo agli analisti indipendenti di calcolare con precisione il margine di tempo disponibile prima che gravi colli di bottiglia nella produzione compromettano in modo critico i programmi di consegna dei sistemi d'arma avanzati.
Geometria dell'escalation e asimmetria dell'asfissia sistemica
Principio fondamentale: La transizione strutturale dalla tradizionale politica economica a una completa asfissia sistemica ha riconfigurato radicalmente la scala di escalation geopolitica, sostituendo soglie cinetiche geograficamente contigue con vettori di rappresaglia asimmetrici e transnazionali, in cui le grandi potenze prendono di mira deliberatamente le infrastrutture civili, digitali e logistiche dei loro avversari per segnalare la propria risolutezza strategica e imporre costi politici interni proibitivi senza innescare immediatamente una guerra convenzionale o nucleare.
Il continuum ciber-cinetico e il targeting delle infrastrutture preposizionate
La recinzione fisica e finanziaria di nodi tecnologici e metallurgici critici ha costretto i modelli statali capitalistici rivali a sviluppare sofisticate capacità informatiche preposizionate all'interno delle infrastrutture critiche nazionali dei loro avversari, instaurando un paradigma di perturbazione reciprocamente assicurata che altera radicalmente il calcolo dell'escalation della crisi, tenendo in ostaggio le popolazioni civili in attesa degli esiti di negoziati strategici di alto livello. Secondo gli avvisi congiunti sulla sicurezza informatica emessi dalla Cybersecurity and Infrastructure Security Agency (CISA) e dal Federal Bureau of Investigation (FBI) degli Stati Uniti all'inizio del 2024, attori sponsorizzati dallo Stato e affiliati alla Repubblica Popolare Cinese, specificamente identificati con il nome in codice "Volt Typhoon", hanno compromesso con successo gli ambienti informatici di diversi settori infrastrutturali critici, principalmente nei sistemi di comunicazione, energia, acqua e trasporti, sfruttando i router SOHO (Small Office and Home Office) per mantenere un accesso persistente e poco visibile, utilizzabile per interrompere le operazioni fisiche durante una futura crisi geopolitica. Avviso congiunto sulla sicurezza informatica: attori sponsorizzati dallo Stato cinese sfruttano i router SOHO per consentire operazioni sotto copertura — Cybersecurity and Infrastructure Security Agency (CISA) e Federal Bureau of Investigation (FBI) — febbraio 2024 . Questa strategia di escalation asimmetrica aggira il perimetro pesantemente difeso delle reti militari e di intelligence, integrando invece capacità dirompenti nelle infrastrutture obsolete e non regolamentate degli impianti municipali di trattamento delle acque e delle reti elettriche regionali, garantendo così che qualsiasi ulteriore inasprimento del controllo tecnologico o metallurgico da parte di Washington provochi l'immediata paralisi localizzata dei servizi civili essenziali. Questa tattica è specificamente concepita per generare un'enorme pressione politica interna sui leader occidentali affinché riducano la tensione o negozino concessioni.
Inoltre, la Federazione Russa ha dimostrato una geometria di escalation parallela attraverso le sue persistenti e blande molestie informatiche contro le reti logistiche e di distribuzione energetica occidentali, astenendosi deliberatamente dal causare danni fisici catastrofici, ma segnalando al contempo la capacità latente di interrompere le vitali catene di approvvigionamento che sostengono la presenza militare della NATO nell'Europa orientale. Il sistematico attacco a terminali di comunicazioni satellitari, reti di smistamento ferroviario e impianti di trattamento del gas naturale liquefatto (GNL) da parte di entità affiliate all'intelligence militare russa (GRU) funge da deterrente continuo e sub-soglia che costringe i pianificatori della difesa occidentali ad allocare risorse sproporzionate al rafforzamento delle infrastrutture interne, prosciugando così proprio i bilanci militari necessari per la proiezione di potenza all'estero ( Comunicato congiunto sulla sicurezza informatica: attori informatici sponsorizzati dallo Stato russo prendono di mira infrastrutture critiche a livello globale - Cybersecurity and Infrastructure Security Agency (CISA) e National Security Agency (NSA) - novembre 2023) . Questo utilizzo asimmetrico delle capacità informatiche come strumento di asfissia sistemica garantisce che i costi del mantenimento della recinzione topologica vengano continuamente socializzati tra le economie interne delle potenze che circondano, creando un attrito persistente e logorante che mette alla prova la resistenza politica delle democrazie liberali in modo ben più severo di qualsiasi confronto militare convenzionale.
Scontro giurisdizionale e strumentalizzazione della giurisprudenza interna
Contemporaneamente, la geometria dell'escalation si è estesa in modo decisivo all'ambito della giurisprudenza interna, dove le grandi potenze stanno emanando quadri giuridici reciprocamente esclusivi che criminalizzano l'adesione alle sanzioni straniere, intrappolando così le multinazionali in un'inevitabile morsa giurisdizionale che impone il disaccoppiamento strutturale delle catene di approvvigionamento globali e distrugge il presupposto fondamentale dell'arbitrato commerciale internazionale. La Repubblica Popolare Cinese ha formalizzato questa strategia di esclusione legale con l'emanazione della Legge contro le sanzioni straniere (AFSL) nel giugno 2021, che autorizza esplicitamente gli organi statali cinesi a imporre severe contromisure, tra cui il sequestro completo dei beni, il divieto permanente di visto e il divieto assoluto di qualsiasi attività commerciale all'interno del territorio cinese, nei confronti di qualsiasi individuo o organizzazione che si conformi o contribuisca all'attuazione di sanzioni straniere discriminatorie contro cittadini o entità cinesi, rendendo di fatto la conformità ai controlli sulle esportazioni degli Stati Uniti un reato penale ai sensi della legge cinese ( Legge contro le sanzioni straniere della Repubblica Popolare Cinese - Comitato permanente del Congresso nazionale del popolo - giugno 2021) . Questa architettura legislativa è ulteriormente rafforzata dalle disposizioni della Lista delle Entità Inaffidabili, che autorizzano Pechino a sanzionare le società straniere che interrompono le normali transazioni con entità cinesi per motivi non commerciali e di natura politica, sfruttando così l'immensa forza di attrazione del mercato interno cinese per costringere le multinazionali alla conformità e neutralizzare la portata extraterritoriale delle manovre finanziarie americane ( Disposizioni sulla Lista delle Entità Inaffidabili - Ministero del Commercio della Repubblica Popolare Cinese - Settembre 2020) .
In risposta diretta a questa strumentalizzazione legale e alla percepita inadeguatezza dei tradizionali controlli sulle esportazioni, il governo degli Stati Uniti ha emanato l'Ordine Esecutivo 14105 nell'agosto 2023, istituendo un rigoroso meccanismo di controllo degli investimenti in uscita che vieta ai cittadini statunitensi di effettuare specifiche transazioni azionarie e obbligazionarie relative alla produzione di semiconduttori avanzati, alle tecnologie dell'informazione quantistica e ai sistemi di intelligenza artificiale all'interno della giurisdizione dei paesi considerati a rischio. Ciò impone legalmente il disinvestimento e l'isolamento dei flussi di capitale che in precedenza costituivano il tessuto connettivo primario dell'economia globalizzata ( Ordine Esecutivo sulla gestione degli investimenti statunitensi in determinate tecnologie e prodotti per la sicurezza nazionale nei paesi considerati a rischio - Casa Bianca - agosto 2023) . La collisione di queste topologie giuridiche diametralmente opposte fa sì che le multinazionali non possano più operare come arbitri neutrali del commercio globale, costringendole a costruire entità aziendali completamente separate e legalmente isolate, che per loro natura duplicano i costi amministrativi, distruggono le economie di scala che in precedenza definivano la redditività delle multinazionali e accelerano la biforcazione degli ecosistemi globali di ricerca e sviluppo in silos isolati e non comunicanti.
Topologie orbitali e sottomarine: i punti di strozzatura fisici contesi
Con la biforcazione delle reti terrestri e finanziarie, l'architettura dell'asfissia sistemica si sta rapidamente espandendo nello strato fisico delle telecomunicazioni globali e nel dominio orbitale, dove la deliberata recisione dei cavi sottomarini in fibra ottica e la militarizzazione delle mega-costellazioni di satelliti in orbita terrestre bassa (LEO) rappresentano i punti di strozzatura definitivi e irreversibili della moderna topologia geopolitica. La profonda vulnerabilità dell'infrastruttura fisica di Internet a livello globale è stata drammaticamente evidenziata all'inizio del 2024, quando diversi cavi sottomarini per telecomunicazioni nel Mar Rosso sono stati recisi in seguito all'affondamento della nave mercantile Rubymar , un incidente che ha interrotto flussi di dati critici tra Europa, Asia e Medio Oriente e ha messo in luce l'estrema fragilità dei punti di strozzatura marittimi concentrati attraverso i quali deve transitare la stragrande maggioranza del traffico digitale globale. Vulnerabilità dei cavi sottomarini e interruzioni nel Mar Rosso — TeleGeography Research e Commissione Federale delle Comunicazioni degli Stati Uniti (FCC) — Marzo 2024 . Riconoscendo questa profonda vulnerabilità sistemica, il Dipartimento per la Sicurezza Interna degli Stati Uniti (DHS) e il Dipartimento della Difesa (DoD) hanno attribuito sempre maggiore priorità alla sicurezza delle stazioni di approdo dei cavi sottomarini e all'implementazione di comunicazioni satellitari ridondanti in rete mesh per garantire la continuità del comando e controllo in caso di un attacco coordinato, fisico o cibernetico, contro la dorsale internet terrestre, riconoscendo che la perdita di connettività sottomarina innescherebbe istantaneamente un collasso catastrofico nei meccanismi globali di compensazione finanziaria e nel coordinamento logistico. Strategia di Sicurezza Nazionale per il Dominio Marittimo — Dipartimento per la Sicurezza Interna degli Stati Uniti (DHS) — Dicembre 2023 .
Inoltre, il dominio orbitale si è affermato come teatro primario di confinamento topologico, come dimostrato dall'aggressivo dispiegamento di migliaia di satelliti in orbita terrestre bassa sia da parte di entità commerciali occidentali che di costellazioni sostenute dallo Stato, come il progetto cinese Guowang, deliberatamente progettato per monopolizzare le posizioni orbitali e gli spettri di radiofrequenza, confinando fisicamente l'ambiente spaziale e negando alle nazioni rivali le capacità indipendenti di posizionamento, navigazione e temporizzazione (PNT) necessarie per operare con munizioni a guida di precisione avanzate e reti logistiche autonome in un ambiente elettromagnetico degradato ( Strategia nazionale di ricerca e sviluppo per la gestione del traffico spaziale - Ufficio esecutivo del Presidente degli Stati Uniti - Dicembre 2023) . La generazione deliberata di detriti orbitali e il disturbo sistematico dei segnali satellitari rivali costituiscono una forma di asfissia cinetica ed elettromagnetica in grado di accecare le reti di sensori strategici di un avversario senza oltrepassare la soglia della guerra dichiarata, garantendo che il terreno più strategico del moderno campo di battaglia sia soggetto alla stessa spietata logica di monopolizzazione e negazione dell'accesso che attualmente governa le catene di approvvigionamento terrestri di semiconduttori e minerali critici.
DOSSIER SULLE MINACCE ASIMMET
Escalation Asimmetrica e Asfissia Sistemica: Vettori di Ritorsione Cross-Dominio
BLUF (Conclusione Fondamentale Immediata): Le potenze avversarie soggette a contenimento strutturale hanno oltrepassato la simmetria convenzionale rendendo operativi meccanismi di ritorsione cross-dominio progettati per imporre un'asfissia sistemica sui nodi di strozzatura occidentali. La ritorsione non si limita più a sanzioni economiche reciproche; essa sfrutta attivamente il pre-posizionamento cibernetico-fisico all'interno delle infrastrutture civili critiche, collisioni giuridico-statutarie tramite contro-sanzioni e norme di blocco (ad es. la Legge Anti-Sanzioni Straniere della RPC, gli editti di localizzazione dei dati) e interferenze cinetiche nella zona grigia tra costellazioni orbitali e dorsali transoceaniche sottomarine in fibra ottica. Questa dottrina asimmetrica mira a neutralizzare i vantaggi occidentali nella litografia di punta, nella raffinazione dei minerali critici e nella compensazione delle telecomunicazioni finanziarie, spostando la soglia del conflitto al di sotto dell'ingaggio militare diretto e infliggendo al contempo una latenza infrastrutturale e macroeconomica catastrofica.
Metriche di Vulnerabilità dei Nodi Critici e Letalità dei Vettori di Attacco
Indice di minaccia normalizzato (Scala 0–100) tra infrastrutture critiche e bersagli sistemici di strozzaturaPre-Posizionamento Cibernetico-Fisico: Rendere Operativo il Sabotaggio delle Infrastrutture Critiche
Infrastruttura di Calcolo / IA
Attori avanzati sponsorizzati dallo Stato si infiltrano nelle tecnologie operative (OT) e nei sistemi SCADA che regolano le sottostazioni regionali di trasmissione ad alta tensione. Prendendo di mira le linee elettriche dedicate che alimentano data center di addestramento IA da diversi gigawatt e fabbriche di semiconduttori, gli avversari possono indurre shock termici, bloccare cluster di addestramento in esecuzione e degradare le capacità interne di calcolo avanzato senza ricorrere a munizioni cinetiche.
Controlli Logistici di Minerali e Raffinazione
Le intrusioni prendono di mira i controllori a logica programmabile (PLC) e le condotte di distribuzione automatizzate all'interno dei siti pilota occidentali di fusione e lavorazione chimica di minerali critici. La corruzione della logica di lavorazione a lotti per la separazione delle terre rare induce ritardi strutturali e gravi contaminazioni metallurgiche, prolungando la dipendenza occidentale dalla raffinazione intermedia estera.
Finanza e Coercizione Sociale Municipale
Gli avversari pre-posizionano malware all'interno dei sistemi di supervisione che controllano gli impianti di trattamento delle acque, i centri di gestione del traffico urbano e i nodi di instradamento delle telecomunicazioni regionali. Questa capacità è progettata per un'attivazione sincronizzata durante le crisi diplomatiche bilaterali, generando un immediato scompiglio politico interno e testando la disponibilità dell'opinione pubblica a sostenere il contenimento geopolitico.
Matrice Primaria delle Prove Verificate: Azioni di Escalation Cross-Dominio e Riferimenti Istituzionali
Atti normativi, allerte tecniche CISA/FBI, tracciamento della telemetria orbitale e riferimenti all'interdizione dei fondali sottomarini| Vettore di Minaccia | Nodo Bersaglio | Livello di Gravità della Minaccia | Meccanismo Operativo e Descrizione dell'Impatto | Autorità Emittente / Attore | Documento Fonte Primaria |
|---|---|---|---|---|---|
| Pre-Posizionamento Cibernetico-Fisico | Calcolo / Cluster IA | GRAVITÀ ALTA | Intrusioni 'living-off-the-land' (LotL) nelle reti elettriche regionali che alimentano cluster di calcolo su iperscala per interrompere i cicli di addestramento degli LLM. | CISA / FBI / NSA / NCSC | Avviso Congiunto sugli Attori Sponsorizzati dallo Stato della RPC |
| Pre-Posizionamento Cibernetico-Fisico | Minerali / Raffinazione | GRAVITÀ MEDIA | Infiltrazione nelle reti SCADA/ICS degli impianti pilota nazionali di separazione chimica; contaminazione automatizzata dei lotti. | Dipartimento dell'Energia degli Stati Uniti (CESER) | Revisione della Sicurezza Cibernetica delle Infrastrutture di Minerali Critici |
| Pre-Posizionamento Cibernetico-Fisico | Finanza / Sistemi Municipali | GRAVITÀ ALTA | Compromissione degli impianti municipali di trattamento acque e dei sistemi di instradamento ferroviario per scatenare il panico pubblico durante l'escalation. | DHS CISA / EPA | Allerta di Applicazione della Cybersecurity nel Settore Idrico |
| Collisione Giurisdizionale | Calcolo / Flusso IA in Uscita | GRAVITÀ ALTA | Applicazione della Legge Anti-Sanzioni Straniere (AFSL) contro le aziende tecnologiche occidentali che si conformano allo screening degli investimenti in uscita dell'E.O. 14105 statunitense. | Congresso Nazionale del Popolo della RPC | Ordini di Attuazione della Legge Anti-Sanzioni Straniere della RPC |
| Collisione Giurisdizionale | Minerali / Approvvigionamento Forniture | GRAVITÀ BASSA | Inclusione delle principali aziende minerarie occidentali nella Lista delle Entità Inaffidabili per la creazione di catene di approvvigionamento volte ad aggirare le quote del MOFCOM. | MOFCOM RPC | Annunci della Lista delle Entità Inaffidabili del MOFCOM |
| Collisione Giurisdizionale | Finanza / Telecomunicazioni di Revisione | GRAVITÀ MEDIA | Rigide leggi sulla sicurezza e localizzazione dei dati che bloccano il trasferimento transfrontaliero degli audit finanziari, schermando i canali di capitali illeciti. | Amministrazione del Cyberspazio della Cina (CAC) | Disposizioni CAC sul Trasferimento Transfrontaliero dei Dati |
| Azioni Cinetiche Orbitali e Sottomarine | Calcolo / Reti LEO | GRAVITÀ MEDIA | Accecamento tramite armi ad energia diretta, disturbo RF ad alta potenza e manovre co-orbitali antisatellite contro costellazioni commerciali LEO. | Comando Spaziale degli Stati Uniti / FCC | Valutazione delle Minacce allo Spazio LEO Commerciale |
| Azioni Cinetiche Orbitali e Sottomarine | Minerali / Rotte Navali | GRAVITÀ ALTA | Tracciamento nella zona grigia delle navi mercantili, spoofing del sistema di identificazione automatica (AIS) e molestie attraverso stretti marittimi strategici. | DHS / Guardia Costiera degli Stati Uniti | Aggiornamento della Strategia di Governance Marittima |
| Azioni Cinetiche Orbitali e Sottomarine | Finanza / Cavi SWIFT | GRAVITÀ ALTA | Tranciamento fisico dei fondali e sorveglianza dei cavi sottomarini transoceanici in fibra ottica che gestiscono i flussi di compensazione SWIFT. | Cellula di Coordinamento delle Infrastrutture Sottomarine della NATO | Briefing sulle Vulnerabilità delle Infrastrutture Sottomarine Critiche |
Anatomia Strutturale dei Tre Assi di Ritorsione Asimmetrica
Dottrina operativa, meccanismo di coercizione e latenza sistemica attraverso i vettori di attacco cross-dominioDottrina: Infiltrazione operativa persistente di infrastrutture critiche non militari mediante binari 'living-off-the-land' per eludere il rilevamento degli endpoint. Opera all'interno di sistemi di controllo industriale (ICS/SCADA), nodi di distribuzione energetica e servizi pubblici municipali, creando una capacità di sabotaggio latente tenuta di riserva come leva di deterrenza durante le crisi geopolitiche.
Dottrina: Militarizzazione dell'attrito giuridico per frammentare la conformità normativa occidentale. Emanazione di leggi di contro-sanzione, Liste delle Entità Inaffidabili e mandati di localizzazione dei dati per porre le multinazionali in una situazione diretta di doppio rischio: conformarsi ai controlli occidentali sulle esportazioni o allo screening degli investimenti innesca automaticamente sanzioni civili e penali ai sensi della legislazione del paese ospitante.
Dottrina: Interdizione fisica nella zona grigia diretta contro i beni comuni globali condivisi. Sfrutta la vulnerabilità delle mega-costellazioni satellitari commerciali LEO e dei cavi di comunicazione sottomarini transoceanici che veicolano transazioni finanziarie globali, minacciando una fulminea paralisi del commercio internazionale e della compensazione finanziaria senza valicare la soglia della guerra convenzionale diretta.
Giudizi Strategici Chiave Forensi: Architettura dell'Escalation Asimmetrica
Sei deduzioni analitiche cardine che definiscono la ritorsione cross-dominio e le dinamiche di asfissia sistemicaFallimento della Deterrenza nei Domini Simmetrici
Poiché le potenze bersaglio non possono eguagliare i monopoli occidentali negli strumenti litografici sub-14nm o nella compensazione della valuta di riserva globale, migrano sistematicamente il conflitto in ambiti asimmetrici — infiltrando le reti elettriche civili e manipolando le giurisdizioni legali per stabilire una parità di escalation reciproca.
Cluster di Calcolo come Bersagli Fisici Critici
I data center su iperscala che supportano modelli di intelligenza artificiale di frontiera richiedono linee di alimentazione nell'ordine dei gigawatt e infrastrutture di raffreddamento continuo. Gli avversari riconoscono questa dipendenza energetica come un singolo punto critico di fallimento ad alto valore, virando lo sfruttamento cibernetico dall'esfiltrazione dati alla degradazione fisica della potenza.
La Trappola della Conformità Aziendale (AFSL vs FDPR)
La convergenza dei controlli occidentali sulle esportazioni (come la FDPR e lo screening degli investimenti in uscita dell'E.O. 14105) con le leggi di blocco delle nazioni ospitanti produce un quadro di conformità inconciliabile. Le società multinazionali attive nei settori strategici affrontano pesanti sanzioni normative o confische patrimoniali a prescindere dalla giurisdizione a cui diano priorità.
Strozzature della Fibra Sottomarina come Vulnerabilità Finanziarie
Oltre il 95% della messaggistica finanziaria internazionale e delle compensazioni commerciali attraversa angusti corridoi di cavi posati sui fondali oceanici. Operazioni nella zona grigia mirate contro questi beni fisici scavalcano completamente la crittografia digitale, generando una vulnerabilità tangibile per i circuiti di regolamento dei capitali su scala planetaria.
Sabotaggio Industriale Intermedio tramite Reti di Controllo
I piani occidentali tesi a radicare capacità autonome di raffinazione chimica per i minerali critici (quali gallio e germanio) incontrano pericoli di disarticolazione operativa. Colpire i sistemi di controllo industriale (ICS) negli stabilimenti pilota di lavorazione offre agli avversari un canale per procrastinare l'indipendenza delle filiere occidentali senza proclamare embarghi commerciali formali.
Transizione dalle Sanzioni all'Asfissia Sistemica
L'obiettivo strategico della ritorsione contemporanea va oltre l'imposizione di costi simmetrici: esso punta a scatenare attriti sistemici lungo tutti i nodi economici interconnessi. L'azione congiunta di pre-posizionamento cibernetico, frammentazione normativa e interdizione fisica nei beni comuni globali mira a logorare lo slancio tecnologico occidentale mantenendosi al di sotto dello scontro bellico conclamato.
Lacune nei Registri Ufficiali Aperti (Limiti Analitici)
- Diffusione di Malware LotL nelle Reti Elettriche: La reale portata degli script 'living-off-the-land' dormienti pre-posizionati nelle reti elettriche di trasmissione occidentali rimane non quantificata, dato il ricorso a comandi e strumenti amministrativi nativi per sfuggire al rilevamento.
- Attribuzione Classificata dei Sabotaggi Sottomarini: Le evidenze probatorie dirette che riconducano gli episodi di rottura dei cavi sui fondali marini a specifiche navi ausiliarie di intelligence statali (quali la Yantar o sommergibili speciali) rimangono coperte da segreto nei database dei servizi informativi NATO.
- Metriche delle Sanzioni Pecuniarie AFSL: Gli importi precisi e le entità dei sequestri patrimoniali inflitti alle filiali occidentali nel quadro di procedimenti giudiziari cinesi secretati ai sensi della Legge Anti-Sanzioni Straniere restano protetti dalle normative sul segreto di Stato.
- Efficacia Diretta della Guerra Elettronica Co-Orbitale: I dati telemetrici verificabili relativi al deterioramento irreversibile dei sensori sulle costellazioni LEO commerciali di telerilevamento e connettività provocato da laser terrestri rimangono di esclusivo dominio industriale della difesa.
Indicatori di Monitoraggio Osservabili (Inneschi Strategici)
Sentenze chiave
- La transizione strutturale verso l'asfissia sistemica impone che le future crisi geopolitiche saranno caratterizzate dall'attivazione immediata e sincronizzata di capacità informatiche preposizionate all'interno delle infrastrutture critiche nazionali delle nazioni avversarie, garantendo che i costi dell'imposizione di recinzioni tecnologiche e finanziarie vengano immediatamente socializzati dalle popolazioni civili delle potenze accerchianti.
- La collisione di quadri giuridici nazionali reciprocamente esclusivi, nello specifico i meccanismi di controllo degli investimenti esteri degli Stati Uniti e la legge anti-sanzioni della Repubblica Popolare Cinese, ha creato un'inevitabile morsa giurisdizionale che impone legalmente il disaccoppiamento strutturale delle entità aziendali multinazionali e distrugge il presupposto fondamentale dell'arbitrato commerciale internazionale.
- Lo strato fisico del sistema operativo globale, composto da cavi sottomarini in fibra ottica e costellazioni di satelliti in orbita terrestre bassa, si è rivelato il punto di strozzatura definitivo e irreversibile della topologia geopolitica moderna, dove azioni cinetiche nella zona grigia e interferenze elettromagnetiche hanno la capacità di paralizzare istantaneamente i meccanismi globali di compensazione finanziaria e accecare le reti di sensori strategici senza oltrepassare la soglia di una guerra convenzionale dichiarata.
Cosa cambierebbe la valutazione?
- Lo sviluppo e l'ampia diffusione di protocolli crittografici resistenti ai computer quantistici e di architetture di comunicazione decentralizzate a rete mesh, che rendono l'interruzione fisica dei cavi sottomarini o il disturbo localizzato delle costellazioni satellitari strategicamente irrilevanti per la continuità delle reti globali di comando e controllo finanziarie e militari.
- Un quadro di trattati multilaterali completo che istituisca zone di porto sicuro giuridicamente vincolanti e internazionalmente applicate per le infrastrutture di telecomunicazione sottomarine e le costellazioni di satelliti in orbita terrestre bassa, unitamente a un solido regime di ispezione, sotto mandato delle Nazioni Unite, in grado di attribuire e sanzionare azioni cinetiche nella zona grigia nei domini marittimo e orbitale.
- Un'inversione di rotta legislativa fondamentale da parte del Congresso degli Stati Uniti e del Congresso Nazionale del Popolo cinese che smantella esplicitamente l'applicazione extraterritoriale dei controlli sulle esportazioni e abroga la legge contro le sanzioni straniere, ripristinando così il primato dell'arbitrato commerciale internazionale e neutralizzando la morsa giurisdizionale che attualmente intrappola le entità aziendali multinazionali.
Registro pubblico aperto
- Le soglie operative precise e le specifiche interpretazioni legali che regolano l'applicazione della legge anti-sanzioni estere della Repubblica Popolare Cinese nei confronti delle principali istituzioni finanziarie multinazionali rimangono non divulgate nei documenti pubblici non classificati, lasciando pericolosamente ambiguo il confine preciso tra il commercio a duplice uso consentito e la conformità sanzionabile per i responsabili della conformità a livello globale.
- L'inventario classificato e l'esatta distribuzione geografica delle capacità informatiche preposizionate e integrate nelle infrastrutture critiche nazionali delle nazioni occidentali da attori statali rivali rimangono fortemente aggregati e oscurati dalle classificazioni di sicurezza nazionale, impedendo agli analisti indipendenti di calcolare con precisione il tempo a disposizione prima che si verifichino interruzioni catastrofiche alle reti idriche ed elettriche municipali.
- L'esatta assegnazione delle posizioni orbitali e le prenotazioni dello spettro di radiofrequenze ottenute dalle mega-costellazioni satellitari sostenute dagli Stati attraverso l'Unione Internazionale delle Telecomunicazioni (ITU) rimangono oggetto di intense pressioni diplomatiche e di opacità procedurali, impedendo una mappatura definitiva dell'effettiva delimitazione fisica dell'ambiente orbitale terrestre bassa.
Coesione dell'alleanza e attrito nella costruzione di catene di approvvigionamento parallele
Principio fondamentale: L'applicazione coordinata della recinzione topologica da parte degli Stati Uniti e dei loro alleati sta generando un attrito strutturale sempre più grave, poiché i costi fiscali, industriali e politici della costruzione di catene di approvvigionamento parallele e ridondanti si scontrano con i divergenti interessi economici e le preferenze normative sovrane delle nazioni alleate, trasformando così le architetture delle alleanze transatlantiche e indo-pacifiche da strumenti di contenimento strategico unificato in arene di continua negoziazione giurisdizionale a bassa intensità, dove il ritmo e la portata della biforcazione delle catene di approvvigionamento sono in ultima analisi determinati dai vincoli di capacità industriale interna piuttosto che dagli imperativi strategici articolati a Washington.
L'attrito transatlantico: giurisdizione extraterritoriale e sovranità economica alleata
La tensione fondamentale all'interno dell'architettura delle alleanze occidentali deriva dalla contraddizione intrinseca tra la dipendenza degli Stati Uniti da meccanismi giurisdizionali extraterritoriali per imporre l'isolamento tecnologico e l'impegno istituzionale dell'Unione Europea a favore della sovranità regolamentare, della competitività industriale e della salvaguardia delle relazioni commerciali con la Repubblica Popolare Cinese, che rimangono cruciali per la produzione manifatturiera e i ricavi delle esportazioni europee. La pubblicazione da parte della Commissione europea della Strategia europea per la sicurezza economica nel giugno 2023 ha rappresentato un tentativo attentamente calibrato di gestire questa contraddizione, adottando il linguaggio della "riduzione del rischio" anziché del "disaccoppiamento", inquadrando esplicitamente l'obiettivo come la riduzione delle dipendenze critiche senza recidere la più ampia interdipendenza economica che sostiene la produzione industriale europea, e al contempo stabilendo l'architettura giuridica per misure di ritorsione contro la coercizione economica unilaterale attraverso il proposto Strumento anti- coercizione . Tuttavia, l'attuazione pratica di questa strategia è stata fortemente complicata dalla portata extraterritoriale dei controlli sulle esportazioni statunitensi, che di fatto obbligano i produttori europei di apparecchiature per semiconduttori, come ASML nei Paesi Bassi e Carl Zeiss SMT in Germania, a ottenere l'approvazione esplicita di Washington prima di fornire assistenza, aggiornamenti o consegne di apparecchiature a entità soggette a restrizioni in Cina, indipendentemente dal fatto che la tecnologia sottostante sia stata sviluppata indipendentemente dalla proprietà intellettuale americana, subordinando così la politica industriale europea alle determinazioni unilaterali di sicurezza nazionale di un governo straniero ( Regolamento sull'esportazione di apparecchiature avanzate per la produzione di semiconduttori - Ministero degli Affari Economici e della Politica Climatica, Regno dei Paesi Bassi - settembre 2023) .
Questa subordinazione giurisdizionale ha generato profonde tensioni politiche all'interno dell'Unione europea, in particolare negli Stati membri la cui produzione industriale dipende fortemente dalla produzione di apparecchiature per semiconduttori, dall'elettronica automobilistica e dalle esportazioni di ottica di precisione verso il mercato cinese, creando una divergenza strutturale di interessi che la Commissione europea deve continuamente mediare attraverso complesse esenzioni normative e disposizioni transitorie. L'adozione da parte del Parlamento europeo dell'European Chips Act nel settembre 2023, che mobilita circa quarantatré miliardi di euro di investimenti pubblici e privati per raddoppiare la quota dell'Unione europea nella produzione globale di semiconduttori, portandola al venti percento entro il 2030, rappresenta la risposta istituzionale a questa vulnerabilità. Tuttavia, i vincoli fiscali e temporali legati alla costruzione di nuovi impianti di produzione in Europa, dove le procedure di autorizzazione, le valutazioni di impatto ambientale e la disponibilità di manodopera creano tempi di costruzione che superano di due o tre anni quelli di progetti equivalenti nell'Asia orientale, limitano in modo sostanziale la velocità con cui l'Unione europea può raggiungere una significativa autonomia nella catena di approvvigionamento. Regolamento (UE) 2023/1781 del Parlamento europeo e del Consiglio che istituisce l'European Chips Act - Parlamento europeo e Consiglio dell'Unione europea - settembre 2023 . Inoltre, l'adozione simultanea da parte dell'Unione europea del Critical Raw Materials Act nel dicembre 2023, che stabilisce parametri vincolanti secondo i quali entro il 2030 non più del 65% del consumo annuo dell'Unione di qualsiasi materia prima strategica può provenire da un singolo paese terzo, si scontra direttamente con la realtà che la Repubblica Popolare Cinese attualmente lavora tra il 60 e il 90% dei minerali critici necessari per la produzione europea nel settore della difesa, per la produzione di veicoli elettrici e per le infrastrutture di energia rinnovabile, mettendo così in luce il divario temporale tra l'ambizione legislativa e la realtà metallurgica (Regolamento (UE) 2024/1252 del Parlamento europeo e del Consiglio che istituisce un quadro per garantire un approvvigionamento sicuro e sostenibile di materie prime critiche - Parlamento europeo e Consiglio dell'Unione europea - aprile 2024) .
Gli Stati Uniti, riconoscendo i limiti dell'extraterritorialità coercitiva, hanno tentato di attenuare gli attriti dell'alleanza attraverso l'impiego di ingenti incentivi fiscali interni, in particolare il CHIPS and Science Act firmato nell'agosto 2022, che stanzia cinquantadue miliardi e settecentomila dollari in sussidi federali diretti e crediti d'imposta per la produzione di semiconduttori, la ricerca e lo sviluppo della forza lavoro, esercitando al contempo pressioni sui governi alleati affinché costruiscano architetture di incentivi parallele che impediscano ai capitali e ai talenti degli alleati di migrare verso il territorio americano ( CHIPS and Science Act del 2022 - Casa Bianca, Ufficio del Segretario Stampa - Agosto 2022) . Questa duplice strategia di sovvenzioni interne combinata con il coordinamento tra alleati ha prodotto una complessa rete di regimi di sovvenzioni sovrapposti e talvolta contraddittori, in cui Stati Uniti, Unione Europea, Giappone e Corea del Sud competono simultaneamente per un bacino limitato di talenti globali nell'ingegneria dei semiconduttori, appaltatori edili specializzati e attrezzature di produzione avanzate, generando così una dinamica a somma zero all'interno della struttura dell'alleanza che minaccia di frammentare la stessa coalizione che Washington cerca di mantenere attraverso l'architettura di recinzione topologica.
L'allineamento indo-pacifico: Giappone, Corea del Sud e Australia come nodi di delimitazione
L'architettura dell'alleanza indo-pacifica funge da spina dorsale operativa fondamentale della strategia di contenimento tecnologico e materiale, fornendo le capacità produttive specializzate, la lavorazione avanzata dei materiali e il posizionamento geografico necessari a sostenere la topologia biforcuta della catena di approvvigionamento; tuttavia, la partecipazione di Giappone, Corea del Sud e Australia è condizionata da distinti calcoli di sicurezza nazionale, strutture industriali e relazioni storiche con la Repubblica Popolare Cinese che generano attriti persistenti all'interno del quadro unificato di contenimento. Il Ministero dell'Economia, del Commercio e dell'Industria (METI) giapponese ha stanziato circa duemila miliardi di yen in sussidi governativi diretti per la costruzione di impianti nazionali di produzione di semiconduttori, in particolare attraverso la partnership strategica con Taiwan Semiconductor Manufacturing Company (TSMC) per la costruzione dello stabilimento JASM nella prefettura di Kumamoto, indirizzando al contempo ulteriori capitali verso il consorzio Rapidus, che mira a raggiungere la produzione di massa nazionale di chip logici sub-nanometrici entro il 2027 attraverso una partnership con IBM e l'istituto di ricerca belga IMEC. Questo rappresenta un tentativo deliberato di ripristinare la sovranità giapponese nel settore dei semiconduttori, perduta nel tempo, senza diventare permanentemente dipendente dalla capacità produttiva americana o taiwanese. Strategia per Rapidus Corporation per la creazione di una catena di fornitura di semiconduttori all'avanguardia — Ministero dell'Economia, del Commercio e dell'Industria (METI), Giappone — Dicembre 2022 . Tuttavia, l'esposizione industriale del Giappone al mercato cinese rimane considerevole, con i produttori giapponesi di apparecchiature per semiconduttori che mantengono vendite significative alle fonderie cinesi, le quali non sono ancora soggette alle soglie di controllo delle esportazioni più restrittive. Ciò crea una tensione persistente tra l'allineamento strategico di Tokyo con gli obiettivi di Washington in materia di compartimentazione e gli interessi commerciali dei leader industriali giapponesi che traggono ingenti profitti dal continuo coinvolgimento nell'ecosistema cinese dei semiconduttori.
La posizione della Corea del Sud all'interno dell'architettura dell'alleanza è particolarmente precaria a causa della schiacciante concentrazione della sua capacità produttiva di semiconduttori nella produzione di chip di memoria dinamica ad accesso casuale (DRAM) e di memoria flash NAND, settori in cui Samsung Electronics e SK Hynix detengono insieme circa il sessanta percento del mercato globale, ma in cui la Repubblica Popolare Cinese rimane sia un consumatore a valle fondamentale sia un concorrente in rapida ascesa che sta perseguendo aggressivamente la produzione nazionale di chip di memoria attraverso entità come YMTC e CXMT. L'emanazione da parte del governo sudcoreano del K-Chips Act nel marzo 2023, che prevede crediti d'imposta ampliati fino al venticinque percento per gli investimenti aziendali in tecnologie strategiche nazionali, tra cui semiconduttori, batterie e intelligenza artificiale, rappresenta il tentativo di Seul di mantenere il proprio vantaggio competitivo pur navigando nel contesto sempre più restrittivo del controllo delle esportazioni imposto da Washington. Tuttavia, la vulnerabilità fondamentale della posizione sudcoreana è messa in luce dal fatto che lo stabilimento di produzione di semiconduttori di Samsung a Xi'an, in Cina, e l'impianto di produzione di DRAM di SK Hynix a Wuxi, in Cina, rappresentano insieme circa il quaranta percento della capacità produttiva totale di ciascuna azienda, rendendo qualsiasi richiesta americana di ritiro completo della produzione alleata dal territorio cinese economicamente catastrofica per l'economia sudcoreana, trainata dalle esportazioni. Tax Restriction Act (K-Chips Act) — Ministero dell'Economia e delle Finanze, Repubblica di Corea — Marzo 2023 . Questa dipendenza strutturale crea un vincolo permanente alla volontà della Corea del Sud di conformarsi pienamente alle strategie di accaparramento americane, poiché i costi economici dell'interruzione dei legami produttivi con la Cina supererebbero i costi politici della non conformità, costringendo Seul a una continua negoziazione con Washington in merito alle disposizioni transitorie, alle esenzioni per la manutenzione delle apparecchiature preesistenti e alla definizione precisa delle soglie tecnologiche soggette a restrizioni.
Il ruolo dell'Australia all'interno dell'architettura dell'alleanza è definito dalla sua posizione di principale fornitore non allineato di minerali critici ed elementi delle terre rare, fornendo le materie prime essenziali necessarie per la base industriale della difesa occidentale e per la transizione verso l'energia verde. Tuttavia, il governo australiano si trova ad affrontare la sfida costante di convertire la propria ricchezza geologica in capacità di lavorazione intermedia prima che i concorrenti cinesi consolidino la loro posizione monopolistica nelle fasi di raffinazione e lega della catena di approvvigionamento. La Strategia australiana per i minerali critici 2023-2030 impegna circa sei miliardi di dollari australiani in finanziamenti diretti e garanzie sui prestiti attraverso il Critical Minerals Facility e il Northern Australia Infrastructure Facility per accelerare lo sviluppo di infrastrutture di lavorazione nazionali per litio, cobalto, terre rare e gallio, posizionando esplicitamente l'Australia come principale fornitore alternativo alla Cina per i produttori alleati di difesa e tecnologia ( Strategia per i minerali critici 2023-2030 - Dipartimento dell'industria, della scienza e delle risorse, governo australiano - giugno 2023) . Tuttavia, si stima che in Australia il divario temporale tra la scoperta di giacimenti minerari e la costruzione di impianti di lavorazione economicamente sostenibili e conformi alle normative ambientali sia compreso tra sette e dodici anni, a causa di rigorose procedure di approvazione ambientale, accordi sull'uso del territorio con le popolazioni indigene e della limitata disponibilità di ingegneri chimici specializzati. Questa limitazione compromette in modo sostanziale l'utilità strategica delle risorse minerarie australiane nell'affrontare le immediate vulnerabilità della catena di approvvigionamento create dai controlli sulle esportazioni cinesi di gallio, germanio e grafite.
Il Sud globale come zona cuscinetto contesa: India, ASEAN e Stati del Golfo
La biforcazione del sistema operativo globale ha trasformato le nazioni del Sud del mondo nella principale zona cuscinetto contesa, dove le grandi potenze competono per assicurarsi l'allineamento diplomatico, l'accesso alle risorse e la delocalizzazione della produzione. Tuttavia, l'azione strategica esercitata da queste nazioni mina sempre più la logica binaria della delimitazione topologica, mantenendo simultaneamente relazioni economiche sia con l'architettura delle alleanze occidentali sia con il blocco sino-russo. L'emergere dell'India come nodo critico nella strategia di diversificazione della catena di approvvigionamento occidentale è dimostrato dal programma di incentivi legati alla produzione (PLI) del governo indiano per la produzione di semiconduttori, che destina circa dieci miliardi di dollari in incentivi fiscali per attrarre investimenti diretti esteri in impianti di fabbricazione, assemblaggio e collaudo, mantenendo al contempo solide relazioni di approvvigionamento per la difesa con la Federazione Russa e resistendo al pieno allineamento con i regimi sanzionatori americani contro Mosca ( Missione India Semiconductor: Incentivi per la produzione di semiconduttori - Ministero dell'Elettronica e dell'Informatica, Governo dell'India - Settembre 2023) . Questa strategia di copertura è ulteriormente esemplificata dalle continue importazioni indiane di petrolio greggio russo, in volumi che hanno raggiunto un picco di circa due milioni di barili al giorno alla fine del 2023, raffinati in India e riesportati come prodotti petroliferi raffinati verso i mercati occidentali, trasformando di fatto l'India in un meccanismo di riciclaggio cruciale che sostiene le entrate da esportazione russe, pur rispettando nominalmente la lettera dei regimi sanzionatori occidentali (Monthly Oil Market Report — International Energy Agency (IEA) — December 2023 ).
L'Associazione delle Nazioni del Sud-est asiatico (ASEAN) occupa una posizione altrettanto controversa all'interno della topologia biforcuta, fungendo contemporaneamente da destinazione per la delocalizzazione della produzione dalla Cina, da hub di transito per il trasbordo di merci soggette a restrizioni e da mercato di consumo critico sia per gli ecosistemi tecnologici occidentali che per quelli cinesi, generando così una complessa rete di dipendenze economiche sovrapposte che resistono alla categorizzazione binaria richiesta dall'architettura di recinzione. Il Quadro economico indo-pacifico (IPEF) degli Stati Uniti, lanciato nel maggio 2022 con quattordici nazioni partecipanti, tra cui sette Stati membri dell'ASEAN, rappresenta il tentativo di Washington di stabilire impegni vincolanti per la resilienza della catena di approvvigionamento e obblighi di trasparenza che integrerebbero la produzione manifatturiera del Sud-est asiatico nel perimetro tecnologico occidentale; tuttavia, l'assenza di disposizioni tradizionali sull'accesso al mercato e di impegni di riduzione tariffaria ha significativamente limitato l'attrattiva del quadro per le economie dipendenti dalle esportazioni che necessitano di un accesso garantito ai mercati di consumo piuttosto che di astratti meccanismi di coordinamento della catena di approvvigionamento ( Dichiarazione congiunta del Quadro economico indo-pacifico per la prosperità - Casa Bianca, Ufficio del Segretario stampa - maggio 2022) . Al contrario, la Repubblica Popolare Cinese ha sfruttato la sua posizione dominante come principale partner commerciale dell'ASEAN e fonte primaria di finanziamento delle infrastrutture attraverso la Belt and Road Initiative per mantenere un'influenza economica che controbilanci le aperture strategiche americane, garantendo che le nazioni del Sud-est asiatico rimangano riluttanti a partecipare a qualsiasi strategia di accerchiamento che le obbligherebbe a interrompere i rapporti commerciali con Pechino.
Gli Stati del Consiglio di Cooperazione del Golfo (CCG), in particolare gli Emirati Arabi Uniti e il Regno dell'Arabia Saudita, sono emersi come nodi cruciali nell'architettura di protezione finanziaria e tecnologica grazie alla loro posizione di importanti investitori sovrani in iniziative occidentali nel settore dei semiconduttori e dell'intelligenza artificiale, al loro controllo su significative riserve energetiche globali e alla loro posizione geografica all'incrocio delle rotte commerciali asiatiche, africane ed europee. Il fondo sovrano degli Emirati Arabi Uniti, Mubadala Investment Company, ha investito ingenti capitali nell'espansione della capacità produttiva di semiconduttori di GlobalFoundries a New York e nel Vermont, perseguendo al contempo lo sviluppo indipendente dell'intelligenza artificiale attraverso il modello linguistico Falcon del Technology Innovation Institute, creando un'ambiguità strategica che complica gli sforzi di Washington per garantire che i capitali degli Stati del Golfo siano indirizzati esclusivamente verso il perimetro tecnologico occidentale (Mubadala Investment Company Annual Review 2023 — Mubadala Investment Company — March 2024) . Questa ambiguità strategica è ulteriormente aggravata dai crescenti rapporti di approvvigionamento per la difesa tra gli stati del Golfo e la Cina, tra cui l'acquisizione di droni armati e lo sviluppo di capacità missilistiche balistiche nazionali con l'assistenza tecnica cinese, il che mina direttamente la garanzia di sicurezza americana che storicamente ha costituito il fondamento dell'allineamento degli stati del Golfo con gli obiettivi strategici occidentali.
Il costo dei licenziamenti: onere fiscale e vincoli di capacità industriale
La costruzione di catene di approvvigionamento parallele nei settori dei semiconduttori, dei minerali critici e delle infrastrutture finanziarie impone un onere fiscale cumulativo che altera radicalmente la traiettoria macroeconomica delle nazioni alleate che perseguono la strategia di "recinto", generando pressioni inflazionistiche, distorsioni del mercato del lavoro e costi opportunità che, in ultima analisi, ricadono sui consumatori e sui contribuenti nazionali anziché sugli stati rivali presi di mira dalla strategia di "recinto". Il capitale pubblico e privato complessivo investito nell'espansione della produzione di semiconduttori negli Stati Uniti, nell'Unione Europea, in Giappone, in Corea del Sud e in Australia supera i trecento miliardi di dollari entro il 2030, eppure la contemporanea domanda di ingegneri specializzati in semiconduttori, appaltatori per la costruzione di camere bianche e apparecchiature di litografia avanzate crea gravi colli di bottiglia dal lato dell'offerta che fanno aumentare il costo marginale di ogni nuovo impianto di produzione di una percentuale stimata tra il trenta e il cinquanta percento rispetto a progetti equivalenti completati nell'era pre-recinto delle catene di approvvigionamento globali integrate (Global Semiconductor Investment Trends — Semiconductor Industry Association (SIA) & Boston Consulting Group — May 2024) . Questa inflazione dei costi non si limita al settore dei semiconduttori, ma si estende alla costruzione di impianti di lavorazione delle terre rare, gigafabbriche di batterie agli ioni di litio e infrastrutture di cloud computing statali, generando collettivamente un impulso inflazionistico strutturale che le banche centrali devono assecondare attraverso tassi di interesse costantemente più elevati, limitando così lo spazio fiscale disponibile per la spesa per la difesa convenzionale, i programmi di welfare e gli investimenti infrastrutturali.
I vincoli di capacità industriale che limitano il ritmo di costruzione di catene di approvvigionamento parallele sono ulteriormente aggravati dalle realtà demografiche delle nazioni alleate, dove l'invecchiamento della popolazione, il calo dei tassi di natalità e la discrepanza strutturale tra le competenze lavorative disponibili e i requisiti tecnici specializzati della produzione avanzata creano persistenti carenze di manodopera che non possono essere risolte solo con incentivi fiscali. L'industria statunitense dei semiconduttori si trova ad affrontare una carenza stimata di sessantasettemila lavoratori entro il 2030, comprendente ingegneri, tecnici e operatori di tutti i livelli di competenza, mentre il Critical Raw Materials Act dell'Unione Europea riconosce che la costruzione di nuovi impianti di estrazione e lavorazione richiederà la formazione di circa quattrocentomila lavoratori aggiuntivi in indagini geologiche, ingegneria chimica e bonifica ambientale nel prossimo decennio, un obiettivo che rimane fondamentalmente incompatibile con gli attuali tassi di iscrizione alla formazione professionale e le politiche sull'immigrazione. Costruire una catena di approvvigionamento resiliente per i chip americani — Semiconductor Industry Association (SIA) — luglio 2023 . Questo vincolo demografico e formativo rappresenta la limitazione strutturale più significativa alla capacità degli alleati di raggiungere una reale autonomia della catena di approvvigionamento entro l'orizzonte di valutazione quinquennale, garantendo che la topologia della recinzione rimarrà parzialmente permeabile e fortemente dipendente dal funzionamento continuo degli impianti produttivi esistenti situati nei territori degli stati rivali, a prescindere dai quadri politici e giuridici concepiti per imporne la separazione.
Investimenti Alleati in Catene di Approvvigionamento Parallele: Impegni Fiscali, Ritardi Temporali e Vincoli Industriali
BLUF (Conclusione Fondamentale Immediata): La spinta strategica delle economie occidentali e alleate (Stati Uniti, Unione Europea, Giappone, Corea del Sud e Australia) volta a erigere una catena di approvvigionamento autarchica e parallela nei semiconduttori avanzati e nella metallurgia dei minerali critici ha mobilitato oltre 300 miliardi di dollari in impegni di capitale pubblico. Tuttavia, la realtà strutturale è caratterizzata da una grave latenza temporale e da pesanti penalità sui costi di capitale (da +30% a +50% per impianto di fabbricazione avanzata). La messa in servizio delle fabbriche richiede dai 5 ai 7 anni in Nord America e in Europa, mentre la lavorazione greenfield dalla miniera alla raffineria in potenze minerarie come l'Australia affronta finestre di approvazione ambientale, normativa e dei diritti fondiari indigeni comprese tra 7 e 12 anni. Aggravato da un deficit verificato di manodopera globale nei semiconduttori superiore a 1.000.000 di tecnici specializzati entro il 2030, il permanere di dipendenze sistemiche dalla domanda di mercato legacy della RPC (fino al 30%–40% di esposizione produttiva per Corea e Giappone) e dai monopoli cinesi nella raffinazione intermedia dei minerali (90%) garantisce una persistente finestra di vulnerabilità strutturale compresa tra 5 e 12 anni.
Stati Uniti: Indice di Dispiegamento Industriale e di Attrito della Catena di Fornitura
Indici comparativi normalizzati (Scala 0–100) per scala fiscale, strozzature di manodopera e ritardi temporaliStati Uniti: Sussidi del CHIPS Act per $52,7 Mld vs Latenza di Costruzione delle Fabbriche e Deficit di Talenti
Vettori di Allocazione dei Capitali
In base al CHIPS and Science Act del 2022, il Dipartimento del Commercio degli Stati Uniti ha stanziato 52,7 miliardi di dollari in sussidi diretti alla produzione, prestiti e garanzie, incentivando oltre 200 miliardi di dollari in coinvestimenti privati da parte di TSMC (Arizona), Intel (Ohio/Oregon), Samsung (Texas) e Micron (New York).
Ostacoli Strutturali e Ritardi
Le tempistiche medie di costruzione delle fabbriche variano da 5 a 7 anni a causa dei controlli ambientali NEPA, delle complesse connessioni alle reti di fornitura locali e delle tabelle di marcia per l'installazione di macchinari specializzati in camere bianche. Inoltre, i progetti nazionali di produzione affrontano una carenza prevista di 67.000 ingegneri e tecnici di camere bianche per semiconduttori entro il 2030.
Penalità da Inflazione dei Costi di Capitale
La rilocalizzazione della produzione comporta un incremento dei costi dal +30% al +50% per fabbrica rispetto ai poli produttivi storici dell'Asia orientale a Taiwan e in Corea del Sud, a causa dei maggiori costi della manodopera edile, del trasporto dei macchinari specializzati e della frammentazione delle filiere chimiche e dei substrati a livello nazionale.
Matrice Primaria delle Prove Verificate: Sussidi degli Alleati, Tempi di Realizzazione ed Esposizione ai Nodi di Strozzatura
Sussidi industriali per legge, piani di costruzione, carenze di manodopera e dipendenze commerciali (verificati a settembre 2026)| Giurisdizione | Quadro Normativo / Strategico di Riferimento | Sussidio / Incentivo Normativo | Finestra Temporale di Messa in Servizio | Deficit di Manodopera (2030) | Esposizione alla Cina / Punto di Strozzatura Residuo |
|---|---|---|---|---|---|
| STATI UNITI | CHIPS and Science Act del 2022 (Legge Pubblica 117-167) | 52,7 Miliardi di USD | 5–7 Anni per Fabbrica | 67.000 Tecnici | Esposizione alla lavorazione mineraria intermedia della RPC (gallio, germanio, grafite). |
| UNIONE EUROPEA | Regolamento UE 2023/1781 (Chips) e 2024/1252 (CRMA) | 43,0 Miliardi di EUR | 5–6 Anni per Sito | 400.000 Lavoratori | Obiettivo di dipendenza da un singolo paese ≤65%; dipendenza attuale dalla RPC pari al 60%–90%. |
| GIAPPONE | Strategia sui Semiconduttori del METI (Kumamoto e Rapidus) | 2,0 Bilioni di JPY ($14 Mld) | 3–5 Anni (Corsia Preferenziale) | 40.000 Ingegneri | I produttori nazionali di SME (Tokyo Electron, Nikon) mantengono un'esposizione delle vendite verso la Cina di circa il 30%. |
| COREA DEL SUD | K-Chips Act (Legge sulla Restrizione della Tassazione Speciale del 2023) | Crediti d'Imposta Fino al 25% | 4–6 Anni (Mega Fabbrica) | 55.000 Lavoratori | Samsung (NAND a Xi'an ~40%) ed SK Hynix (DRAM a Wuxi ~40%) vincolate alle fabbriche nella Cina continentale. |
| AUSTRALIA | Strategia per i Minerali Critici dell'Australia 2023–2030 | 6,0 Miliardi di AUD | 7–12 Anni (Miniere/Impianti) | 30.000 Specialisti | Principale fornitore estrattivo a monte per gli alleati occidentali; priva di raffinazione chimica intermedia interna. |
| TOTALE AGGREGATO ALLEATI | Strategia Industriale Multilaterale Combinata | > 300 Miliardi di USD | Orizzonte 5–12 Anni | > 1.000.000 di Lavoratori | Monopolio cinese del 90% nella raffinazione intermedia di terre rare; inflazione dei costi di capitale da +30% a +50%. |
Scomposizione Strutturale: Ambiti della Frammentazione Geo-Industriale
Attriti operativi, cicli autorizzativi, esposizione commerciale e colli di bottiglia metallurgici tra i blocchi alleatiDinamiche: Gli ingenti impegni di capitale federale ($52,7 Mld) si scontrano con i ritardi autorizzativi NEPA, la carenza di manodopera nelle camere bianche (deficit di 67.000 lavoratori) e l'elevata inflazione edilizia degli impianti (+30% - +50%), posticipando la produzione su larga scala verso il 2027–2029.
Dinamiche: Il Chips Act da €43 Mld e il Critical Raw Materials Act puntano a ridurre la dipendenza da un singolo fornitore a ≤65%. Tuttavia, l'Europa affronta un divario di competenze di 400.000 unità e costi energetici che ostacolano la fusione ad alta intensità energetica e la produzione di silicio avanzato.
Dinamiche: Giappone e Corea del Sud bilanciano la produzione parallela alleata (TSMC Kumamoto, Rapidus sotto i 2nm) con una profonda esposizione economica: ~30% delle vendite giapponesi di SME e ~40% della capacità di memorie sudcoreane rimangono ancorate alla Cina continentale.
Dinamiche: Con il supporto di 6 Mld di AUD in finanziamenti federali, l'Australia funge da fornitore minerario a monte per l'alleanza. Tuttavia, l'iter di 7–12 anni dalla miniera alla lavorazione lascia l'Occidente dipendente dalla raffinazione intermedia cinese per il medio periodo.
Giudizi Strategici Chiave Forensi: Investimenti degli Alleati vs Latenza Temporale
Sei valutazioni analitiche fondamentali sui limiti strutturali della rilocalizzazione geo-industriale alleataImpegni di Capitale vs Latenza di Messa in Servizio
Sebbene gli impegni di capitale pubblico superino i 300 miliardi di dollari, la costruzione di impianti di fabbricazione avanzati per semiconduttori richiede dai 5 ai 7 anni in Occidente. Di conseguenza, le restrizioni commerciali immediate e i controlli sulle esportazioni entrano in vigore ben prima che la capacità sostitutiva interna sia operativa.
Il Deficit di Competenze di 1 Milione di Lavoratori
I programmi industriali alleati affrontano un deficit collettivo di oltre 1.000.000 di tecnici e ingegneri entro il 2030 (67.000 negli USA, 400.000 nell'UE). Senza iniziative incisive di immigrazione STEM e di riqualificazione, i vincoli di capitale umano limiteranno i tassi di utilizzo degli impianti.
Il Divario Metallurgico tra Monte e Raffinazione Intermedia
L'estrazione di materie prime in Australia o in Africa non spezza il monopolio del 90% della Cina nella raffinazione intermedia. Poiché la costruzione di impianti di raffinazione chimica conformi agli standard ambientali richiede dai 7 ai 12 anni, la produzione manifatturiera alleata rimane esposta al rilascio di licenze di esportazione cinesi.
Inflazione del Capex e Penalità Strutturali sui Costi
Replicare le filiere integrate asiatiche in Nord America e in Europa genera una penalità per inflazione dei costi di capitale compresa tra il +30% e il +50% per fabbrica. Senza sussidi operativi continui, gli impianti rilocalizzati affronteranno costi unitari strutturalmente più elevati per il silicio commerciale.
Vincoli da Esposizione nell'Asia Orientale
La Corea del Sud (40% della capacità di memorie in Cina) e il Giappone (30% delle vendite di SME alla Cina) sono vincolati dai legami di mercato esistenti. Recidere del tutto tali collegamenti commerciali comprometterebbe i bilanci delle aziende chiave che sostengono l'espansione produttiva alleata.
La Finestra di Massima Vulnerabilità 2026–2032
Tra il 2026 e il 2032, gli alleati occidentali opereranno in condizioni di massimo attrito sulla catena di fornitura: le dipendenze pregresse dalla Cina persisteranno, mentre i nuovi impianti e le raffinerie nazionali saranno ancora in fase di costruzione, determinando un lungo periodo di vulnerabilità a interruzioni asimmetriche.
Lacune nei Registri Ufficiali Aperti (Limiti Analitici)
- Erogazioni di Coinvestimento Privato: Il rapporto esatto tra il capex privato effettivamente erogato e i coinvestimenti aziendali annunciati rimane commercialmente riservato nei siti produttivi di TSMC, Intel e Samsung.
- Rese Reali della Raffinazione Chimica: La purezza empirica della produzione e la sostenibilità economica dei processi negli impianti pilota di separazione delle terre rare al di fuori della Cina non sono verificate su scala commerciale.
- Durata Classificata delle Scorte di Difesa: Il tasso di consumo effettivo delle scorte di minerali critici all'interno del National Defense Stockpile (NDS) statunitense rimane tutelato da esenzioni di sicurezza nazionale.
- Reindirizzamento dei Macchinari per Wafer Legacy: Il volume di apparecchiature legacy giapponesi e coreane vendute a intermediari terzi prima delle scadenze normative non è completamente tracciato nei dati doganali pubblici.
Indicatori di Monitoraggio Osservabili (Inneschi Strategici)
Sentenze chiave
- L'applicazione coordinata della recinzione topologica sta generando un attrito strutturale sempre più grave all'interno dell'architettura delle alleanze occidentali, poiché la portata extraterritoriale dei controlli sulle esportazioni statunitensi subordina la sovranità in materia di politica industriale delle nazioni alleate a decisioni unilaterali di sicurezza nazionale prese a Washington, creando così una persistente tensione giurisdizionale che l'Unione Europea sta cercando di mediare attraverso lo sviluppo di strumenti normativi autonomi come l'European Chips Act e il Critical Raw Materials Act; tuttavia, i vincoli temporali e finanziari di queste iniziative fanno sì che una reale autonomia europea delle catene di approvvigionamento rimanga al di là dell'orizzonte di valutazione quinquennale.
- L'architettura dell'alleanza indo-pacifica funge da spina dorsale operativa fondamentale della strategia di contenimento, tuttavia la partecipazione di Giappone, Corea del Sud e Australia è fondamentalmente limitata dall'entità dei loro investimenti manifatturieri esistenti in territorio cinese, dalla dipendenza dei ricavi delle loro aziende leader dal continuo impegno con il mercato cinese e dai limiti demografici e formativi che impediscono la rapida espansione della forza lavoro tecnica nazionale necessaria per raggiungere un'effettiva ridondanza della catena di approvvigionamento.
- Le nazioni del Sud del mondo, in particolare l'India, gli stati membri dell'ASEAN e il Consiglio di Cooperazione del Golfo, stanno esercitando una crescente influenza strategica mantenendo simultaneamente relazioni economiche sia con l'architettura delle alleanze occidentali sia con il blocco sino-russo, minando così la logica binaria della delimitazione topologica e trasformandosi in zone cuscinetto contese dove le grandi potenze devono competere per l'allineamento attraverso incentivi economici positivi piuttosto che minacce di sanzioni coercitive.
- L'onere fiscale complessivo derivante dalla costruzione di catene di approvvigionamento parallele nei settori dei semiconduttori, dei minerali critici e delle infrastrutture finanziarie supera i trecento miliardi di dollari entro il 2030, generando un impulso inflazionistico strutturale che limita lo spazio fiscale disponibile per la spesa convenzionale per la difesa e i programmi di welfare, mentre la stima di un deficit globale di circa un milione di lavoratori nel settore dei semiconduttori entro il 2030 rappresenta la limitazione strutturale più significativa alla capacità degli alleati di raggiungere una reale autonomia della catena di approvvigionamento entro l'attuale periodo di valutazione.
Cosa cambierebbe la valutazione?
- Un accordo multilaterale globale e vincolante tra Stati Uniti, Unione Europea, Giappone, Corea del Sud e Australia che stabilisca soglie unificate per il controllo delle esportazioni, quadri normativi armonizzati per i sussidi e programmi condivisi per lo sviluppo della forza lavoro, eliminando così gli attriti giurisdizionali e la competizione a somma zero per talenti e capitali che attualmente frammentano lo sforzo congiunto di costruzione della catena di approvvigionamento.
- Lo sviluppo e la commercializzazione di successo di materiali e processi produttivi alternativi che eliminino la necessità strategica di gallio, germanio, grafite ed elementi delle terre rare lavorati in Cina, come ad esempio la realizzazione di batterie agli ioni di sodio commercialmente valide, di catodi a base di fosfato di ferro e di dispositivi elettronici di potenza privi di nitruro di gallio, invalidando così i principali colli di bottiglia metallurgici che attualmente sono alla base della strategia di segregazione dei materiali della Repubblica Popolare Cinese.
- Un cambiamento fondamentale nell'economia politica interna del Sud del mondo, in cui l'India, gli stati membri dell'ASEAN e gli stati del Consiglio di cooperazione del Golfo abbandonano la loro attuale strategia di copertura multi-vettore e si allineano formalmente con l'architettura delle alleanze occidentali o con il blocco sino-russo, risolvendo così la controversa questione dello status di zona cuscinetto che attualmente consente a queste nazioni di sfruttare la competizione tra le diverse aree protette per ottenere il massimo beneficio economico.
Registro pubblico aperto
- Il volume preciso di apparecchiature per la produzione di semiconduttori e hardware informatico avanzato che continuano a essere forniti a entità soggette a restrizioni nella Repubblica Popolare Cinese attraverso contratti di assistenza preesistenti, clausole di salvaguardia e accordi di transito in paesi terzi rimane oscuro a causa della mancanza di database unificati e accessibili al pubblico per la verifica degli utenti finali, gestiti dal Bureau of Industry and Security degli Stati Uniti e dalle autorità di controllo delle esportazioni a esso collegate.
- Gli accordi bilaterali classificati che regolano le condizioni specifiche in base alle quali le nazioni alleate parteciperanno ai meccanismi americani di controllo degli investimenti esteri e le soglie precise che faranno scattare sanzioni secondarie contro gli istituti finanziari alleati che agevolano le transazioni con entità soggette a restrizioni rimangono non divulgati nei registri pubblici non classificati, lasciando i confini esatti degli obblighi di conformità degli alleati pericolosamente ambigui per i responsabili della conformità aziendale e gli investitori istituzionali.
- Gli effettivi impegni di capitale del settore privato che integrano i programmi di sovvenzione pubblica annunciati per la produzione di semiconduttori, la lavorazione di minerali critici e le infrastrutture di cloud computing statali rimangono soggetti a una notevole incertezza, poiché le decisioni di investimento delle aziende dipendono dalle proiezioni della domanda di mercato, dalla stabilità normativa e dalla disponibilità di talenti tecnici specializzati, fattori che non possono essere previsti con certezza nell'attuale orizzonte di valutazione quinquennale.
Copyright di debugliesintel.com.
È vietata anche la riproduzione parziale dei contenuti senza previa autorizzazione. Tutti i diritti riservati.