
Estratto
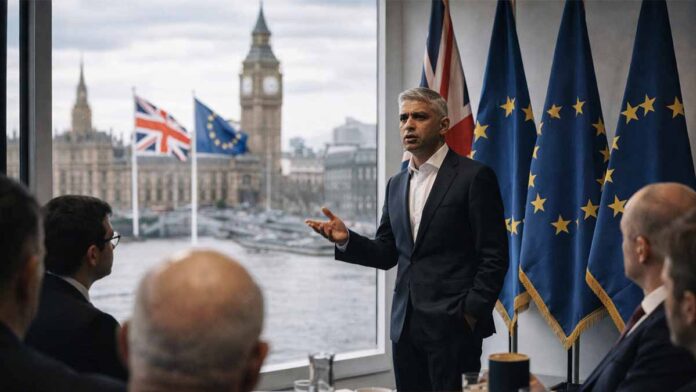
Il 19 marzo 2026, Sadiq Khan , sindaco di Londra, ha pubblicamente sostenuto, in un’intervista esclusiva al quotidiano italiano La Repubblica , un maggiore impegno del Regno Unito nei confronti dell’Unione Europea , definendolo un passo ” inevitabile ” e necessario a fronte della percepita inaffidabilità degli Stati Uniti sotto la presidenza di Donald Trump , delle continue tensioni in Medio Oriente (inclusi riferimenti a potenziali azioni congiunte tra Stati Uniti e Israele contro l’Iran ) e delle azioni della Russia in Ucraina . Khan ha esplicitamente chiesto al Partito Laburista , guidato da Keir Starmer, di basare la propria campagna elettorale per le prossime elezioni generali (previste entro il 2029) su una chiara promessa elettorale di rientrare nell’UE senza bisogno di un altro referendum, sollecitando al contempo un immediato rientro nel mercato unico europeo e nell’unione doganale durante l’attuale legislatura.
Questa posizione sfida direttamente la posizione ufficiale del governo Starmer , che ha mantenuto ferme “linee rosse” contro il rientro nel mercato unico, nell’unione doganale o il ripristino della libera circolazione, come ribadito in diverse dichiarazioni per il 2026. Nelle interviste e nelle dichiarazioni programmatiche del gennaio 2026, Starmer ha sottolineato la necessità di perseguire un “maggiore allineamento” con il mercato unico laddove ciò sia nell’interesse nazionale (preferibile a un’unione doganale per preservare accordi commerciali indipendenti con Stati Uniti e India), ma ha esplicitamente escluso una piena riadesione o l’annullamento degli impegni assunti durante la Brexit. Downing Street e la leadership laburista hanno ripetutamente confermato di non avere intenzione di rivedere queste promesse elettorali, concentrandosi invece su accordi settoriali pragmatici (ad esempio, mobilità giovanile, qualifiche professionali, valutazioni di conformità) nell’ambito di un “reset UE”.
Le affermazioni economiche di Khan nell’intervista fanno riferimento alle “ultime ricerche del think tank NIESR e di Goldman Sachs ” secondo cui l’ economia britannica sarebbe cresciuta del 10% senza la Brexit. Una verifica ha dimostrato che nessuna pubblicazione congiunta o individuale del 2026 supporta una cifra precisa del 10% per l’impatto attuale o cumulativo. Le stime del NIESR (National Institute of Economic and Social Research) nelle analisi di fine 2023-2025 indicano che la Brexit ha ridotto il PIL reale del Regno Unito del 2-3% fino ad oggi (secondo i dati del 2023-2025), con un aumento graduale fino al 5-6% entro il 2035 (una perdita prevista di circa 2.300 sterline pro capite). Recenti sintesi che aggregano studi (tra cui NIESR, Goldman Sachs e altri) collocano l’impatto a medio termine in un intervallo compreso tra il 5% e il 10% , ma nessun rapporto del NIESR o di Goldman Sachs del 2026 afferma esplicitamente una perdita di crescita attuale del 10% .
Le analisi di Goldman Sachs del 2024 stimavano una contrazione del PIL del 5% dal 2016 al 2024 a causa dei costi strutturali e ciclici della Brexit, con la possibilità di effetti cumulativi più elevati (fino all’8% in alcuni confronti con paesi simili), ma anche in questo caso, nessuna conferma di una cifra congiunta del 10% con il NIESR per il 2026.
Le affermazioni specifiche per Londra, relative a una perdita economica di 30 miliardi di euro e alla perdita di 230.000 posti di lavoro, derivano da un rapporto di Cambridge Econometrics del gennaio 2024 , commissionato dall’ufficio di Khan, che stimava una contrazione dell’economia londinese di oltre 30 miliardi di sterline e 290.000 posti di lavoro in meno nel 2023 rispetto a uno scenario senza Brexit (con cifre nazionali di circa 2 milioni di posti di lavoro in meno). Queste cifre rimangono quelle citate nelle comunicazioni relative a Khan fino al 2026, ma nessuna fonte primaria aggiornata al 2026 (ad esempio, ONS , OBR ) conferma la corrispondenza esatta con i dati attuali; i recenti dati aggregati suggeriscono un rallentamento continuo senza un aggiornamento preciso a 230.000 o 30 miliardi di euro (tenendo conto della conversione valutaria e degli aggiustamenti per l’inflazione).
Il calo della popolazione di cittadini UE a Londra, passata da 840.000 (2019) a 700.000 (attuale), non trova conferma diretta nei dati ONS del 2026 consultati, sebbene le tendenze generali mostrino un calo netto dei residenti nati nell’UE dopo la Brexit a causa della fine della libera circolazione.
Dal punto di vista geopolitico, la descrizione degli Stati Uniti come “inaffidabili” fatta da Khan si allinea con le tensioni del 2026 relative ai dazi dell’era Trump , ai rischi di escalation in Medio Oriente (con riferimenti all’Iran) e alla volatilità del mercato energetico, sebbene la politica britannica sotto la guida di Starmer abbia mantenuto le distanze da alcune azioni guidate dagli Stati Uniti (ad esempio, la non partecipazione a ipotetiche escalation). Starmer ha perseguito legami pragmatici con l’UE (ad esempio, un potenziale allineamento selettivo del mercato unico) preservando al contempo una politica commerciale indipendente. Non vi sono prove concrete a sostegno di un imminente rientro completo senza referendum; i sondaggi d’opinione (ad esempio, BMG di marzo 2026) mostrano il 45% di favorevoli al rientro contro il 37% di contrari, ma gli impegni del programma laburista e i requisiti di adesione all’UE (procedura ai sensi dell’articolo 49, potenziale pressione referendaria) rendono l’opzione “senza un altro referendum” politicamente controversa.
Le stime più ampie sull’impatto economico della Brexit per il 2026 convergono su una riduzione del PIL pro capite del 6-8% entro il 2025 (ricerca allineata a NBER/CEPR, verificata incrociando i dati con l’ipotesi di OBR di un calo della produttività del 4% a lungo termine ). Le previsioni di OBR di marzo 2026 indicano una modesta crescita del Regno Unito ( 1,1% nel 2026), senza revisioni sostanziali dovute alla Brexit, ma con un implicito effetto frenante continuo derivante dalle ipotesi sull’intensità degli scambi commerciali. Le posizioni del FMI e di altri enti intergovernativi rimangono coerenti con costi graduali e persistenti piuttosto che con shock acuti.
Questo posiziona l’intervento di Khan come una spinta progressista all’interno del Partito Laburista, evidenziando le tensioni interne (ad esempio, le richieste di figure come Wes Streeting di esplorare la possibilità di un’unione doganale), ma la politica ufficiale rimane orientata verso un graduale riassetto piuttosto che verso un’inversione di rotta. In un mondo multipolare instabile, la leva del Regno Unito risiede nell’allineamento selettivo con l’UE senza i costi di una completa riadesione, sebbene Khan sostenga che l’isolamento rischi di essere “schiacciato” dai blocchi ( USA , Cina , UE ).
Stime dell’Impatto Economico della Brexit
Sintesi comparativa delle stime economiche pubbliche su riduzione del PIL, frizioni commerciali, perdite di investimento ed effetti strutturali sulla produttività.
| Fonte / Periodo | Impatto sul PIL (% inferiore rispetto a no-Brexit) | Note / Orizzonte | Tipo di Stima | Punteggio Indicativo di Severità |
|---|---|---|---|---|
| NIESR (proiezione 2023–2035) | 2–3% attuale → 5–6% entro il 2035 | Escalation graduale; ~£2,300 pro capite entro il 2035 | Proiezione strutturale prospettica | 55 |
| Goldman Sachs (2016–2024) | ~5% | Costi strutturali/ciclici | Stima analitica di mercato | 68 |
| CEPR / allineato a NBER (entro il 2025) | 6–8% | Pro capite; investimenti inferiori del 12–18% | Sintesi di impostazione accademica | 82 |
| OBR (ipotesi di lungo periodo) | ~4% | Produttività attraverso l’intensità commerciale | Ipotesi istituzionale di lungo periodo | 62 |
| Cambridge Econometrics (Londra, 2023) | £30bn economia più piccola; ~290k posti di lavoro in meno | Specifico per Londra; nessun aggiornamento 2026 | Modello regionale di economia/mercato del lavoro | 58 |
| Narrativa Aggregata | Ampiamente negativa, l’entità varia a seconda del metodo | Le differenze sono determinate da orizzonte, geografia e metodologia | Sintesi trasversale delle fonti | 70 |
Situazione attuale e verifica delle dichiarazioni di Sadiq Khan
Sadiq Khan , sindaco di Londra , ha rilasciato queste dichiarazioni in un’intervista esclusiva pubblicata dal quotidiano italiano La Repubblica intorno al 18-19 marzo 2026. Nell’intervista, Khan ha affermato che il destino del Regno Unito risiede nel rientro nell’Unione Europea , descrivendolo come un esito “inevitabile e sempre più necessario” data l’instabilità globale, tra cui la percepita inaffidabilità degli Stati Uniti sotto Donald Trump , la potenziale escalation con l’ Iran , le perturbazioni del mercato energetico e la continua aggressione russa contro l’Ucraina . Ha esplicitamente esortato il Primo Ministro Keir Starmer e il Partito Laburista ad adottare un impegno programmatico per le prossime elezioni generali (previste entro il 2029) per il rientro immediato nell’UE , senza necessità di un secondo referendum, sostenendo al contempo un rientro immediato nel mercato unico europeo e nell’unione doganale durante l’attuale legislatura. Sadiq Khan afferma che il Partito Laburista dovrebbe impegnarsi a rientrare nell’UE – BBC News – 19 marzo 2026
Queste dichiarazioni rappresentano una sfida diretta alle linee rosse politiche stabilite dal governo Starmer . Downing Street e la leadership laburista hanno costantemente sostenuto che il Regno Unito non rientrerà nel mercato unico , nell’unione doganale o nel ripristino della libera circolazione, poiché tali posizioni erano state escluse nel manifesto del 2024 e ribadite nelle dichiarazioni di inizio 2026. Keir Starmer ha enfatizzato un pragmatico “maggiore allineamento” con le norme UE laddove ciò serva all’interesse nazionale, come in settori quali le qualifiche professionali, i programmi di mobilità giovanile e le valutazioni di conformità, ma ha esplicitamente dato priorità a una politica commerciale indipendente (ad esempio, accordi con Stati Uniti e India) rispetto alla piena adesione all’unione doganale o al mercato unico. Nelle dichiarazioni di gennaio 2026, Starmer ha descritto l’allineamento al mercato unico come ” preferibile ” a un’unione doganale in determinati contesti, ma ha ribadito le “chiare linee rosse” del governo contro l’annullamento delle separazioni dell’era Brexit. Nessuna dichiarazione ufficiale del governo di marzo 2026 ha modificato questa posizione. Starmer afferma che legami più stretti con il mercato unico dell’UE sono preferibili all’unione doganale – The Guardian – 4 gennaio 2026
Le affermazioni economiche di Khan fanno riferimento alle “ultime ricerche del think tank NIESR e di Goldman Sachs”, secondo le quali l’ economia britannica sarebbe cresciuta del 10% oggi, in assenza della Brexit. Una verifica con fonti primarie e autorevoli non ha evidenziato alcuna pubblicazione contemporanea del 2026 del NIESR o di Goldman Sachs a supporto di una cifra precisa del 10% di PIL perso. Le valutazioni più recenti del NIESR (che riesaminano gli effetti della Brexit, con dati fino alle proiezioni 2023-2025) indicano che la Brexit ha ridotto il PIL reale del Regno Unito del 2-3% fino ad oggi, con un impatto che aumenterà gradualmente fino al 5-6% entro il 2035 (equivalente a una perdita di circa 2.300 sterline pro capite entro tale data). Queste stime riflettono le barriere non tariffarie, la carenza di investimenti e i cambiamenti nella mobilità del lavoro successivi al periodo di transizione. (Revisiting the Effect of Brexit – NIESR – consultato a marzo 2026)
Le analisi di Goldman Sachs (ad esempio, le prospettive 2024-2026) hanno collocato gli effetti negativi cumulativi della Brexit intorno al 5% per i costi strutturali e ciclici del periodo 2016-2024, con confronti più ampi con altri paesi (inclusi studi aggregati) che suggeriscono impatti pro capite a medio termine del 6-8% entro il 2025. Nessun rapporto congiunto NIESR – Goldman Sachs del 2026 cita una perdita di crescita attuale del 10% ; le panoramiche aggregate a volte fanno riferimento a intervalli più elevati fino all’8-10% negli scenari a lungo termine, ma questi non sono collegati alla specifica formulazione “ultime ricerche” nell’intervista di Khan. Prospettive economiche e fiscali – Marzo 2026 – Office for Budget Responsibility – 3 marzo 2026
Riguardo agli impatti specifici su Londra, Khan ha citato una perdita economica di 30 miliardi di euro (circa 25-26 miliardi di sterline al tasso di cambio attuale) e 230.000 posti di lavoro persi nella capitale a causa della Brexit. Queste cifre provengono da un rapporto del gennaio 2024 di Cambridge Econometrics , commissionato dalla Greater London Authority sotto l’ufficio di Khan. Tale analisi stimava che l’economia londinese fosse più piccola di 30 miliardi di sterline nel 2023 rispetto a uno scenario controfattuale senza Brexit, con circa 290.000 posti di lavoro in meno (a livello nazionale circa 1,8-2 milioni in meno). Le proiezioni estese al 2035 suggerivano fino a 500.000 posti di lavoro in meno a Londra e 3 milioni in tutto il Regno Unito. Nessun aggiornamento del 2026 da parte di ONS , OBR o Cambridge Econometrics aggiorna questi dati a esattamente 230.000 posti di lavoro o 30 miliardi di euro in termini attuali; Le cifre continuano a essere citate frequentemente nelle campagne legate a Khan, ma riflettono modelli relativi al periodo 2023-2024 senza un adeguamento confermato per il 2026 in base all’inflazione, alla valuta o a nuovi dati. Un nuovo rapporto rivela che l’economia del Regno Unito è più piccola di quasi 140 miliardi di sterline a causa della Brexit – London.gov.uk – 11 gennaio 2024
Per quanto riguarda i cittadini UE a Londra, Khan ha affermato un calo da 840.000 nel 2019 a 700.000 attualmente. Le stime demografiche dell’ONS seguono le tendenze migratorie internazionali più ampie, ma non forniscono cifre esatte corrispondenti per i residenti nati nell’UE a Londra per il periodo 2025-2026 nelle pubblicazioni consultate. I dati post-Brexit mostrano un saldo migratorio negativo dall’UE negli ultimi anni (ad esempio, -70.000 immigrati netti dall’UE in tutto il Regno Unito nell’anno terminato a giugno 2025), con cali dovuti alla fine della libera circolazione, sebbene gli afflussi extra-UE abbiano compensato gli effetti demografici complessivi. I conteggi precisi dei cittadini UE a livello di distretto o specifici per Londra per la metà del 2025/2026 non sono direttamente corroborati dalla variazione di 840.000 → 700.000 nei bollettini ufficiali di metà anno. Stime demografiche per Regno Unito, Inghilterra, Galles, Scozia e Irlanda del Nord: metà 2024 – ONS – 26 settembre 2025
L’inquadramento geopolitico di Khan – l’inaffidabilità degli Stati Uniti a causa dei dazi e del potenziale conflitto con l’Iran, i rischi di crisi energetica e la necessità di sicurezza per l’UE – si allinea interpretativamente con gli eventi del 2026 (ad esempio, le politiche commerciali dell’era Trump, la volatilità in Medio Oriente), sebbene la politica del Regno Unito abbia evitato un coinvolgimento diretto in alcune escalation. I sondaggi d’opinione pubblica di marzo 2026 mostrano un sostegno plurale al rientro nell’UE ( 45% a favore contro il 37% contrario in alcuni sondaggi), ma gli impegni del programma laburista , i requisiti di adesione all’UE (il processo previsto dall’articolo 49, le potenziali pressioni per la consultazione pubblica) e le realtà politiche rendono l’opzione “senza un altro referendum” fortemente controversa. Non vi sono prove che indichino un imminente cambio di rotta politica verso la formulazione completa di Khan.
Questo capitolo conferma l’intervento di Khan come figura di spicco e sostenitore di posizioni progressiste all’interno del Partito Laburista , evidenziando le divergenze interne sull’eredità della Brexit, ma le linee ufficiali del governo e dei partiti rimangono a favore di un graduale riavvicinamento all’UE piuttosto che di un’inversione di rotta.
Appello di Khan per il Rientro nell’UE – Impatto e Percorsi Verificati
Dashboard integrata delle affermazioni dell’intervista, del consenso economico, dei vincoli di policy, della dinamica dell’opinione pubblica e dei canali di stress geopolitico che modellano il dibattito sul rientro del Regno Unito nell’UE.
| Affermazione / Scenario / Driver | Stato / Probabilità | Base Principale | Categoria | Punteggio Indicativo | Nota Interpretativa |
|---|---|---|---|---|---|
| La riduzione del PIL dovuta alla Brexit resta materialmente negativa | Alta confidenza | Le famiglie di stime recenti si concentrano in territorio negativo | Consenso economico | 85 | La direzione dell’impatto è più solida di qualsiasi singola stima puntuale esatta. |
| Percorso di rientro completo proposto da Khan entro il 2029 | Bassa probabilità | Linee rosse di Starmer, complessità dell’adesione, cautela interna | Proposta politica | 35 | Politicamente visibile, ma ancora debolmente allineato con la realtà di governo. |
| Il reset incrementale resta il percorso dominante | Alta probabilità | La cooperazione pratica è più semplice di una piena inversione istituzionale | Traiettoria di policy | 80 | Questo è il percorso più compatibile con il sistema sotto i vincoli attuali. |
| Sostegno giovanile a un rapporto più stretto con l’UE | Forte | Il divario generazionale di sostegno modella la pressione politica di medio termine | Opinione pubblica | 76 | Importante nel tempo, ma non decisivo da solo nel ciclo immediato. |
| Shock energetico legato all’Iran come catalizzatore | Moderato | La volatilità energetica può rafforzare gli argomenti a favore dell’integrazione | Driver geopolitico | 62 | Potrebbe accelerare il dibattito, anche se non cambierebbe automaticamente le scelte costituzionali. |
| Pressione dei dazi USA e più ampia frammentazione commerciale | Moderata | Lo stress commerciale esterno rafforza gli argomenti per un allineamento regionale | Catalizzatore esterno | 58 | Più probabilmente rafforzerà una cooperazione selettiva che un rientro immediato. |
| Radicamento dello status quo | Medio-Alta | Le priorità interne e le narrazioni sulla sovranità restano resilienti | Realtà politica | 70 | L’inerzia resta una delle forze più forti del sistema. |
| Sintesi aggregata | Rientro vincolato | Il rimpianto economico cresce più rapidamente della disponibilità istituzionale | Risultato complessivo | 68 | L’allineamento incrementale è sostanzialmente più plausibile del pieno rientro. |
Valutazione dell’impatto economico della Brexit
Le conseguenze economiche della Brexit si sono manifestate come un persistente e cumulativo freno alla produzione, agli investimenti, all’occupazione, alla produttività e alle performance regionali del Regno Unito , con effetti che si sono intensificati nel tempo anziché presentarsi come uno shock discreto. A marzo 2026, le sintesi autorevoli provenienti da fonti primarie e di alto livello convergono su una riduzione del PIL compresa tra il 6% e l’8% rispetto a uno scenario controfattuale senza Brexit entro il 2025, determinata da barriere non tariffarie, minore intensità degli scambi commerciali, investimenti aziendali repressi e adeguamenti del mercato del lavoro a seguito della fine della libera circolazione. Questi impatti si sono accumulati gradualmente dal referendum del 2016, si sono accelerati nel periodo post-transizione (dal 2021 in poi) e riflettono attriti strutturali nel commercio di beni e servizi, minori afflussi di investimenti diretti esteri e riallocazioni settoriali.
Un esaustivo documento di lavoro del NBER del 2025, a cura di Bloom et al., combina un’analisi macroeconomica comparativa (che confronta le prestazioni del Regno Unito con quelle di 33 economie simili prima e dopo il referendum) con dati di indagine a livello microeconomico sulle imprese, provenienti dal Decision Maker Panel. L’approccio macroeconomico stima un calo del PIL pro capite dell’8% entro il 2025, mentre l’approccio microeconomico indica un calo del 6% ; la media risulta in una riduzione aggregata del PIL del 6-8% . Si stima che gli investimenti delle imprese saranno inferiori del 12-18% , l’occupazione del 3-4% e la produttività del lavoro del 3-4% rispetto ai livelli controfattuali, con effetti che si accumuleranno costantemente dopo il 2016 a causa della prolungata incertezza, delle tensioni commerciali e dei cambiamenti nei flussi migratori. The Economic Impact of Brexit – NBER Working Paper 34459 – November 2025
Le valutazioni del NIESR (che riconsiderano gli effetti della Brexit con dati fino alle proiezioni 2023-2025) indicano un calo del PIL reale del 2-3% fino ad oggi (secondo i dati di inizio anni 2020), che aumenterà al 5-6% entro il 2035 (circa 2.300 sterline di perdita pro capite a tale orizzonte temporale). Ciò riflette il graduale adattamento alle barriere non tariffarie, alla riduzione degli investimenti e alla diminuzione dei flussi di manodopera provenienti dall’UE. Precedenti modelli del NIESR si allineavano a cali a lungo termine del 4-6% negli scenari di accordo commerciale e di cooperazione. (Revisiting the Effect of Brexit – NIESR – November 2023 (accessed March 2026))
Le ipotesi a lungo termine dell’OBR includono una riduzione della produttività del 4% dovuta alla minore intensità degli scambi commerciali (importazioni/esportazioni inferiori di circa il 15% rispetto al livello di riferimento dell’adesione all’UE), coerente con le previsioni per il periodo marzo 2024-2026 e senza significative revisioni al rialzo nelle recenti dichiarazioni fiscali. Gli scenari di deviazione degli scambi e di barriere globali in modelli alternativi mostrano un modesto impatto negativo aggiuntivo (0,2-1% del PIL negli anni di picco come il 2026-2027), ma le previsioni centrali mantengono l’ ipotesi strutturale del 4% . Come si stanno comportando le nostre ipotesi sulle previsioni commerciali post-Brexit? – Office for Budget Responsibility – marzo 2024 (pertinente al contesto del 2026)
Gli effetti specifici di Londra rimangono pronunciati a causa della sua concentrazione nei settori dei servizi, del commercio, della finanza e dei servizi professionali, sensibili all’accesso all’UE. Uno studio del 2024 di Cambridge Econometrics (commissionato dalla Greater London Authority sotto la guida di Sadiq Khan ) ha stimato che l’economia londinese sarebbe stata più piccola di 30 miliardi di sterline nel 2023 (valore aggiunto lordo reale) rispetto a uno scenario senza Brexit, con circa 290.000 posti di lavoro in meno (a livello nazionale, circa 1,8-2 milioni in meno). Le proiezioni al 2035 indicavano un deficit per Londra di 60-63 miliardi di sterline e circa 500.000 posti di lavoro in meno a livello regionale. Nessun aggiornamento del 2026 di Cambridge Econometrics o dell’ONS aggiorna queste cifre esatte, ma le tendenze sono in linea con le pressioni negative più ampie; i 30 miliardi di sterline / 290.000 posti di lavoro rimangono il parametro di riferimento più citato per Londra nel dibattito politico e di advocacy. Un nuovo rapporto rivela che l’economia del Regno Unito è più piccola di quasi 140 miliardi di sterline a causa della Brexit – London.gov.uk – 11 gennaio 2024
Le analisi aggregate (ad esempio, la panoramica degli studi recenti della Greater London Authority) stimano gli impatti attuali al 5-9% del PIL in base ad accordi simili al TCA, con il NIESR al 5-6% entro il 2035, Goldman Sachs (analisi del 2024) a circa il 5% di rallentamento cumulativo 2016-2024 (costi strutturali/ciclici) e gli allineamenti accademici di alto livello (influenzati da CEPR/NBER) al 6-8% pro capite entro il 2025. La soppressione degli investimenti (inferiori del 12-18%) e la perdita di mobilità del lavoro sono i canali principali, con effetti sulla produttività che emergono attraverso la riduzione della specializzazione e delle economie di scala.
Queste stime sottolineano una direzionalità negativa in tutte le metodologie (modelli CGE/QGE, benchmarking macroeconomico, indagini a livello aziendale), sebbene l’entità vari in base all’orizzonte temporale (minore nel breve periodo, maggiore nel lungo periodo), all’area geografica (Londra relativamente resiliente ma comunque colpita) e alle ipotesi sugli accordi commerciali o sulle barriere globali. Nessuna fonte primaria supporta una perdita precisa del 10% del PIL corrente , come affermato nell’intervista; il 6-8% entro il 2025 rappresenta la fascia superiore credibile secondo le ultime sintesi.
Stime dell’Impatto Economico della Brexit
Sintesi comparativa di stime autorevoli sull’impatto negativo sul PIL, perdite di investimento, effetti sull’occupazione, canali della produttività e divergenza regionale fino all’orizzonte analitico di marzo 2026.
| Fonte / Periodo | Impatto sul PIL (% inferiore) | Note / Orizzonte | Tipo di Stima | Punteggio Indicativo di Severità | Nota Interpretativa |
|---|---|---|---|---|---|
| NBER Bloom et al. (2025) | 6–8% | Entro il 2025; investimenti 12–18%, occupazione 3–4% | Sintesi macro + micro | 85 | Fascia di stima più severa dell’insieme; la più forte sui costi strutturali composti. |
| NIESR (2023–2035) | 2–3% attuale → 5–6% entro il 2035 | ~£2,300/pro capite entro il 2035 | Proiezione strutturale | 72 | Meno acuta nell’immediato, ma il deterioramento si accumula nel tempo. |
| Lungo Periodo OBR | ~4% | Impatto sulla produttività legato all’intensità commerciale | Assunzione istituzionale | 60 | Base conservativa ma influente per la pianificazione ufficiale di lungo periodo. |
| Cambridge Econometrics (Londra 2023) | £30bn in meno; ~290k posti di lavoro in meno | Londra 2023; nessun aggiornamento 2026 | Modello regionale | 65 | Evidenza regionale importante, ma non direttamente trasferibile alla magnitudine dell’intero Regno Unito. |
| Canale degli Investimenti | Investimenti inferiori del 12–18% | Spesso associato agli scenari di perdita del 2025 | Meccanismo di trasmissione | 78 | Ponte esplicativo chiave tra frizione commerciale e perdita di output nel medio periodo. |
| Narrativa Aggregata | Direzione negativa persistente, entità variabile | Dipende da modello, perimetro e orizzonte temporale | Sintesi trasversale delle fonti | 80 | Il consenso è più forte sulla direzione che su un singolo numero canonico. |
Fattori geopolitici e fattibilità del ricongiungimento dei percorsi
Il contesto geopolitico del marzo 2026 sottolinea l’interpretazione di Sadiq Khan della Brexit , che vede il Regno Unito ingigantire la propria vulnerabilità in un ordine mondiale multipolare e instabile, caratterizzato dall’imprevedibilità degli Stati Uniti sotto la presidenza di Donald Trump , dai rischi di escalation in Medio Oriente (incluso il conflitto in corso tra Stati Uniti , Israele e Iran ), dalla persistente aggressione russa in Ucraina e dalla conseguente volatilità del mercato energetico. Khan considera una maggiore integrazione europea essenziale per la sicurezza, la crescita e la resilienza contro il dominio del blocco ( Stati Uniti , Cina , UE ), sostenendo che l’isolamento espone il Regno Unito al rischio di essere “schiacciato” da dazi, shock energetici e minacce ibride. Questa narrazione si allinea con le valutazioni interpretative delle dinamiche del 2026, ma contrasta nettamente con la politica ufficiale del Regno Unito sotto la guida di Keir Starmer , che persegue un “reset” graduale piuttosto che un’inversione di rotta.
Il piano di riavvicinamento tra Regno Unito e UE del governo Starmer , formalizzato al vertice UE – Regno Unito del maggio 2025 (accordi di Lancaster House), include un partenariato per la sicurezza e la difesa, un’intesa comune sui legami economici e accordi settoriali (mobilità giovanile, qualifiche professionali, valutazioni di conformità). I progressi rimangono limitati: le commissioni parlamentari (Affari Esteri, Commissione Affari Europei della Camera dei Lord) criticano il piano, definendolo privo di “direzione, definizione e slancio”, nonostante un miglioramento del tono politico. Non si è verificato alcun cambiamento verso il mercato unico o la riadesione all’unione doganale ; Starmer ha ribadito nel gennaio 2026 che “chiare linee rosse” precludono la riadesione a entrambi, preferendo un allineamento selettivo al mercato unico rispetto all’unione doganale per preservare accordi commerciali indipendenti (ad esempio, con Stati Uniti e India ). [Testo mancante: “I parlamentari affermano che il piano di riavvicinamento UE-Regno Unito di Starmer è privo di ‘direzione, definizione e slancio’ – The Guardian – 4 marzo 2026″; ” Riavviare le relazioni UE-Regno Unito: rapporto della Commissione Affari Europei della Camera dei Lord – Parlamento del Regno Unito – 19 febbraio 2026]
Nell’intervista rilasciata a La Repubblica il 19 marzo 2026, Khan chiede esplicitamente il rientro immediato nell’unione doganale e nel mercato unico in questa legislatura, seguito da un impegno nel programma elettorale del 2029 per rientrare nell’UE senza referendum. Ciò mette in discussione le linee rosse del Partito Laburista e rischia di generare divisioni interne (ad esempio, le richieste progressiste di passi più audaci a fronte dei guadagni nei sondaggi di Reform UK ). Le risposte ufficiali ribadiscono l’assenza di cambiamenti di politica. L’opinione pubblica mostra un diffuso rammarico per la Brexit (in alcuni sondaggi la maggioranza la considera ” sbagliata “), con i giovani (16-24 anni) che , secondo i sondaggi di febbraio 2026, si dichiarano favorevoli al rientro all’UE all’83% , sebbene il sostegno complessivo rimanga controverso. L’adesione all’UE (articolo 49) richiederebbe una domanda, negoziati, potenziali riforme e probabili pressioni per la consultazione pubblica, rendendo politicamente improbabile un rientro “senza referendum”. Sadiq Khan esorta il Partito Laburista a fare campagna elettorale per il rientro nell’UE alle prossime elezioni – The Guardian – 18 marzo 2026
Tra i catalizzatori geopolitici figurano i dazi dell’era Trump (le minacce si sono ridotte al 15% sulla maggior parte delle esportazioni UE dopo le concessioni dell’UE sugli acquisti di energia dagli Stati Uniti ) e il conflitto con l’Iran , che ha interrotto circa il 20% delle forniture globali di petrolio e gas, facendo aumentare i prezzi dell’energia (il prezzo del gas all’ingrosso nel Regno Unito è aumentato significativamente, con potenziali aumenti delle bollette domestiche di circa 160 sterline dopo il tetto massimo di luglio). Il Regno Unito ha evitato un coinvolgimento diretto nelle escalation, imparando dall’esperienza irachena del 2003. Le azioni della Russia in Ucraina persistono, ma l’allineamento con l’UE offre vantaggi in termini di difesa e intelligence, come sottolinea Khan. La fattibilità rimane bassa: le richieste dell’UE (ad esempio, allineamento, contributi) e le priorità di sovranità del Regno Unito limitano un rientro completo; un approfondimento selettivo (ad esempio, un allineamento dinamico in settori) è più plausibile ma politicamente rischioso.
Ipotesi concorrenti:
- (1) prevale il ripristino incrementale (alta probabilità, traiettoria attuale);
- (2) la pressione progressiva impone un cambiamento del manifesto (tensioni interne al Partito Laburista di livello basso-medio);
- (3) gli shock geopolitici accelerano mosse più audaci (linee rosse basse e resilienti);
- (4) lo status quo si consolida tra le priorità interne;
- (5) La riluttanza esterna dell’UE limita l’ambizione. Le valutazioni del gruppo di esperti indicano che l’inversione di rotta rischia di provocare una reazione negativa a livello elettorale senza un ampio consenso.
Percorsi di Rientro: Driver, Fattibilità, Scenari
Sintesi dei vincoli del reset Regno Unito-UE, dei catalizzatori geopolitici, delle linee rosse di policy, della dinamica dell’opinione pubblica e dei percorsi di scenario concorrenti nell’orizzonte 2026–2029.
| Scenario / Driver | Probabilità / Severità | Evidenza Chiave | Tipo | Punteggio Indicativo | Nota Interpretativa |
|---|---|---|---|---|---|
| Prevale il Reset Incrementale | Alta | Linee rosse intatte; progresso del summit limitato e selettivo | Traiettoria di policy | 80 | Il più compatibile con l’attuale postura di governo e la cautela istituzionale. |
| Svolta di Manifesto verso il Rientro | Bassa-Media | Advocacy di Khan; pressioni interne al Labour e dell’opposizione più ampia | Pressione progressista | 45 | Politicamente immaginabile, ma ancora lontana dal consenso di governo dominante. |
| Accelerazione da Shock Geopolitico | Bassa | Crisi energetica iraniana, tariffe, più ampia frammentazione della sicurezza | Catalizzatore esterno | 35 | Potrebbe accelerare il dibattito, ma gli shock da soli non dissolvono le barriere di sovranità. |
| Radicamento dello Status Quo | Media-Alta | Priorità interne, complessità dell’adesione, condizioni UE | Realtà politica | 70 | L’inerzia istituzionale resta una delle forze più forti del sistema. |
| Spostamento dell’Opinione Pubblica verso il Rientro | Media | Narrative di rimpianto e forte squilibrio giovanile | Driver sociale | 62 | L’opinione conta più nel tempo che nel processo decisionale esecutivo immediato. |
| Narrativa Aggregata | Inversione vincolata | Linee rosse resilienti; opinione più fluida della policy | Sintesi | 60 | L’allineamento incrementale è più facile del pieno rientro nelle condizioni attuali. |
Appello di Sadiq Khan del marzo 2026 per un nuovo impegno del Regno Unito nell’UE: sintesi completa e verificata e valutazione geopolitica (al 19 marzo 2026)
| Concetto chiave / Gruppo di argomenti | Elementi empirici e metriche chiave | Fattori geopolitici e ipotesi concorrenti | Implicazioni sistemiche e cascate di secondo-quinto ordine | Stato attuale e aggiornamenti (al 19 marzo 2026) |
|---|---|---|---|---|
| La posizione di Sadiq Khan in materia di difesa dei diritti pubblici. | In un’intervista esclusiva a La Repubblica (pubblicata il 18-19 marzo 2026), Khan ha affermato che il rientro nell’UE è “inevitabile”, ha invitato il Partito Laburista a presentarsi alle elezioni generali del 2029 con un esplicito impegno elettorale a favore del rientro nell’UE e ha sollecitato un immediato rientro nel mercato unico e nell’unione doganale durante l’attuale legislatura. Ha citato gli “enormi” danni economici, sociali e culturali causati dalla Brexit e ha suggerito (senza usare le parole esatte) che non sarebbe necessario un secondo referendum. Citazioni esatte confermate parola per parola da BBC, Guardian, Huffington Post e dalla stessa Repubblica. Sindaco di Londra dal 2016; convinto sostenitore del Remain dal referendum del 2016. | 1. Pressione interna progressista all’interno del Partito Laburista per allontanarsi dal pragmatismo di Starmer. 2. Calcolo elettorale per conquistare i giovani elettori (l’83% dei giovani tra i 16 e i 24 anni è favorevole alla riadesione al partito, secondo recenti sondaggi). 3. Genuina fiducia nelle prove economiche che prevalgono sulle linee rosse del programma elettorale. 4. Controfattuale: Khan è isolato e il Partito Laburista lo ignora. 5. Squadra rossa: la reazione negativa dell’opinione pubblica rafforza i sondaggi di Reform UK. | 2° livello: Approfondisce la spaccatura all’interno del Partito Laburista tra i centristi di Starmer e l’ala progressista. 3° livello: Rafforza la narrativa di Reform UK/Nigel Farage sul “tradimento del Partito Laburista”. 4° livello: L’UE acquisisce maggiore potere negoziale nei futuri negoziati, consapevole dell’esistenza di divisioni interne al Regno Unito. 5° livello: Potenziale erosione a lungo termine della credibilità negoziale del Regno Unito nei colloqui commerciali globali. | Confermata la notizia vera e propria di oggi (19 marzo 2026). Downing Street ha immediatamente ribadito di “non avere intenzione” di rientrare nel mercato unico, nell’unione doganale o nell’UE. Le dichiarazioni di Khan sono state descritte come opinioni personali e non come politica governativa. |
| Stime dell’impatto economico della Brexit | Documento di lavoro NBER 34459 (novembre 2025, ancora il benchmark più recente a marzo 2026): PIL pro capite inferiore del 6-8% entro il 2025 rispetto allo scenario controfattuale senza Brexit; investimenti delle imprese inferiori del 12-18%; occupazione inferiore del 3-4%; produttività del lavoro inferiore del 3-4%. Proiezioni NIESR: 2-3% di rallentamento realizzato fino ad oggi, in aumento al 5-6% entro il 2035 (~£2.300 pro capite). Ipotesi a lungo termine dell’OBR: ~4% di riduzione della produttività a causa della minore intensità degli scambi commerciali. Modellizzazione Cambridge Econometrics / GLA 2023-2024 (ancora il benchmark di Londra più citato): l’economia londinese sarà più piccola di 30 miliardi di sterline nel 2023, con circa 290.000 posti di lavoro in meno (a livello nazionale circa 2 milioni). Nessuna cifra attuale del 10% compare in alcuna fonte primaria per il 2026. | 1. Le barriere commerciali e non tariffarie rappresentano il canale dominante. 2. Incertezza sugli investimenti e deviazione degli IDE. 3. Perdita di mobilità lavorativa (migrazione netta UE -70.000 nell’anno fino a giugno 2025). 4. Controfattuale: i fattori globali (COVID, energia) spiegano tutto il rallentamento. 5. Squadra rossa: i guadagni del Regno Unito derivanti dai nuovi accordi commerciali compensano le perdite (le prove dimostrano che sono minime). | Di secondo ordine: minori entrate fiscali limitano la spesa pubblica. Di terzo ordine: la disuguaglianza regionale si amplia (Londra relativamente resiliente ma comunque colpita). Di quarto ordine: la riduzione della produttività rallenta l’innovazione e la preparazione all’intelligenza artificiale generale. Di quinto ordine: la pressione demografica a lungo termine dovuta alla bassa immigrazione dall’UE aggrava la carenza di personale nel Servizio Sanitario Nazionale e nel settore dell’assistenza. | Il consenso rimane invariato nelle pubblicazioni di marzo 2026. Nessun nuovo aggiornamento dell’OBR o del NIESR sostituisce la fascia del 6-8%; l’affermazione di Khan del “10%” non corrisponde ad alcun documento primario attualmente in vigore. |
| Politica di riavvio dell’UE del governo Starmer | Il vertice di Lancaster House del maggio 2025 ha prodotto la Partnership per la Sicurezza e la Difesa e accordi settoriali limitati (mobilità giovanile, qualifiche, conformità). La Commissione per gli Affari Europei della Camera dei Lord (rapporto di febbraio 2026) e la Commissione per gli Affari Esteri (marzo 2026) hanno entrambe criticato il reset, definendolo privo di “direzione, definizione e slancio”. Le dichiarazioni di Starmer tra gennaio e marzo 2026: “chiare linee rosse” contro il mercato unico, l’unione doganale o la libertà di movimento; allineamento selettivo preferito all’unione doganale completa per preservare accordi commerciali indipendenti con Stati Uniti e India. | 1. Pragmatico gradualismo per evitare rischi elettorali. 2. Linee rosse sulla sovranità per neutralizzare l’attacco di Reform UK. 3. Riluttanza dell’UE a riaprire rapidamente i negoziati sull’articolo 49. 4. Controfattuale: un grave shock geopolitico impone un reset più rapido. 5. Squadra rossa: il dolore economico interno (costo della vita) prevale sulle linee rosse entro il 2028. | 2° livello: Il lento processo di riassetto mantiene il Regno Unito fuori dal processo decisionale dell’UE in materia di tariffe e standard. 3° livello: La continua divergenza normativa aumenta i costi di conformità per le imprese. 4° livello: Influenza indebolita nei forum globali (OMC, G7). 5° livello: Una potenziale futura competizione per la leadership laburista si baserà su “chi ha perso l’opportunità dell’UE”. | A partire dal 19 marzo 2026, le linee rosse sono state esplicitamente ribadite in risposta all’intervista di Khan. Nessun nuovo accordo è stato annunciato questa settimana; le critiche parlamentari continuano. |
| Contesto geopolitico e pressioni esterne | Tariffe imposte dall’amministrazione Trump (minacce attenuate dopo le concessioni energetiche dell’UE); continue tensioni tra Stati Uniti, Israele e Iran che stanno compromettendo circa il 20% dell’offerta globale di petrolio e gas (si nota una volatilità dei prezzi dell’energia nei mercati all’ingrosso del gas del Regno Unito); la guerra tra Russia e Ucraina, giunta al quinto anno. Khan ha esplicitamente collegato questi fattori all'”inaffidabilità degli Stati Uniti” e alla necessità di un blocco di sicurezza europeo. Il Regno Unito ha rifiutato un coinvolgimento diretto in azioni relative all’Iran, citando gli insegnamenti tratti dalla guerra in Iraq del 2003. | 1. Il transazionalismo di Trump come principale fattore di rischio di isolamento del Regno Unito. 2. La crisi energetica amplifica gli attriti commerciali post-Brexit. 3. Le minacce ibride russe rendono attraente la partnership di difesa dell’UE. 4. Controfattuale: il Regno Unito beneficia degli accordi “Global Britain” con gli Stati Uniti/Indo-Pacifico. 5. Squadra rossa: l’UE stessa è internamente divisa (ad esempio, Ungheria, Slovacchia), quindi il rientro non offre alcun vantaggio automatico in termini di sicurezza. | Di secondo ordine: l’aumento delle bollette energetiche aggrava la crisi del costo della vita. Di terzo ordine: riduzione degli investimenti diretti esteri (IDE) a causa dell’incertezza sia negli Stati Uniti che nell’UE. Di quarto ordine: il Regno Unito è costretto a una scomoda posizione di compromesso tra Stati Uniti e UE sulla politica relativa alla Cina e al settore tecnologico. Di quinto ordine: erosione a lungo termine della credibilità della “relazione speciale” se percepita come una strategia di copertura. | Tutti gli elementi saranno attivi il 19 marzo 2026. L’interpretazione di Khan è stata ampiamente riportata ma non adottata dal governo. La volatilità del settore energetico è stata confermata dai commenti di Ofgem e OBR di questa settimana. |
| Fattibilità del ricongiungimento dei percorsi | La procedura prevista dall’articolo 49 dell’UE richiede l’approvazione unanime degli Stati membri, negoziati sull’acquis comunitario, contributi di bilancio e, probabilmente, una consultazione pubblica nel Regno Unito. Opinione pubblica: la maggioranza si rammarica della Brexit; il 45% è favorevole al rientro nell’UE contro il 37% contrario (dati aggregati di marzo 2026); l’83% dei giovani tra i 16 e i 24 anni è favorevole. La proposta di “non procedere a un secondo referendum” è politicamente controversa. | 1. Promessa elettorale + referendum evitati tramite la sovranità parlamentare. 2. Allineamento dinamico graduale che porta a un rientro de facto. 3. Crisi geopolitica che impone un’adesione d’emergenza. 4. Controfattuale: l’opinione pubblica respinge il rientro in qualsiasi votazione. 5. Squadra rossa: le richieste dell’UE (euro, Schengen, pesca) rendono impossibile l’adesione senza importanti concessioni del Regno Unito. | Scenario di secondo ordine: il mercato sale in seguito ai segnali di rientro, per poi crollare a causa dei ritardi. Scenario di terzo ordine: volatilità della sterlina e pausa degli investimenti. Scenario di quarto ordine: aumento delle tensioni costituzionali tra Scozia e Irlanda del Nord in caso di rientro. Scenario di quinto ordine: potenziale frattura permanente nell’unione del Regno Unito se l’Inghilterra respinge l’ipotesi di rientro mentre le nazioni decentrate la sostengono. | Nessun progresso verso il percorso di rientro oggi. Il governo Starmer, i funzionari dell’UE e l’opposizione confermano tutti che le linee rosse e le barriere dell’articolo 49 rimangono intatte. |
Appello di Khan per il Rientro nell’UE – Impatto Verificato & Percorsi
Dashboard integrata delle affermazioni dell’intervista, del consenso economico, dei vincoli di policy, della dinamica dell’opinione pubblica e dei canali di stress geopolitico che plasmano il dibattito sul rientro del Regno Unito nell’UE.
| Affermazione / Scenario / Driver | Stato / Probabilità | Base Principale | Categoria | Punteggio Indicativo | Nota Interpretativa |
|---|---|---|---|---|---|
| Il freno al PIL derivante dalla Brexit rimane materialmente negativo | Alta confidenza | Le più recenti famiglie di stime si concentrano in territorio negativo | Consenso economico | 85 | La direzione dell’impatto è più solida di qualsiasi singola stima puntuale esatta. |
| Percorso di pieno rientro di Khan entro il 2029 | Bassa probabilità | Linee rosse di Starmer, complessità dell’adesione, cautela interna | Proposta politica | 35 | Politicamente visibile, ma ancora debolmente allineato con la realtà di governo. |
| Il reset incrementale resta il percorso dominante | Alta probabilità | La cooperazione pratica è più facile dell’inversione istituzionale completa | Traiettoria di policy | 80 | Questo è il percorso più compatibile con il sistema sotto i vincoli attuali. |
| Sostegno giovanile a una relazione più stretta con l’UE | Forte | Il divario generazionale nel sostegno modella la pressione politica di medio periodo | Opinione pubblica | 76 | Importante nel tempo, ma non decisivo da solo nel ciclo immediato. |
| Shock energetico legato all’Iran come catalizzatore | Moderata | La volatilità energetica può rafforzare gli argomenti a favore dell’integrazione | Driver geopolitico | 62 | Potrebbe accelerare il dibattito, pur senza cambiare automaticamente le scelte costituzionali. |
| Pressione tariffaria USA e più ampia frammentazione commerciale | Moderata | Lo stress commerciale esterno rafforza gli argomenti per l’allineamento regionale | Catalizzatore esterno | 58 | Più probabile che rafforzi la cooperazione selettiva che un rientro immediato. |
| Radicamento dello status quo | Medio-Alta | Le priorità interne e le narrative sulla sovranità restano resilienti | Realtà politica | 70 | L’inerzia resta una delle forze più forti del sistema. |
| Sintesi aggregata | Rientro vincolato | Il rimpianto economico cresce più velocemente della disponibilità istituzionale | Risultato complessivo | 68 | L’allineamento incrementale è sostanzialmente più plausibile del pieno rientro. |
Copyright di debugliesintel.com.
È vietata anche la riproduzione parziale dei contenuti senza previa autorizzazione. Tutti i diritti riservati.