
תַקצִיר
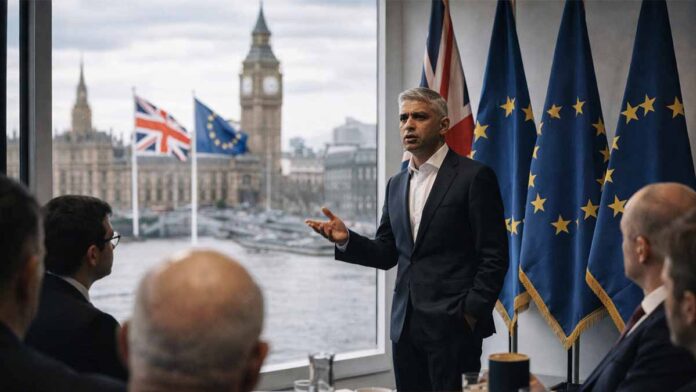
נכון ל-19 במרץ 2026, סאדיק חאן , ראש עיריית לונדון, דגל בפומבי בראיון בלעדי לעיתון האיטלקי לה רפובליקה כי בריטניה תמשיך לחדש את הקשר עם האיחוד האירופי , תוך שהוא מציג זאת כצעד ” בלתי נמנע ” והכרחי על רקע חוסר האמינות הנתפס של ארה”ב תחת דונלד טראמפ , המתיחות המתמשכת במזרח התיכון (כולל התייחסויות לפעולות פוטנציאליות בין ארה”ב לישראל נגד איראן ) ופעולות רוסיה באוקראינה . חאן קרא במפורש למפלגת הלייבור תחת קיר סטארמר לנהל קמפיין בבחירות הכלליות הבאות (הצפויות עד 2029) על סמך הבטחה ברורה במניפסט להצטרף מחדש לאיחוד האירופי ללא צורך במשאל עם נוסף, תוך שהוא קורא לכניסה מחודשת מיידית לשוק האירופי המשותף ולאיחוד המכס במהלך הקדנציה הפרלמנטרית הנוכחית.
עמדה זו מאתגרת ישירות את העמדה הרשמית של ממשלת סטארמר , אשר שמרה על “קווים אדומים” נחרצים נגד הצטרפות מחדש לשוק היחיד, לאיחוד המכס או לשיקום חופש התנועה, כפי שחוזר על עצמו בהצהרות מרובות משנת 2026. בראיונות ובניסוחי מדיניות בינואר 2026, הדגיש סטארמר את החתירה ל”התיישרות הדוקה יותר” עם השוק היחיד היכן שזה באינטרס הלאומי (עדיף על פני איחוד מכס כדי לשמר הסכמי סחר עצמאיים עם ארה”ב והודו), אך שלל במפורש הצטרפות מחדש מלאה או ביטול התחייבויות מתקופת הברקזיט. דאונינג סטריט והנהגת הלייבור אישרו שוב ושוב שאין להם תוכניות לבחון מחדש את הבטחות המניפסט הללו, והתמקדו במקום זאת בהסכמים מגזריים פרגמטיים (למשל, ניידות צעירים, כישורים מקצועיים, הערכות התאמה) כחלק מ”איפוס מחדש של האיחוד האירופי”.
הטענות הכלכליות של חאן בראיון מתייחסות ל”מחקר האחרון של מכון המחקר NIESR וגולדמן זאקס ” הטוענים כי הכלכלה הבריטית הייתה צומחת ב -10 אחוזים ללא ברקזיט. אימות מראה כי אין פרסום משותף או אינדיבידואלי כזה בשנת 2026 התומך בנתון מדויק של 10% להשפעה הנוכחית או המצטברת. הערכות של המכון הלאומי למחקר כלכלי וחברתי ( NIESR ) בסוף 2023-2025 וניתוחים מצביעים על כך שהברקזיט הפחית את התמ”ג הריאלי של בריטניה ב- 2-3% עד כה (נכון לנתוני 2023-2025), והסלים בהדרגה ל- 5-6% עד 2035 (הפסד של כ-2,300 ליש”ט לנפש צפוי). סקירות אחרונות המאגדות מחקרים (כולל NIESR, גולדמן זאקס ואחרים) מציבות את הטווח על השפעות בטווח הבינוני של 5-10% , אך אף דו”ח של NIESR או גולדמן זאקס משנת 2026 אינו מציין במפורש ויתור על 10% צמיחה נוכחית.
ניתוחים של גולדמן זאקס משנת 2024 העריכו גרירה של 5% בתמ”ג בין השנים 2016–2024 עקב עלויות מבניות ומחזוריות של הברקזיט, עם פוטנציאל להשפעות מצטברות גבוהות יותר (עד 8% בהשוואות עמיתים מסוימות), אך שוב, אין אישור לנתון משותף של 10% עם NIESR בשנת 2026.
טענות ספציפיות ללונדון על הפסד כלכלי של 30 מיליארד אירו ו -230,000 מקומות עבודה שאבדו עקבותיהן של דו”ח קיימברידג’ אקונומטריקס מינואר 2024 שהוזמן על ידי משרדו של חאן, המעריך כי כלכלת לונדון התכווצה ביותר מ -30 מיליארד ליש”ט ו -290,000 מקומות עבודה פחות בשנת 2023 בהשוואה לתרחיש ללא ברקזיט (עם נתונים ארציים של כ -2 מיליון מקומות עבודה פחות). אלו נותרו הנתונים המצוטטים בתקשורת הקשורה לחאן בשנת 2026, אך אף מקור ראשוני מעודכן לשנת 2026 (למשל, ONS , OBR ) לא מאשר את המספרים התואמים המדויקים; נתונים מצטברים אחרונים מצביעים על גרירה מתמשכת ללא רענון מדויק ל -230,000 או 30 מיליארד אירו (תוך התחשבות בהמרת מטבע והתאמות אינפלציה).
ירידה של אוכלוסיית אזרחי האיחוד האירופי בלונדון מ -840,000 (2019) ל -700,000 (הווה) ללא אישור ישיר של ONS משנת 2026 בפרסומים שחיפשו, אם כי מגמות רחבות יותר מראות ירידה נטו בתושבים ילידי האיחוד האירופי לאחר הברקזיט עקב סיום התנועה החופשית.
מבחינה גיאופוליטית, הגדרתו של חאן את ארה”ב כ”לא אמינה” תואמת את המתיחות של 2026 סביב מכסים מתקופת טראמפ , סיכוני הסלמה במזרח התיכון (התייחסויות לאיראן) ותנודתיות בשוק האנרגיה, אם כי מדיניות בריטניה תחת סטארמר שמרה על מרחק מפעולות מסוימות בהובלת ארה”ב (למשל, אי השתתפות בהסלמות היפותטיות). סטארמר קידמה קשרים פרגמטיים עם האיחוד האירופי (למשל, יישור סלקטיבי פוטנציאלי לשוק יחיד) תוך שמירה על מדיניות סחר עצמאית. אין ראיות ראשוניות התומכות בהצטרפות מלאה קרובה ללא משאל עם; סקרי דעת קהל (למשל, BMG מרץ 2026) מראים תמיכה של 45% בהצטרפות לעומת 37% מתנגדים, אך התחייבויות מניפסט הלייבור ודרישות ההצטרפות לאיחוד האירופי (תהליך סעיף 49, לחץ פוטנציאלי על פי משאל עם) הופכות את “ללא משאל עם נוסף” למחלוקת פוליטית.
הערכות רחבות יותר לגבי הנזק הכלכלי של הברקזיט לשנת 2026 מתכנסות להפחתה של 6-8% בתמ”ג לנפש עד 2025 (מחקר המותאם ל-NBER/CEPR, המאומת באופן צולב עם הנחת הפגיעה ארוכת הטווח של 4% בפריון של OBR). תחזית OBR למרץ 2026 צופה צמיחה צנועה בבריטניה ( 1.1% בשנת 2026), ללא תיקון משמעותי בברקזיט אך גרירה מתמשכת מרומזת באמצעות הנחות על עוצמת הסחר. השקפות קרן המטבע הבינלאומית ודעות בין-ממשלתיות אחרות נותרות עקביות עם עלויות הדרגתיות ומתמשכות ולא זעזועים חריפים.
דבר זה מציב את התערבותו של חאן כדחיפה פרוגרסיבית בתוך מפלגת הלייבור, תוך הדגשת מתחים פנימיים (למשל, קריאות מצד דמויות כמו ווס סטריטינג לבחינת איחוד מכסים), אך המדיניות הרשמית נותרה איפוס הדרגתי על פני היפוך. בעולם רב-קוטבי לא יציב, המנוף של בריטניה טמון בהתייצבות סלקטיבית לאיחוד האירופי ללא עלויות הצטרפות מלאות, אם כי חאן טוען כי בידוד עלול “להימחץ” על ידי גושים ( ארה”ב , סין , האיחוד האירופי ).
Brexit Economic Impact Estimates
Comparative synthesis of public economic estimates on GDP drag, trade frictions, investment losses, and structural productivity effects.
| Source / Period | GDP Impact (% lower than no-Brexit) | Notes / Horizon | Type of Estimate | Indicative Severity Score |
|---|---|---|---|---|
| NIESR (2023–2035 projection) | 2–3% current → 5–6% by 2035 | Gradual escalation; ~£2,300/capita by 2035 | Forward structural projection | 55 |
| Goldman Sachs (2016–2024) | ~5% | Structural/cyclical costs | Market-analytical estimate | 68 |
| CEPR / NBER-aligned (by 2025) | 6–8% | Per capita; investment 12–18% lower | Academic-aligned synthesis | 82 |
| OBR (long-run assumption) | ~4% | Productivity via trade intensity | Institutional long-run assumption | 62 |
| Cambridge Econometrics (London, 2023) | £30bn smaller economy; ~290k fewer jobs | London-specific; no 2026 update | Regional labor-market/economy model | 58 |
| Aggregate Narrative | Broadly negative, magnitude varies by method | Differences driven by horizon, geography, and methodology | Cross-source synthesis | 70 |
סטטוס נוכחי ואימות הצהרותיו של סאדיק חאן
סאדיק חאן , ראש עיריית לונדון , נשא את דבריו בראיון בלעדי שפורסם בעיתון האיטלקי לה רפובליקה בסביבות ה-18-19 במרץ 2026. בראיון, טען חאן כי גורלה של בריטניה טמון בהצטרפות מחדש לאיחוד האירופי , ותיאר זאת כתוצאה “בלתי נמנעת והכרחית יותר ויותר” לאור חוסר היציבות העולמי, כולל חוסר האמינות הנתפס של ארצות הברית תחת דונלד טראמפ , הסלמה אפשרית הקשורה לאיראן , שיבושים בשוק האנרגיה והתוקפנות הרוסית המתמשכת נגד אוקראינה . הוא קרא במפורש לראש הממשלה קיר סטארמר ולמפלגת הלייבור לאמץ התחייבות במניפסט לקראת הבחירות הכלליות הבאות (הצפויות עד 2029) להצטרפות מחדש לאיחוד האירופי באופן מיידי, ללא צורך במשאל עם שני, תוך שהוא תומך בכניסה מיידית לשוק האירופי היחיד ולאיחוד המכס במהלך הקדנציה הפרלמנטרית הנוכחית. סאדיק חאן אומר כי על הלייבור להתחייב להצטרף מחדש לאיחוד האירופי – חדשות BBC – 19 במרץ 2026
הערות אלה מהוות אתגר ישיר לקווי המדיניות האדומים שנקבעו על ידי ממשלת סטארמר . דאונינג סטריט והנהגת הלייבור טענו בעקביות כי בריטניה לא תצטרף מחדש לשוק היחיד , לאיחוד המכס ולא תחזיר את חופש התנועה, שכן עמדות אלה נפסלו במניפסט של 2024 וחזרו על עצמן בהצהרות בתחילת 2026. קיר סטארמר הדגיש “התאמה הדוקה יותר” פרגמטית לחוקי האיחוד האירופי במקרים בהם היא משרתת את האינטרס הלאומי – כמו במגזרים כמו הסמכות מקצועיות, תוכניות ניידות לנוער והערכות התאמה – אך נתן עדיפות במפורש למדיניות סחר עצמאית (למשל, עסקאות עם ארה”ב, הודו) על פני איחוד מכס מלא או הצטרפות מחדש לשוק היחיד. בדברי ינואר 2026, סטארמר תיאר את ההתאמה לשוק היחיד כ”עדיפה “ על פני איחוד מכס בהקשרים מסוימים, אך אישרר מחדש את “הקווים האדומים הברורים” של הממשלה נגד ביטול ההפרדות מתקופת הברקזיט. אף הצהרה רשמית של הממשלה במרץ 2026 לא שינתה עמדה זו. סטארמר אומר שקשרים הדוקים יותר עם השוק היחיד של האיחוד האירופי עדיפים על איחוד מכס – הגרדיאן – 4 בינואר 2026
טענותיו הכלכליות של חאן מתייחסות ל”מחקר העדכני ביותר של מכון המחקר NIESR וגולדמן זאקס” הטוענים כי הכלכלה הבריטית הייתה צומחת ב -10% כיום ללא הברקזיט. אימות מול מקורות ראשוניים ומוסמכים מראה כי אין פרסום מקביל משנת 2026 של NIESR או גולדמן זאקס התומך בנתון מדויק של 10% מהתמ”ג הנוכחי. ההערכות האחרונות של NIESR (בחינה מחודשת של השפעות הברקזיט, עם נתונים עד לתחזיות 2023-2025) מצביעות על כך שהברקזיט הפחית את התמ”ג הריאלי של בריטניה ב- 2-3% עד כה, כאשר ההשפעה הולכת וגדלה בהדרגה ל- 5-6% עד 2035 (שווה ערך להפסד של כ-2,300 ליש”ט לנפש עד אופק זה). הערכות אלה משקפות מחסומים שאינם מכסיים, גירעונות השקעות ושינויים בניידות העבודה לאחר תקופת המעבר. בחינה מחודשת של השפעת הברקזיט – NIESR – גישה מרץ 2026
ניתוחים של גולדמן זאקס (למשל, תחזיות 2024–2026) הציבו את הגררות המצטברות הקשורות לברקזיט בטווח של 5% עבור עלויות מבניות ומחזוריות לשנים 2016–2024, כאשר השוואות עמיתים רחבות יותר (כולל מחקרים מצטברים) מצביעות על השפעות לנפש בטווח הבינוני של 6–8% עד 2025. אף דו”ח משותף של NIESR וגולדמן זאקס משנת 2026 לא מצטט אובדן צמיחה נוכחית של 10% ; סקירות מצטברות מתייחסות מדי פעם לטווחים גבוהים יותר של עד 8–10% בתרחישים ארוכי טווח, אך אלה אינן קשורות לניסוח הספציפי של “המחקר העדכני” בראיון של חאן. תחזית כלכלית ופיסקלית – מרץ 2026 – משרד האחריות התקציבית – 3 במרץ, 2026
בנוגע להשפעות הספציפיות ללונדון, חאן ציין הפסד כלכלי של 30 מיליארד אירו (כ-25-26 מיליארד ליש”ט בשיעורים הנוכחיים) ואובדן 230,000 משרות בבירה עקב הברקזיט. נתונים אלה מקורם בדו”ח מינואר 2024 של Cambridge Econometrics , שהוזמן על ידי רשות לונדון רבתי תחת משרדו של חאן. ניתוח זה העריך כי כלכלת לונדון הייתה קטנה ב-30 מיליארד ליש”ט בשנת 2023 מאשר במצב נגדי ללא ברקזיט, עם כ -290,000 משרות פחות (באופן ארצי כ- 1.8-2 מיליון פחות). תחזיות שהורחבו עד 2035 הציעו עד 500,000 משרות פחות בלונדון ו -3 מיליון פחות ברחבי בריטניה. אף פרסום ראשוני מעודכן לשנת 2026 של ONS , OBR או Cambridge Econometrics לא מרענן את הנתונים הללו ל -230,000 משרות בדיוק או 30 מיליארד אירו במונחים נוכחיים; המספרים עדיין מצוטטים לעתים קרובות בפעילות הסברה הקשורה לחאן, אך משקפים מודלים של 2023–2024 ללא התאמה מאושרת לשנת 2026 לאינפלציה, מטבע או נתונים חדשים. דו”ח חדש מגלה שכלכלת בריטניה קטנה בכמעט 140 מיליארד ליש”ט בגלל הברקזיט – London.gov.uk – 11 בינואר 2024
בנוגע לאזרחי האיחוד האירופי בלונדון, חאן ציין ירידה מ -840,000 בשנת 2019 ל -700,000 כיום. אומדני האוכלוסייה של ONS עוקבים אחר מגמות הגירה בינלאומיות רחבות יותר, אך אינם מספקים נתונים תואמים מדויקים עבור תושבים ילידי האיחוד האירופי בלונדון לשנים 2025–2026 בפרסומים שנבדקו. נתונים לאחר הברקזיט מראים הגירה שלילית נטו לאיחוד האירופי בשנים האחרונות (למשל, הגירה נטו של -70,000 לאיחוד האירופי ברחבי בריטניה בשנה שהסתיימה ביוני 2025), עם ירידות הנובעות מסיום התנועה החופשית, אם כי זרימת אזרחים שאינם מהאיחוד האירופי קיזזה את ההשפעות הכוללות על האוכלוסייה. ספירות מדויקות של אזרחי האיחוד האירופי ברמת הרובע או ספציפיות ללונדון לאמצע 2025/2026 אינן מאומתות ישירות ב -840,000 → 700,000 בעלוני אמצע השנה הרשמיים. אומדני אוכלוסייה עבור בריטניה, אנגליה, ויילס, סקוטלנד וצפון אירלנד: אמצע 2024 – ONS – 26 בספטמבר 2025
המסגור הגיאופוליטי של חאן – חוסר האמינות של ארה”ב באמצעות מכסים וסכסוך פוטנציאלי באיראן, סיכוני משבר אנרגיה והצורך בביטחון האיחוד האירופי – תואם מבחינה פרשנית את אירועי 2026 (למשל, מדיניות הסחר של עידן טראמפ, תנודתיות במזרח התיכון), אם כי מדיניות בריטניה נמנעה מהסתבכות ישירה בהסלמות מסוימות. סקרי דעת קהל במרץ 2026 מראים תמיכה מרובה בהצטרפות מחדש ( 45% בעד לעומת 37% מתנגדים בחלק מהסקרים), אך התחייבויות המניפסט של הלייבור , דרישות ההצטרפות לאיחוד האירופי (תהליך סעיף 49, לחצים פוטנציאליים להתייעצות ציבורית) ומציאות פוליטית הופכים את “ללא משאל עם נוסף” למחלוקת רבה. אין ראיות המצביעות על שינוי מדיניות קרוב לכיוון המרשם המלא של חאן.
פרק זה מאשר את התערבותו של חאן כעמדה מתקדמת ובולטת בתוך מפלגת הלייבור , תוך הדגשת חילוקי דעות פנימיים בנוגע למורשת הברקזיט, אך קווי הממשלה והמפלגה הרשמיים נותרו איפוס הדרגתי של האיחוד האירופי ולא היפוך.
Khan EU Rejoin Call – Verified Impact & Pathways
Integrated dashboard of interview claims, economic consensus, policy constraints, public-opinion momentum, and geopolitical stress channels shaping the UK–EU rejoin debate.
| Claim / Scenario / Driver | Status / Probability | Key Basis | Category | Indicative Score | Interpretive Note |
|---|---|---|---|---|---|
| GDP drag from Brexit remains materially negative | High confidence | Recent estimate families cluster in negative territory | Economic consensus | 85 | The direction of impact is stronger than any single exact point estimate. |
| Khan full-rejoin pathway by 2029 | Low probability | Starmer red lines, accession complexity, domestic caution | Political proposal | 35 | Politically visible, but still weakly aligned with governing reality. |
| Incremental reset remains dominant path | High probability | Practical cooperation easier than full institutional reversal | Policy trajectory | 80 | This is the most system-compatible route under current constraints. |
| Youth support for closer EU relationship | Strong | Generational support gap shapes medium-term political pressure | Public opinion | 76 | Important over time, but not decisive on its own in the immediate cycle. |
| Iran-related energy shock as catalyst | Moderate | Energy volatility can sharpen integration arguments | Geopolitical driver | 62 | Could accelerate debate, though not automatically change constitutional choices. |
| US tariff pressure and wider trade fragmentation | Moderate | External trade stress strengthens arguments for regional alignment | External catalyst | 58 | More likely to reinforce selective cooperation than immediate re-entry. |
| Status quo entrenchment | Medium-High | Domestic priorities and sovereignty narratives remain resilient | Political reality | 70 | Inertia remains one of the strongest forces in the system. |
| Aggregate synthesis | Rejoin constrained | Economic regret rises faster than institutional willingness | Overall finding | 68 | Incremental alignment is substantially more plausible than full rejoin. |
הערכת ההשפעה הכלכלית של הברקזיט
ההשלכות הכלכליות של הברקזיט התבטאו כפגיעה מצטברת ומתמשכת בתפוקה, בהשקעות, בתעסוקה, בפריון ובביצועים האזוריים של בריטניה , כאשר ההשפעות מתעצמות עם הזמן במקום להופיע כהלם בודד. נכון למרץ 2026, סינתזות סמכותיות ממקורות ראשוניים ובעלי סמכות גבוהה מתכנסות לירידה בתמ”ג בטווח של 6-8% יחסית למצב נגדי ללא ברקזיט עד 2025, המונעת על ידי מחסומים שאינם מכסיים, ירידה בעוצמת הסחר, דיכוי השקעות עסקיות והתאמות בשוק העבודה לאחר סיום התנועה החופשית. השפעות אלו הצטברו בהדרגה מאז משאל העם ב-2016, הואצו לאחר תקופת המעבר (2021 ואילך), ומשקפות חיכוכים מבניים בסחר בסחורות ובשירותים, זרימה נמוכה יותר של השקעות זרות ישירות והקצאות מחדש מגזריות.
נייר עבודה מקיף של NBER לשנת 2025 מאת בלום ועמיתיו משלב ניתוח מאקרו-השוואתי (השוואת ביצועי בריטניה מול 33 כלכלות דומות לפני ואחרי משאל העם) עם נתוני סקר חברות ברמת המיקרו מפאנל מקבלי ההחלטות. גישת המאקרו מעריכה גירעון של 8% בתוצר לנפש עד 2025, בעוד שגישת המיקרו מניבה 6% ; הממוצע מניב הפחתה מצטברת של 6-8% בתוצר . ההשקעות העסקיות מוערכות ב -12-18% נמוכות יותר, התעסוקה נמוכה יותר ב-3-4% ופריון העבודה נמוך יותר ב-3-4% מרמות הניגוד, כאשר ההשפעות מצטברות בהתמדה לאחר 2016 עקב אי ודאות ממושכת, חיכוכים בסחר ושינויים בהגירה. ההשפעה הכלכלית של הברקזיט – נייר עבודה 34459 של NBER – נובמבר 2025
הערכות NIESR (בחינה מחודשת של השפעות הברקזיט עם נתונים דרך תחזיות 2023-2025) מצביעות על ירידה של 2-3% בתוצר המקומי הגולמי הריאלי עד כה (נכון למימושים של תחילת שנות ה-2020), עלייה של 5-6% עד 2035 (הפסד של כ-2,300 ליש”ט לנפש באופק זה). זה משקף הסתגלות הדרגתית למחסומים שאינם מכסיים, גירעונות השקעות וזרימת עבודה מופחתת לאיחוד האירופי. מודלים קודמים של NIESR התיישרו עם פגיעות ארוכות טווח של 4-6% במסגרת תרחישי הסכמי סחר ושיתוף פעולה. בחינה מחודשת של השפעת הברקזיט – NIESR – נובמבר 2023 (גישה מרץ 2026)
הנחות ארוכות טווח של OBR משלבות הפחתה של 4% בפריון באמצעות הפחתה בעוצמת הסחר (יבוא/יצוא נמוכים בכ-15% מקו הבסיס של החברות באיחוד האירופי), עקביות בתחזיות מרץ 2024-2026 ללא עדכון משמעותי כלפי מעלה בדוחות הפיסקליים האחרונים. תרחישי הסחת סחר ומחסומים גלובליים במודלים אלטרנטיביים מראים גרירות נוספות צנועות (0.2-1% מהתמ”ג בשנות שיא כמו 2026-27), אך תחזיות מרכזיות שומרות על ההנחה המבנית של 4% . כיצד מתפקדות הנחות תחזית הסחר שלנו בנוגע לברקזיט? – משרד האחריות התקציבית – מרץ 2024 (רלוונטי להקשר של 2026).
ההשפעות הספציפיות ללונדון נותרות בולטות עקב ריכוזה במגזרים של שירותים, פיננסים ומקצועות הרגישים לגישה לאיחוד האירופי. מחקר של קיימברידג’ אקונומטריקס משנת 2024 (שהוזמן על ידי רשות לונדון רבתי תחת סאדיק חאן ) העריך כי כלכלת לונדון קטנה בכ-30 מיליארד ליש”ט בשנת 2023 (GVA אמיתי) לעומת אי-ברקזיט, עם כ -290,000 פחות משרות (סה”כ ארצי כ- 1.8-2 מיליון פחות). תחזיות לשנת 2035 הצביעו על גירעון של 60-63 מיליארד ליש”ט בלונדון וכ -500,000 פחות משרות באזור. אין עדכון לשנת 2026 של קיימברידג’ אקונומטריקס או ONS שמרענן את הנתונים המדויקים הללו, אך המגמות תואמות את התנודות הרחבות יותר; 30 מיליארד ליש”ט / 290,000 משרות נותרו אמת המידה המצוטטת ביותר בלונדון בשיח הסברה ומדיניות. דו”ח חדש מגלה שכלכלת בריטניה קטנה בכמעט 140 מיליארד ליש”ט בגלל הברקזיט – London.gov.uk – 11 בינואר 2024
נרטיבים מצטברים (למשל, סקירה כללית של רשות לונדון רבתי על מחקרים אחרונים) מציבים את ההשפעות הנוכחיות על 5-9% מהתמ”ג תחת הסדרים דמויי TCA, כאשר NIESR עומד על 5-6% עד 2035, גולדמן זאקס (ניתוח 2024) עומד על גרירה מצטברת של כ-5% בין השנים 2016-2024 (עלויות מבניות/מחזוריות), וההתאמות האקדמיות הגבוהות יותר (בהשפעת CEPR/NBER) עומדות על 6-8% לנפש עד 2025. דיכוי השקעות (נמוך ב-12-18%) ואובדן ניידות עובדים הם ערוצים מרכזיים, כאשר השפעות הפריון מתעוררות באמצעות התמחות וקנה מידה מופחתים.
הערכות אלו מדגישות כיווניות שלילית בין מתודולוגיות (מודלים של CGE/QGE, מדדי מאקרו, סקרים ברמת הפירמה), אם כי הגדלים משתנים בהתאם לאופק (קטן יותר בטווח הקצר, גדול יותר בטווח הארוך), גיאוגרפיה (לונדון עמידה יחסית אך עדיין נפגעה), והנחות לגבי הסכמי סחר או חסמים גלובליים. אף מקור עיקרי אינו תומך בהפסד מדויק של 10% בתמ”ג הנוכחי כפי שנטען בראיון; 6-8% עד 2025 מייצגים את החריץ העליון האמין מהסינתזות האחרונות.
Brexit Economic Impact Estimates
Comparative synthesis of authoritative estimates on GDP drag, investment losses, employment effects, productivity channels, and regional divergence through the March 2026 analytical horizon.
| Source / Period | GDP Impact (% lower) | Notes / Horizon | Type of Estimate | Indicative Severity Score | Interpretive Note |
|---|---|---|---|---|---|
| NBER Bloom et al. (2025) | 6–8% | By 2025; investment 12–18%, employment 3–4% | Macro + micro synthesis | 85 | Most severe estimate band in the set; strongest on compound structural costs. |
| NIESR (2023–2035) | 2–3% current → 5–6% by 2035 | ~£2,300/capita by 2035 | Structural projection | 72 | Less acute immediately, but deterioration compounds with time. |
| OBR Long-Run | ~4% | Trade-intensity productivity hit | Institutional assumption | 60 | Conservative but influential baseline for official long-run planning. |
| Cambridge Econometrics (London 2023) | £30bn smaller; ~290k fewer jobs | London 2023; no 2026 refresh | Regional model | 65 | Important regional evidence, but not directly transferable to all-UK magnitude. |
| Investment Channel | 12–18% lower investment | Frequently paired with 2025 loss scenarios | Transmission mechanism | 78 | Key explanatory bridge between trade friction and medium-term output loss. |
| Aggregate Narrative | Persistent negative direction, magnitude varies | Depends on model, scope, and time horizon | Cross-source synthesis | 80 | Consensus is stronger on direction than on a single canonical number. |
גורמים גיאופוליטיים והיתכנות של חיבור מחדש למסלולים
ההקשר הגיאופוליטי של מרץ 2026 מדגיש את תפיסתו של סאדיק חאן את הברקזיט כמעצים את הפגיעות של בריטניה בסדר עולמי רב-קוטבי ולא יציב, המאופיין בחוסר יכולת חיזוי של ארה”ב תחת דונלד טראמפ , סיכוני הסלמה במזרח התיכון (כולל הסכסוך המתמשך בין ארה”ב לישראל עם איראן ), תוקפנות רוסית מתמשכת באוקראינה ותנודתיות בשוק האנרגיה הנובעת מכך. חאן מציב אינטגרציה עמוקה יותר באיחוד האירופי כחיונית לביטחון, צמיחה וחוסן כנגד דומיננטיות הגוש ( ארה”ב , סין , האיחוד האירופי ), וטוען כי בידוד משאיר את בריטניה חשופה ל”ריסוק” של מכסים, זעזועים אנרגטיים ואיומים היברידיים. נרטיב זה תואם את ההערכות הפרשניות של הדינמיקה של 2026 אך מנוגד בחדות למדיניות הרשמית של בריטניה תחת קיר סטארמר , השואפת ל”איפוס” הדרגתי ולא לשינוי.
האיפוס מחדש של ממשלת סטארמר לאיחוד האירופי , שאושר בפסגת בריטניה – איחוד האירופי במאי 2025 (הסכמי בית לנקסטר), כולל שותפות ביטחון והגנה, הבנה משותפת על קשרים כלכליים והסכמים מגזריים (ניידות צעירים, כישורים מקצועיים, הערכות התאמה). ההתקדמות נותרה מוגבלת: ועדות פרלמנטריות (לענייני חוץ, לענייני אירופה של בית הלורדים) מבקרות את האיפוס כחסר “כיוון, הגדרה ומוטיבציה” למרות שיפור הטון הפוליטי. לא חל שינוי לעבר הצטרפות מחודשת לשוק יחיד או לאיחוד מכס ; סטארמר חזר והדגיש בינואר 2026 כי “קווים אדומים ברורים” מונעים הצטרפות מחודשת לשניהם, ומעדיף יישור סלקטיבי של שוק יחיד על פני איחוד מכס כדי לשמר הסכמי סחר עצמאיים (למשל, עם ארה”ב , הודו ). חברי פרלמנט אומרים כי האיפוס מחדש של סטארמר בין בריטניה לאיחוד האירופי חסר “כיוון, הגדרה ומוטיבציה” – הגרדיאן – 4 במרץ, 2026. איפוס מחדש של יחסי בריטניה-איחוד האירופי: דו”ח ועדת העניינים האירופיים של בית הלורדים – הפרלמנט הבריטי – 19 בפברואר, 2026.
ראיון של חאן ב”לה רפובליקה” מ-19 במרץ 2026 קורא במפורש לכניסה מיידית לאיחוד המכס ולשוק היחיד בפרלמנט זה, ולאחר מכן התחייבות במניפסט משנת 2029 להצטרף מחדש לאיחוד האירופי ללא משאל עם. דבר זה מאתגר את הקווים האדומים של הלייבור ומסכן פילוג פנימי (למשל, קריאות פרוגרסיביות לצעדים נועזים יותר על רקע הישגים בסקרי הרפורמה בבריטניה ). תגובות רשמיות מאשרות כי אין שינוי מדיניות. דעת הקהל מראה חרטה של רוב על הברקזיט (הרוב בסקרים מסוימים רואה אותו ” שגוי “), כאשר 83% מהקבוצות הצעירות יותר (16-24) תומכות בהצטרפות מחדש בסקרי פברואר 2026, אם כי התמיכה הכוללת נותרה שנויה במחלוקת. הצטרפות לאיחוד האירופי (סעיף 49) תדרוש יישום, משא ומתן, רפורמות פוטנציאליות ולחצים סבירים להתייעצות ציבורית – מה שהופך “ללא משאל עם” ללא סביר מבחינה פוליטית. סאדיק חאן קורא ללייבור לקיים קמפיין להצטרפות מחדש לאיחוד האירופי בבחירות הבאות – הגרדיאן – 18 במרץ 2026
הזרזים הגיאופוליטיים כוללים מכסים מתקופת טראמפ (איומים שהופחתו ל -15% על רוב היצוא של האיחוד האירופי לאחר הוויתורים של האיחוד האירופי על רכישות אנרגיה מארה”ב ) והסכסוך באיראן , אשר משבשים כ -20% מאספקת הנפט הגולמי/גז העולמית, מעלים את מחירי האנרגיה (גז סיטונאי בבריטניה עלה משמעותית, עלייה פוטנציאלית בחשבונות משקי הבית של כ -160 ליש”ט לאחר תקרת יולי). בריטניה נמנעה ממעורבות ישירה בהסלמות, ולומדת מעיראק / 2003. פעולות רוסיה באוקראינה נמשכות, אך ההתייצבות לאיחוד האירופי מציעה יתרונות ביטחוניים/מודיעיניים , כפי שמדגיש חאן. ההיתכנות נותרה נמוכה: דרישות האיחוד האירופי (למשל, התייצבות, תרומות) וסדרי עדיפויות לריבונות בריטניה מגבילים הצטרפות מלאה; העמקה סלקטיבית (למשל, התייצבות דינמית במגזרים) סבירה יותר אך טעונה פוליטית.
השערות מתחרות:
- (1) איפוס הדרגתי גובר (סבירות גבוהה, מסלול נוכחי);
- (2) לחץ פרוגרסיבי כופה שינוי במניפסט (מתחים פנימיים, נמוכים-בינוניים, במפלגת הלייבור);
- (3) זעזועים גיאופוליטיים מאיצים מהלכים נועזים יותר (קווים אדומים נמוכים ועמידים);
- (4) הסטטוס קוו מתבסס על סדרי עדיפויות פנימיים;
- (5) רתיעה חיצונית מהאיחוד האירופי מגבילה את השאפתנות. הערכות הצוות האדום מצביעות על סיכון להיפוך כיוון של תגובת נגד אלקטורלית ללא הסכמה רחבה.
Rejoining Pathways: Drivers, Feasibility, Scenarios
Synthesis of UK-EU reset constraints, geopolitical catalysts, policy red lines, public-opinion momentum, and competing scenario pathways through the 2026–2029 horizon.
| Scenario / Driver | Probability / Severity | Key Evidence | Type | Indicative Score | Interpretive Note |
|---|---|---|---|---|---|
| Incremental Reset Prevails | High | Red lines intact; summit progress limited and selective | Policy trajectory | 80 | Most compatible with current governing posture and institutional caution. |
| Manifesto Shift to Rejoin | Low-Medium | Khan advocacy; internal Labour and broader opposition pressures | Progressive pressure | 45 | Politically imaginable, but still far from dominant governing consensus. |
| Geopolitical Shock Acceleration | Low | Iran energy crisis, tariffs, wider security fragmentation | External catalyst | 35 | Could speed debate, but shocks alone do not dissolve sovereignty barriers. |
| Status Quo Entrenchment | Medium-High | Domestic priorities, accession complexity, EU conditions | Political reality | 70 | Institutional inertia remains one of the strongest forces in the system. |
| Public Opinion Drift Toward Rejoin | Medium | Regret narratives and strong youth skew | Societal driver | 62 | Opinion matters more over time than in immediate executive decision-making. |
| Aggregate Narrative | Reversal constrained | Red lines resilient; opinion more fluid than policy | Synthesis | 60 | Incremental alignment is easier than full re-entry under present conditions. |
קריאתו של סאדיק חאן ממרץ 2026 לחידוש מעורבותה של בריטניה עם האיחוד האירופי: סינתזה מאומתת מלאה והערכה גיאופוליטית (נכון ל-19 במרץ 2026)
| מושג ליבה / אשכול טיעונים | אלמנטים ומדדים אמפיריים מרכזיים | מניעים גיאופוליטיים והשערות מתחרות | השלכות מערכתיות וסדרות קסקייד מסדר 2-5 | סטטוס ועדכון נוכחיים (נכון ל-19 במרץ 2026) |
|---|---|---|---|---|
| עמדתו של סאדיק חאן בתחום הסנגוריה הציבורית | בראיון בלעדי ללה רפובליקה (פורסם ב-18-19 במרץ 2026), הצהיר חאן כי הצטרפות חזרה לאיחוד האירופי היא “בלתי נמנעת”, קרא למפלגת הלייבור להתמודד בבחירות הכלליות של 2029 על סמך התחייבות מפורשת להצטרף מחדש לאיחוד האירופי, וקרא לכניסה מחודשת מיידית לשוק היחיד ולאיחוד המכס במהלך הפרלמנט הנוכחי. הוא ציין נזק כלכלי, חברתי ותרבותי “עצום” מהברקזיט ורמז (מבלי להשתמש במילים המדויקות) שלא יהיה צורך במשאל עם שני. ציטוטים מדויקים אושרו מילה במילה ב-BBC, בגרדיאן, בהאפינגטון פוסט וברפובליקה עצמה. ראש עיריית לונדון מאז 2016; תומך קולני במשא ומתן עם 2016. | 1. לחץ פנימי מתקדם בתוך הלייבור לעבור מהפרגמטיזם של סטארמר. 2. חישוב אלקטורלי כדי ללכוד מצביעים צעירים (83% מבני 16–24 תומכים בהצטרפות חוזרת בסקרים אחרונים). 3. אמונה אמיתית בראיות כלכליות שעוקפות את הקווים האדומים של המניפסט. 4. עובדה נגדית: חאן מבודד והלייבור מתעלמת ממנו. 5. הקבוצה האדומה: התגובה הציבורית מחזקת את הסקרים של הרפורמה בבריטניה. | צו ב’: מעמיק את הפילוג בלייבור בין מפלגת המרכז של סטארמר לאגף הפרוגרסיבי. צו ג’: מחזק את הנרטיב של “בגידת הלייבור” של בריטניה הרפורמית/נייג’ל פרג’. צו ד’: האיחוד האירופי צובר יתרון במשא ומתן עתידי בידיעה שקיים פילוג פנימי בבריטניה. צו חמישי: שחיקה אפשרית ארוכת טווח של אמינות המשא ומתן של בריטניה בשיחות הסחר הגלובליות. | חדשות אמיתיות וחדשות מתפרצות שאושרו היום (19 במרץ 2026). דאונינג סטריט חזר מיד על כך ש”אין תוכניות” להצטרף מחדש לשוק המשותף, לאיחוד המכס או לאיחוד האירופי. דבריו של חאן תוארו כדעה אישית, לא כמדיניות ממשלתית. |
| הערכות ההשפעה הכלכלית של הברקזיט | נייר עבודה 34459 של NBER (נובמבר 2025, עדיין מדד הייחוס העדכני ביותר נכון למרץ 2026): תמ”ג לנפש נמוך ב-6-8% עד 2025 לעומת מצב נגדי ללא ברקזיט; השקעות עסקיות נמוכות ב-12-18%; תעסוקה נמוכה ב-3-4%; פריון עבודה נמוך ב-3-4%. תחזיות NIESR: גרר של 2-3% שהושג עד כה, ועולה ל-5-6% עד 2035 (כ-2,300 ליש”ט לנפש). הנחת OBR לטווח ארוך: פריון של כ-4% נפגע עקב הפחתה בעוצמת הסחר. מודל Cambridge Econometrics / GLA 2023-2024 (עדיין מדד הייחוס המצוטט ביותר בלונדון): כלכלת לונדון קטנה ב-30 מיליארד ליש”ט בשנת 2023, כ-290,000 משרות פחות (כ-2 מיליון מקומות עבודה ארציים). לא מופיע נתון נוכחי של 10% באף מקור עיקרי לשנת 2026. | 1. ערוץ דומיננטי של סחר ומחסומי סחר שאינם מכסיים. 2. אי ודאות בהשקעות והסטת השקעות זרות ישירות. 3. אובדן ניידות עבודה (הגירה נטו באיחוד האירופי -70,000 בשנה עד יוני 2025). 4. סיטואציה נגדית: גורמים גלובליים (COVID, אנרגיה) מסבירים את כל הגרירה. 5. צוות אדום: רווחי בריטניה מהסכמי סחר חדשים מקזזים את ההפסדים (הראיות מראות מינימליות). | מסדר שני: הכנסות נמוכות יותר ממסים מגבילות את ההוצאות הציבוריות. מסדר שלישי: אי השוויון האזורי מתרחב (לונדון עמידה יחסית אך עדיין נפגעה). מסדר רביעי: ירידה בפריון מאטה חדשנות ומוכנות לצמיחה כלכלית ארגונית. מסדר חמישי: לחץ דמוגרפי ארוך טווח כתוצאה מהגירה נמוכה מהאיחוד האירופי מחריף את המחסור בכוח אדם בשירות הבריאות הלאומי (NHS) ובמגזר הטיפול. | הקונצנזוס לא השתנה בפרסומים של מרץ 2026. אין עדכון חדש של OBR או NIESR שעוקף את טווח ה-6-8%; טענת ה-“10%” של חאן אינה תואמת אף מסמך ראשוני חי. |
| מדיניות איפוס האיחוד האירופי של ממשלת סטארמר | פסגת בית לנקסטר במאי 2025 הניבה שותפות ביטחון והגנה + הסכמים מגזריים מוגבלים (ניידות נוער, כישורים, התאמה). ועדת העניינים האירופיים של בית הלורדים (דו”ח פברואר 2026) וועדת החוץ (מרץ 2026) שתיהן מתחו ביקורת על האיפוס כחסר “כיוון, הגדרה ומוטיבציה”. הצהרות סטארמר מינואר-מרץ 2026: “קווים אדומים ברורים” נגד שוק יחיד, איחוד מכס או חופש תנועה; יישור סלקטיבי עדיף על פני איחוד מכס מלא כדי לשמר הסכמי סחר עצמאיים עם ארה”ב/הודו. | 1. הדרגתיות פרגמטית כדי למנוע סיכון בחירות. 2. קווים אדומים של ריבונות כדי לנטרל את מתקפת הרפורמה בבריטניה. 3. חוסר רצון האיחוד האירופי לפתוח מחדש את המשא ומתן על סעיף 49 במהירות. 4. סיטואציה נגדית: הלם גיאופוליטי משמעותי מאלץ לאפס את עצמו מהר יותר. 5. צוות אדום: כאב כלכלי מקומי (יוקר המחיה) גובר על קווים אדומים עד 2028. | מסדר שני: איפוס איטי משאיר את בריטניה מחוץ לקבלת החלטות האיחוד האירופי בנושא מכסים ותקנים. מסדר שלישי: סטייה רגולטורית מתמשכת מעלה את עלויות הציות של עסקים. מסדר רביעי: השפעה מוחלשת בפורומים עולמיים (WTO, G7). מסדר חמישי: תחרות פוטנציאלית עתידית על מנהיגות הלייבור שתתקיים על “מי הפסיד את ההזדמנות באיחוד האירופי”. | נכון ל-19 במרץ 2026, קווים אדומים אושרו במפורש בתגובה לראיון עם חאן. לא הוכרזו עסקאות חדשות השבוע; הביקורת הפרלמנטרית נמשכת. |
| הקשר גיאופוליטי ולחצים חיצוניים | מכסי ממשל טראמפ (איומים שהתמתנו לאחר ויתורים על האנרגיה של האיחוד האירופי); מתחים מתמשכים בין ארה”ב לישראל ואיראן משבשים כ-20% מאספקת הנפט הגולמי/גז העולמית (תנודתיות במחירי האנרגיה נצפתה בשווקי הגז הסיטונאיים בבריטניה); מלחמת רוסיה-אוקראינה בשנה החמישית לה. חאן קישר זאת במפורש ל”חוסר אמינות ארה”ב” ולצורך בבלוק ביטחון של האיחוד האירופי. בריטניה סירבה למעורבות ישירה בפעולות הקשורות לאיראן תוך ציטוט לקחים שלמדה עיראק משנת 2003. | 1. עסקאות של טראמפ כגורם עיקרי לסיכון הבידוד של בריטניה. 2. משבר אנרגיה מגביר את חיכוכי הסחר בברקזיט. 3. איומים היברידיים רוסיים הופכים את שותפות ההגנה של האיחוד האירופי לאטרקטיבית. 4. סיטואציה נגדית: בריטניה מרוויחה מעסקאות “בריטניה הגלובלית” עם ארה”ב/הודו-פסיפיק. 5. נבחרת אדומה: האיחוד האירופי עצמו מפולג מבפנים (למשל, הונגריה, סלובקיה) ולכן הצטרפות מחדש אינה מציעה רווח ביטחוני אוטומטי. | מסדר שני: חשבונות אנרגיה גבוהים יותר מחריפים את משבר יוקר המחיה. מסדר שלישי: הפחתה של השקעות זרות ישירות עקב אי-הוודאות בארה”ב ובאיחוד האירופי. מסדר רביעי: בריטניה נאלצת לבצע טריאנגולציה מביכה בין ארה”ב לאיחוד האירופי בנוגע למדיניות סין/טכנולוגיה. מסדר חמישי: שחיקה ארוכת טווח של אמינות “היחסים המיוחדים” אם תיתפס כגידור. | כל האלמנטים פעילים ב-19 במרץ 2026. הניסוח של חאן דווח בהרחבה אך לא אומץ על ידי הממשלה. תנודתיות האנרגיה אושרה בפרשנות של Ofgem ו-OBR השבוע. |
| היתכנות חיבור מחדש של מסלולים | תהליך סעיף 49 לאיחוד האירופי דורש אישור פה אחד של המדינות החברות, משא ומתן על האקוויוס, תרומות תקציביות וסבירות להתייעצות ציבורית בבריטניה. דעת הקהל: רוב ציבור מתחרט על הברקזיט; 45% בעד הצטרפות חוזרת לעומת 37% מתנגדים (מצטבר מרץ 2026); 83% מקרב הקבוצות 16-24 בעד. הצעה “ללא משאל עם שני” שנויה במחלוקת פוליטית. | 1. התחייבות למניפסט + משאל עם נמנעת באמצעות ריבונות פרלמנטרית. 2. יישור דינמי הדרגתי המוביל להצטרפות מחדש דה-פקטו. 3. משבר גיאופוליטי כופה הצטרפות חירום. 4. ניגוד עניינים: הציבור דוחה הצטרפות מחדש בכל הצבעה. 5. צוות אדום: דרישות האיחוד האירופי (אירו, שנגן, דיג) הופכות את ההצטרפות לבלתי אפשרית ללא ויתורים גדולים של בריטניה. | מסדר שני: השוק מתאושש בעקבות איתותי הצטרפות מחדש ואז קורס עקב עיכובים. מסדר שלישי: תנודתיות הלירה שטרלינג והפסקת השקעות. מסדר רביעי: המתיחות החוקתית בין סקוטלנד לצפון אירלנד תגבר אם תמשיך להצטרף מחדש. מסדר חמישי: שבר קבוע אפשרי באיחוד הבריטי אם אנגליה תדחה בעוד שמדינות מבוזרות תתמוך. | אפס תנועה לקראת מסלול הצטרפות מחדש היום. ממשלת סטארמר, פקידי האיחוד האירופי והאופוזיציה מאשרים שקווים אדומים ומחסומי סעיף 49 נותרו בתוקף. |
Khan EU Rejoin Call – Verified Impact & Pathways
Integrated dashboard of interview claims, economic consensus, policy constraints, public-opinion momentum, and geopolitical stress channels shaping the UK–EU rejoin debate.
| Claim / Scenario / Driver | Status / Probability | Key Basis | Category | Indicative Score | Interpretive Note |
|---|---|---|---|---|---|
| GDP drag from Brexit remains materially negative | High confidence | Recent estimate families cluster in negative territory | Economic consensus | 85 | The direction of impact is stronger than any single exact point estimate. |
| Khan full-rejoin pathway by 2029 | Low probability | Starmer red lines, accession complexity, domestic caution | Political proposal | 35 | Politically visible, but still weakly aligned with governing reality. |
| Incremental reset remains dominant path | High probability | Practical cooperation easier than full institutional reversal | Policy trajectory | 80 | This is the most system-compatible route under current constraints. |
| Youth support for closer EU relationship | Strong | Generational support gap shapes medium-term political pressure | Public opinion | 76 | Important over time, but not decisive on its own in the immediate cycle. |
| Iran-related energy shock as catalyst | Moderate | Energy volatility can sharpen integration arguments | Geopolitical driver | 62 | Could accelerate debate, though not automatically change constitutional choices. |
| US tariff pressure and wider trade fragmentation | Moderate | External trade stress strengthens arguments for regional alignment | External catalyst | 58 | More likely to reinforce selective cooperation than immediate re-entry. |
| Status quo entrenchment | Medium-High | Domestic priorities and sovereignty narratives remain resilient | Political reality | 70 | Inertia remains one of the strongest forces in the system. |
| Aggregate synthesis | Rejoin constrained | Economic regret rises faster than institutional willingness | Overall finding | 68 | Incremental alignment is substantially more plausible than full rejoin. |
debugliesintel.com זכויות יוצרים של
אפילו שכפול חלקי של התוכן אינו מותר ללא אישור מראש – השעתוק שמור