
סיכום מנהלים
BLUF: ב -24 ביולי 2026 , ממשל טראמפ הפעיל מכסים נוספים לפי סעיף 301 המכסים את רוב היבוא מ -60 כלכלות , המהווים 99.4% מכלל היבוא האמריקאי .
המבנה הסופי מטיל שיעור משולב של 10% , 12.5% או מגבלה של שיעור MFN-סעיף 301, בכפוף לפטורים נרחבים ממוצרים.
הממשל מציג את הצעד כמנוף לאלץ ממשלות זרות לאסור יבוא המיוצר בעבודת כפייה.
הפגיעות המשפטית שלו משמעותית אך שונה באופן מהותי מהפגם שזוהה בדחיית מכסי IEEPA של הממשל על ידי בית המשפט העליון בפברואר 2026.
שלא כמו IEEPA, סעיף 301 מאשר במפורש מכסים, אך התביעה תבחן האם מכסים כלל-ארציים על כמעט כל הסחורות נותרו קשורים מספיק לנטל מוכח על המסחר האמריקאי.
האתגר החזק ביותר נוגע להתאמה סטטוטורית, מידתיות הסעד, נימוק מנהלי, ראיות ספציפיות למדינה והמשמעות החוקתית של המרת סמכות תגמול לכלי מכס כמעט אוניברסלי.
הנטל הכלכלי ייפול בעיקר בתוך ארצות הברית: חוקרי הפדרל ריזרב של ניו יורק מעריכים כי חברות וצרכנים אמריקאים ספגו כמעט 90% מהנטל שנוצר כתוצאה ממכסי 2025.
ההצדקה של עבודת כפייה עשויה להוביל לחקיקה זרה מואצת, אך מכסים רחבים אינם מכוילים היטב לזיהוי, איסור או תיקון של שרשראות אספקה ספציפיות בסיכון גבוה.
באופק 2026–2031, התוצאה המודאלית היא התדיינות משפטית ממושכת, פטורים במשא ומתן, ניתוב מחדש של שרשרת האספקה, פיצול תאימות ורפורמה חלקית – לא מקיפה – בעבודת כפייה.
מכסי העבודה הכפויה של טראמפ מעמידים למשפט את חוקת הסחר של אמריקה
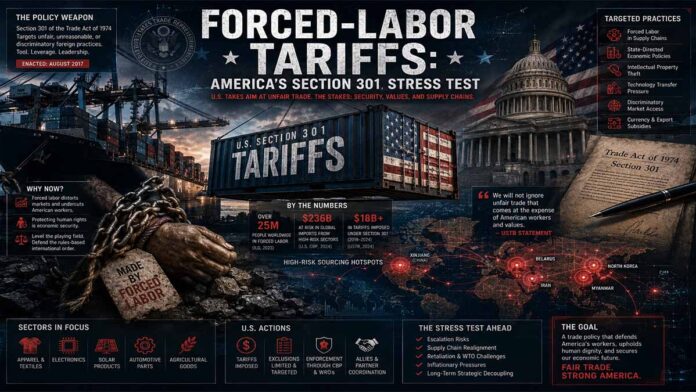
וושינגטון הפכה את המאבק בעבודת כפייה לבסיס המשפטי החדש ביותר למערכת מכסים כמעט אוניברסלית. ב-23 ביולי 2026, נציג הסחר של ארה”ב, ג’יימיסון גריר, הטיל מכסים נוספים על 60 כלכלות המייצגות 99.4% מהיבוא האמריקאי. המטרה היא מוסרית ומסחרית מבחינה פורמלית: לחייב ממשלות זרות לאסור סחורות המיוצרות באמצעות כפייה. השיטה, לעומת זאת, היא מס המשולם בגבול ארה”ב על ידי יבואנים אמריקאים ומועבר דרך מפעלים, קמעונאים ומשקי בית. מאחורי השפה ההומניטרית מסתתר מחלוקת חוקתית וגיאו-כלכלית גדולה יותר: האם מכשיר תגמול שחוקק בשנת 1974 יכול להפוך לתחליף הקבוע של הרשות המבצעת לחקיקת מכסים על ידי הקונגרס.
דרך משפטית שלישית
המכסים החדשים מסמנים את ניסיונו השלישי של ממשל טראמפ לשמר מכסי יבוא רחבים באמצעות רציונל סטטוטורי שונה. מכסי החירום שלו לשנת 2025 הסתמכו על חוק הסמכויות הכלכליות לשעת חירום בינלאומית. ב-20 בפברואר 2026, דחה בית המשפט העליון גישה זו בתיק Learning Resources, Inc. נגד טראמפ , וקבע כי IEEPA לא העניק את סמכות המכס לה טען הנשיא. Learning Resources, Inc. נגד טראמפ – בית המשפט העליון של ארצות הברית – פברואר 2026 .
לאחר מכן פנה הממשל לסעיף 301 של חוק הסחר משנת 1974. בניגוד לחוק הסחר האמריקאי (IEEPA), סעיף 301 מתיר במפורש לנציג הסחר של ארצות הברית להטיל מכסים כאשר פעולה, מדיניות או נוהג זרים אינם סבירים או מפלים ומכבידים על המסחר האמריקאי. הבדל נוסח זה מעניק לממשלה טיעון חזק יותר. עם זאת, הוא אינו קובע האם הקונגרס אישר מכסים בהיקף גיאוגרפי ומסחרי זה.
ב-12 במרץ 2026, הסוכנות המסחרית של ארצות הברית (USTR) פתחה ב-60 חקירות. ב-2 ביוני, היא הגיעה למסקנה כי כישלונה של כל כלכלה להטיל ולאכוף ביעילות איסור יבוא של עבודה בכפייה עיוות את התחרות, דחקה סחורות תואמות וסייעה לעקיפת האיסור האמריקאי. הסוכנות התייעצה עם יותר מ-45 ממשלות, קיבלה למעלה מ-2,100 הגשות בשלבי החקירה והתיקון ושמעה יותר מ-100 עדים בין ה-7 ל-9 ביולי. USTR נוקטת פעולה בחקירות סעיף 301 של עבודה בכפייה – נציג הסחר של ארצות הברית – יולי 2026 .
הארכיטקטורה של הלחץ
הפעולה הסופית מובחנת, אך באופן צר בלבד. שבע עשרה כלכלות – כולל בריטניה, הודו, קנדה, מקסיקו, בנגלדש, קמבודיה, אינדונזיה, מלזיה ופקיסטן – קיבלו מכסים נוספים של 10% משום שאימצו איסור, ייסדו משטר חלקי או התחייבו לפעול באמצעות הסכמי סחר הדדיים. רוב הכלכלות הנותרות, כולל סין, ישראל, טורקיה ורוסיה, מתמודדות עם 12.5%, בכפוף לפטורים ממוצרים. עבור האיחוד האירופי, יפן, דרום קוריאה, שוויץ וטייוואן, USTR קבעה תקרות שיעור משולבות הכוללות מכסי מדינה מועדפת קיימים.
זה אינו מקרה אנטי-היצף קונבנציונלי המכויל לעיוות מחירים מדוד, וגם לא איסור המכוון כלפי מפעל, סחורה או משלוח מסוימים. זוהי סנקציה ברמת הממשלה המוחלת על רוב המוצרים משום שסמכות השיפוט הייצואית לכאורה נכשלת בפיקוח על סחורות המיוצרות באמצעות עבודת כפייה במקומות אחרים. לפיכך, המדיניות פועלת כסנקציית סחר משנית: מדינה אחת נענשת על כך שאינה מגבילה את יחסיה המסחריים עם מקור אחר של ייצור שעלול להיות פוגעני.
העיצוב יוצר יתרון משא ומתן. ממשלות יכולות לחוקק חוקים, לשפר את אכיפת המכס או להגיע להסכמים בתמורה לתעריפים נמוכים יותר והחרגות. עם זאת, שתי רמות המכס העיקריות – 10% ו-12.5% - אינן קשורות לעין לגודל הסחר המושפע, לתדירות עבודת הכפייה, לקיבולת המכס או לנטל המשוער המוטל על הסחר האמריקאי. כיול חלש זה יהפוך למרכזי בתביעות משפטיות.
מי משלם את התעריף
ההצגה הפוליטית מרמזת שכלכלות זרות נושאות בנטל. מנגנון המכס אומר אחרת. המשלם החוקי הוא היבואן האמריקאי הרשום, אשר חייב לשלם את המכס כאשר סחורות נכנסות לסחר בארה”ב. ספקים זרים עשויים להפחית מחירים, אך עדויות אחרונות מהפדרל ריזרב מצביעות על כך שרוב הנטל נותר בתוך ארצות הברית.
חוקרים בבנק הפדרלי של ניו יורק מצאו כי שיעור המכס הממוצע בארה”ב עלה מ-2.6% ל-13% במהלך 2025 וכי כמעט 90% מהנטל הכלכלי נפל על חברות וצרכנים אמריקאים. מי משלם עבור המכסים האמריקאיים לשנת 2025? – הבנק הפדרלי של ניו יורק – פברואר 2026 .
מחקר של מועצת הפדרל ריזרב שפורסם ביוני 2026 מצא כי תמסורת מחירים של 15-20% על פני קטגוריות הוצאות משקי בית חשופות יותר. בעלייה ממוצעת בחשיפה למכסים, המחירים עלו ב-1-2% בעוד שההוצאות ירדו בכ-4%. משקי בית בעלי הכנסה נמוכה חוו הפסדי רווחה לא פרופורציונליים; צרכנים בעלי הכנסה בינונית העבירו את הוצאותיהם למוצרים חיוניים ולחלופות זולות יותר. לשלם יותר ולקנות פחות: מכסים לשנת 2025 והוצאות משקי בית בארה”ב – מועצת הפדרל ריזרב – יוני 2026 .
ההעברה מתחילה לפני הופעת האינפלציה. יבואן המקבל סחורות מושפעות בשווי 100 מיליון דולר חייב לממן מכסים נוספים בשווי 10 מיליון דולר או 12.5 מיליון דולר. תשלום זה מעלה את עלויות המלאי, צורך קווי אשראי ודוחס את הרווחיות לפני שהסחורה נמכרת. תאגידים גדולים עשויים לנהל משא ומתן מחדש על חוזים או לגוון ספקים. חברות קטנות יותר נוטות יותר להפחית הזמנות, לבטל קווי מוצרים או להעביר את העלויות ללקוחות.
החלפה ללא רפורמה
מכסים יכולים לשנות את זרימת הסחר, אך שינויים בזרמי הסחר אינם הוכחה לכך שעבודת הכפייה פחתה. יבואנים עשויים להעביר את הייצור לתחום שיפוט אחר, להעביר את ההרכבה הסופית, לעצב מחדש מוצרים או לנתב סחורות דרך מתווכים. חלק מההחלפות הן אמיתיות; חלקן פשוט משנות את מדינת המקור המוצהרת בעוד שחומרי גלם או רכיבים בסיכון גבוה נשארים מוטבעים במעלה הזרם.
בעיית האכיפה המרכזית היא אפוא עקיבות. מכס המבוסס על מקור לאומי יכול להפחית את היבוא הישיר מכלכלה ממוקדת תוך השארת נוהלי הייצור הבסיסיים ללא שינוי. הוא אף עשוי להאריך את שרשרת האספקה, ולהוסיף מעבדים, סוחרים ותחומי שיפוט שמקשים על קביעת הבעלות והמקור.
איסור ברמת המוצר פועל אחרת. סעיף 307 לחוק המכס משנת 1930 כבר אוסר יבוא המיוצר כולו או חלקי באמצעות עבודת כפייה. המכס והגנת הגבולות יכולים לעכב משלוחים באמצעות צווי שחרור מושהה, בעוד שחוק מניעת עבודת כפייה אויגורית יוצר חזקה ניתנת לסתירה כנגד סחורות וישויות ספציפיות הקשורות לשינג’יאנג. אמצעים אלה דורשים הרבה יותר ראיות אך מקשרים את האכיפה למוצרים, יצרנים ושרשראות אספקה במקום למסות כל יצואן תואם ולא תואם באותו תחום שיפוט. שאלות נפוצות בנושא עבודת כפייה – המכס והגנת הגבולות של ארה”ב – פברואר 2025 .
קל יותר לגבות מכס מקיף על המדינה. הוא גם פחות מדויק. יצרן תואם משלם בגלל מדיניות ממשלתו, בעוד שמוצר נגוע עלול להימלט אם הוא מעובד כראוי או מוסתר במקום אחר. התוצאה יכולה להיות הכנסות משמעותיות ממכס ללא תיקון מדיד של עובדים.
המודל המתחרה של אירופה
האיחוד האירופי בחר בדרך שונה מבחינה מבנית. תקנה 2024/3015, שאומצה ב-27 בנובמבר 2024 ונכנסה לתוקף החל מ-14 בדצמבר 2027, אוסרת על הצבת מוצרים שיוצרו באמצעות עבודת כפייה בשוק האיחוד או ייצוא ממנו. היא מכסה סחורות ללא קשר למקורן ויכולה להגיע לעבודות כפייה המשמשות בכל שלב של הפקה, קציר, ייצור או עיבוד. החקירות מבוססות על סיכון ומחולקות בין הנציבות האירופית לרשויות המוסמכות הלאומיות. תקנה (EU) 2024/3015 – הפרלמנט האירופי והמועצה – נובמבר 2024 .
ההבדל הוא אסטרטגי. וושינגטון משתמשת בגישה לשוק האמריקאי כדי לאלץ ממשלות לאמץ איסורי יבוא. בריסל בונה מערכת חקירה שנועדה להסיר מוצרים מזוהים מהמסחר. המודל האמריקאי ממקסם את המינוף; המודל האירופי נותן עדיפות לחיבור ראייתי. שניהם יתמודדו עם קבלנות משנה אטומה, ערבוב סחורות ורישומים מזויפים, אך רק המערכת הממוקדת במוצר מבדילה באופן אינהרנטי בין ספקים תואמים לבין ספקים פוגעניים.
כתוצאה מכך, מערכת היחסים הטרנס-אטלנטית תהווה מבחן ליכולת פעולה הדדית רגולטורית. אם וושינגטון תכיר בחקירות ואכיפה אמינות של האיחוד האירופי, שני השווקים יוכלו ליצור אזור מסחרי בעל יכולת מעקב גבוהה. אם היא תמשיך להתייחס לאיחוד בעיקר כאל יעד מכסים, הרשויות האירופיות יתייחסו לצעד פחות כאל מדיניות עבודה ויותר ככלי של כוח מסחרי אמריקאי.
קו השבר החוקתי
הטענה המשפטית החזקה ביותר לא תטען שסעיף 301 אינו מכיל סמכות מכס. ברור שהוא מכיל סמכות כזו. המחלוקת תעסוק בשאלה האם החוק מתיר הטלת מכסי תגמול על כמעט כל הסחורות מכלכלות המהוות כמעט את כל היבוא מארה”ב.
לאחר פסק הדין לופר ברייט אנטרפרייזס נגד ריימונדו , שהוכרע ביוני 2024, בתי משפט פדרליים אינם רשאים להיענות לפרשנות של סוכנות רק משום שהנוסח החוקי אינו דו-משמעי. שופטים חייבים לקבוע באופן עצמאי את הפירוש הטוב ביותר של החוק. לכן, רשות התחבורה של ארה”ב (USTR) אינה יכולה להגדיר את הגבול החיצוני של סמכות השיפוט שלה על ידי הכרזה כי השמטת רגולציה זרה מכבידה על המסחר האמריקאי. עליה לבסס את הקשר החוקי ולהסביר מדוע הסעד הנבחר מתאים.
הממשל יכול להצביע על שימועים נרחבים, ניסוח מפורש של מכסים והחלטת הקונגרס לכלול עבודת כפייה בין הנוהגים הבלתי סבירים הניתנים לתביעה. המערערים ידגישו את הממצאים הסטנדרטיים, את בידול התעריפים המוגבל ואת היעדר קשר ברור בין מוצר למוצר בין הנוהג הנטען לבין המכס שהוטל.
הפסיקה השלילית הסבירה ביותר לא תבטל את סעיף 301 עצמו. בית משפט יכול במקום זאת לקבוע כי USTR לא הצליח להוכיח נטל ספציפי מספיק או שהסעד הפך כה רחב עד שחדל לתפקד כנקמה על התנהגות מזוהה והפך ללוח מכס כללי – סמכות שהחוקה מקצה לקונגרס.
התגובה העולמית
סין דחתה את החקירות והכתירה אותן כמפלות בגישה חד-צדדית ופתחה בהליכים משלה בנוגע למגבלות סחר בנוגע לצעדים אמריקאים שלטענת בייג’ינג משבשים את רשתות הייצור הגלובליות. התגובה הסינית הסבירה תתרחב מעבר למכסים סימטריים, ותכלול רישוי יצוא, פיקוח רגולטורי והגבלות המשפיעות על תשומות שעבורן ספקים חלופיים מוגבלים.
בריטניה והודו מתחילות ביתרון יחסי מתחת לרמת ה-10% ועשויות להשתמש בציות רשמי כדי ללכוד השקעות שהוסטו מתחומי שיפוט בעלי שיעור גבוה יותר. בנגלדש, קמבודיה ופקיסטן יכולות לשמר את התחרותיות בייצור ביגוד וצריכה, אך רק אם החקיקה תלווה באכיפת מכס ועבודה אמינה.
ישראל צפויה לשאוף לפטורים דו-צדדיים ולהקלות רגולטוריות, בהסתמך על ייצוא מיוחד, יחסי סחר חופשי וקשרים אסטרטגיים רחבים יותר עם וושינגטון. טורקיה ניצבת בפני חשיפה גדולה יותר באמצעות טקסטיל, מתכות, מכונות ומיקומה בין אזור המכס של האיחוד האירופי, רשתות ייצור אסייתיות ומסדרונות סחר המקושרים לרוסיה. עבור רוסיה, הסוגיה המכרעת אינה סחר ישיר מארה”ב אלא היכולת לשלב סחורות ומוצרי ביניים בשרשראות עיבוד של מדינות שלישיות.
התחרות בת חמש השנים
בין השנים 2026 ו-2031, חמש תוצאות יתמודדו זו מול זו. בתי המשפט עשויים לבטל או לצמצם את התוכנית. ממשלות זרות עשויות לנהל משא ומתן על תעריפים נמוכים יותר באמצעות חקיקה חדשה והתחייבויות אכיפה. הקונגרס עשוי לאשרר במפורש את הסמכות, ולהפוך יוזמה של המבצע למשטר גישה לשוק עמיד. כלכלות גדולות עשויות להגיב. או שהעולם עשוי להתפצל למערכות ציות לא תואמות המתמקדות בארה”ב, באיחוד האירופי ובסין.
התוצאה הסבירה ביותר היא פיצול במשא ומתן: המכסים יישארו בתוקף באופן חלקי, ממשלות רבות יאמצו איסורים רשמיים, וחברות רב-לאומיות יבנו שרשראות אספקה נפרדות בעלות יכולת עקיבות גבוהה עבור ארצות הברית ואירופה. הסחר לא ייעלם; הוא יהפוך ארוך יותר, מותנה יותר ויקר יותר למימון.
תוצאה זו תאשר את יכולתו של הממשל לכפות שינוי רגולטורי בחו”ל. היא לא תוכיח שמכסים מקיפים הם הכלי היעיל ביותר נגד עבודת כפייה. הצלחה לא ניתנת למדידה לפי הכנסות ממכס, ירידה ביבוא דו-צדדי או מספר החוקים שאושרו. יש למדוד אותה בעובדים ששוחררו מכפייה, בשכר ששוחזר, במודל של יצרנים מתעללים ובפירוק שרשראות אספקה נגועות.
השאלה החוקתית היא קונקרטית באותה מידה. הקונגרס רשאי להאציל סמכות תגמול משמעותית, אך משלחת שנועדה לתקן נוהגים זרים ספציפיים אינה יכולה להפוך בשקט לסמכות נשיאותית קבועה למסות כמעט את כל היבוא. המאבק בעבודות כפייה הוא לגיטימי. השאלה שעוברת כעת מגבול המכס לבית המשפט היא האם ניתן לקיים מערכת מכסים כמעט אוניברסלית ללא חקיקה חדשה.
אינדקס ניווט
עמוד ראשון – סמכות נשיאותית, סעיף 301 וביקורת שיפוטית
הדו”ח יבחין בסמכות החוקתית של הקונגרס להטיל מכסים לבין סמכות התגמול המואצלת על ידי נציג הסחר של ארה”ב , תוך הערכת נוסח חוקי, סיבתיות, היקף הסעדים, ביקורת שיפוטית לאחר לופר ברייט , וההשלכות השולטות של Learning Resources נגד טראמפ .
עמוד II – תחלופת מכסים, העברת סחורות בשרשרת האספקה ויעילות עבודת כפייה
הניתוח יכמת את העברת המכסים, חשיפה ליבואנים, העברה אינפלציונית, תחליף תעשייתי, הסטת סחר, אכיפת מכס, סיכון שנעול וההפרש בין מכסי מדינה אוניברסליים לבין איסור עבודה בכפייה ברמת המוצר.
עמוד ג’ – תרחישים גיאו-כלכליים לחמש שנים, 2026–2031
התחזית תבנה מודל של ביטול פסיקה, הסתגלות במשא ומתן, אשרור בקונגרס, הסלמה כתגמולית ופיצול מוסדי, עם מעקב ייעודי אחר האיחוד האירופי , סין , בריטניה , הודו , ישראל , טורקיה , ערוצי סחר המקושרים לרוסיה וכלכלות ייצור עתירות עבודה.
תקציר ראשי
קו הבסיס העובדתי המאומת עבר את השלב הפרוספקטיבי שתואר בהשערה הראשונית: הממשל כבר נקט בפעולה סופית. ב -23 ביולי 2026 , נציג הסחר של ארה”ב ג’יימיסון גריר , שפעל בהוראת הנשיא דונלד טראמפ , הודיע על מכסים נוספים כנגד 60 כלכלות ; המכסים נכנסו לתוקף בשעה 00:01 שעון מזרח ארה”ב ב-24 ביולי 2026 , בכפוף לחריג מצומצם במעבר עבור סחורות זכאיות שהוכנסו לפני 28 ביולי. לפיכך, הצעד אינו רק הצעה הממתינה ליישום, אלא פעולת סחר אופרטיבית שחוקיותה, שכיחותה והשפעותיה האסטרטגיות חייבות להיות מוערכות כעת מקו בסיס אכיפה. ההודעה הסופית מחלקת את הכלכלות המכוסות למספר קטגוריות אופרטיביות. יבוא מ -17 כלכלות , כולל בריטניה, קנדה, מקסיקו, הודו, אינדונזיה, מלזיה ופקיסטן , בדרך כלל מתמודד עם מכס נוסף של 10% . סחורות מרוב הכלכלות הנחקרות הנותרות מתמודדות עם 12.5% . עבור האיחוד האירופי וטייוואן, שיעור ה-MFN המשולב וסעיף 301 מוגבל בדרך כלל ל -10% ; עבור יפן, דרום קוריאה ושוויץ, התקרה המתאימה היא 12.5% . מוצרים רבים פטורים כאשר USTR הגיעה למסקנה כי מכסים עלולים לפגוע באספקה של ארה”ב, ליצור שיבוש כלל-כלכלי, לכסות מוצרים שאינם זמינים מקומית בכמויות מספיקות, לא לקדם את המטרה המוצהרת או לערער את התמריצים שהוצהרו. USTR מציינת כי 60 השותפות מהוות יחד 99.4% מהיבוא של ארה”ב , מה שהופך זאת לאחד השימושים הרחבים ביותר של סעיף 301 בהיסטוריה של החוק. התיעוד המנהלי כולל חקירות שהחלו ב-12 במרץ, התייעצויות עם יותר מ-45 ממשלות, שני שלבי שימוע, יותר מ -2,100 הגשות ציבוריות משולבות , ומעל 100 עדים במהלך השימועים ביולי. הודעה על פעולות בחקירות סעיף 301 – משרד נציג הסחר של ארצות הברית – יולי 2026 – פעולה סופית מאומתת . USTR נוקטת פעולה בחקירות סעיף 301 לעבודת כפייה – משרד נציג הסחר של ארצות הברית – יולי 2026 – הודעה מאומתת .
השאלה המשפטית המרכזית אינה האם לקונגרס יש סמכות להטיל מכסים; סעיף I מקצה לקונגרס את הסמכויות להטיל מכסים ולסדיר את הסחר הזר. המחלוקת המבצעת היא האם הקונגרס, באמצעות סעיפים 301-310 לחוק הסחר משנת 1974 , הסמיך את הרשות המבצעת לפרוס מכסי תגמול בקנה מידה זה ועל סמך תיאוריית ראיות זו. סעיף 301 מתיר במפורש ל-USTR לחקור מעשים, מדיניות או נוהגים זרים שאינם מוצדקים, בלתי סבירים או מפלים ומכבידים או מגבילים את הסחר האמריקאי; סעיף 301(c) מתיר מכסים או הגבלות יבוא אחרות ומאפשר פעולה נגד סחורות שאינן מעורבות בעצמן בנוהג הבסיסי. הוראות אלו מעניקות לממשל מעמד טקסטואלי חזק משמעותית מזו שהייתה לו במסגרת IEEPA . ב-20 בפברואר 2026, קבע בית המשפט העליון בתיק Learning Resources, Inc. נגד טראמפ כי IEEPA לא העניקה את סמכות המכס הנתבעת עבור תוכנית החירום לשנת 2025. החלטה זו שוללת את התייחסות לחוק סמכויות חירום כאל קוד מכס כללי, אך היא אינה מבטלת אוטומטית צעד שהוטל במסגרת חוק המזכיר במפורש מכסים. שאלות ההחלטה המכריעות יהיו האם USTR קבעה נטל חוקי מספיק על המסחר האמריקאי עבור כל כלכלה שנחקרת; האם הטלת מכסים על כמעט כל מוצר שאינו פטור היא אמצעי מותר להשגת ביטול הנוהג שזוהה; האם הרקורד מבדיל באמת את ההתנהגות הלאומית; האם השיעורים שנבחרו משקפים קבלת החלטות מושכלת; והאם הממשלה הפכה מנגנון אכיפה ספציפי למדינה לתחליף פונקציונלי לחקיקת מכסים של הקונגרס. ביקורת שיפוטית לאחר Loper Bright Enterprises נגד Raimondo מסירה כל חזקה לפיה פרשנות של סוכנות לסמכות סטטוטורית מעורפלת שולטת. בית משפט לביקורת יקבע באופן עצמאי את הפירוש הטוב ביותר של סעיף 301. הממשל יכול לצטט ניסוח מפורש של מכסים, התייעצויות פרוצדורליות והיתר סטטוטורי להגיע לסחורות שאינן מעורבות. המערערים יכולים להגיב כי הרוחב, האחידות והכיסוי הכמעט מלא מפרידים את הסעד מהנטל המסחרי הספציפי למדינה שמפעיל את החוק. Learning Resources, Inc. נגד טראמפ – בית המשפט העליון של ארצות הברית – פברואר 2026 – חוות דעת מאומתת של בית המשפט העליון . סעיף 301 לחוק הסחר משנת 1974 – שירות המחקר של הקונגרס – פברואר 2026 – סקירה סטטוטורית מאומתת .
מקרה המדיניות פגיע יותר מהמקרה החוקי הפורמלי משום שארכיטקטורת המכס מתייחסת רק בעקיפין לעבודת כפייה. החוק האמריקאי אסר על ייבוא סחורות שיוצרו באופן מלא או חלקי בעבודת כפייה במשך כמעט מאה שנה, ואכיפה עכשווית יכולה לעכב או לא לכלול משלוחים על סמך ראיות הקשורות ליצרנים, מתקנים, אזורים או שרשראות אספקה. משטר סעיף 301 החדש מעניש במקום זאת את רוב הסחורות שמקורן בכלכלה מכוסה משום שהממשלה לכאורה לא הצליחה לקבוע או לאכוף איסור יבוא הולם נגד סחורות בעבודת כפייה שמקורן בכל מקום. זה יוצר מנגנון לחץ משני: הגישה לשוק האמריקאי מותנית לא רק בשאלה האם המוצר המיוצא עצמו נגוע, אלא בטיפול של תחום השיפוט הייצוא בשרשראות אספקה של מדינות שלישיות. המנגנון עשוי לגרום לוויתורים חקיקתיים מהירים – כפי שדוחות USTR התרחשו בכמה כלכלות במהלך החקירה – אך רוחב המכס אינו שווה ערך לדיוק האכיפה. הוא אינו יוצר אוטומטית מערכות מעקב, בדיקות עבודה, סעדים לקורבנות, מודיעין מכס או סטנדרטים ראייתיים המסוגלים לזהות כפייה. הוא עשוי גם לעודד חקיקה רשמית ללא אכיפה מבצעית, ניתוב מחדש של סחר באמצעות סיווגים פטורים, מניפולציה של תיעוד מקור והסכמים מועדפים שניהלו משא ומתן בעיקר כדי להפחית את החשיפה למכס. הסביבה הנורמטיבית הגלובלית מורכבת יותר מחלוקה בינארית בין מדינות מצייתות למדינות שאינן מצייתות. אמנת ארגון העבודה הבינלאומי (ILO) בנושא עבודת כפייה משנת 1930 אושררה באופן נרחב, אך ארצות הברית לא אשררה לא את האמנה הזו ולא את הפרוטוקול שלה משנת 2014 ; מסד הנתונים הנוכחי של ארגון העבודה הבינלאומי מתעד 65 אשרורים של פרוטוקולים , ולא 61. ארצות הברית אשררה את אמנת ביטול עבודת כפייה הנפרדת משנת 1957 , אך נותרה מחוץ ל-C029 ול-P029. מבחינה כלכלית, לא ניתן לפטור את התוקף המקומי כתשלום זר. חוקרי הפדרל ריזרב של ניו יורק שבחנו נתוני 2025 מצאו כי שיעור המכס הממוצע בארה”ב עלה מ -2.6% ל-13% וכי כמעט 90% מהנטל הכלכלי נפל על חברות וצרכנים אמריקאים. משמעות הדבר היא שתוכנית 2026 מתפקדת בו זמנית ככפייה במדיניות חוץ, מיסוי מקומי, מדיניות תעשייתית ומינוף משא ומתן. מי משלם עבור המכסים האמריקאיים לשנת 2025? – הבנק הפדרלי של ניו יורק – פברואר 2026 – ניתוח מאומת של השפעות מכסים . אמנות שלא אושררו על ידי ארצות הברית – ארגון העבודה הבינלאומי – יולי 2026 – מעמד מאומת על ידי ארגון העבודה הבינלאומי . פרוטוקול 2014 לאמנת עבודת כפייה – ארגון העבודה הבינלאומי – יולי 2026 –רישום אשרור מאומת .
סמכות המכס הנשיאותית לאחר משאבי למידה : מבחן הגבולות לפי סעיף 301
הקצאה חוקתית ובסיס הבסיס שלאחר IEEPA
נקודת המוצא החוקתית ברורה באופן יוצא דופן, למרות שתוצאת המשפט אינה כזו. סעיף 8, סעיף 1, מקצה לקונגרס את הסמכויות להטיל “מכסים” ולווסת את הסחר עם מדינות זרות; לרשות המבצעת אין סמכות עצמאית למסות יבוא בזמן שלום רק משום שמדיניות המכסים משפיעה על דיפלומטיה, ביטחון לאומי או משא ומתן. בפסק הדין Learning Resources, Inc. נגד טראמפ , שנפסק ב -20 בפברואר 2026 , אישר בית המשפט העליון הקצאה זו וקבע כי חוק הסמכויות הכלכליות לשעת חירום בינלאומית , או IEEPA , אינו מסמיך את הנשיא להטיל מכסים. חוות הדעת של המנהל הדגישה כי מכסים מהווים מימוש של סמכות המיסוי, כי הקונגרס לא שם כל התייחסות למכסים או מכסים ב-IEEPA, וכי הממשלה הודתה בהיעדר סמכות מכס נשיאותית טבועה בזמן שלום. בית המשפט ראה בקריאה המוצעת של הממשל – מכסים בלתי מוגבלים, הניתנים להתאמה לפי שיקול דעת הנשיא, המכסים כל מוצר מכל מדינה – כהעברה טרנספורמטיבית של סמכות הקונגרס שאינה נתמכת על ידי הטקסט החוקי. כמו כן, הוא הדגיש כי הקונגרס, כאשר הוא מאציל סמכות מכס למקום אחר, עשה זאת בדרך כלל במפורש ועם אילוצים ניתנים לזיהוי. לפיכך, לא ניתן להגן על מכסי העבודה הכפויה החדשים כמימוש של סמכות שיורית לפי סעיף 2 או כהרחבה של סמכות החירום שנדחתה בפברואר. חוקיותם עומדת או נופלת על הטקסט, הממצאים, ההליכים והמגבלות השונים באופן מהותי של סעיף 301 לחוק הסחר משנת 1974. הבחנה זו היא מכרעת: Learning Resources אינו קובע שכל מכסה שהונחתה על ידי נשיאות אינה חוקתית, אך הוא קובע קו בסיס פרשני תובעני לפיו בית משפט צריך לדרוש אישור קונגרס אמיתי ולא להסיק כזה משפה כללית הנוגעת לרגולציית סחר או לענייני חוץ. חוקת ארה”ב, סעיף 1 – הקונגרס וספריית הקונגרס – נוסח נוכחי – נוסח חוקתי מאומת . Learning Resources, Inc. נגד טראמפ, 607 US 229 – בית המשפט העליון של ארצות הברית – פברואר 2026 – חוות דעת מאומתת של בית המשפט העליון .
סעיף 301 מעניק לממשל בסיס טקסטואלי חזק יותר מאשר IEEPA משום שהקונגרס הסמיך במפורש את נציג הסחר של ארצות הברית להטיל מכסים או הגבלות יבוא אחרות לאחר קבלת קביעות מוגדרות. על פי סעיף 2411 לחוק האמריקאי (USC) ב-19 , פעולה מחייבת חלה כאשר USTR מוצאת כי זכויות ארה”ב במסגרת הסכם סחר נשללו או כי פעולה, מדיניות או נוהג זרים אינם מוצדקים ומכבידים או מגבילים את המסחר האמריקאי. פעולה שיקול דעת לפי סעיף 301(b) עשויה להינקט כאשר פעולה, מדיניות או נוהג זרים אינם סבירים או מפלים ומכבידים או מגבילים את המסחר האמריקאי. המטרה המאושרת אינה גביית הכנסות ללא הגבלה; היא לאכוף את זכויות הסחר של ארה”ב או להשיג את ביטול הפעולה, המדיניות או הנוהג הזרים. סעיף 301(c) מעניק ל-USTR גמישות מתקנת ניכרת, כולל היכולת להטיל מכסים, ובנסיבות מסוימות, לפעול נגד סחורות שלא היו מעורבות ישירות בנוהג השנוי במחלוקת. מאפיינים אלה מבדילים את החוק מאוצר המילים של IEEPA של פטור ממכסים ומחלישים כל טענה משפטית שהקונגרס מעולם לא אישר מכסים מהסוג הרלוונטי. אף על פי כן, ניסוח מפורש של מכסים הוא רק תחילתה של החקירה המשפטית. החוק מכיל שרשרת הפעלה: יש לזהות נוהג זר הניתן להכרה מבחינה משפטית; הנוהג חייב לעמוד בקטגוריה הסטטוטורית של התנהגות בלתי מוצדקת, בלתי סבירה או מפלה; על רשות הסחר האמריקאית (USTR) לקבוע שהיא מכבידה או מגבילה את המסחר האמריקאי ; יש לעמוד בדרישות הפרוצדורליות המסדירות חקירה, התייעצות והשתתפות הציבור; ואמצעי התגובה חייב להישאר קשור למטרה הסטטוטורית. הממשל אינו יכול לדלג כדין מקיומו המופשט של עבודת כפייה במסחר העולמי לסמכות מכס אוניברסלית. בית משפט המיישם פרשנות סטטוטורית רגילה ישאל האם ההשמטה שזוהה – אי חקיקה או אכיפה יעילה של איסור יבוא של עבודת כפייה – מהווה “נוהג” המיוחס לכל ממשלה זרה, האם הנטל המסחרי הוכח ולא הוענק, והאם מכסים המכסים את רוב הסחורות כמעט מכל שותפת סחר מרכזית עומדים בקריטריונים כתגובה שנועדה לבטל את הנוהג הספציפי הזה. 19 USC §2411, פעולות של נציג הסחר של ארצות הברית – משרד היועץ לתיקון חוק, בית הנבחרים של ארה”ב – יולי 2026 – טקסט סטטוטורי מאומת .
×
ממצאי עבודת הכפייה ובעיית הסיבתיות
הסוכנות האמריקאית (USTR) בנתה תיק אדמיניסטרטיבי מורכב בהרבה מהכרזות החירום שבוטלו במסגרת חוק החירום האמריקאי (IEEPA). ב -12 במרץ 2026 , הסוכנות יזמה חקירות נפרדות לפי סעיף 301 בנוגע ל -60 כלכלות . לאחר מכן, היא ערכה דיונים, קיבלה כ -500 הערות והערות סותרות במהלך שלב החקירה, התייעצה עם יותר מ -45 ממשלות , פרסמה ממצאים ב -2 ביוני , קיבלה יותר מ -1,600 הגשות נוספות בנוגע לסעדים המוצעים ושמעה יותר מ -100 עדים במהלך דיונים שהתקיימו בין ה-7 ל-9 ביולי. ב -23 ביולי 2026 , הודיעה הסוכנות האמריקאית על פעולה סופית, שנכנסה לתוקף החל מ -24 ביולי , הטילה מכסים נוספים של 10% או 12.5% , בכפוף ליחס מובחן עבור מספר כלכלות ופטורים רבים ממוצרים. הסוכנות מצהירה כי השותפים המכוסים מייצגים 99.4% מהיבוא של ארה”ב . התיאוריה הסיבתית שלה היא שממשלות שנכשלות באוסרי יבוא של עבודת כפייה מאפשרות לסחורות בעלות נמוכה יותר להסתובב בשווקים בינלאומיים, מחלישות חברות שנמנעות מתשומות של עבודת כפייה, דוחקות מוצרים תואמים ומקלות על עקיפת איסור היבוא האמריקאי. תיאוריה זו סבירה מבחינה כלכלית ברמה מערכתית, אך פגיעות משפטית נובעת מהתנועה בין צבירה להוכחה ספציפית למדינה. סעיף 301 דורש קביעה בנוגע למעשים, למדיניות או לנהלים של מדינה זרה ולנטל שלהם על המסחר האמריקאי. לפיכך, בית משפט לביקורת רשאי לדרוש ראיות המדגימות כיצד הכישלון המשפטי או האכיפה הספציפי של כל כלכלה תורם באופן מהותי לנטל הנטען, במקום לקבל תיאוריה עולמית אחת המשוכפלת על פני 60 תיקים. הבעיה החדה ביותר עבור כלכלות שמבני הסחר שלהן, החשיפה לעבודת כפייה, יכולת האכיפה ותפקידן בשינון שונים באופן קיצוני. לא ניתן להניח באופן אוטומטי שיצואן סחורות קטן, מרכז ייצור מרכזי, האיחוד האירופי , יצרן נפט ותחום שיפוט מכס מתוחכם יוצרים את אותו נזק מסחרי באמצעות אותו מנגנון. ממצאים אחידים יכולים להיות יעילים מבחינה מנהלית, אך הם עשויים להיראות חד משמעיים מבחינה משפטית כאשר סיבתיות סטטוטורית היא אינדיבידואלית. USTR קובעת ממצאים ומציעה פעולה ב-60 חקירות לפי סעיף 301 – משרד נציג הסחר של ארצות הברית – יוני 2026 – הודעה על ממצאים מאומתים . USTR נוקטת פעולה בחקירות לפי סעיף 301 בנושא עבודת כפייה – משרד נציג הסחר של ארצות הברית – יולי 2026 – הודעה על פעולה סופית מאומתת .
הגנת הממשל תסתמך במידה רבה על רוחב המונחים הסטטוטוריים “מעמיס או מגביל את המסחר של ארצות הברית” ועל ההכרה המפורשת של הקונגרס בכך שפרקטיקות זרות מסוימות אינן חייבות לפעול ישירות בגבול כדי לפגוע באינטרסים המסחריים של ארה”ב. הקונגרס יטען כי ייצור עבודה בכפייה מוריד את מחירי התשומות, משנה את תנאי התחרות בשרשראות אספקה משולבות ומסיט סחורות שאינן תואמות לחוקים לשווקים שבהם מתחרים יצרנים אמריקאים וחברות זרות תואמות לחוק. ניתן גם להצביע על התנהלות שלאחר החקירה כראיה לכך שאיום המכס מסוגל להשיג את ביטול הנוהג הממוקד: USTR הקצה את השיעור הנמוך יותר של 10% לכלכלות שחוקקו איסורי יבוא, התחייבו לעשות זאת באמצעות הסכמי סחר הדדי או קבעו משטרים חלקיים, בעוד שרוב הכלכלות הנותרות קיבלו 12.5% . פטורים ממוצרים ניתנו במקרים בהם מכסים עלולים לפגוע בגישה של ארה”ב לחומרי גלם, לגרום לשיבוש כלל-כלכלי, לכסות מוצרים שאינם זמינים באופן מקומי בכמויות מספקות, לערער תמריצים מוסכמים או לתרום באופן לא מספק לביטול הנוהג המאתגר. פרטים אלה מראים כיול מסוים ומסבכים את הטענה שהפעולה היא בלתי מוגבלת, פשוטו כמשמעו. עם זאת, הם גם חושפים אי התאמה פוטנציאלית. השיעורים מקובצים לשני תחומי סחר צרים; נראה שהם אינם משתנים בהתאם להיקף המשוער של החשיפה לעבודת כפייה, ערך הסחר המושפע, ההסתברות לעקיפת החוק, יכולת אכיפת המכס או הנטל הכמותי על המסחר האמריקאי. מתמודד יאפיין מבנה זה כראיה לכך שהרציונל של עבודת כפייה מתפקד כגשר סטטוטורי לשימור מכסי בסיס רחבים לאחר פקיעתם או תבוסה משפטית של סמכויות אחרות. בתי משפט בדרך כלל נמנעים מהחלפת שיקול דעתם הכלכלי במדיניות הסוכנות, אך הם יכולים לפסול פעולה במקרים בהם הסוכנות לא הצליחה לבטא קשר רציונלי בין התיעוד לסעד הנבחר, התעלמה מהבחנות מהותיות, הסתמכה על גורמים שהקונגרס לא אישר או הציעה הסבר שאינו עולה בקנה אחד עם התכנון המבצעי. השאלה המכרעת אינה האם מכסים רחבים עשויים להפעיל לחץ; אלא האם התיעוד מדגים מדוע 10% או 12.5% על רוב המוצרים הם תגובה מנומקת לפי סעיף 301 עבור כל כלכלה ולא תוכנית מכסים כללית הנושאת תווית של עבודת כפייה. הודעה על פעולות סופיות בחקירות סעיף 301 – משרד נציג הסחר של ארצות הברית – יולי 2026 – הודעה טרום פרסום מאומתת של הרשם הפדרלי .
| צומת ביקורת שיפוטית | העמדה החזקה ביותר של הממשל | העמדה החזקה ביותר של צ’לנג’ר | פגיעות ראשונית |
|---|---|---|---|
| רשות תעריפים אקספרס | סעיף 301 מאשר במפורש חובות | סמכות מפורשת היא מותנית, לא אוניברסלית | נָמוּך |
| נוהג ממשלתי זר | אי חקיקה או אכיפה מהווים מחדל שניתן לתבוע עליו תביעה | “נוהג” סטטוטורי עשוי לדרוש התנהלות מדינה ספציפית יותר | בֵּינוֹנִי |
| נטל על המסחר האמריקאי | סחורות כפייה מעוותות מחירים ודוחקות את מקומן של סחר תואם | ייתכן שהממצאים כלליים ואינם ספציפיים מספיק למדינה | גָבוֹהַ |
| היקף התרופה | סעיף 301 מתיר פעולה נגד סחורות שאינן מעורבות | מכסים כמעט כלל-משקיים עשויים לחרוג מהמטרה המתקנת | גָבוֹהַ |
| כיול קצב | שתי רמות מתגמלות ציות חלקי והסכמים | קטגוריות של 10%/12.5% אינן עוקבות כראוי אחר התנהגות בפועל | גָבוֹהַ |
| נוֹהָל | דיונים, התייעצויות ואלפי הערות תומכים בסדירות | נפח התהליך אינו מרפא חשיבה לא מספקת | בֵּינוֹנִי |
| הימנעות חוקתית | הקונגרס האציל במפורש כלי מכסים | קריאת סעיף 301 כסמכות מכס אוניברסלית מעלה שאלות ודאגות מרכזיות | גָבוֹהַ |
| אי-האצלת סמכויות | חוקי סחר מאפשרים מבחינה היסטורית שיקול דעת של הרשות המבצעת | היקף גיאוגרפי, מוצר וזמני בלתי מוגבל חסר גבולות ברורים | בינוני-גבוה |
לופר ברייט , שאלות מרכזיות ושיפוט שיפוטי עצמאי
פסק הדין Loper Bright Enterprises נגד Raimondo משנה את סביבת ההכרעה למרות שהוא כשלעצמו אינו מכתיב פסילה. בית המשפט העליון קבע בשנת 2024 כי בתי המשפט חייבים להפעיל שיקול דעת עצמאי בעת פירוש חוקים המנוהלים על ידי סוכנויות ביצועיות ואינם רשאים להתייחס לסוכנות רק משום שהטקסט החוקי אינו חד משמעי. לכן, USTR אינה יכולה לגבור בטענה כי פרשנותה ל”בלתי סביר”, “נטל או מגביל”, “פעולה הולמת וברת ביצוע”, או הקשר המותר בין נוהג זר למס יבוא ראויה ליחס של שליטה. בית משפט חייב לזהות את המשמעות הטובה ביותר של החוק באמצעות טקסט, הקשר, מבנה, היסטוריה ועקרונות פרשניים מבוססים. זה חשוב מכיוון שסעיף 301 מכיל גם שפה מתקנת נרחבת וגם ארכיטקטורה מגבילה. תנאיו הרחבים מאפשרים הערכה כלכלית ובחירת מדיניות, אך מונחים אלה נמצאים בתוך חוק המכוון לפרקטיקות זרות ספציפיות ולביטול נטלים ניתנים לזיהוי על המסחר. פסק הדין Loper Bright משאיר שיפוטים עובדתיים ושיקול דעת לסוכנויות שבהן הקונגרס הקצה אותם כדין, אך הוא מונע מסוכנויות את הסמכות להחליט על הגבול החיצוני של סמכות השיפוט שלהן. לפיכך, התביעה החדשה ניצבת בפני שתי ביקורות נפרדות מבחינה אנליטית: ראשית, בית המשפט מחליט de novo מה סעיף 301 מאשר; שנית, הוא מעריך האם הממצאים העובדתיים וההיגיון המתקן של USTR עומדים בתקן המשפטי המנהלי הרלוונטי במסגרת אותו מרחב מוסמך. משאבי למידה מוסיפים שכבת הימנעות חוקתית ושאלות מרכזיות . החלטת פברואר טענה כי על בתי המשפט להסס לפני קריאת שפה מעורפלת כדי להעביר אלמנט בעל משמעות רבה מסמכות המיסוי של הקונגרס לרשות המבצעת, במיוחד כאשר הסמכות הנטענת היא חסרת תקדים בהיקפה ובפרקטיקה ההיסטורית. ההתייחסות המפורשת של סעיף 301 למכסים הופכת מקרה זה לקשה יותר עבור המתמודדים מאשר IEEPA, אך כיסוי התביעה של 99.4% מהיבוא עדיין עשוי לעורר את השאלה האם הקונגרס אישר בבירור ל-USTR להפוך את סמכות התגמול ללוח מכסים כמעט גלובלי ועמיד. דריסת הרגל הסטטוטורית של הממשל חזקה; טענתו לקנה מידה כמעט אוניברסלי הרבה פחות בטוחה. Loper Bright Enterprises נגד ריימונדו, 603 US 369 – בית המשפט העליון של ארצות הברית – יוני 2024 – אינדקס החלטות מאומת של בית המשפט העליון . Learning Resources, Inc. נגד טראמפ – בית המשפט העליון של ארצות הברית – פברואר 2026 – חוות דעת מאומתת .
האתגר החוקתי כנראה יעוצב בעיקר באמצעות פרשנות חוקית והתחמקות מחוקתית, ולא באמצעות טענה ישירה שסעיף 301 אינו תקף מבחינה חיצונית. בתי המשפט סבלו באופן היסטורי שיקול דעת משמעותי של הרשויות בסחר חוץ, והחוק מספק ממצאים מפעילים, חובות פרוצדורליות ומטרה מתקנת. יתר על כן, החלטתו התקדימית של בית המשפט הפדרלי לערעורים בתיק HMTX Industries LLC נגד ארצות הברית , שניתנה בספטמבר 2025, חשובה מבחינה מוסדית משום שהיא תמכה בפעולות מכסים רחבות במסגרת סעיף 301 הנובעות מחקירת סין ואישרה כי ל-USTR עשויה להיות סמכות ניכרת לשנות מכסים ולהגיע למוצרים שאינם מעורבים ישירות בהתנהגות המקורית. תקדים זה מחזק את טענת הממשלה כי סעיף 301 אינו מוגבל לסנקציות על מוצרים תואמות באופן צר. עם זאת, הוא אינו פוסק האם החוק יכול לתמוך במכסים מתואמים נגד 60 כלכלות שונות על סמך השמטה משפטית משותפת, וגם לא האם הרשומה מחברת כראוי כל השמטה לסחר אמריקאי. קנה המידה והארכיטקטורה שונים. לכן, אסטרטגיית הליטיגציה הטובה יותר עבור המערערים היא מצטברת: לטעון כי USTR פירשה את סעיף 301 מעבר למשמעותו הטקסטואלית הטובה ביותר לאחר Loper Bright ; כי ממצאי הסוכנות בנוגע לנטל חסרים ראיות מספיקות ספציפיות למדינה; כי הסעד שרירותי משום שתעריפים וכיסוי מוצרים אינם עוקבים אחר אשמה השוואתית או נזק מסחרי; כי הצעד אינו עולה בקנה אחד עם מטרת החוק המכוונת לביטול מכסים; וכי כל פרשנות המאשרת למעשה מכסים עולמיים ללא תקרה משמעותית תעורר שאלות מרכזיות חמורות וחששות בנוגע לאי-האצלת סמכויות. בתי משפט מעדיפים לעתים קרובות קביעות סטטוטוריות צרות יותר על פני ביטול חוקתי. כתוצאה מכך, פסק הדין השלילי הסביר ביותר לא יכריז על סעיף 301 כבלתי חוקתי; הוא יקבע כי חקירות, ממצאים או סעדים אלה חרגו מהסמכות שהקונגרס העניק בפועל, מה שמותיר את USTR חופשית לאמץ פעולות צרות ומבוססות יותר נגד מדינות, מגזרים או שרשראות אספקה בודדות. HMTX Industries LLC נגד ארצות הברית, מס’ 23-1891 – בית המשפט לערעורים של ארה”ב למעגל הפדרלי – ספטמבר 2025 – רישום מקרה תקדימי מאומת .
ניתוח השערות מתחרות
מטריצת ACH הבאה מפרידה בין חמישה הסברים סבירים לתכנון הפעולה. הציונים הם שיפוטים אנליטיים, לא עובדות שנסגרו: “++” מציין עקביות חזקה, “+” עקביות בינונית, “0” ראיות ניטרליות או דו-משמעיות, “-” חוסר עקביות ו-“–” חוסר עקביות חזק. הראיות האבחוניות ביותר לכוונה אינן השפה הציבורית של הממשל, אלא הקשר בין כיסוי גיאוגרפי, בידול תעריפים, פטורים, ויתורים דו-צדדיים, ספציפיות ראייתית והתזמון מיד לאחר הדחייה השיפוטית של מכסי IEEPA. H₁ , אכיפה אמיתית של עבודת כפייה, נתמכת על ידי זיהוי סטטוטורי של עבודת כפייה כפרקטיקה בלתי סבירה, התייעצויות עם ממשלות, תעריפים מופחתים לכלכלות המאמצות איסורי יבוא ופטורים שנועדו לשמר תמריצים. היא נחלשת על ידי מבנה התעריפים הדו-שכבתי הבוטה וכיסוי מוצרים כמעט אוניברסלי. H₂ , החלפת קו הבסיס של המכס הגלובלי שאבד, נתמך על ידי טווח יבוא של 99.4%, תזמון ואחידות יחסית, אך נחלשת על ידי פטורים משמעותיים ושינויים נצפים במדיניות חוץ. H₃ , מינוף מוסכם, מסביר בצורה טובה במיוחד ויתורים בין מדינות, קשרי סחר הדדיים וטיפול מתכוונן. H₄ , הגנה תעשייתית, מתאימה להשפעות תחרותיות מקומיות רחבות אך אינה מסבירה באופן מלא מדוע רפורמה משפטית בחו”ל משנה את הטיפול במכס. H₅ , ניתוק אסטרטגי ובקרת שרשרת אספקה, מתאימה ליצירה ארוכת טווח של גושי עקיבות אך נותרת גלויה רק באופן חלקי ברשומות הנוכחיות. הפרשנות בעלת הסבירות הגבוהה ביותר אינה בלעדית: המדיניות יכולה בו זמנית לקדם רפורמה בעבודה, לשמור על מינוף מכס ולארגן מחדש את שרשראות האספקה. למטרות שיפוטיות, מניע מעורב אינו בהכרח קטלני; השאלה המשפטית היא האם הפעולה נשארת במסגרת הגורמים והמטרות שהקונגרס התיר. מניע בלתי מותר הופך רלוונטי במיוחד כאשר מבנה הסעד סותר את המטרה הסטטוטורית המוצהרת או מגלה שהרציונל המוצהר הוא תירוץ.
| ראיות אבחנתיות | אכיפת עבודה H₁ | החלפת מכסים גלובלית של H₂ | H₃ משא ומתן על מינוף | הגנה תעשייתית H₄ | יצירת גוש שרשרת אספקה H₅ |
|---|---|---|---|---|---|
| כיסוי של 99.4% מהיבוא | − | ++ | + | ++ | + |
| שתי רצועות מכסים עיקריות | − | ++ | + | + | 0 |
| יחס נמוך יותר לאחר התחייבויות משפטיות | ++ | − | ++ | 0 | + |
| פטורים רחבים של מוצרים | + | − | + | 0 | + |
| תזמון לאחר תבוסת ה-IEEPA | 0 | ++ | + | + | 0 |
| ראיות סיבתיות ספציפיות למדינה | − | 0 | 0 | 0 | 0 |
| התייעצויות עם למעלה מ-45 ממשלות | + | 0 | ++ | − | + |
| מכסים על סחורות שאינן קשורות לעבודת כפייה | − | ++ | + | ++ | + |
הערכה בייסיאנית נכון ל-25 ביולי 2026
| הַשׁעָרָה | הסתברות קודמת | הסתברות מותאמת ראיות |
|---|---|---|
| H₁ – המטרה העיקרית היא רפורמה בעבודות כפייה | 25% | 18% |
| H₂ – המטרה העיקרית היא השבת מכסים רחבים | 25% | 31% |
| H₃ – המטרה העיקרית היא מינוף משא ומתן דו-צדדי | 20% | 27% |
| H₄ – המטרה העיקרית היא הגנה תעשייתית כללית | 20% | 15% |
| H₅ – המטרה העיקרית היא יצירת גושי סחר המותאמים למעקב | 10% | 9% |
השוואה בינלאומית והגברה גיאופוליטית
ההשוואה הבינלאומית מערערת כל טענה בינארית לפיה ארצות הברית מתמודדת עם חוסר פעולה אוניברסלי מצד מדינות זרות באמצעות המודל היחיד הזמין. האיחוד האירופי אימץ את תקנה (EU) 2024/3015 , האוסרת על הצבת מוצרים המיוצרים בעבודת כפייה בשוק האיחוד או ייצוא ממנו, ונכנסת לפעילות ב -14 בדצמבר 2027. הארכיטקטורה שלה שונה באופן מהותי מגישת סעיף 301 של ארה”ב. היא חלה על מוצרים ללא קשר למקור, כולל סחורות המיוצרות באיחוד האירופי; מקצה חקירות הכרוכות בעבודת כפייה מחוץ לאיחוד בעיקר לנציבות; מעניקה לרשויות הלאומיות אחריות על מקרים מקומיים; משתמשת בהערכה ראשונית מבוססת סיכון, חקירות והחלטות איסור מוצרים; ומתאמת אכיפה באמצעות רשויות המכס ופיקוח השוק. לכן, היא מכוונת לקשר בין המוצר לשרשרת האספקה במקום להטיל מכסים כלליים על תחומי שיפוט שמערכות המשפט שלהן נחשבות לא מספקות. הבדל זה יהיה חשוב בליטיגציה האמריקאית מכיוון שהאיחוד האירופי נכלל בין הכלכלות הנחקרות למרות שהוא חוקק איסור מחייב שנמצא בשלב יישום. USTR יכולה לענות כי חקיקה ללא אכיפה יעילה קיימת אינה מבטלת את הנטל המסחרי; המתחרים יכולים להגיב כי המכס אינו מבחין בין מעבר רגולטורי לבין סירוב לפעול. ההשוואה מספקת גם אמת מידה למדיניות פחות מגבילה: החרגה ספציפית למוצר, מאגרי מידע משותפים על סיכונים, הגשת ראיות, תיאום מכס והליכי ביקורת עשויים להיות מיושרים טוב יותר עם ביטול סחורות המופקות מעבודת כפייה מאשר מכסים אוניברסליים. בית משפט בדרך כלל לא ידרוש מ-USTR לבחור את הצעד הפחות מגביל, אך סירוב בלתי מוסבר להתחשב במשטרים זרים שונים באופן מהותי יכול לתמוך בביקורת שרירותית וגחמנית. תקנה (EU) 2024/3015 בנושא איסור מוצרים המיוצרים באמצעות עבודת כפייה בשוק האיחוד – הפרלמנט האירופי והמועצה – נובמבר/דצמבר 2024 – טקסט מאומת של הכתב העת הרשמי . פורטל יישום תקנות עבודה בכפייה – הנציבות האירופית – יוני 2026 – מסגרת יישום מאומתת .
משרד המסחר של סין דחה את החקירה כחד-צדדית, שרירותית, מפלה ופרוטקציוניסטית, תוך הדגשת כי סין אשררה 28 אמנות של ארגון העבודה הבינלאומי (ILO) , תוך ערעור על טענות ארה”ב והדגשת כי ארצות הברית לא אשררה את אמנת עבודת הכפייה משנת 1930. בייג’ינג גם קישרה את החקירה לדפוס רחב יותר של לחץ אמריקאי לפי סעיף 301, וב -27 במרץ 2026 פתחה בחקירות בנוגע למכשולי סחר בנוגע לצעדים אמריקאים שלכאורה משבשים את שרשראות הייצור והאספקה העולמיות. תגובות רשמיות אלו חשובות פחות כראיה לסמכות החוק של ארה”ב ויותר כאינדיקטורים לתוצאות גיאופוליטיות. נקמה, חקירות מקבילות והגבלות הדדיות יכולות להגדיל את הנטל המסחרי שנוצר על ידי הסעד האמריקאי, ולסבך את טענת USTR כי המכסים מכוונים באופן צר לביטול כשלים במדיניות עבודה זרה. הן גם מגדילות את הסבירות שאכיפת עבודת הכפייה תשתלב בגושים רגולטוריים מתחרים: מודל אמריקאי המבוסס על מינוף ברמת המדינה, מודל אירופי המבוסס על איסור מוצרים וחקירת סיכונים, ומודל סיני המתייחס למכשירים מערביים מסוימים של עבודת כפייה כמחסומי סחר מפלים. לא נמצאה תגובה פדרלית רוסית מאומתת המתייחסת ספציפית לפעולה הסופית של 23 ביולי במקורות הרשמיים שנבדקו; רוסיה בכל זאת מופיעה בין הכלכלות שנחקרו, ולכן כל טענה בנוגע להחלטה רשמית כנקמה רוסית תהיה מוקדמת מדי. התיעוד הרב-לשוני תומך במסקנה רחבה יותר: עד 2027–2029, חברות עשויות להתמודד לא עם תקן תאימות עולמי אחד לעבודת כפייה, אלא עם מערכות חופפות הנבדלות בחזקות ראיות, סיווג סיכונים גיאוגרפי, עצירת מוצרים, גילוי נתונים וחשיפה כנקמה. פיצול זה יחזק את טענת הממשל כי המסחר האמריקאי מתמודד עם עיוות כלל-מערכתי, ובמקביל יקשה על הוכחת כי מכס אחיד כנגד כל תחום שיפוט מותאם באופן סיבתי ופרופורציונלי. תגובת דובר משרד המסחר לחקירות סעיף 301 של עבודת כפייה בארה”ב – משרד המסחר של הרפובליקה העממית של סין – מרץ 2026 – הצהרה מאומתת בשפה הסינית . הודעה מס’ 17 של MOFCOM לשנת 2026 על חקירת מחסומי סחר – משרד המסחר של הרפובליקה העממית של סין – מרץ 2026 – תיעוד חקירה מאומת .
תחזית שיפוטית ומוסדית לחמש שנים, 2026–2031
המסלול המשפטי של חמש שנים יתפתח ככל הנראה באמצעות פתרון מדורג ולא מיידי. יבואנים עם חשיפה משמעותית למכס, איגודי סחר ומדינות שעלולות להיות מושפעות, מחזיקים בתמריצים כלכליים חזקים לערער על התביעה בבית המשפט לסחר בינלאומי של ארה”ב , שם סביר להניח שתתרכז הסמכות השיפוטית על סכסוכי מכסים. התדיינות משפטית ראשונית תבקש סעד מקדמי, אך בתי המשפט עשויים להסס להשעות תוכנית סחר גורפת ללא הוכחה ברורה של חריגה סטטוטורית, נזק בלתי הפיך וסעד מנהלי. במהלך 2026–2027 , הנושאים החשובים ביותר ליצירת שיאים יהיו סילוק רשומות, מנגנוני מחאה, בקשות להדרה, שינויים במדינות, והאם USTR מפרסמת נימוקים ספציפיים מספיק לממצאי הנטל והחלטות הפטור שלה. בשנים 2027–2028 , סביר להניח שביקורת בערעורים תתמקד במשמעות של “נטל או הגבלת המסחר של ארצות הברית”, מידת הספציפיות הנדרשת למדינה והמרחק המותר בין הנוהג המאתגר לבין הסחורות המוטלות עליהן מכס. עד 2028–2029 , ביקורת של בית המשפט העליון תהפוך לסבירה באופן מהותי אם בית המשפט הפדרלי יתמוך בתוכנית על בסיס נימוק רחב דמוי כבוד שאינו עולה בקנה אחד עם פסק הדין של לופר ברייט , או יבטל אותה באמצעות משאבי למידה כדי להטיל כלל ברור על סעיף 301. סביר להניח שבית המשפט יתן החלטה סטטוטורית: סעיף 301 מאשר מכסי תגמול חזקים, אך לא קו בסיס כמעט עולמי ללא נטל ספציפי למדינה מוכח וקשר מתקן מנומק. הקונגרס יכול לשנות את התוצאה בכל שלב על ידי אשרור, הגבלה או עיצוב מחדש של התוכנית במפורש. חוק המפרט ליקויים באיסור יבוא של עבודת כפייה כפרקטיקות ניתנות לפעולה, מאשר תקרות תעריפים מוגדרות, דורש סקירה תקופתית וקביעת קריטריונים ראייתיים יפחית באופן מהותי את אי הוודאות המשפטית. לעומת זאת, שתיקה של הקונגרס לאחר ניסיונות חוזרים ונשנים של הרשות המבצעת לשמר מכסים עולמיים תחזק את הטענה שהממשל נוטל על עצמו תפקיד חקיקה שהקונגרס שמר עליו במכוון. לכן, התחזית היא תחרות דינמית בין פרשנות שיפוטית, שינויים של הרשות המבצעת והתערבות אפשרית של הקונגרס ולא מבחן בינארי יחיד של כוח נשיאותי.
| תְקוּפָה | התפתחות משפטית צפויה | סוגיה ראייתית מרכזית | הסתברות משוערת |
|---|---|---|---|
| H₂ 2026–H₁ 2027 | תלונות על חשבונות CIT, תביעות החזר ובקשות לסעד מקדמי | עמידה, פגיעה, פירוק ויתור ביקורת | 85% |
| 2027 | פסיקה לגופה על סמך סמכות סטטוטורית או רישום מנהלי | הקשר בין נטל וטיפול ספציפיים למדינה | 65% |
| 2028 | ערעור במחוז הפדרלי | היקף סעיף 301 לאחר HMTX ו- Loper Bright | 70% |
| 2028–2029 | שינויים משמעותיים במכסים או הסרות מוסכמות ממדינות | האם שינויים מרפאים או טענות חסרות תוקף | 60% |
| 2029–2030 | ביקורת או דחיית אישור בית המשפט העליון | שאלות עיקריות, הרשאה ברורה, היקף תרופות | 45% |
| 2030–2031 | מסגרת קידוד, הגבלה או החלפה של הקונגרס | חלוקה מתמשכת של סמכות מכסים | 40% |
ההערכה המשפטית בסגנון מונטה קרלו של הדו”ח משתמשת בחמישה משתנים: S , תמיכה סטטוטורית מפורשת; C , סיבתיות ספציפית למדינה; R , מידתיות מתקנת; P , סדירות פרוצדורלית; ו- M , חשיפה לשאלות עיקריות. על פי התיעוד הנוכחי, התמיכה הסטטוטורית המפורשת גבוהה מכיוון שסעיף 301 מאשר במפורש חובות; סדירות פרוצדורלית בינונית-גבוהה מכיוון ש-USTR ערכה התייעצויות, שימועים ותהליכי הערות; סיבתיות בינונית-נמוכה מכיוון שממצאי הציבור נראים סטנדרטיים במידה רבה; מידתיות מתקנת נמוכה עד בינונית מכיוון שהפעולה מכסה כמעט את כל היבוא תוך שימוש בדיפרנציאציה מוגבלת בלבד של שיעורים; וחשיפה לשאלות עיקריות גבוהה בגלל היקף התוכנית הכלכלית והקשר שלה לסמכות מרכזית בקונגרס. על פני 10,000 תרחישים מושגיים , מכוילים כהיוריסטיקה אנליטית ולא כתחזית שיפוטית אמפירית, ההתפלגות המשוערת היא: הסתברות של 18% שהפעולה תאושר באופן מהותי ללא צמצום מהותי; הסתברות של 27% שהיא תאושר אך מוגבלת באופן משמעותי באמצעות החרגות, דרישות ספציפיות למדינה או סקירה זמנית; הסתברות של 34% שתוכנית המכסים תבוטל מטעמים סטטוטוריים או חוק סדר הדין המנהלי, תוך שמירה על חוקתיות סעיף 301; הסתברות של 9% לפסיקה חוקתית רחבה יותר המגבילה את האצלת סמכויות המכס על ידי הקונגרס; והסתברות של 12% שההתדיינות המשפטית תעקוף על ידי הפשרות, פעולה חקיקתית או עיצוב מחדש של התוכנית לפני פסיקה סופית של בית המשפט העליון. לכן, התוצאה המודאלית אינה ניצחון מוחלט של המבצע וגם לא הרס שטחי של סעיף 301. זוהי הצרת שיפוטית: הנשיא רשאי להורות ל-USTR במסגרת האצלה סטטוטורית תקפה, אך לא הנשיא ולא הסוכנות רשאים להגדיר לעצמם את הממדים החיצוניים של האצלה זו. ככל שהפעולה דומה יותר ללוח זמנים עולמי קבוע במכסים, כך גדל הסיכוי שבית משפט ידרוש אישור מפורש מהקונגרס, ממצאים מסחריים מותאמים אישית ומגבלות ניתנות לאכיפה על תעריפים, משך זמן וכיסוי מוצרים.
ארכיטקטורת סיכונים מאוחדת
עמוד II – תחלופת מכסים, העברת סחורות בשרשרת האספקה ויעילות עבודת כפייה
מנגנון ההתרחשות: היבואן משלם ראשון, הכלכלה המקומית משלמת אחרונה
המשלם החוקי של מכס יבוא אמריקאי הוא היבואן הרשום , ולא הממשלה הזרה, היצואן או העובד שהתנהגותם לכאורה הניעה את הצעד. כאשר משלוח נכנס לארצות הברית, המכס והגנת הגבולות מחשבים את המכס מערך המכס, סיווג המכס, המקור המוצהר והוראות הסעד הסחר הרלוונטיות; התשלום המתקבל הופך לעלייה מיידית בעלות הנחיתה במאזן היבואן. ספקים זרים יכולים לספוג חלק מהנטל הזה באמצעות מחירי יצוא נמוכים יותר, התאמת שער חליפין או הנחות מסחריות, אך הראיות ההיסטוריות בארה”ב מצביעות על כך שקיזוזים כאלה בדרך כלל אינם מלאים. ועדת הסחר הבינלאומי של ארה”ב מצאה כי במהלך 2018–2021, מחירי היבוא של מוצרים המכוסים בסעיפים 232 ו-301 עלו ביחס של אחד לאחד עם שיעור המכס, כלומר יבואנים אמריקאים נשאו כמעט את מלוא העלות הישירה בגבול. ניתוח המגזרי שלה מצא כי מכס סעיף 301 הפחיתו את היבוא המכוסה מסין ב -13% , העלו את ערך הייצור האמריקאי במגזרים שנפגעו ישירות ב -0.4% , והגדילו את המחירים בארה”ב במגזרים אלה ב -0.2% . התוצאה אינה סתירה: אפילו כאשר מכס מדכא יבוא ומעודד במעט ייצור מקומי מוגן, העלות עדיין יכולה להיות מועברת דרך סיטונאים, יצרנים, קמעונאים ומשקי בית. לכן, מכס יכול להשיג תחליף יבוא מדיד תוך הטלת נטל מצטבר גדול יותר על משתמשים במורד הזרם מאשר הרווח שנצבר על ידי יצרנים מוגנים. הראיות של הפדרל ריזרב משנת 2026 מחזקות מנגנון זה. שינויי מכס שיושמו עד נובמבר 2025 העלו את מחירי מוצרי הליבה של PCE ב-3.1% עד פברואר 2026 והעלו את רמת המחירים הכוללת של PCE הליבה בכ -0.8% ; התמסורת המשוערת הושלמה למעשה לאחר כשבעה חודשים. שאלת המדיניות הרלוונטית אינה האם המכסים משפיעים על המחירים המקומיים, אלא באיזו מהירות, באופן לא אחיד ומתמשך הנטל מתפשט על פני שרשראות האספקה. ההשפעה הכלכלית של מכסי סעיפים 232 ו-301 על תעשיות אמריקאיות – ועדת הסחר הבינלאומי של ארה”ב – מרץ 2023 – עמוד דוח רשמי מאומת . גילוי השפעות מכסים על מחירי צרכן בזמן אמת – חלק ב’ – מועצת הנגידים של מערכת הפדרל ריזרב – אפריל 2026 – ניתוח רשמי מאומת .
| שלב ההיארעות | השפעה מיידית של המכס | סופג ראשי | מנגנון כוונון טיפוסי | רלוונטיות מדיניות עבודת כפייה |
|---|---|---|---|---|
| נמל הכניסה | חבות מס שנוספה לעלות הקרקע | יבואן הרשומה | תשלום במזומן, ערבות מכס, משיכת הון חוזר | אין הוכחה ישירה לכך שהמשלוח מכיל תשומות לעבודה בכפייה |
| ספק זר | לחץ להפחית את מחיר החשבונית | יצואן או יצרן במעלה הזרם | הנחה, משא ומתן מחדש, התאמת מטבע | עשוי להפחית את שולי הרווח של הספקים מבלי לשנות את נוהלי העבודה |
| יצרן אמריקאי | עלות התשומות המיובאות עולה | יצרן או קונה במורד הזרם | החלפת ספקים, שימוש במלאי, תכנון מחדש | יכול לשנות מקורות מבלי לבטל את ההתעללות הבסיסית |
| סיטונאות ולוגיסטיקה | עלויות מימון וביצוע עולות | מֵפִיץ | תוספות, תנאי תשלום קצרים יותר, מלאי נמוך יותר | עלות הציות הופכת לחלק בלתי נפרד מרווחי ההפצה |
| קִמעוֹנִי | עלות ההחלפה נכנסת להחלטות התמחור | צרכן וקמעונאי | עליית מחירים, אינפלציה, צמצום מבחר | תשלום הצרכן מנותק מטיפול בקורבנות |
| בַּיִת | כוח הקנייה הריאלי יורד | צרכן סופי | מחיר מבצע, רכישה מאוחרת, כמויות נמוכות יותר | נטל רגרסיבי יכול לעלות על כל רווח מדיד במדיניות עבודה |
| מֶמְשָׁלָה | הכנסות המכס גדלות | הכלכלה המקומית באופן קולקטיבי | גביית הכנסות והחזרים אפשריים לאחר הליכים משפטיים | הכנסות אינן מיועדות אוטומטית לאכיפה או לקורבנות |
חשיפה ליבואנים, דחיסת נזילות וערוץ תמסורת מאזני
ההשפעה הפיננסית המיידית ביותר של מכס ארצי בשיעור של 10%-12.5% אינה בהכרח נרשמת באינפלציה הצרכנית; היא מופיעה לראשונה בנזילות היבואנים, הערכת המלאי, דרישות הבטחונות וניהול הרווח הגולמי. חברה אמריקאית המייבאת סחורות בערך מכס של 100 מיליון דולר ניצבת בפני התחייבות מכס שנתית נוספת של 10 מיליון דולר בשיעור של 10% או 12.5 מיליון דולר בשיעור של 12.5%, לפני התחשבות בעמלות תיווך, עמלות עיבוד סחורות, אחסון, מימון או ערך הביטוח הגבוה יותר של מלאי הכולל מכס. מכיוון שמכסים בדרך כלל מגיעים כאשר סחורה נכנסת למסחר בארה”ב, התשלום יכול להקדים את קבלת ההכנסות של הלקוחות על ידי היבואן בשבועות או חודשים. עסקים עם מלאי גדול, רכש עונתי או שולי תפעול נמוכים חווים הלם הון חוזר גם כאשר הם מתכוונים בסופו של דבר להעביר את כל העלות ללקוחות. ההשפעה מוגברת כאשר בנקים מחשבים את זמינות האשראי המתגלגל מחובות ומלאי הכפופים להנחות על בסיס הלוואות: המכס מעלה את עלות המזומן של המלאי מבלי בהכרח להגדיל את ערך הפירוק שלו בסכום שווה ערך. כתוצאה מכך, יבואנים קטנים יותר עשויים להפחית הזמנות, לחפש תנאי תשלום ארוכים יותר מספקים, לבטל קווי מוצרים או לאחד רכישות עם מתווכים גדולים יותר המסוגלים לממן מכסים בצורה יעילה יותר. מחקר הוצאות משקי הבית של הפדרל ריזרב מיוני 2026 מצא כי קטגוריות עם חשיפה גבוהה יותר למכסים בשנת 2025 חוו תמסורת מחירים של כ -15%-20% בטווח הנצפה; בעלייה הממוצעת של חשיפה למכסים, מחירי הקטגוריות עלו ב-1%-2% , בעוד שההוצאות ירדו בכ -4% . סטייה זו מצביעה על כך שהנטל מועבר לא רק דרך המחיר אלא גם דרך התכווצות כמות, החלפה למוצרים זולים יותר וצריכה דיסקרטית מופחתת. משקי בית בעלי הכנסה בינונית הראו הקצאה מחדש חזקה במיוחד למוצרים חיוניים ואפשרויות במחיר נמוך יותר, בעוד משקי בית בעלי הכנסה נמוכה חוו הפסדי רווחה לא פרופורציונליים מכיוון שמוצרים חיוניים צורכים חלק גדול יותר מתקציביהם. עבור מדיניות עבודת כפייה, זה חשוב מכיוון שהלחץ הכלכלי הוא מפוזר ומקומי, בעוד שהתגובה ההתנהגותית המיועדת היא זרה ומתווכת פוליטית. היבואן משלם מיד, הצרכן מתאים את עצמו מאוחר יותר, אך לממשלה המכוונת עשויות להיות תמריצים חלשים או יכולת מוגבלת לתרגם את המכס לפיקוח עבודה יעיל, העמדה לדין פלילית או תיקון שרשרת האספקה. לשלם יותר ולקנות פחות: מכסים לשנת 2025 והוצאות משקי בית בארה”ב – מועצת הנגידים של מערכת הפדרל ריזרב – יוני 2026 – מאמר מחקר רשמי מאומת
Summary: Supply-Chain Incidence & Policy Relevance
| Incidence Stage | Principal Absorber | Typical Adjustment Mechanism | Forced-Labor Policy Relevance |
|---|---|---|---|
| Port of Entry | Importer of Record | Cash duty payment, customs bond draw | No direct proof shipment contains forced labor |
| Foreign Supplier | Exporter / Producer | Discounts, currency adjustment | Reduces supplier margins without changing labor practices |
| US Manufacturer | Producer / Buyer | Supplier substitution, redesign | Shifts sourcing without eliminating underlying abuse |
| Wholesale / Logistics | Distributor | Surcharges, shorter payment terms | Compliance costs embedded in distribution margins |
| Retail / Household | Final Consumer | Price hikes, trade-down, spending cuts | Consumer payment disconnected from victim remediation |
| Government | Domestic Economy | Customs revenue collection | Revenue not automatically earmarked for enforcement |
×
תמסורת אינפלציונית: עיתוי, פיגורים במלאי ותמסורת הטרוגנית
אינפלציית מכסים אינה מופיעה כעלייה מסונכרנת אחת במחירים, משום שחברות פועלות באמצעות חוזים, חיצי מלאי, הסדרי גידור ומבנים תחרותיים שונים. המתודולוגיה בזמן אמת של הפדרל ריזרב מפרידה בין תוכן יבוא ישיר לבין תשומות ביניים מיובאות המגולמות במוצרים המיוצרים מקומית. לכן, מכסים יכולים להעלות את מחיר הקמעונאות של מוצר מוגמר מיובא ישירות, אך הם יכולים גם להעלות את העלות של מוצר שמיוצר באופן נומינלי בארה”ב, התלוי ברכיבים מיובאים, מכונות, כימיקלים, אריזות או חומרים עתירי אנרגיה. ניתוח המועצה לשנת 2025 מצא כי מכסי 2018–2019 הועברו במלואם ובמהירות – תוך כחודשיים – לקטגוריות מוצרי הצריכה המושפעות. מחזור המכסים של 2025 התפשט בהדרגה רבה יותר. עם זאת, עד פברואר 2026, ההשפעות המצטברות היו עקביות עם תמסורת מלאה של דולר לדולר ברמת מוצרי הליבה הכוללת. מחקר נפרד של הפדרל ריזרב ברמת הפריטים מצא כי סחורות שיובאו מסין רשמו עלייה שנתית של 8.5% במחירי הקמעונאות עד דצמבר 2025 , עם העברת מחירים של לפחות 30% לצרכן בין אפריל לדצמבר. ההבדלים בין ההערכות אינם בהכרח סותרים משום שהם מודדים מוצרים, תקופות, שלבים שונים בשרשרת ההפצה והגדרות שונות של העברת מחירים. בשלב מוקדם של פרק מכסים, יבואנים עשויים לספוג מכסים, למכור מלאי לפני הטלת מכסים או לדחות תמחור מחדש; בהמשך, עלויות חידוש המלאי נכנסות למערכת הקמעונאית והרווחים הופכים לבלתי ניתנים לקיימא. העברת המחירים עולה גם כאשר מספר מתחרים מתמודדים עם אותו מכסים, מכיוון שאף מוכר יחיד אינו מקריב נתח שוק על ידי העלאת מחירים. תחת מכסים כמעט אוניברסליים, אפקט התיאום הזה חזק יותר מאשר תחת מכסים ספציפיים למדינה: החלפה מספק זר אחד לאחר כבר לא מסירה את המכס, ויצרנים מקומיים עשויים להעלות מחירים מתחת למחיר היבוא הכולל את המכס תוך הרחבת הרווחים. לכן, סביר להניח שההעברה האינפלציונית תהיה איטית יותר מגביית המכס אך רחבה יותר מעולם המוצרים המיובאים ישירות. במהלך השנים 2026–2031, שינויים חוזרים ונשנים במכסים ייצרו דפוס מדרגות: יבואנים סופגים בתחילה כל תוספת, מלאי מעכב את ההשפעה הנראית לעין, מחירי הקמעונאות עולים במהלך מחזורי חידוש המלאי, והרס הביקוש מגביל בסופו של דבר את התמסורת הנוספת. זיהוי השפעות המכסים על מחירי הצרכן בזמן אמת – מועצת הנגידים של מערכת הפדרל ריזרב – מאי 2025 – ניתוח רשמי מאומת . הטיפוס האיטי: כיצד מכסים העלו בהדרגה את מחירי הקמעונאות בשנת 2025 – מועצת הנגידים של מערכת הפדרל ריזרב – מרץ 2026 – ניתוח רשמי מאומת .
| משתנה תמסורת | תנאי מעבר נמוך | תנאי מעבר גבוה | פרופיל זמן צפוי |
|---|---|---|---|
| מיקום מלאי | מלאי גדול לפני מכסים | מחזור חידוש מהיר | מתעכב, ואז פתאומי |
| תחרות בשוק | היבואן לא יכול להעלות מחירים | המתחרים עומדים בפני אותו תעריף | מהיר יותר תחת כיסוי אוניברסלי |
| מבנה החוזה | חוזי לקוחות במחיר קבוע | תמחור צמוד או ניתן למשא ומתן חוזר | עיכוב בחידוש חוזה |
| כוח הספק | יצואן מעניק הנחות | קלט נדיר או מיוחד | העברה מיידית של עלות קרקע |
| שער חליפין | מטבע חוץ פוחת | הדולר נחלש או המטבע יציב | קיזוז חלקי או הגברה |
| צורך במוצר | ביקוש דיסקרטי מאוד | ביקוש חיוני או בעל גמישות נמוכה | תמסורת גבוהה יותר עבור צרכים חיוניים |
| אלטרנטיבה מקומית | זמין במחיר דומה | קיבולת מוגבלת או לא זמינה | עמידות נמוכה לעומת גבוהה יותר |
| עוצמת קלט מיובא | תוכן זר מינימלי | רכיבים מיובאים רב-שכבתיים | השפעה צרה לעומת השפעה כלל-כלכלית |
תחליף תעשייתי: רווחי ייצור, הפסדים במורד הזרם ואילוצי קיבולת
מכסים יכולים לעודד תחליף מקומי, אך עוצמתם תלויה בשאלה האם לחברות אמריקאיות יש כושר עבודה פנוי, כוח אדם מיומן, ציוד הון, אישורים רגולטוריים ותשומות במחירים תחרותיים. הניתוח הרטרוספקטיבי של USITC מדגים את האסימטריה. מכסי פלדה לפי סעיף 232 הפחיתו את יבוא הפלדה המושפע ב -24% , העלו את מחירי הפלדה של ארה”ב ב -2.4% והרחיבו את ייצור הפלדה המקומי ב -1.9% ; מכסי אלומיניום הפחיתו את היבוא המכוסה ב -31% , העלו את המחירים ב -1.6% והגדילו את הייצור המקומי ב -3.6% . עם זאת, תעשיות במורד הזרם הצורכות פלדה ואלומיניום חוו עליות מחירים ממוצעות של 0.2% , הפחתות ייצור של 0.6% וירידה מוערכת של 3.5 מיליארד דולר בתפוקה בשנת 2021 המיוחסת למכסים. המגזרים המוגנים במעלה הזרם הרוויחו, אך תעשיות המשתמשות בחומרים המוגנים התמודדו עם תחרותיות מופחתת. השפעות סעיף 301 היו הטרוגניות באופן דומה: הוועדה העריכה ירידה של 72.3% ביבוא מוליכים למחצה מסין, עלייה של 4.1% במחירי מוליכים למחצה בארה”ב ועלייה של 6.4% בערך הייצור המקומי, בעוד שיבוא ציוד מחשבים ירד רק ב -5% , המחירים עלו ב -0.8% וערך הייצור האמריקאי עלה ב -1.2% . תוצאות אלו קובעות כי התחליף הוא ספציפי מבחינה טכנית ומגזרית; שיעור מכס אחיד אינו מייצר תגובה תעשייתית אחידה. מכסי עבודה בכפייה המכסים כמעט כל מוצר מרוב שותפות הסחר העיקריות ניצבים בפני גבול החלפה מגביל יותר מאשר מכס המתמקד במדינה אחת. כאשר כל המקורות הזרים החלופיים מוטלים במס, היבואן חייב לבחור בין ספק זר בעל עלות גבוהה יותר, יצרן מקומי מוגבל קיבולת, עיצוב מחדש של המוצר, אוטומציה, תפוקה מופחתת או יציאה מהשוק. הייצור המקומי יכול להתרחב במקומות בהם קיימים מתקנים ותשומות, אך מגזרים התלויים במינרלים, אלקטרוניקה, תרופות, טקסטיל או מכונות תעשייתיות מרוכזים ברמה עולמית אינם יכולים ליצור מחדש שרשראות אספקה רב-שכבתיות במהירות. הרציונל של עבודה בכפייה אינו משנה את האילוצים הפיזיים הללו. בין השנים 2026 ל-2031, השפעות ה-reshoring החזקות ביותר יתרחשו במוצרים סטנדרטיים, רגישים לתחבורה ובעלי עתירות הון בינוניות; החלשים ביותר יתרחשו במוצרים התלויים במערכות אקולוגיות מיוחדות, חומרי גלם נדירים, מחזורי הסמכה או הפרשים גדולים בעלויות עבודה. ההשפעה הכלכלית של מכסי סעיף 232 ו-301 על תעשיות אמריקאיות – ועדת הסחר הבינלאומי של ארה”ב – מרץ 2023 – עמוד דוח רשמי מאומת .
| מאפיין מגזר | הסתברות להחלפה בארה”ב עד 2031 | אילוץ עיקרי | תוצאת המכס הצפויה |
|---|---|---|---|
| קיבולת קיימת בארה”ב ללא פעילות | גָבוֹהַ | עבודה ומימון | הרחבת ייצור עם עליית מחירים מתונה |
| מוצרים ביניים סטנדרטיים | בינוני-גבוה | עלויות אנרגיה וחומרים | העברת מקומות עבודה חלקית וגיוון ספקים |
| מערכות אקולוגיות אלקטרוניות מורכבות | נמוך-בינוני | קיבוץ ספקים וקנה מידה | הסטה למרכזים אסייתיים חלופיים |
| מינרלים קריטיים ותשומות מזוקקות | נָמוּך | ריכוז גיאולוגי ויכולת עיבוד | עלות יבוא גבוהה יותר באופן מתמיד |
| ביגוד ומוצרים עתירי עבודה | נָמוּך | הפרשי שכר ומגבלות אוטומציה | הסחת דעת, עליות מחירים והפחתת צריכה |
| מוצרים רפואיים מוסדרים | נמוך-בינוני | לוחות זמנים לאימות ואישור | החלפה מאוחרת, לחץ פטור |
| סחורות רגישות להובלה כבדה | בינוני-גבוה | השקעות הון | אזוריות וצמיחת קיבולת מקומית |
| מוצרים ממותגים מובחנים מאוד | נָמוּך | קניין רוחני והעדפת הצרכן | תמסורת מחירים ולא החלפה |
הסחת סחר ופרדוקס השינוע
הסטת סחר היא הסיבה העיקרית לכך שמכס כלל-ארצי יכול להפחית את היבוא הישיר הנמדד מבלי לבטל את הנוהג הממוקד במעלה הזרם. כאשר מקור אחד הופך יקר יותר, יבואנים מעבירים הזמנות לתחום שיפוט אחר, ספקים מעבירים את ההרכבה הסופית, או מתווכים משנים את המסלול המסחרי. השינוי עשוי להיות אמיתי אם הייצור, ההשקעה והעבודה עוברים למדינה תואמת; הוא עשוי להיות שטחי כאשר רק שינויים קלים בעיבוד, אריזה, חיוב או תיעוד. ההבחנה היא קריטית מבחינה משפטית ותפעולית מכיוון שמקור המכס נקבע בדרך כלל באמצעות כללים ספציפיים למוצר כגון שינוי מהותי, ולא לפי מיקום מנפיק החשבונית או נמל המשלוח הסופי. לכן, קלט עבודה בכפייה יכול להישאר משובץ בכמה שכבות במעלה הזרם בעוד שמדינת המקור המוצהרת משתנה כדין או במרמה. מחקר של הפדרל ריזרב על מכסי התגמול של האיחוד האירופי לשנת 2018 מצא מעבר מיידי ומלא ליבואנים של האיחוד האירופי, אך גם ירידה מתמשכת בחלק האמריקאי ביבוא של האיחוד האירופי עבור סחורות ממוקדות רבות, גם לאחר הסרת מכסי התגמול. זה מדגים היסטריה: ברגע שקונים מאשרים ספקים חלופיים, משנים חוזים ומארגנים מחדש את הלוגיסטיקה, נתיב הסחר החדש עשוי להימשך מעבר למכס. תחת משטר 2026 של ארה”ב, הכיסוי הגיאוגרפי הכמעט אוניברסלי מפחית את ההחלפה הפשוטה בין כלכלות ממוקדות אך אינו מבטל את ההסטה. הוא מעביר את התמריץ לכיוון סיווגי מוצרים פטורים, מגזרים מודרים, שותפות סחר חופשי המקבלות יחס מועדף, ערוצים דה מינימיס במידת האפשר, אזורי ערובה, משטרי עיבוד ושינוע דרך כלכלות עם מערכות תיעוד חזקות יותר. הוא גם מגביר את הלחץ לתמרן סיווגי לוח המכסים ההרמוני או להסתיר ספקים במעלה הזרם. רשויות הסחר הרשמיות של סין אפיינו את צעדי עבודת הכפייה של ארה”ב כגבלות סחר מפלות ופתחו בהליכים נגד מחסומי סחר בנוגע לפעולות ארה”ב שלטענת בייג’ינג משבשות את שרשראות הייצור והאספקה; תגובות אלו מעלות את הסבירות להגבלות הדדיות, חקירות מקבילות ובדיקה פוליטית של המכס. התוצאה הסופית עשויה להיות סחר דו-צדדי נמוך יותר בין ארצות הברית למקורות נבחרים בעוד שהייצור העולמי ממשיך עם יותר מתווכים, מסלולים ארוכים יותר ובעלות פחות שקופה. תכנון והשפעת תגמול המכס: עדויות מהאיחוד האירופי – מועצת הנגידים של מערכת הפדרל ריזרב – מרץ 2026 – ניתוח רשמי מאומת . הודעת MOFCOM מס’ 17 לשנת 2026 בנושא חקירת מחסומי סחר – משרד המסחר של הרפובליקה העממית של סין – מרץ 2026 – רישום חקירה רשמי אומת של סין
×
אכיפת מכס: גביית הכנסות רחבה לעומת איסור ראייתי
מכס אוניברסלי או כמעט אוניברסלי הוא פשוט יחסית לניהול מכיוון שפקידי המכס צריכים לקבוע את הסיווג, הערך, המקור והשיעור החל; הם אינם צריכים להוכיח שהסחורה הספציפית יוצרה בעבודת כפייה. איסור ברמת המוצר הוא תובעני יותר אך קשור באופן הדוק יותר להתנהגות האסורה. על פי סעיף 1307 לחוק האמריקאי (USC) 19 , ה-CBP רשאי להוציא צו שחרור מושהה כאשר מידע מצביע באופן סביר, אך לא חד משמעי, על כך שהסחורה יוצרה בעבודת כפייה, ועשוי לפרסם ממצא רשמי כאשר עומדים בסף הראיות. על פי חוק מניעת עבודת כפייה אויגורית , סחורות שנכרו, יוצרו או יוצרו במלואן או בחלקן בשינג’יאנג, או על ידי ישויות רשומות, כפופות לחזקת אי הכללה ניתנת לסתירה. יבואנים עשויים להידרש לספק תיעוד מקצה לקצה של שרשרת האספקה, רישומי עסקאות, נתוני ייצור, מסמכי הובלה והוכחות לכך שהסחורות אינן נכללות בחזקת החוק או שלא יוצרו בעבודת כפייה. ה-CBP יכול לעכב, לא לכלול, לתפוס או לדרוש ייצוא של סחורות, בעוד שהיבואן נושא בהוצאות האחסון ובסיכון המסחרי של שחרור מושהה. מודל זה מרכז את האכיפה על משלוחים, יצרנים, אזורים ומדדי ראיה. חולשתו היא עצימות המשאבים: שרשראות אספקה רב-שכבתיות יכולות לכלול סוחרים, קבלני משנה וסחורות מעורבבות; עבודת כפייה בדרך כלל לא משאירה עקבות פיזיים על המוצר המוגמר; ורישומים תיעודיים עשויים להיות שלמים, בלתי נגישים או מזויפים במכוון. המכס הרחב של סעיף 301 הופך את משוואת האכיפה. הוא מייצר הכנסות מיידיות וצפויות עם דרישות ראיה נמוכות ספציפיות למקרה, אך הוא אינו קובע אם מוצר בודד נקי או נגוע. יצרן תואם במדינה ממוקדת משלם את אותו המכס כמו יצרן שאינו תואם אלא אם כן חל חריג, בעוד שמוצר נגוע המועבר דרך מקור פטור עשוי להימנע מהמכס אלא אם כן יתגלה על ידי אכיפה ברמת המוצר. מכסי מדינה יכולים להגביר את התמריצים של ממשלות זרות לחוקק איסורי יבוא, אך רק מערכות איסור יכולות לחבר פעולות מכס למוצר, ישות, אזור או שרשרת אספקה. שאלות נפוצות בנושא עבודת כפייה – מכס והגנת גבולות ארה”ב – פברואר 2025 – הנחיות אכיפה רשמיות מאומתות . חוק מניעת עבודת כפייה אויגורית – משרד ביטחון המולדת האמריקאי – המסגרת הרשמית הנוכחית – פורטל יישום רשמי מאומת .
| מאפיין אכיפה | תעריף כלל-ארצי לפי סעיף 301 | איסור WRO או UFLPA ברמת המוצר |
|---|---|---|
| לְהַפְעִיל | מקור בכלכלה ממוקדת | ראיות, חזקות, ישות או קשר בשרשרת האספקה |
| נדרשת הוכחה בכניסה | סיווג, ערך ומוצא | ראיות מפורטות למקורות וייצור במעלה הזרם |
| מדרגיות המכס | גָבוֹהַ | בינוני-נמוך |
| דִיוּק | נָמוּך | גבוה כאשר האינטליגנציה אמינה |
| טיפול בחברות תואמות | מכס חל בדרך כלל | ניתן להיכנס סחורות אם נקבע עמידה בתקנות |
| טיפול בסחורות מזוהמות שהועברו למסלול אחר | יכול להיכשל אם המקור משתנה | יכול להגיע לכניסות במעלה הזרם ללא קשר למקור הסופי |
| יצירת הכנסות | מיידי ומהותי | אגב; המטרה העיקרית היא הדרה |
| הקשר בין קורבן לתיקון | עָקִיף | עדיין מוגבל, אך קשור ישירות לסחורה אסורה |
| וקטור התחמקות | סיווג שגוי ומוצא כוזב | הסתרת ספקים, ערבוב וייצור מסמכים |
| יעד התנהגותי | ממשלה זרה | יצרן, יצואן, יבואן ושרשרת אספקה |
| השימוש האסטרטגי הטוב ביותר | משא ומתן על מינוף ולחץ רחב | הסרה בפועל של מוצרים מזוהמים מהמסחר |
יעילות השוואתית: מדוע איסור מוצרים מדויק יותר אך אינו מספיק באופן אוטומטי
מבחן האפקטיביות חייב להבחין בין שלוש תוצאות נפרדות: צמצום היבוא ממדינה ממוקדת, צמצום כניסת מוצרי עבודה בכפייה לארצות הברית, והפחתת עבודת הכפייה עצמה. מכס מדינה יכול להשיג את התוצאה הראשונה מבלי להשיג את השנייה או השלישית. אם היבוא עובר למקור אחר בעוד שאותן תשומות בסיכון גבוה נותרות מוטמעות במעלה הזרם, הסטטיסטיקה הדו-צדדית משתפרת אך החשיפה לעבודה בכפייה לא. איסור ברמת המוצר קשור באופן ישיר יותר לתוצאה השנייה משום שהוא מבקש להוציא את הסחורה עצמה מהכללה, אך אפילו הרחקה מוצלחת עשויה רק להסיט את המוצר לשוק אחר במקום לשנות את תנאי העבודה. התוצאה השלישית דורשת תיקון: עובדים חייבים להיות מסוגלים לעזוב את העסקת הכפייה, לקבל שכר שנמנע, לגשת לסעדים משפטיים, להשיג מסמכי זהות, להתארגן, לדווח על התעללות ולקבל הגנה מפני תגמול. הכנסות ממכס אינן מממנות אוטומטית אף אחת מהפונקציות הללו. תקנה 2024/3015 של האיחוד האירופי , החלה החל מ -14 בדצמבר 2027 , ממחישה ארכיטקטורה ממוקדת יותר במוצר. המודל אוסר על מוצרים המיוצרים באמצעות עבודת כפייה ללא קשר למגזר או למקור, מכסה עבודת כפייה בכל שלב של הפקה, קציר, ייצור, ייצור או עיבוד, ודורש שיתוף פעולה בין הנציבות האירופית, הרשויות הלאומיות המוסמכות ומנהלי המכס. רשויות המכס פועלות על פי החלטות המזהות מוצרים אסורים; הרשויות יכולות להורות על משיכה, לסרב לשחרור ולדרוש סילוק, בעוד שמידע על סיכונים מוחלף באמצעות מערכות משולבות של מעקב שוק ומכס. מודל האיחוד האירופי מכיר גם בהתנתקות אחראית, כולל ההשלכות הפוטנציאליות על העובדים שנפגעו, במקום להתייחס לפיטורי ספקים כמטרת הציות היחידה. אף על פי כן, הוא ייתקל באותן מגבלות ראייתיות כמו מערכת האיסור האמריקאית: מבני בעלות אטומים, אסימטריה של נתונים, קבלנות משנה, תוכניות עבודה שהוטלו על ידי המדינה וערבוב סחורות. לכן, המדיניות האופטימלית היא רב-שכבתית ולא יחידה: הדרת מוצרים ממוקדת, רישומי ישויות, חובות מעקב, מודיעין מכס, שיתוף פעולה בינלאומי, אכיפה פלילית, תיקון עובדים ולחץ כלכלי מכויל צר. מכס אוניברסלי יכול להשלים ארכיטקטורה זו כמנוף, אך הוא תחליף חלש לה. תקנה (EU) 2024/3015 בנושא איסור מוצרים המיוצרים באמצעות עבודת כפייה בשוק האיחוד – הפרלמנט האירופי והמועצה – נובמבר 2024 – טקסט משפטי רשמי מאומת . מהי תקנת עבודת הכפייה וכיצד היא פועלת? – הנציבות האירופית – 2026 – הנחיות יישום רשמיות מאומתות .
תחזית לחמש שנים, 2026–2031: הסתגלות, פיצול וגבול האכיפה
המסלול הסביר ביותר לשנים 2026–2031 אינו ביטול מהיר של עבודת כפייה, אלא הסתגלות הדרגתית מצד יבואנים, ממשלות זרות ומתווכים בשרשרת האספקה. במהלך שנים עשר החודשים הראשונים, יבואנים אמריקאים יסתמכו על מלאי טרום-מכס, ינהלו משא ומתן מחדש על מחירים, יפחיתו קווי מוצרים בעלי שולי רווח נמוכים ויבקשו החרגות עבור סחורות עם חלופות מקומיות מוגבלות. אינפלציית הקמעונאות תופיע באופן אסינכרוני עם הגעת מלאי חלופי, עם ההשפעות הגדולות ביותר על סחורות בעלות תכולת יבוא גבוהה וקטגוריות בהן ספקים חלופיים מתמודדים עם אותו מכס. עד 2027, חברות גדולות יותר יאיצו את מיפוי הספקים ואת המקור הכפול, בעוד שחברות קטנות יותר ירכשו יותר ויותר דרך מפיצים המאגדים פונקציות מכס, ציות ומימון. ממשלות זרות המבקשות טיפול מכס נמוך יותר צפויות לחוקק איסורי יבוא רשמיים של עבודת כפייה, אך איכות היישום תשתנה בחדות. חלקן ייצרו סמכויות חקירה אמיתיות ומערכות סיכוני מכס; אחרות יאמצו שפה חוקית מספקת למשא ומתן תוך הקדשת משאבים מועטים לאכיפה. משנת 2027 ואילך, תקנה של האיחוד האירופי תיצור מערכת איסור מוצרים מרכזית שנייה, שתגביר את התמריצים למאגרי מידע משותפים וחילופי ראיות, אך גם תחשוף הבדלים בין חזקות אמריקאיות, החלטות מבוססות סיכונים של האיחוד האירופי ושיטות אכיפה לאומיות. עד 2028–2029, אכיפת שינוע תהפוך לחזית המכריעה. רשויות המכס ידרשו נראות רבה יותר מעבר ליצואן המוצהר, כולל זהות היצרן, נתוני רשימת חומרים, מקור מכרה או חווה, בעלות בעדיפות, כושר ייצור, צריכת אנרגיה, דפוסי משלוח וחוסר עקביות בין התפוקה המוצהרת לתשומות שנצפו. בינה מלאכותית יכולה לשפר את זיהוי האנומליות, אך דגלים אלגוריתמיים לא יחליפו ראיות מספקות מבחינה משפטית. עד 2030–2031, השוק צפוי להתפצל לשרשראות אספקה בעלות יכולת מעקב גבוהה המשרתות את ארצות הברית ואת האיחוד האירופי, שרשראות אטומות המשרתות שווקים פחות מוסדרים, ורשתות היברידיות המשמרות אופציונליות בין שיפוטים. בתרחיש המרכזי, תוכנית המכס מפחיתה את היבוא הישיר מכמה כלכלות ממוקדות ומייצרת חקיקה זרה נוספת, אך אכיפה ברמת המוצר אחראית להדרה הניתנת לאימות ביותר של סחורות לעבודה בכפייה. הסבירות שהמכסים הרחבים לבדם ייצרו הפחתה עולמית מהותית בעבודת כפייה נותרה נמוכה משום ששרשרת הסיבתיות, מתשלום ליבואנים אמריקאים ועד לשחרור עובדים, מכילה יותר מדי הפסקות פוליטיות, מסחריות וראיות.
| תרחיש 2031 | הִסתַבְּרוּת | העברת מכסים | תגובת שרשרת האספקה | אפקט עבודת הכפייה |
|---|---|---|---|---|
| S₁ – משטר מעקב מתואם | 18% | בֵּינוֹנִי | יישור נתונים בין ארה”ב לאיחוד האירופי, אי הכללות ממוקדות, תיקונים מאומתים | הפחתת חומרים בשרשראות אספקה מכוסות |
| S₂ – פיצול מנוהל | 37% | גבוה בהתחלה, ואז מתייצב | מקורות כפולים, גושי תאימות, פטורים מתמשכים | הדרה מתונה, צמצום עולמי מוגבל |
| S₃ – הסחה מונעת מכסים | 24% | גָבוֹהַ | ניתוב מחדש, העברת הרכבה, מתווכים עמוקים יותר | נמוך; החשיפה הופכת קשה יותר לצפייה |
| S₄ – ביטול משפטי או פוליטי | 13% | בירידה לאחר 2027–2028 | חזרה לאכיפה ממוקדת | תלוי ביכולת האכיפה של CBP ובכוחות בעלות בריתה |
| S₅ – ספירלת סחר תגמולית | 8% | גבוה מאוד | חסמים הדדיים, אגירת מזון, אזוריות | שלילי או לא מוגדר עקב שיתוף פעולה מופחת |
הערכה משולבת
המסקנה האנליטית היא שמכסים רחבים ואיסור על עבודת כפייה ברמת המוצר פועלים באמצעות מנגנונים סיבתיים שונים במהותם. מכס סעיף 301 משנה את המחיר היחסי של כמעט כל יבוא מכוסה ומפעיל לחץ על ממשלת המקור; איסור על סחר בינלאומי, חזקת רשימת ישויות או איסור של האיחוד האירופי מבקשים לעצור מוצר ספציפי מכיוון שראיות מקשרות אותו לעבודת כפייה. המכס קל יותר לניהול וקשה יותר לממשלה ממוקדת להתעלם ממנו, אך שכיחותו המקומית גדולה, השפעותיו התעשייתיות אינן אחידות, והתאמתו לניצול לרעה הבסיסי חלשה. איסור המוצרים מדויק יותר ושומר על גישה לשוק עבור חברות תואמות, אך הוא דורש מודיעין מפורט, יכולת מעקב ויכולת שיפוטית. ראיות העברת מכסים מהפדרל ריזרב ומ-USITC מצביעות על כך שחברות ומשקי בית בארה”ב יישאו בחלק ניכר מהמכסים החדשים באמצעות מחירים גבוהים יותר, שולי רווח נמוכים יותר וצריכה מופחתת. תחליף תעשייתי יתרחש, אך מגבלות קיבולת פירושן שחלק משמעותי מהסחר יוסט ולא יועבר מחדש. ככל שרשתות המקור מתארגנות מחדש, היבוא הישיר ממדינות ממוקדות עשוי לרדת מהר יותר מחשיפה לעבודת כפייה, וליצור אינדיקטור כוזב להצלחה. לכן, לוח המחוונים המתאים לביצועים חייב להימנע משימוש בהכנסות ממכסים, הפחתת יבוא דו-צדדית או מספר חוקים זרים שנחקקו כמדדי תוצאה עיקריים. עליו לעקוב אחר הערך ומספר המשלוחים שנעצרו והוחרגו; החלק ששוחרר לאחר תיעוד אמין; מספר היצרנים במעלה הזרם שמופו; מקרי תיקון שאושרו; שכר ששולם; עובדים שהוצאו מכפייה; העמדות לדין וסנקציות נגד גורמים אחראיים; שינויים בזרימות סחורות בסיכון גבוה; אנומליות במקור; וחזרה לאחר שחרור הספקים. אסטרטגיה המתמקדת אך ורק במכסים מייעלת את מה שהמכס יכול לגבות, ולא את מה שאכיפת העבודה חייבת להוכיח. במשך חמש שנים, ארכיטקטורת המדיניות החזקה ביותר תשמור על מנוף כלכלי צר ומותאם באופן צר תוך העברת משאבים לכיוון איסור מבוסס מודיעין, סטנדרטים משותפים של נתונים בין ארה”ב לאיחוד האירופי, בדיקת נאותות של יבואנים, ניתוחים נגד שינוע ותיקון עובדים מדיד. ההסתברות להפחתת עבודת כפייה עולה רק כאשר הדרה מסחרית קשורה לשינויים ניתנים לאימות ברמת מקום העבודה
מוד ג’ – תרחישים גיאו-כלכליים לחמש שנים, 2026–2031: מהלם מכסים לממשל סחר מקוטע
קו הבסיס האסטרטגי: מערכת מכסים גלובלית בהישג יד אך דו-צדדית בביצוע
משטר המכסים על עבודת כפייה מתחיל את חייו בן חמש השנים עם סתירה פנימית שתגדיר כל תרחיש עד 2031 : הוא כמעט גלובלי בכיסוי מסחרי אך נותר ניתן לחלוקה מנהלית, ניתן למשא ומתן פוליטי ותלוי מבחינה משפטית בקביעות סעיף 301 ספציפיות למדינה. הפעולה הסופית של USTR מכסה 60 כלכלות המייצגות 99.4% מהיבוא של ארה”ב , אך היא אינה מטילה אף מכס עולמי בלתי משתנה. שבע עשרה כלכלות – כולל הודו , בריטניה , בנגלדש, קמבודיה, אינדונזיה, מלזיה, פקיסטן וכמה שותפות בחצי הכדור המערבי – קיבלו שיעור נוסף של 10% משום שהן חוקקו איסור יבוא על עבודת כפייה, קבעו משטר חלקי או התחייבו לאחד באמצעות הסכם סחר הדדי. רוב הכלכלות האחרות שנחקרו, כולל סין , ישראל , טורקיה ורוסיה , נכללות בקטגוריית 12.5% אלא אם כן חלים פטורים למוצרים או תקרות מכס מחושבות במיוחד. האיחוד האירופי , טייוואן, יפן, דרום קוריאה ושוויץ מקבלות מבנה שבו מכסי סעיף 301 מקיימים אינטראקציה עם שיעורי המדינה המועדפת ביותר הקיימים שלהן ותקרות שיעורים משולבות מוגדרות. בידול זה יוצר שוק דיפלומטי מובנה: ממשלות יכולות לנסות לעבור מהרמה הגבוהה יותר לנמוכה יותר, לנהל משא ומתן על החרגות מוצרים, להדגים אכיפה או לשלב התחייבויות לעבודת כפייה בהסדרי גומלין רחבים יותר. משמעות הדבר היא גם שהתוצאה של חמש שנים לא תיקבע אך ורק על ידי בתי המשפט. גם אם התביעה תישאר בלתי פתורה, USTR יכולה לשנות לוחות זמנים, להשעות מכסים, להעניק החרגות, להכיר בחקיקה זרה או להגיע להסכמים שהופכים בהדרגה צעד רב-צדדי רשמי לפסיפס של הסדרי דו-צדדיים. לעומת זאת, אם המשא ומתן נכשל, ניתן להסלים את אותה ארכיטקטורה באמצעות שיעורים גבוהים יותר, פטורים צרים יותר, חקירות מקור והליכים מקבילים לפי סעיף 301. USTR נוקטת פעולה בחקירות עבודה כפייה לפי סעיף 301 – משרד נציג הסחר של ארצות הברית – יולי 2026 – פעולה רשמית מאומתת . דף עובדות: פעולה לפי סעיף 301 לחוק USTR בתגובה לכישלונן של 60 כלכלות לאסור יבוא שיוצר באמצעות עבודת כפייה – USTR – יולי 2026 – דף עובדות רשמי מאומת .
| כלכלה או קבוצה | משרה ראשונית בסעיף 301 | המינוף העיקרי של ארה”ב | מינוף נגדי עיקרי | מסלול דומיננטי 2026–2031 |
|---|---|---|---|---|
| האיחוד האירופי | תקרת תעריף משולבת עבור סחורות ספציפיות | גישה לשווקי הצריכה והתעשייה בארה”ב | יחסי סחר טרנס-אטלנטיים בשווי 1.7 טריליון אירו; אמצעי נגד אוטונומיים לסחר | הסתגלות במשא ומתן עם תגמול מותנה |
| סִין | בדרך כלל 12.5% , בכפוף לפטורים | היקף הביקוש הסופי בארה”ב; איסור מכס | עומק ייצור, תשומות קריטיות, חקירות תגמול | הסלמה ופיצול גוש |
| בְּרִיטַנִיָה | 10% | גישה לשוק האמריקאי ויישור רגולטורי פוטנציאלי | דיפלומטיה דו-צדדית וכלכלת שירותים מגוונת | ציות מהיר במשא ומתן |
| הוֹדוּ | 10% | גישה לשוק היצוא והזדמנויות להעברת שרשרת האספקה | שוק מקומי גדול, ערך שותפות אסטרטגית | יישור סלקטיבי ורווחי ייצור |
| יִשְׂרָאֵל | בדרך כלל 12.5% | שוק אמריקאי בעל ערך גבוה והשפעה רגולטורית | יחסים ביטחוניים, התמחות טכנולוגית, הסכם סחר חופשי דו-צדדי | התאמות מוכוונות פטור |
| טורקיה | בדרך כלל 12.5% | גישה לטקסטיל, מכונות ומתכות | קשרי איחוד המכס עם האיחוד האירופי, תפקיד לוגיסטי אזורי | רפורמה חלקית בתוספת סיכון הסחה |
| ערוצים המקושרים לרוסיה | בדרך כלל 12.5% | אכיפת מכס, פיננסית ואכיפת מקור | ניתוב עקיף, פדילות סחורות, שווקים לא מערביים | ארכיטקטורת עקיפה מעמיקה |
| יצואנים עתירי עבודה | 10% או 12.5% | גישה לביגוד, הנעלה ומוצרי צריכה | כוח אדם בעלות נמוכה, ניידות ספקים, קונים מתחרים | רפורמה משפטית רשמית עם אכיפה לא אחידה |
תרחיש S₁ – פסילה שיפוטית וחזרה למניעת עבירות ממוקדות
התרחיש הראשון מניח כי התדיינות משפטית שתתחיל במהלך 2026–2027 תניב פסק דין של בית המשפט לסחר בינלאומי או של בית המשפט לערעורים פדרלי שיקבע כי הסעדים הכמעט אוניברסליים של USTR חורגים מסעיף 301, חסרים ממצאים פרטניים מספיק או שהם שרירותיים בכיול שלהם. פסילה סופית לא תבטל את האיסור האמריקאי על יבוא עבודת כפייה, תבטל את חוק מניעת עבודת כפייה אויגורי , תמנע מ-CBP להוציא צווי שחרור במקור או תשבית פעולה קונבנציונלית לפי סעיף 301 נגד נוהג זר ספציפי. במקום זאת, היא תסיר – או תכפה צמצום משמעותי של – שכבת המכס הארצית הנוספת. ההשלכות הגיאו-כלכליות המיידיות יכללו תביעות להחזר כספי מצד יבואנים, סכסוכים על פירוק וריבית, תמחור מחדש של הזמנות עתידיות וחידוש מקורות מספקים שהתחרותיות שלהם פחתה במכסים של 10%–12.5% . זרימות הסחר לא יחזרו באופן מכני לתצורתן לפני המכס מכיוון שלחברות כבר יהיו ספקים חלופיים כשירים, חוזים שנכתבו מחדש, השקיעו במעקב ואסטרטגיות מלאי שינו. ההשפעה המוסדית החשובה ביותר תהיה מעבר מגביית מכסים לאיסור ראיות. רשות המכס האמריקאית (USTR) ומשרד המכס המרכזי (CBP) יהיו נתונים ללחץ לזהות מוצרים, ישויות, אזורים ורשתות ייצור ספציפיים, במקום להתייחס למחדל רגולטורי של ממשלה כהצדקה מספקת לחובות מקיפות. מערכת עבודת הכפייה של האיחוד האירופי , המתמקדת במוצר, שתחול החל מ -14 בדצמבר 2027 , תהפוך לתבנית העיקרית של בעלות הברית ליכולת פעולה הדדית: נתוני סיכון משותפים, מזהי מוצרים תואמים, העברת ראיות הדדית והחלטות מתואמות יוכלו להחליף מכסים רחבים למדינות כאסטרטגיה הטרנס-אטלנטית המועדפת. עבור סין , ביטול משפטי יסיר חלק מנטל המכס האופקי החדש, אך ישאיר על כנן הגבלות סחר רבות וחזקות עבודה בכפייה; בייג’ינג תציג את הפסיקה כראיה נגד הרחבה חד-צדדית של סעיף 301, תוך המשך ערעור על טענות שרשרת האספקה של ארה”ב. עבור כלכלות עתירות עבודה, ביטול פסק הדין יפחית את עלויות היצוא הכלליות, אך יגביר את הלחץ על תיעוד ברמת המשלוח, מכיוון שרשויות המכס יזדקקו להוכחה תפעולית חזקה יותר לכך שהאכיפה נותרה יעילה. תקנה (EU) 2024/3015 – הפרלמנט האירופי והמועצה – נובמבר 2024 – איסור עבודה בכפייה מאומת של האיחוד האירופי . סעיף 301 לחוק הסחר משנת 1974 – שירות המחקר של הקונגרס – פברואר 2026 – סקירה סטטוטורית מאומתת .
תרחיש S₂ – הסתגלות במשא ומתן ורשת מדורגת של ציות הדדי
התרחיש השני והסביר ביותר הוא הסתגלות במשא ומתן: המכסים שורדים מספיק זמן כדי לגרום לממשלות לחוקק איסורי יבוא, לקבוע הליכי מכס ולסיים הבנות דו-צדדיות, בעוד שה-USTR מבדיל בהדרגה בין שיעורים ופטורים. הפעולה האחרונה כבר מדגימה מנגנון זה. USTR הקצתה את השיעור הנמוך יותר של 10% לכלכלות שאימצו צעדים מסיימים או התחייבו בהסכמי סחר הדדיים, ודיווחה כי 10 שותפות סחר הסכימו לחוקק איסורי יבוא לעבודה בכפייה באמצעות הסדרים כאלה. זה יוצר עסקת פטור ממכסים שבה הגישה לשיעור הנמוך יותר תלויה לא רק בחוק העבודה המקומי אלא גם בנכונותה של הממשלה לפקח על יבוא המיוצר במקום אחר. בריטניה מתחילה תרחיש זה מעמדה יתרון יחסית מכיוון שקיבלה את השיעור של 10% ויכולה להשתמש ביכולת הרגולטורית, הדיפלומטית והמכסית שלה כדי להדגים את היישום מבלי לשנות את כל מבנה הכלכלה שלה. הודו קיבלה גם את השיעור הנמוך יותר, מה שמציב אותה כמי שיכולה לתפוס מעבר שרשרת אספקה מתחומי שיפוט עם מכסים גבוהים יותר, תוך מיסוד יכולת בקרת יבוא מספקת כדי לשמר גישה לשוק האמריקאי. גיוון הסחר הרחב יותר של הודו מתחזק על ידי הסכם הכלכלי והסחר המקיף בין הודו לבריטניה שנכנס לתוקף ב -15 ביולי 2026 , היוצר מסדרון נוסף שדרכו יצרנים יכולים לגוון את הביקוש והתשומות תוך הסתגלות לדרישות ארה”ב. בנגלדש, קמבודיה, פקיסטן, סרי לנקה, מלזיה ואינדונזיה ניצבות בפני חישוב עדין יותר: דרגת ה-10% שומרת על תחרותיות יחסית מול כלכלות של 12.5%, אך דרישות היישום עשויות להתרחב למעקב אחר טקסטיל, מקור כותנה, נוהלי גיוס, קבלני משנה וייצור לא פורמלי. ממשלותיהן עשויות לחוקק חוקים במהירות בעוד שמכס ומפקחי עבודה נותרים חסרי מימון. לאחר מכן, משרד המכס והעבודה יצטרך להחליט האם אימוץ רשמי מספיק או שמא אכיפה לא יעילה מצדיקה הסלמה מחודשת. לכן, מערכת המשא ומתן צפויה לייצר ביקורות תקופתיות של תאימות, השעיות מותנות ומכסות ברמת המוצר ולא הסדר סופי יציב. כניסה לתוקף של הסכם הכלכלי והסחר המקיף בין הודו לבריטניה – משרד המסחר והתעשייה, ממשלת הודו – יוני 2026 – הודעה רשמית מאומתת . פעולה סופית של USTR בגין עבודת כפייה – USTR – יולי 2026 – פעולה רשמית מאומתת .
תרחיש S3 – אשרור בקונגרס ובניית מנדט מכס עמיד
אשרור בקונגרס ישנה באופן מהותי הן את חישובי הליטיגציה והן את סביבת המיקוח הבינלאומית. הקונגרס יוכל לחוקק חוק המזהה במפורש את כישלונה של ממשלה זרה לאסור יבוא של עבודת כפייה כנוהג בר-מעשים, המאשר מכסים נוספים ספציפיים, מגדיר כיסוי מוצרים מותר, קובע תעריפים מקסימליים, מחייב ביקורות תקופתיות ויוצר תנאים להשעיה. חקיקה כזו תענה על ההתנגדות הסטטוטורית החשובה ביותר: האם הקונגרס משנת 1974 התכוון שסעיף 301 יתמוך בלוח מכס עולמי יעיל המבוסס על אכיפה משנית של עבודת כפייה. זה לא יבטל את כל האתגרים החוקתיים, מכיוון שהאצלה בלתי מוגבלת ללא אילוצים מובנים עדיין עלולה לעורר חששות של הפרדת רשויות, אך מנדט שנוסח בקפידה יפחית משמעותית את הסבירות לפסילתו השיפוטית. אשרור גם ישנה את המכס מניסוי מבצעי למאפיין מתמשך של מדיניות המסחר של ארה”ב. אז ממשלות לא יוכלו להמתין להתדיינות משפטית כדי לסיים את התוכנית; הן יצטרכו לציית, לנהל משא ומתן או לבנות מחדש את הסחר. החקיקה תוכל לשלב טיפול במכס עם נתוני אכיפה של CBP , רישומי ישויות, תיעוד יבוא וביצועים מדידים בחו”ל, וליצור קשר אמין יותר בין תעריפים לתוצאות. לחלופין, הקונגרס עשוי לקודד רק את סמכות המכס הרחבה תוך השארת בחירת התעריפים לנשיא, ובכך למסד את אותן בעיות כיול שחושפות כיום את הפעולה לאתגר. הכלכלה הפוליטית תהיה מורכבת. יצרנים וארגוני עובדים אמריקאים מוגנים עשויים להעדיף מכסים בני קיימא, בעוד שיצרנים, קמעונאים ויצואנים חקלאיים התלויים ביבוא החשופים לתגמול ידרשו החרגות והוראות שקיעה. השפעות ההכנסות ייצרו גורם בוחרים נוסף מכיוון שהמכסים מייצרים הכנסות פדרליות גם כאשר הם לא מצליחים לשנות את תנאי העבודה. מבחינה בינלאומית, אשרור הקונגרס יאיץ את החיקוי הרגולטורי: בעלות ברית יאמצו איסורי יבוא כדי להבטיח יחס נמוך יותר, בעוד יריבים יאפיינו את המשטר ככלי סחר אקס-טריטוריאלי קבוע של ארה”ב. המערכת תתחיל להידמות למועדון גישה מותנה לשוק שבו ציות לממשל שרשרת האספקה של ארה”ב הופך למשתנה מכס. סעיף 301 לחוק הסחר משנת 1974 – שירות המחקר של הקונגרס – פברואר 2026 – ניתוח קונגרס מאומת . פורטל חקירות עבודה בכפייה של USTR – USTR – 2026 – רישום חקירה מאומת
×
תרחיש S4 – הסלמה נקמנית והפיכת מדיניות עבודה לסכסוך סחר
הסלמה נקמנית מתעוררת אם שותפות מרכזיות מגיעות למסקנה שהרציונל של עבודת כפייה אינו קשור מספיק לסחורות המוטלות במס או מהווה פרוטקציוניזם מוסווה. משרד המסחר של סין כבר אפיין את החקירה כחד-צדדית ומפלה, קבע כי צעדים לפי סעיף 301 פוגעים בסדר הסחר הבינלאומי ושמר לעצמו את הזכות לנקוט בפעולות הנדרשות. הרשויות הסיניות גם פתחו בחקירת מחסומי סחר בנוגע לצעדים אמריקאים לכאורה משבשים את שרשראות הייצור והאספקה הגלובליות. לבייג’ינג מספר כלי הסלמה: מכסים, רישוי יצוא, הגבלות על ישויות, בדיקה של הגבלים עסקיים או סייבר, עיכובים במכס, אפליה ברכש ובקרות מחמירות יותר על תשומות מרוכזות אסטרטגית. התגמול המזיק ביותר לא בהכרח ישקף את שיעור המכס האמריקאי. סין עלולה להתמקד במוצרים או בחומרים שעבורם לחברות אמריקאיות או בעלות בריתה יש מעט ספקים חלופיים, ובכך למקסם את הלחץ הכלכלי והפוליטי ליחידת סחר מוגבלת. האיחוד האירופי כנראה ינקוט בתגובה משפטית מסודרת יותר. תקנה 2026/1455 של האיחוד האירופי מיישמת ויתורי מכס הקשורים להצהרה המשותפת של האיחוד האירופי וארה”ב משנת 2025, אך מסמיכה במפורש את הנציבות להשעות ויתורים אלה אם ארצות הברית לא תבצע את התחייבויותיה, מפלה את מפעילי האיחוד האירופי או משבשת בדרך אחרת את יחסי הסחר וההשקעות. לפיכך, התקנה יוצרת מנוף מוסדי מוכן מראש אם הפעולה לפי סעיף 301 נחשבת כבלתי תואמת את המסגרת שנחתמה במשא ומתן. מכיוון שסחר הסחורות והשירותים בין האיחוד האירופי לארה”ב עלה על 1.7 טריליון אירו בשנת 2025 , וחברות משני הצדדים החזיקו ביותר מ -4.8 טריליון אירו בהשקעות הדדיות בשנת 2024, ההסלמה תתפשט דרך ייצור משולב, שירותים, מימון וקניין רוחני במקום להישאר מוגבלת למכסים על סחורות. תגמול מצד כלכלות קטנות יותר, עתירות עבודה, יהיה מוגבל יותר; הן נוטות יותר להפנות את הרכש, לערער על הצעד באופן מוסדי, לעכב שיתוף פעולה או להתיישר עם גושים גדולים יותר. בתרחיש חמור, ממשל עבודת כפייה הופך להיות כפוף ליריבות אסטרטגית: ארצות הברית מתייחסת לאיסורי יבוא כאל התחייבויות גישה לשוק, סין ממסגרת אותם כאמצעי בלימה מפלים, והאיחוד האירופי מנסה לשמר משטר מוצרים מבוסס ראיות תוך שמירה על אמצעי נגד אוטונומיים. תגובת משרד המסחר לחקירות עבודת כפייה אמריקאיות לפי סעיף 301 – הרפובליקה העממית של סין – מרץ 2026 – הצהרה מאומתת בשפה הסינית . תקנה (EU) 2026/1455 – הפרלמנט האירופי והמועצה – יוני 2026 – תקנה מאומתת של האיחוד האירופי להתאמת מכס .סחר בין האיחוד האירופי לארה”ב: אישור סופי של המועצה – מועצת האיחוד האירופי – יוני 2026 – הודעה רשמית מאומתת .
תרחיש S5 – פיצול מוסדי ותחומי שיפוט מתחרים של עבודת כפייה
פיצול מוסדי אינו רק קיום משותף של תקנות שונות; זוהי היווצרות של מרחבי סחר שבהם אותו מוצר מקבל יחס משפטי שונה בהתאם לשוק היעד, לתקן הראיות, לכלל המקור ולקשר הפוליטי. ארצות הברית משלבת לחץ על המדינה לפי סעיף 301 עם איסור ברמת המוצר, רשימות ישויות וחזקות ניתנות לסתירה. האיחוד האירופי יאסור מוצרים המיוצרים בעבודת כפייה החל מ -14 בדצמבר 2027 , בין אם הם מיובאים, מיוצרים בתוך האיחוד או מיוצאים, וכבר הקים מודול עבודת כפייה ICSMS להעברת חקירות, החלטות ומידע אכיפת מכס. סין דוחה מספר כלי עבודה אמריקאיים לעבודת כפייה כמפלים ומפתחת הליכי נקמה נגד מחסומי סחר. מערכות אלו אינן רק חופפות; הן עלולות להתנגש. ספק שהודר מארצות הברית עשוי להישאר זכאי באיחוד האירופי עד שרשות אירופית תשלים חקירה משלה. חברה שאושרה במסגרת נהלי האיחוד האירופי עדיין עשויה שלא להיות מסוגלת לסתור חזקה סטטוטורית אמריקאית. סין עשויה להעניש גילוי או ניתוק מסחרי שדורשים רגולטורים זרים, ולמקם חברות רב-לאומיות בין התחייבויות משפטיות סותרות. לכן, עד 2028–2030, תאגידים גדולים צפויים לפלח נתונים, חוזים וייצור לפי יעד. קווי מעקב גבוהים ישרתו את ארצות הברית והאיחוד האירופי; רשתות פחות שקופות ישרתו שווקים עם אכיפה חלשה יותר או שונה מבחינה פוליטית; יצרנים היברידיים ישמרו על מספר זהויות ספקים וכתבי חומרים. ציות יהפוך למרכיב של ארכיטקטורה תעשייתית ולא לפונקציית ביקורת יחידה. מוסדות פיננסיים, מבטחים וספקי לוגיסטיקה יתמחרו גם הם את החשיפה לעבודות כפייה ושינוע במימון סחר, כיסוי מטענים ובדיקת נאותות לקוחות. התוצאה היא ממד צל של פיצול נזילות: יצואנים שאינם מסוגלים להוכיח עקיבות עלולים להתמודד עם תקופות פירעון אשראי קצרות יותר, דרישות בטחונות גבוהות יותר והדרה ממימון נקוב בדולר או ביורו גם כאשר הסחורות שלהם אינן אסורות רשמית. לחץ פיננסי פרטי זה עשוי להתגלות כיעיל יותר מבחינה התנהגותית מהמכס עצמו, אך הוא גם מסכן את הדרת יצרנים קטנים חסרי תיעוד ולא את אלה האחראים לכפייה. תקנה יישום הנציבות (EU) 2026/903 – הנציבות האירופית – אפריל 2026 – ארכיטקטורת אכיפה מאומתת של ICSMS . פורטל יישום תקנות עבודה בכפייה – הנציבות האירופית – 2026 – פורטל יישום מאומת .
האיחוד האירופי: יציבות מוסכמת עם מתג תגמול משולב
האיחוד האירופי הוא הגורם המסוגל ביותר לשלב משא ומתן, יישום משפטי ותגמול מכוון. עמדת ההתחלה שלו שונה מזו של כלכלות שהואשמו בכך שאין להן איסור יבוא, משום שתקנה 2024/3015 כבר יוצרת איסור על מוצרי עבודה בכפייה ברחבי האיחוד, אם כי יישומו המהותי מתחיל רק בדצמבר 2027. לפיכך, המחלוקת מתמקדת בתזמון ובאכיפה יעילה ולא בהיעדר רגולטורי מוחלט. הנציבות התקדמה מעבר לחקיקה על ידי אימוץ ארכיטקטורת המידע לחקירות ותקשורת מכס, מה שמחזק את הטענה שהאיחוד נמצא בשלב יישום אמיתי. במקביל, בריסל בנתה אמצעי הגנה סביב הסכם הסחר הרחב שלה עם וושינגטון. תקנה 2026/1455 מאפשרת לנציבות להשעות ויתורי מכס אם התנהלות ארה”ב פוגעת בגישה לשוק הטרנס-אטלנטי או מפלה מפעילי האיחוד האירופי, בעוד שהצהרת המועצה מיוני 2026 מדגישה הן את היציבות והן את היכולת להגיב במהירות ובמידה. כתוצאה מכך, מסלול חמש השנים של האיחוד האירופי צפוי לכלול שלושה שלבים. במהלך 2026–2027, הנציבות תבקש הכרה בכך שמערכת איסור המוצרים העתידית שלה עומדת בדרישת ארה”ב ותלחץ על פטורים או הסרה מטיפול בסעיף 301. במהלך 2027–2029, יכולת פעולה הדדית – מדדי סיכון משותפים, תקשורת מכס והכרה בהחלטות אכיפה – יהפכו למטבע המיקוח העיקרי. עד 2029, האיחוד האירופי חייב להעריך את השפעות הסדרי המכס שלו עם ארצות הברית ולהחליט האם להאריכם; טיפול בלתי פתור בסעיף 301 עלול להשפיע ישירות על סקירה זו. תגמול מלא נותרה פחות סביר מאשר ייצוב מוסכם מכיוון שהקשר הכלכלי עמוק במיוחד, אך הסבירות עולה אם המכסים האמריקאים חורגים מהתקרה שסוכמה או מכוונים למגזרים רגישים מבחינה פוליטית. התוצאה המועדפת על האיחוד האירופי אינה קבלה של היררכיה קבועה של ציות אמריקאי. זוהי הכרה הדדית בין מערכות אכיפה אוטונומיות, שמירה על ריבונות רגולטורית אירופאית תוך מזעור החשיפה למכס. סחר בין האיחוד האירופי לארה”ב: המועצה נותנת אישור סופי – מועצת האיחוד האירופי – יוני 2026 – הצהרה רשמית מאומתת . תקנה (EU) 2024/3015 – האיחוד האירופי – נובמבר 2024 – מסגרת משפטית מאומתת .
סין: התנגדות אסטרטגית, ניתוק סלקטיבי וכפייה נגדית
סין מייצגת את צומת ההסלמה בעל ההשפעה הגבוהה ביותר משום שהיא משלבת עומק ייצור עצום, ריכוז משמעותי של חומרים במעלה הזרם, מוסדות תגמול בוגרים ודחייה יסודית של הנרטיב הראייתי של ארה”ב. תגובתה הרשמית של בייג’ינג טוענת כי ארצות הברית הפכה את ההאשמות על עבודת כפייה לפוליטיות, עשתה שימוש לרעה בסעיף 301 ופגעה במערכת הסחר הרב-צדדית. התיעוד של משרד המסחר בשפה הסינית מדגיש גם כי ארצות הברית לא אשררה את אמנת עבודת הכפייה של ארגון העבודה הבינלאומי משנת 1930, תוך שימוש באסימטריה נורמטיבית כדי לערער על הלגיטימיות של וושינגטון. טיעון זה לא יקבע את החוק האמריקאי, אך הוא חשוב מבחינה גיאופוליטית משום שהוא מאפשר לסין למסגר דרישות ציות כאמצעי בלימה אסטרטגיים ולא הרמוניזציה של זכויות אדם. במהלך 2026–2027, יצואנים סינים ינסו לספוג, להעביר או לעקוף את המכס הנוסף תוך האצת ההרכבה הסופית בדרום מזרח אסיה, במפרץ, באמריקה הלטינית ובתחומי שיפוט אחרים. רשויות ארה”ב יגיבו באימות מקור אגרסיבי יותר ובמעקב אחר רכיבים במעלה הזרם, מה שיגביר את החיכוך עבור יצואנים ממדינות שלישיות. במהלך 2028–2029, סין עשויה להגביר את כפיית הנגד באמצעות רישוי או לחץ רגולטורי במגזרים שבהם אספקה חלופית מוגבלת, תוך הרחבת הסחר הנקוב והממומן מחוץ לערוצים שבשליטת ארה”ב. עד 2030–2031, התוצאה הסבירה ביותר לא תהיה ניתוק מוחלט אלא התפצלות סלקטיבית: שרשראות אספקה רגישות אסטרטגית הופכות ליותר אזוריות ופוליטיות, בעוד שסחר צרכני ובינוני בנפח גבוה יימשך דרך רשתות ארוכות ואטומות יותר. תגובת סין תשפיע גם על כלכלות עתירות עבודה. מדינות המקבלות ייצור מועתק עשויות לזכות בהשקעות, אך הן יירשו דרישות להוכיח שהתשומות הסיניות במעלה הזרם נקיות מחשיפה לעבודת כפייה. לפיכך, המכס מחצין את סכסוך הציות בין ארה”ב לסין למדיניות המכס, הבנקאות והתעשייה של מדינות שלישיות. תגובת משרד המסחר של הרפובליקה העממית של סין לחקירת סעיף 301 של עבודת כפייה – משרד המסחר של הרפובליקה העממית של סין – מרץ 2026 – הצהרה רשמית מאומתת של סין . סיכום ממצאי סעיף 301 של ארה”ב – רשת המידע של ארגון הסחר העולמי של סין, משרד המסחר – יוני 2026 – תיעוד רשמי מאומת בשפה הסינית .
בריטניה והודו: עמידה בתקנות ראשונות ורילוקיישן תחרותי
בריטניה והודו נמצאות בדרגת הפיקוח הנמוכה יותר , אך בעלות מבנים כלכליים שונים מאוד. יתרונה של בריטניה טמון ביכולת המוסדית: מודרניזציה של המכס, ניסוח משפטי, פיקוח על המגזר הפיננסי וגישה דיפלומטית הופכים אותה ליכולת יחסית לייצר את ההבטחות הפורמליות והתפעוליות ש-USTR מבקשת. הסיכון שלה הוא שההתאמה לדרישות ארה”ב עלולה לסטות ממערכת עבודת הכפייה של האיחוד האירופי, מה שיגדיל את מורכבות הציות עבור חברות הסוחרות הן בשוק הבריטי והן בשוק האירופי. לכן, האסטרטגיה הרציונלית של בריטניה היא יכולת פעולה הדדית רגולטורית: פיתוח מסגרת בקרת יבוא המסוגלת לעמוד במבחני האכיפה של ארה”ב תוך שמירה על תאימות לחקירות מוצרים של האיחוד האירופי. עמדתה של הודו היא טרנספורמטיבית יותר מבחינה מסחרית. היא יכולה ללכוד ייצור המוסט מסין ומכלכלות עם מכס גבוה יותר בתרופות, הרכבת אלקטרוניקה, מכונות, טקסטיל, כימיקלים ומוצרי צריכה, אך הרווחים יהיו תלויים ביכולת המעקב אחר תשומות מיובאות ובאמינות האכיפה על פני בסיס ייצור עצום והטרוגני. הסכם הסחר בין הודו לבריטניה שנכנס לתוקף ביולי 2026 מרחיב את אפשרויות היצוא של הודו ועשוי להאיץ השקעות דו-כיווניות בשרשרת האספקה, תוך צמצום התלות הבלעדית בשוק האמריקאי. עם זאת, גיוון זה אינו מבטל את החשיפה לסעיף 301 משום שארצות הברית נותרה יעד בעל ערך גבוה ומכיוון שתקני הציות של ארה”ב יכולים להתפשט באמצעות רכש רב לאומי. עד 2031, סביר להניח שהודו תנקוט באסטרטגיה כפולה: להתאים את דרישת איסור היבוא של עבודת כפייה במידה מספקת כדי לשמור על רמת ה-10%, תוך התנגדות לתנאים פולשניים ספציפיים למדינה המגבילים את המדיניות התעשייתית המקומית. סביר להניח שבריטניה תשאף להסדר רשמי מהיר יותר ופטורים ממוצרים. שתיהן יכולות לצבור נתח שוק יחסי, אך אף אחת מהן אינה פטורה ממכסים; היתרון שלהן הוא יחסי ולא מוחלט. כניסת תוקף של CETA בין הודו לבריטניה – משרד המסחר והתעשייה, ממשלת הודו – יוני 2026 – הודעה רשמית מאומתת . פעולה סופית של USTR – USTR – יולי 2026 – סיווג מאומת לפי תעריף מדינה .
ישראל וטורקיה: מינוף הבריתות, ייצור אזורי וחשיפה אסימטרית
ישראל וטורקיה מקובצות באופן רשמי בין הכלכלות הכפופות לשיעור הגבוה יותר של 12.5 % , אך פרופילי החשיפה שלהן שונים בתכלית. היצוא של ישראל לארצות הברית מרוכז יותר במגזרים מתוחכמים מבחינה טכנולוגית, מיוחדים ולעתים קרובות תלויי קשרים מאשר אלו של כלכלה ייצורית עתירת עבודה המונית. לפיכך, האסטרטגיה העיקרית שלה תהיה התאמה דו-צדדית, פטורים ממוצרים והכרה בשקילות רגולטורית ולא רילוקיישן סיטונאי. אישורה של ממשלת ישראל ביולי 2026 של רפורמת “מה שטוב לארצות הברית טוב לישראל” , המאפשרת לסחורות ספציפיות העומדות בתקנות הפדרליות של ארה”ב להיכנס למסלול יבוא ישראלי חלופי החל משנת 2027, מדגים אוריינטציה רחבה יותר כלפי תאימות רגולטורית אמריקאית. רפורמה זו אינה כשלעצמה איסור יבוא של עבודת כפייה, ואין להציגה כמספקת את דרישת USTR; היא בכל זאת מעניקה לישראל מנגנון מוסדי ונרטיב פוליטי לשיתוף פעולה רגולטורי מעמיק יותר. יחסי הסחר החופשי של המדינה, שותפותה הביטחונית ותלותה ההדדית הטכנולוגית מגבירים את הסבירות לבידול במשא ומתן לפני 2031. טורקיה , לעומת זאת, חשופה דרך טקסטיל, ביגוד, מתכות, מכונות, מכשירי חשמל ולוגיסטיקה אזורית. היא גם נמצאת בסביבת איחוד המכס של האיחוד האירופי עבור סחורות תעשייתיות רבות, מה שהופך את מערכות עבודת הכפייה השונות של ארה”ב והאיחוד האירופי למשמעותיות מבחינה מסחרית. יצרנים טורקיים יכולים להרוויח מהעתקה הרחק מאסיה, אך מכסים אמריקאיים גבוהים יותר מפחיתים הזדמנות זו אלא אם כן אנקרה תאמץ איסור מגביל ותדגים אכיפה. מיקומה הגיאוגרפי של טורקיה מעלה גם חששות בנוגע לשינון סחורות הקשור לקווקז, מרכז אסיה, המזרח התיכון וסחר הקשור לרוסיה. לא נמצאה תגובה מאומתת של ממשלת טורקיה המתייחסת ספציפית לפעולת המכס הסופית מ-23 ביולי ברשומות הרשמיות שנבדקו; לכן אין לטעון כי תגמול הוא מדיניות החלטה. הנתיב הסביר יותר הוא הסכמה משפטית חלקית בשילוב עם מאמצים לשמר גמישות במקורות אזוריים. תיקון לחוק התקנים מס’ 21 – כנסת – יולי 2026 – תיעוד חקיקה ישראלי מאומת . רפורמה רגולטורית ביבוא בארה”ב – משרד הכלכלה והתעשייה – יולי 2026 – הצהרה ממשלתית מאומתת בשפה העברית .
ערוצי הסחר המקושרים לרוסיה וארכיטקטורת הצללים של עקיפת המדיניות
חשיבותה של רוסיה טמונה פחות בסחר הדו-צדדי הישיר של ארה”ב, שכבר מוגבל על ידי סנקציות ומגבלות אחרות, ויותר באינטראקציה בין חלופיות סחורות, עיבוד במדינות שלישיות, ניתוב פיננסי ושינוי מקור. המכס של סעיף 301 מוסיף שכבה נוספת לסביבה מסחרית שכבר מעוצבת על ידי סנקציות, בקרות יצוא, שינוי כיוון של שוק האנרגיה וערוצי תשלום חלופיים. סחורות המקושרות לרוסיה יכולות להיכנס לשרשראות אספקה עולמיות דרך מתכות, דשנים, חומרי גלם פטרוכימיים, עץ, חומרים יקרים ומוצרי ביניים שעוברים עיבוד בתחומי שיפוט שלישיים. לאחר השינוי, מקור המכס עשוי להשתנות באופן חוקי למרות שהערך הכלכלי הרוסי נשאר מוטמע במעלה הזרם. מכס עבודה בכפייה המכוון למדינת הייצוא המוצהרת עלול לפיכך להחמיץ את הרכיב המקושר לרוסיה, בעוד שמכס רחב על כלכלת ביניים יכול להעניש ייצור לא קשור מבלי להוכיח תוכן רוסי או עבודה בכפייה. עד 2026–2031, רשויות האכיפה ישלבו יותר ויותר ניתוח מקור מכס עם בעלות מועילה, היסטוריית משלוח, זרימת תשלומים, כושר ייצור, צריכת אנרגיה ופערים בין קלט לפלט. הסיכון הצללי העיקרי אינו פשוט תיוג מחדש בנמל; זוהי יצירת שרשראות ייצור סבירות מבחינה מסחרית, המספיקות מבחינה טכנית כדי לבסס מקור חדש אך נועדו בעיקר לשמר גישה לשוק. טורקיה, קזחסטן, המפרץ, סין, הודו ומרכזי עיבוד או לוגיסטיקה אחרים יכולים להפוך לצמתים רלוונטיים מבלי שכל עסקה תהווה התחמקות. על הרשויות להבחין בין גיוון סחר חוקי לבין עקיפה מכוונת, אחרת האכיפה תייצר תוצאות חיוביות שגויות מוגזמות וחיכוכים דיפלומטיים. לא נמצאה הצהרה פדרלית רוסית מאומתת המגיבה ספציפית לפעולת המכס הסופית על עבודת כפייה במהלך הסקירה הנוכחית. לכן, ההערכה בת חמש השנים מתייחסת לתגובה הרוסית כאפשרות אנליטית ולא להחלטה מאושרת. התוצאה הסבירה היא הפרדה עמוקה יותר בין שרשראות אספקה מתועדות במערב לבין רשתות המקושרות לרוסיה המשרתות שווקים חלופיים, מלווה בעלויות ציות גבוהות יותר עבור מתווכים ניטרליים.
כלכלות ייצור עתירות עבודה: רפורמה, עקירה וסכנת תאימות לניירות
עבור בנגלדש, קמבודיה, פקיסטן, סרי לנקה, וייטנאם וכלכלות ייצור עתירות עבודה אחרות, המשתנה המכריע אינו רק שיעור המכסים, אלא האם קונים אמריקאים ממשיכים לראות בהן מדינות אמינות המקנות ציות. בנגלדש, קמבודיה, פקיסטן וסרי לנקה קיבלו את השיעור הנמוך ביותר של 10% , בעוד שווייטנאם נמצאת בקבוצה הגבוהה יותר תחת מבנה USTR הסופי. הבדל יחסי של 2.5 נקודות אחוז עשוי להיראות צנוע, אך בביגוד, הנעלה, ריהוט ומוצרי צריכה בעלי שולי רווח נמוכים, הוא יכול להשפיע באופן מהותי על החלטות המקור בשילוב עם הובלה, שכר, זמני אספקה וגישה מועדפת. לכן, לממשלות יש תמריצים חזקים לחוקק איסורי יבוא של עבודת כפייה ולהדגים כי כותנה, חוטים, רכיבים ומוצרי ביניים מיובאים אינם נגזרים ממקורות אסורים. עם זאת, חקיקה פורמלית יכולה ליצור אשליה של ציות כאשר סוכנויות המכס חסרות מאגרי מידע של ספקים, פקחים אינם יכולים לגשת למתקנים, גיוס מהגרים נותר אטום או אינטרסים פוליטיים מגנים על יצואנים גדולים. המכס עלול גם לייצר השפעות שליליות על העבודה. כאשר קונים מבטלים הזמנות או מעבירים את הייצור במהירות, עובדים יכולים לאבד מקום עבודה מבלי לקבל פיצוי, בעוד שהפרקטיקה הכפויה עוברת לקבלני משנה מחוץ למפעלי יצוא רשמיים. לכן, מערכת ביצועים אמינה חייבת למדוד החלטות אכיפה, חקירות, תיקוני ספקים, החזר דמי גיוס וניידות עובדים, ולא רק אימוץ חוקים. משנת 2027 ואילך, כלכלות אלו יתמודדו עם דרישות בו זמנית של ארה”ב והאיחוד האירופי; משטר המוצר של האיחוד האירופי עשוי לדרוש ראיות הקשורות לשרשראות אספקה ספציפיות, בעוד שהמכס האמריקאי מתגמל פעולה רגולטורית ברמת הממשלה. כלכלות המסוגלות לשלב את שתי המערכות יזכו ביתרון תחרותי. אלו שרק יעבירו חוקים יישארו פגיעות להסלמה במכסים, עיכוב מוצרים ונסיגה של קונים. התרחיש המרכזי הוא נוף ייצור דו-מהיר: יצואנים גדולים יותר מפתחים יכולת מעקב מתוחכמת ומשמרים גישה, בעוד ספקים קטנים ולא פורמליים נדחקים לשווקים פחות מוסדרים.
סינתזת תרחישים בייסיאניים והתפלגות הסתברות לשנת 2031
יש להתייחס להסתברויות התרחיש כאומדנים אנליטיים מותנים, ולא כתחזיות דטרמיניסטיות. ההתפלגות האחורית מתעדכנת מחמישה אותות נצפים: I₁ , נכונותה של USTR להבדיל את התעריפים ולנהל משא ומתן; I₂ , סמכות המכסים המפורשת של הקונגרס שכבר קיימת בסעיף 301 אך שנויה במחלוקת בגבולה החיצוני; I₃ , ארכיטקטורת עבודת הכפייה והתגמול האוטונומית של האיחוד האירופי; I₄ , דחייתה הרשמית של סין ויכולתה לכפייה נגדית; ו- I₅ , ראיות לכך שחברות שומרות על רשתות מקורות משתנות גם לאחר הסרת המכסים. אינדיקטורים אלה מעלים את הסבירות להסתגלות במשא ומתן ולפיצול מוסדי ביחס לסיום משפטי או פוליטי נקי. התרחיש המרכזי מקצה 33% להסתגלות מנוהלת במשא ומתן, שבה ממשלות רבות חוקקות איסורי יבוא ומשיגות תעריפים או החרגות נמוכות יותר בעוד שמסגרת המכסים הבסיסית שורדת. פיצול מוסדי מקבל 24% , המשקף מערכות ציות לא תואמות של ארה”ב, האיחוד האירופי וסין. פסילה משפטית או צמצום משמעותי מקבלים 19% , משמעותי מספיק כדי לעצב את תכנון העסקים אך לא דומיננטי מכיוון שסעיף 301 מאשר במפורש מכסים. אשרור בקונגרס מקבל 13% , מוגבל על ידי קיטוב פוליטי ואינטרסים מגזריים מנוגדים. הסלמה תגמולית מקבלת 11% כמצב המערכת העיקרי, אם כי תגמול מוגבל סביר בכמה תרחישים אחרים. קטגוריות אלו סותרות זו את זו רק למטרות מודל; המציאות תשלב אותן. בית משפט עשוי לצמצם את התוכנית בזמן שהמשא ומתן נמשך, הקונגרס עשוי לאשרר חלק מהסמכות, וסין עשויה להגיב גם כאשר האיחוד האירופי יגיע להסדר. לכן, המסקנה החזקה ביותר לשנת 2031 היא אדריכלית: הסחר העולמי יהפוך מותנה יותר במעקב רגולטורי, מפולח יותר לפי שוק יעד ויקר יותר למימון כאשר לא ניתן להוכיח בעלות או מקור. מטרת עבודת הכפייה תתקדם ביותר כאשר לחץ המכס קשור לראיות ברמת המוצר ולתיקון עובדים; היא תתקדם הכי פחות כאשר ניתנת הפחתת מכס עבור חקיקה רשמית ללא אכיפה מבצעית.
| בחירות מקדימות 2031 | הִסתַבְּרוּת | מצב שיפוטי | תצורת מסחר | אפקט ממשל עבודת כפייה |
|---|---|---|---|---|
| S₁ – פסילה שיפוטית או צמצום משמעותי | 19% | מכסים רחבים בוטלו או הוגבלו באופן מהותי | התאוששות של עסקאות נבחרות; אכיפה ממוקדת חזקה יותר | דיוק גבוה יותר, כפייה נמוכה יותר ברמת הממשלה |
| S₂ – הסתגלות במשא ומתן | 33% | מכסים שורדים או נותרים בלתי פתורים | דרגות תעריפים דו-צדדיות, החרגות והסכמי ציות | יותר חוקים ואכיפה משתנה |
| S₃ – אשרור בקונגרס | 13% | סמכות מחוזקת במפורש | משטר גישה מותנית לשוק בר-קיימא | מנוף חזק אם המדדים אמינים |
| S₄ – הסלמה נקמנית | 11% | מעמד משפטי משני לסכסוך אסטרטגי | הגבלות הדדיות וניתוק סלקטיבי | שיתוף הפעולה מתדרדר |
| S5 – פיצול מוסדי | 24% | מערכות מרובות מתקיימות יחד | גושי ציות המתמקדים בארה”ב, האיחוד האירופי וסין | עקיבות טובה יותר בשווקים מסוימים, הסטה למקומות אחרים |
זכויות יוצרים שייכות ל- debugliesintel.com
אפילו שכפול חלקי של התוכן אינו מותר ללא אישור מראש – שכפול שמורה