
הערכה אסטרטגית של ביטחון אנרגטי, משאבי פחמימנים אדריאטיים, תחרותיות תעשייתית וקוהרנטיות במדיניות עד 2035
היקף: מערכת אספקת הגז הטבעי של איטליה, עתודות הפחמימנים המקומיות, ייצור חוצה גבולות בים האדריאטי, שילוב שוק האנרגיה האירופי ורגולציה במעלה הזרם מוערכים על פי הראיות הרשמיות העדכניות ביותר, תוך התמקדות בהשלכות הכלכליות, הביטחוניות והפחתת הפחמן של בחירות מדיניות עד 2030–2035.
סיכום מנהלים / שורה תחתונה בהתחלה
פרדוקס הגז הטבעי של איטליה ניתן למדידה, אך לא ניתן לצמצמו לטענה כי נאסרה הפקת גז מקומית בעוד שמדינות שכנות מנצלות בחופשיות את אותם משאבים. הממצא המשמעותי יותר הוא שאיטליה שומרת על עתודות גז מתועדות הניתנות להפקה מסחרית בעוד שמערכת האספקה שלה נותרה תלויה באופן גורף בייצור זר, והמסגרת הרגולטורית שלה שינתה שוב ושוב את התנאים שבהם ניתן לפתח עתודות מקומיות.
בשנת 2025, סנאם רשמה ביקוש לאומי לגז של 63.42 מיליארד מטרים מעוקבים, עלייה של 2.0% לעומת 2024. הדיווחים השנתיים שלה הצביעו גם על כך שיבוא היווה כ-95% מהגז שהוזרק לרשת ההולכה הארצית, דבר המדגים את הדומיננטיות המתמשכת של האספקה הזרה למרות גיוון נתיבי היבוא.
הערכת הרזרבות שפורסמה על ידי משרד הסביבה וביטחון האנרגיה זיהתה 42.502 מיליארד מטרים מעוקבים סטנדרטיים של עתודות גז טבעי מוכחות נכון ל-31 בדצמבר 2024, הכוללות 27.155 מיליארד ביבשה ו-15.347 מיליארד בחוף. 22.925 מיליארד מטרים מעוקבים נוספים סווגו כעתודות סבירות ו-13.262 מיליארד כעתודות אפשריות. קטגוריות אלו מייצגות רמות ביטחון שונות ולא ניתן להתייחס אליהן באופן לגיטימי כמלאי הניתן לייצור מיידי. unmig.mase.gov.it
קרואטיה מספקת השוואה תעשייתית רלוונטית. הדיווח של INA לשנת 2025 מתעד את המשך הפיתוח של צפון הים האדריאטי, כולל תוכנית הקידוחים IKA והחלטות השקעה בנוגע לתגליות נוספות בים. זה קובע הבדל בפעילות הפיתוח, אך זה לא מוכיח באופן עצמאי שמפעילים קרואטים מפיקים גז ממאגרים המשתרעים מתחת לתחום השיפוט האיטלקי. ina.hr
באופן דומה, הרקורדציה מורכבת יותר מאיסור פוליטי יחיד. משאל העם על חופי הים באיטליה בשנת 2016 לא הצליח להגיע למניין ההשתתפות, בעוד שמסגרת PiTESAI שאושרה בדצמבר 2021 בוטלה לאחר מכן על ידי בית המשפט המנהלי האזורי של לאציו באמצעות פסקי דין שפורסמו החל מפברואר 2024. הרצף שנוצר מהותי לחיזוי השקעות ולהערכת מדיניות ביטחון האנרגיה. שר הפנים+1
שיפוט אסטרטגי עיקרי – ביטחון גבוה: לאיטליה בסיס משאבי גז מקומי מהותי אך מוגבל, והיא מפעילה מערכת אנרגיה שחשיפתה לשווקים בינלאומיים עולה באופן משמעותי על חשיפתה לייצור מקומי במעלה הזרם. הערך הכלכלי של הפקה נוספת באיטליה תלוי בעלויות הפקה ספציפיות לשדה, בלוחות זמנים של פיתוח, בהתחייבויות סביבתיות, בהסדרים פיסקאליים ובמסלול העתידי של הביקוש לגז באירופה.
אי ודאות מכרעת – ביטחון בינוני: לא ניתן לקבוע את שיעור העתודות שנותרו שניתן לפתח באופן תחרותי לפני 2035, ואת המידה שבה אילוצים רגולטוריים ולא גיאולוגיים או מסחריים מסבירים את הייצור המוחרם, על סמך סטטיסטיקות עתודות מצטברות בלבד.
לכן, החלטת המדיניות המרכזית אינה רק האם לאשר קידוחים נוספים. היא נוגעת לאופן שבו איטליה צריכה להעריך את היצע המקומי, גיוון היבוא, חוסן התשתיות, תחרותיות תעשייתית וירידה בביקוש לגז מאובנים לטווח ארוך במסגרת השקעה קוהרנטית אחת.
פרדוקס הגז הטבעי של איטליה: עתודות מקומיות, תלות בחו”ל והעלות הכלכלית של חוסר עקביות במדיניות
איטליה בילתה את העשור האחרון בהפחתת ייצור הגז הטבעי המקומי שלה, תוך השקעה בתשתיות שנועדו לייבא יותר גז משווקים בינלאומיים. הסתירה אינה שמדינה המבקשת דקרבוניזציה ממשיכה לצרוך פחמימנים, אלא שהחלטות הרגולציה וההשקעות שלה לא קבעו באופן עקבי האם הפקה מקומית או רכש זר מציעים את העלות הכלכלית, הסביבתית והביטחונית הנמוכה יותר. עם ביקוש גז לאומי שהגיע ל -63.42 מיליארד מטרים מעוקבים בשנת 2025 , הייצור המקומי מכסה בקושי 5%, ועתודות ניכרות הניתנות להפקה שנותרו מתחת לאדמה, ההשלכות חורגות מעבר למדיניות האנרגיה. הן משפיעות על התחרותיות התעשייתית, הוצאות הסחר החיצוני, השקעות בתשתיות וחשיפה לשיבושים גיאופוליטיים. השאלה המרכזית היא האם איטליה יכולה להפחית את תלותה בספקים זרים מבלי להשקיע הון בפרויקטים מקומיים שהופכים ללא כלכליים ככל שהביקוש לגז באירופה יורד.
איטליה מייצרת מחצית מכמות הגז שייצרה לפני עשור, אך עדיין זקוקה כמעט לאותה מערכת אספקה
משרד הסביבה וביטחון האנרגיה (MASE) רושם ירידה בייצור הגז הטבעי הארצי מ -6.877 מיליארד מטרים מעוקבים בשנת 2015 ל-3.233 מיליארד בשנת 2025 , התכווצות של כ-53%. הייצור הימי ירד מ-4.526 מיליארד ל-1.753 מיליארד מטרים מעוקבים, המהווה כשלושה רבעים מהירידה המוחלטת. למרות שהירידה משקפת את בגרות המאגרים, החלטות השקעה ואילוצים רגולטוריים, התוצאה הכלכלית חד משמעית: איטליה מייצרת כעת פחות גז באופן משמעותי באופן מקומי, תוך שמירה על תשתית נרחבת וביקוש תעשייתי התלויים בדלק.
על פי הדו”ח הכספי השנתי של סנאם לשנת 2025 , הביקוש הלאומי הגיע ל-63.42 מיליארד מטרים מעוקבים , כולל 26.79 מיליארד לייצור תרמו-אלקטרי, 23.58 מיליארד לצריכה ביתית ושלישונית, ו-11.19 מיליארד לתעשייה. כניסות צינורות זרות סיפקו 40.41 מיליארד מטרים מעוקבים, מסופי גז טבעי נוזלי (LNG) תרמו עוד 20.48 מיליארד, והזרמות רשת מקומיות הסתכמו ב-3.19 מיליארד. כ -95% מהגז הנכנס לרשת ההולכה הלאומית מקורו בערוצי אספקה חיצוניים , דבר המאשר כי גיוון הגז שינה את הגיאוגרפיה של התלות האיטלקית מבלי לבטל את החשיפה הכלכלית הבסיסית שלה.
הבחנה זו חשובה משום שגיוון איטליה לאחר 2022 הביא לשיפורים ממשיים בגמישות האספקה הפיזית. בשנת 2025, מזארה דל ואלו קיבלה 20.09 מיליארד מטרים מעוקבים, מלנדוגנו 10.00 מיליארד ופאסו גרייס 8.59 מיליארד. אספקת גז טבעי נוזלי (LNG) הגיעה ל-8.46 מיליארד מטרים מעוקבים בקווארזרה, 4.23 מיליארד בפיומבינו, 4.21 מיליארד בליבורנו, 1.86 מיליארד בפניגליה ו-1.72 מיליארד ברוונה. מתקנים אלה מפחיתים את התלות במסדרונות אספקה בודדים, אך הביטחון המושג באמצעות קיבולת כניסה נוספת אינו מבטל את החשיפה למחירי גז בינלאומיים, אילוצי שילוח ותחרות על מטעני גז טבעי נוזלי.
לאיטליה יש 42.5 מיליארד מטרים מעוקבים של עתודות מוכחות, אך עתודות אלו אינן מיועדות לייצור.
משאבי הגז המסווגים רשמית של איטליה מאתגרים את הטענה שהייצור המקומי ירד פשוט משום שפחמימנים רלוונטיים מסחרית אינם קיימים עוד. נכון ל-31 בדצמבר 2024, MASE דיווחה על 42.502 מיליארד מטרים מעוקבים של עתודות גז טבעי מוכחות , יחד עם 22.925 מיליארד המסווגים כסבירים ו-13.262 מיליארד כאפשריים. ההבחנה היא מהותית: קטגוריות אלו נושאות רמות ביטחון שונות ולא ניתן לשלב אותן למלאי ייצור מובטח.
בניגוד לריכוז הנרחב של תשומת לב פוליטית בים האדריאטי, 27.155 מיליארד מטרים מעוקבים של עתודות מוכחות היו ביבשה , המהווים כ-63.9% מהמלאי הלאומי, בעוד שהעתודות הימיות הסתכמו ב-15.347 מיליארד. דרום איטליה לבדה היוותה כ-23.996 מיליארד מטרים מעוקבים של עתודות יבשתיות מוכחות. אזור A בחוף הים הכיל 4.098 מיליארד מטרים מעוקבים ואזור B נוספים 2.764 מיליארד, כאשר עתודות הים הנותרות מפוזרות על פני אזורים ימיים אחרים. לכן, כל אסטרטגיה לאומית אמינה במעלה הזרם חייבת לשקול את המשאבים היבשתיים הדרומיים לצד שדות אדריאטיים בוגרים ופיתוחים ימיים אחרים.
ההבדל המסחרי טמון בין הפקת גז נוסף ממתקנים קיימים לבין מימון תגליות חדשות לחלוטין. השלמה מחדש של בארות, קידוחים מצטברים, ניהול משופר של מאגרים וחיבורים להצטברויות סמוכות עשויים להפיק תועלת מתשתיות שכבר קיימות. חיפוש שטחים חדשים דורש סיכון גיאולוגי נוסף, הון, הערכת סביבה וזמן פיתוח. תרומתם של שדות ארגו-קסיופאה לעלייה בייצור האיטלקי בשנת 2025 מדגימה כי פרויקטים חדשים עדיין יכולים להשפיע על המאזן הלאומי, אך היא אינה קובעת כי כל מאגר לא מפותח ניתן להפקה כלכלית.
לכן, הזדמנות המשאבים אינה זניחה ואינה שקולה לעצמאות מיידית. ברמות הצריכה של 2025, כל מלאי הרזרבה הלאומי המוכח ייצג פחות משנה של ביקוש אם ניתן היה לייצר אותו באופן מיידי, דבר שאינו אפשרי. השאלה הכלכלית היא כמה ייצור נוסף יכול להגיע לשוק באופן ריאלי לפני 2035, באיזו עלות כוללת ובאילו תנאים סביבתיים.
קרואטיה ממשיכה לפתח גז מהים האדריאטי בעוד שההיסטוריה הרגולטורית של איטליה נותרה מעורפלת
הפעילות הימית של קרואטיה מציעה השוואה קונקרטית עם בסיס המשאבים האדריאטי הבוגר של איטליה. על פי הדו”ח השנתי של INA לשנת 2025 , באר IKA A-1 R DIR החלה בייצור ניסיוני בדצמבר 2025, עם בדיקות שהגיעו לכ -120,000 מטר מעוקב ליום ועתודות משוערות הקשורות להתערבות של 220 מיליון מטר מעוקב. במסגרת זיכיון איזבלה, INA ו-Energean אישרו את פיתוח Irena, הכולל השקעה מתוכננת של 71 מיליון אירו , עתודות משוערות של 855 מיליון מטר מעוקב ותפוקה מקסימלית צפויה של 300,000 מטר מעוקב ליום, כאשר ההפעלה מתוכננת למחצית הראשונה של 2027.
נתונים אלה מראים כי עדיין נשקלת השקעה מסחרית נוספת ימית בצפון הים האדריאטי, במיוחד במקומות בהם ייצור חדש יכול להשתמש בתשתיות קיימות. עם זאת, הם אינם מוכיחים שקרואטיה מפיקת גז המיוחס באופן חוקי לתחום השיפוט האיטלקי. קרבה גיאולוגית אינה מספיקה כדי להוכיח רציפות הידראולית, וטענות לניקוז חוצה גבולות דורשות מפות מאגרים, מדידות לחץ, הקצאת ייצור והסכמים מסחריים רלוונטיים.
ההבחנה מחוזקת על ידי החוק הימי הדו-צדדי. איטליה וקרואטיה חתמו על הסכם תיחום האזור הכלכלי הבלעדי שלהן ב -24 במאי 2022 , שנכנס לתוקף באפריל 2024. הצהרת האזור הכלכלי הבלעדי של איטליה בים האדריאטי נכנסה לתוקף ב -3 בינואר 2026 , כפי שאושר על ידי משרד החוץ והאירופה הקרואטי . מסמכים אלה מבהירים את סמכות השיפוט אך אינם קובעים באופן עצמאי את המאפיינים הגיאולוגיים של מאגרים הסמוכים לגבול. כל טענה שאיטליה רוכשת במחירים בינלאומיים גז המופק מתחת למדף היבשתי שלה נותרה בלתי מוכחת ללא ראיות ספציפיות לשדה וחוזיות.
יוון מספקת השוואה שונה. בפברואר 2026, HELLENiQ ENERGY ו-Chevron חתמו על הסכמי חיפוש ימיים המשתרעים על כ -47,000 קמ”ר מדרום לכרתים ולפלופונסוס, כאשר Chevron מחזיקה ב-70% ו-HELLENiQ ENERGY מחזיקה ב-30%. הסכמים אלה מדגימים גישה למשיכת הון חיפוש בינלאומי, ולא עדות לגז בר הפקה מסחרית. קרואטיה מדגימה השקעה מתמשכת בייצור באגן בוגר; יוון מדגימה את הנכונות לשמר אפשרויות חיפוש. אף אחד מהמודלים לא ניתן להעברה מכנית לגיאולוגיה או לרגולציה האיטלקית.
משאל העם של 2016 לא אסר על גז איטלקי, אך לחוסר רציפות רגולטורי יש השלכות כלכליות.
משאל העם בחופי איטליה ב -17 באפריל 2016 עסק במשך הזמן של זיכיונות קיימים מסוימים של פחמימנים בטווח של שנים עשר מיילים ימיים מהחוף, ולא באיסור כללי על הפקת גז מקומית. על פי משרד הפנים , אחוז ההצבעה הגיע ל-31.18% , מתחת למניין החוקתי. לפיכך, ההצבעה לא הניבה את ביטול החקיקה המוצע ולא ניתן לפרש אותה באופן לגיטימי כהחלטה לאומית מחייבת להחליף את הייצור המקומי בפחמימנים מיובאים.
ההיסטוריה הרגולטורית שלאחר מכן רלוונטית יותר לחיזוי השקעות. תוכנית PiTESAI (Piano per la transizione energetica sostenibile delle aree idonee) , שאושרה בדצמבר 2021, ביקשה ליצור מסגרת טריטוריאלית לפעילויות פחמימניות. החל מפברואר 2024, פסקי דין של בית המשפט המנהלי האזורי של לאציו ביטלו את התוכנית, ודרשו טיפול מנהלי נוסף בבקשות ובהיתרים המושפעים. התיעוד הרשמי של MASE מתעד את אי הרציפות הזו, דבר שחשוב משום שפרויקטים ימיים דורשים תנאים משפטיים צפויים בכל הנוגע לחיפוש, הערכה, מימון, פיתוח והפקה.
לא ניתן להשוות את העלות הכלכלית של אי הוודאות לשווי השוק של כל עתודה לא מפותחת. דלדול שדות בוגרים והקצאת הון מסחרי נותרו הסברים מתחרים לירידה בייצור. אף על פי כן, תהליך רגולטורי שמשנה שוב ושוב את התנאים המסדירים השקעות פוטנציאליות יכול להגביר את הסיכון המימון ולהרתיע פרויקטים שכדאיותם המסחרית תלויה בתזמון. המבחן המוסדי המתאים הוא האם פיתוחים ברי-קיימא ספציפיים עוכבו או ננטשו עקב אילוצים משפטיים ניתנים לזיהוי, במקום לייחס את כל הירידה של 53% בייצור להחלטות פוליטיות.
תלות ביבוא מעבירה זעזועי מחירים בינלאומיים ישירות למערכת הכלכלית של איטליה
החשיבות המקרו-כלכלית של גז מיובא מתבררת כאשר נפחים פיזיים מתורגמים לרגישות למחירי רכש. 60.89 מיליארד מטרים מעוקבים של כניסות לרשת הזרה של איטליה בשנת 2025 תואמים לכ-644.5 טרה-וואט-שעה תחת המרת האנרגיה הסטנדרטית המשמשת במאזן הגז הלאומי. עלייה היפותטית של 10 אירו למגה-וואט-שעה שתחול באופן אחיד על נפח זה תייצר כ -6.45 מיליארד אירו בהוצאות רכש ברוטו שנתיות נוספות . במחיר של 20 אירו למגה-וואט-שעה, הרגישות המתאימה עולה לכ-12.89 מיליארד אירו. אלו הן חשיפות אריתמטיות ולא עליות נצפות בחשבון היבוא; גידור חוזי, לוחות זמנים של תמחור מחדש, שינויים בביקוש ופעולות אחסון יקבעו את ההשפעה הממומשת.
מנגנון ההולכה מגיע ישירות לתחרותיות התעשייתית. ייצור עתיר גז מתמודד עם הוצאות אנרגיה גבוהות יותר בתהליך, בעוד שייצור חשמל המונע בגז יכול להעביר את עליות מחירי הדלק לעלויות החשמל. משקי בית חווים שילוב נפרד של רכש סיטונאי, חיובי חלוקה, מיסוי והסדרי תמחור קמעונאי. כספי הציבור עשויים לאחר מכן לספוג חלק מההתאמה באמצעות צעדי תמיכה או שינויים בתקבולי המס. לכן, הנטל הכספי מחולק באופן לא שווה בין מפעלים תעשייתיים, צרכנים, ספקים והמדינה.
ייצור מקומי נוסף עשוי להפחית את הוצאות הרכש מחו”ל, אך הוא לא בהכרח יפחית את חשבונות משקי הבית בסכום שווה ערך, משום שגז מקומי נותר מחובר לקביעת המחירים הסיטונאיים באירופה. ההשוואה הרלוונטית היא העלות המלאה של הפקת גז מקומית כנגד העלות המסופקת של האספקה המיובאת שנעקרה, כולל הוצאות הון, עלויות תפעול, תחבורה, מימון, התחייבויות סביבתיות והתחייבויות פירוק.
ההבחנה חלה גם על גז טבעי נוזלי (LNG). טרמינלים נוספים מגדילים את האפשרויות הפיזיות העומדות לרשות יבואנים, אך הנזלה, הובלה ימית, ביטוח, גיזוז מחדש והתחייבויות חוזיות נותרו משובצות בשרשרת האספקה. טרמינל יכול לספק קיבולת אבטחה יקרת ערך תוך כדי פעילות מתחת לתפוקה הטכנית המרבית שלו, אך הכלכלה ארוכת הטווח שלו עדיין תלויה בניצול ובהנחות החוזיות שלפיהן הוא מומן.
מדיניות האנרגיה האירופית מתגמלת גיוון, אך מודלי האספקה הלאומיים נותרים שונים באופן מהותי
יש להעריך את מעמדה של איטליה מול מערכות אירופאיות אשר מבני הייצור המקומיים ומבני החשמל שלהן שונים באופן מהותי. סטטיסטיקות האנרגיה הרשמיות של צרפת לשנת 2026 רושמות 518 טרה-וואט-שעה של יבוא גז טבעי ברוטו בשנת 2025 , מתוכם 64% היו גז טבעי נוזלי (LNG), לצד 183 טרה-וואט-שעה של יצוא. מערכת ייצור החשמל הגרעינית המשמעותית של צרפת משנה את תלותה בגז לייצור חשמל, בעוד שתפוקת הגז הקונבנציונלי הנותרת שלה היא שולית.
סוכנות הרשתות הפדרלית של גרמניה רשמה צריכת גז של 864 טרה-וואט-שעה בשנת 2025 , ייצור מקומי של 34 טרה-וואט-שעה, יבוא ברוטו של 1,031 טרה-וואט-שעה וייבוא גז טבעי נוזלי (LNG) של 106 טרה-וואט-שעה. הירידה המתמשכת בייצור וההתרחבות בו-זמנית של גיוון היבוא מדגימות כי דלדול משאבים מקומיים בוגר אינו ייחודי לאיטליה.
משרד האנרגיה והאפס הנקי של בריטניה דיווח על ייצור גז טבעי מקומי של 332 טרה-וואט-שעה בשנת 2025 , ירידה של 3.3% לעומת 2024. הדוגמה הבריטית מראה ששמירה על תעשייה ימית מבוססת אינה מונעת דעיכה גיאולוגית, אם כי הפקת גז מקומית נותרה מרכיב גדול באופן מהותי במערכת האנרגיה שלה מאשר של איטליה.
ברמה האירופית, דיווחה הנציבות כי גז רוסי היווה כ -12% מיבוא האיחוד האירופי בשנת 2025 , בהשוואה ל-45% בתחילת המלחמה באוקראינה. תקנה (EU) 2026/261 ביססה את ההפסקה ההדרגתית של גז רוסי, בעוד תקנה (EU) 2024/1787 חיזקה את דרישות פליטות המתאן ומסגרת האחסון המשיכה לתמוך בביטחון בחורף. צעדים אלה משנים את הכלכלה של הייצור המקומי ואספקת המיובאת בו זמנית: גיוון יכול להפחית את סיכון הריכוזיות, עמידה בדרישות המתאן יכולה לשנות את עלויות הייצור, וירידה בביקוש לגז מאובנים יכולה לקצר את התקופה הזמינה להשבת השקעות בתשתיות. מקור: הנציבות האירופית – REPowerEU והפסקת ייצור אנרגיה רוסית .
24 החודשים הבאים יקבעו האם איטליה תתמחר משאבים מקומיים או סתם היעדרם
לתקופה שבין נובמבר 2026 לנובמבר 2028 תהיה השפעה משמעותית, משום שהחלטות השקעה שיתקבלו במהלך שנתיים אלו ישפיעו על אפשרויות הייצור והתשתית הזמינות לפני 2030 ובעשור שלאחר מכן. רשימת המלאי הרשמי של איטליה מזהה את המשאבים שנותרו, אך הרישום הלאומי אינו קובע לוח זמנים מאומת של כל פרויקט, המסוגל להמיר אותם לתפוקה שנתית נוספת. ללא הבחנה זו, הדיון הכלכלי מסתכן בהמשך השוואת הוצאות יבוא ידועות מול עלויות ייצור מקומיות היפותטיות, במקום להעריך פרויקטים ברי-ביצוע מבחינה מסחרית.
מסלולי הפיתוח הממחישים של התיק לשנת 2035 מדגימים את היקף הפרש הפוטנציאל מבלי להציגו כתחזית. תחת ביקוש לאומי משוער של 52 מיליארד מטרים מעוקבים , קיפאון מתמשך ישאיר את הייצור המקומי על 1.5 מיליארד מטרים מעוקבים; פיתוח מחדש סלקטיבי יעלה אותו ל-5.0 מיליארד; ותוכנית פיתוח רחבה ומוצלחת יותר עשויה להגיע ל-8.0 מיליארד. הדרישות החיצוניות השיוריות המתאימות יהיו 50.5, 47.0 ו-44.0 מיליארד מטרים מעוקבים. ביתרון היפותטי של עלות אספקה של 10 אירו למגה-וואט-שעה, 3.5 מיליארד מטרים מעוקבים נוספים של המסלול הסלקטיבי ייצגו כ-370 מיליון אירו בהפרש עלות ברוטו שנתי ביחס לקיפאון, לפני הוצאות השקעה, השפעות פיסקליות והתחייבויות סביבתיות.
חישובים אלה קובעים את הרלוונטיות הפיננסית של הבחירה, לא את התוצאה שלה. במהלך 2027–2028, הראיות המוסדיות הקריטיות יתייחסו להחלטות היתר בפועל, התחייבויות השקעה סופיות, כלכלה ברמת השדה, חשיפה חוזית לגז טבעי נוזלי (LNG) וציפיות ביקוש מתוקנות. אם פיתוחים מקומיים בעלי קיימא כלכלית יישארו מתעכבים, הנטל המיידי של חשיפה מתמשכת למחירי יבוא ייפול בעיקר על משתמשי גז תעשייתיים, צרכני חשמל ומשקי בית, עם השלכות משניות אפשריות על ההוצאות הציבוריות. אם פרויקטים חלשים מבחינה מבחינה מסחרית יקודמו ללא בדיקה נאותה, משקיעים ואולי גם המגזר הציבורי יישאו במקום זאת בעלויות של נכסים בעלי ביצועים נמוכים וחובות נטישה עתידיות.
לכן, החלטתה של איטליה אינה האם להחליף את היבוא בייצור מקומי בכל מחיר. אלא האם משרד הסביבה וביטחון האנרגיה, רגולטורים מוסמכים ומשתתפי שוק יכולים לקבוע אילו משאבים לאומיים ראויים לפיתוח לפני ששינוי הביקוש והרגולציה האירופית ישנו את ערכם המסחרי. העלות המדידת של חוסר פעולה תהיה ההפרש בין הייצור המקומי המוצדק מבחינה כלכלית שאיטליה יכלה לספק לבין האספקה החיצונית שעליה לרכוש במקום זאת.
אינדקס ניווט
עמוד ראשון – הקצאת משאבים, מבנה אספקה ואילוצים היסטוריים
פרק 1. מאזן הגז הטבעי של איטליה, 2015–2026: ייצור מקומי, צריכה לאומית, הרכב יבוא, אגני ייצור, פעילות ימית והתפתחות מבנית של תלות ביבוא.
פרק 2. עתודות גז מקומיות, משאבים אדריאטיים וכלכלת ייצור: עתודות מוכחות, סבירות ואפשריות; יכולת הפקה; אופטימיזציה של שדות קיימים; תגליות לא מפותחות; עלויות הפקה; השוואות עלויות של גז טבעי נוזלי (LNG) מיובא וגז בצנרת.
פרק 3. משאל העם של 2016 והארכיטקטורה הרגולטורית של איטליה: היקף ותוצאות משאל העם, מגבלות רישוי, מסגרת PiTESAI, ליטיגציה מנהלית, אמצעי הגנה סביבתיים, עיכובים בהיתרים והשלכות על השקעות.
עמוד II – גיאופוליטיקה אדריאטית, ביטחון אנרגטי וחשיפה כלכלית
פרק 4. הפקה חוצת גבולות בים האדריאטי: איטליה, קרואטיה ויוון: תחומי שיפוט ימיים, גיאוגרפיה של השדה, פעילות ימית בקרואטיה, תשתית חוצת גבולות, קישוריות מאגרים, הסדרים חוזיים ומגבלות הראיות של תביעות הנוגעות למשאבים משותפים.
פרק 5. תלות ביבוא, היווצרות מחירים והולכה מקרו-כלכלית: חשיפה לנתיבי אספקה, כלכלת גז טבעי נוזלי (LNG), זעזועי מחירים בינלאומיים, השפעות על מאזן התשלומים, תחרותיות תעשייתית, יכולת רכישה של משקי בית, כספי ציבור וחוסן אחסון.
פרק 6. קוהרנטיות במדיניות, תמריצים מוסדיים והשוואות אירופאיות: הגבלות במעלה הזרם באיטליה והרחבת גז טבעי נוזלי (LNG); האינטרסים והסמכויות של מוסדות ציבור, רגולטורים ומשתתפי שוק; צרפת, גרמניה, בריטניה והאיחוד האירופי בנוגע לביטחון אנרגטי ודחיפת פחמן.
עמוד ג’ – אפשרויות אסטרטגיות, דרכי השקעה ותחזית 2035
פרק 7. שלושה תרחישי אספקת גז עד 2035: קיפאון מקומי מתמשך ותלות גוברת בגז טבעי נוזלי (LNG); פתיחה מחדש סלקטיבית של משאבים קיימים וקרובים; רישוי רחב יותר ופיתוח ימי. השלכות כמותיות על האספקה, רגישויות עלויות, עקביות אקלימית ואילוצי יישום.
פרק 8. אפשרויות רגולטוריות, פיסקליות, סביבתיות ודיפלומטיות: היתר רפורמה, סינון כלכלי ברמת השטח, תמריצי השקעה, פיקוח סביבתי בים, שיתוף פעולה ימי, מבנים חוזיים והתאמת תשתיות.
פרק 9. הערכה אסטרטגית נטו, מסגרת החלטה ומדדי ניטור: שיפוטים עיקריים, רמות ביטחון, ראיות לא פתורות, ספי התערבות והמדדים שסביר להניח שישנו את ההערכה עד שנת 2035.
תקציר ראשי
מצב המשאבים של איטליה שונה באופן מהותי ממצב הייצור שלה
המאפיין הבסיסי של מערכת הגז הטבעי של איטליה הוא דו-קיום של תעשייה מקומית בוגרת במעלה הזרם, בסיס עתודות מוגבל אך מתועד ורשת הולכה המסופקת בעיקר דרך נקודות כניסה חיצוניות. מצב זה התפתח במשך עשור של ירידה משמעותית בייצור המקומי, למרות יכולות ההנדסה הימיות המבוססות של איטליה, זיכיונות ייצור ותשתיות חיבור. רישומי הייצור של המשרד קובעים כי התפוקה הלאומית ירדה מכ-6.877 מיליארד מטרים מעוקבים סטנדרטיים בשנת 2015 ל-3.233 מיליארד בשנת 2025, ירידה של כ-53.0%. הייצור הימי היווה חלק ניכר מההתכווצות, וירד מ-4.526 מיליארד ל-1.753 מיליארד מטרים מעוקבים באותה תקופה. תצפיות אלו קובעות את היקף הירידה, אך לא את סיבתה המלאה: יש לבחון בנפרד דלדול מאגרים, הקצאת הון, עיכוב בפיתוח שדה ושינוי תנאים רגולטוריים לפני ייחוס הירידה למדיניות ציבורית. unmig.mase.gov.it+1
ההבחנה בין משאבים גיאולוגיים לבין ייצור בר השגה כלכלית היא מרכזית להערכה. בסוף שנת 2024, דיווח המשרד על 42.502 מיליארד מטרים מעוקבים של עתודות מוכחות, אך רק 36.1% מהמלאי המוכח הזה היה בים, כאשר רובו ממוקם ביבשה. כתוצאה מכך, התיאור הפופולרי של הים האדריאטי כעתודת הגז הבלתי מנוצלת העיקרית של איטליה דורש הסתייגות מול הפריסה הגיאוגרפית הרשמית. הים האדריאטי נותר רלוונטי אסטרטגית בשל נכסים קיימים, ניסיון ייצור ותשתיות סמוכות, אך אין להמיר משאבים שלא התגלו או עתודות סבירות להנחות לגבי אספקה זמינה באופן מיידי. הכמות הרלוונטית כלכלית היא הייצור התוספתי שניתן לאשר, לממן, להרשות ולחבר בתוך התקופה שבה הגז שומר על ערך שוק מספיק כדי להצדיק פיתוח. unmig.mase.gov.it
גיוון היבוא שיפר את עמידות המסלולים מבלי לבטל חשיפה חיצונית
ארגון מחדש של האספקה באיטליה לאחר 2022 מדגים את ההבדל בין גיוון לביטחון משאבים מקומי. על פי מאזן הרשת של Snam לשנת 2025, חיבורים זרים סיפקו 40.41 מיליארד מטרים מעוקבים, בעוד שמסופי גז טבעי נוזלי (LNG) הזריקו כ-20.48 מיליארד מטרים מעוקבים והייצור המקומי תרם 3.19 מיליארד מטרים מעוקבים. נקודות הכניסה העיקריות לצינורות היו מזארה דל ואלו, מלנדוגנו ופאסו גריס, המייצגות את מסדרונות האספקה של אלג’יריה, אזרבייג’ן וצפון אירופה, אם כי נפחי נקודות הכניסה אינם תמיד שווים לייחוס מדינת המקור הסופי. גז טבעי נוזלי (LNG) הגדיל את הגמישות להשיג מטענים משווקים מרובים, ובמקביל חיזק את הרלוונטיות של תנאי השילוח הגלובליים, ניצול קיבולת הגיזוז מחדש ותחרות בינלאומית במחירי הגז. Snam
לכן, לא ניתן למדוד ביטחון אנרגטי על ידי תלות ביבוא בלבד. תיק יבוא מגוון הנתמך על ידי אחסון, מסופים מתפקדים וצינורות מחוברים עשוי לעמוד בפני שיבושים מסוימים בצורה יעילה יותר מאשר מערכת פחות מגוונת עם ייצור מקומי צנוע. לעומת זאת, גיוון גיאוגרפי אינו מבטל זעזועי מחירים מתואמים, מחסור בינלאומי בגז טבעי נוזלי (LNG) או את ההשלכות הכלכליות של ייבוא רוב הצרכים הלאומיים. החשיפה האסטרטגית של איטליה טמונה, כתוצאה מכך, באינטראקציה בין ביטחון אספקה פיזי, גמישות חוזית, תמחור שוק ויכולת להפחית את הביקוש לגז מבלי לפגוע באמינות מערכת החשמל או בייצור התעשייתי. ההתרחבות המתועדת של אספקת גז טבעי נוזלי (LNG) מספקת ראיות להתאמת מערכת האספקה, אך היא אינה קובעת כשלעצמה שהשקעה מונעת יבוא מציעה את העלות החברתית הנמוכה ביותר לכל החיים. Snam+1
ההשוואה האדריאטית קובעת סטייה בפיתוח, לא אובדן משאבים אוטומטי
הפעילות המתמשכת של קרואטיה בים מהווה מבחן שימושי לטענות בנוגע לחוסר האפשרות לפתח משאבים אדריאטיים בוגרים בתנאים סביבתיים וכלכליים עכשוויים. הדו”ח השנתי של INA לשנת 2025 מתעד תשתית ייצור בצפון הים האדריאטי, הארכות חיי פלטפורמה, פעילות בארות חדשה והשקעה מתוכננת בשדה אירנה הכוללת 71 מיליון אירו של הון וכ-855 מיליון מטרים מעוקבים של עתודות גז מוערכות. הפרויקט היה אמור להתחיל בייצור במחצית הראשונה של 2027. פעילויות אלו מראות כי פיתוח גז נוסף באדריאטי נותר בבחינה מסחרית על ידי המפעילים, גם כאשר המאגרים הקיימים מתבגרים וקרואטיה מתמודדת עם אילוצים טכניים ורגולטוריים משלה. ina.hr
הטענה החזקה יותר שקרואטיה מייצרת כמויות משמעותיות של גז השייכות למבנים שאיטליה יכלה לנצל אחרת נותרת טענה שונה ותובענית יותר. קרבה גיאוגרפית, תצורות משקע משותפות וקיומם של צינורות חוצי גבולות אינם יכולים לבסס באופן עצמאי רציפות הידראולית, נפחים ניתנים להפקה משני צידי גבול ימי או זכאות כלכלית. מסקנות כאלה ידרשו ראיות גיאולוגיות ספציפיות למאגר, מפות זיכיון, מידע על לחץ והסכמים רלוונטיים. ללא רישומים אלה, הערכת הפסדי ההכנסות של איטליה מייצור קרואטי תציג דיוק שאינו נתמך על ידי בסיס תיעודי. אותה משמעת ראייתית חלה על השוואות עם יוון, שאסטרטגיית הרישוי הימית שלה רלוונטית למדיניות השקעות אך לא ניתן להתייחס אליה כהוכחה לפוטנציאל גיאולוגי או לפרודוקטיביות מסחרית שווה ערך.
אי ודאות רגולטורית ותזמון מדיניות אקלים קובעים את הערך הכלכלי של גז מקומי
בעיית המדיניות הלאומית אינה מוצה על ידי הניגוד בין הפקת פחמימנים לבין דקרבוניזציה. היא נוגעת לתזמון ולתאימות של החלטות הפועלות על פני אופקי השקעה שונים. מסופי גז טבעי נוזלי (LNG) יכולים לשפר את ביטחון האספקה במהירות יחסית, בעוד שחיפוש ופיתוח ימיים עשויים לדרוש שנים לפני אספקת ייצור חומרי. שתי צורות ההשקעה עומדות בפני תת-ניצול פוטנציאלי אם הביקוש לגז יורד מהר יותר מההנחות המסחריות שלהן. השאלה המוסדית הרלוונטית היא האם הגבלות רישוי, תנאים סביבתיים, השקעה בתשתיות יבוא והתחייבויות למדיניות אקלים הוערכו תוך שימוש בהנחות עקביות לגבי ביקוש, מחירים, פליטות, סיכון הפרויקט ומשך החיים של הנכס.
התיעוד ההיסטורי מצביע על אי-רציפות רגולטורית. משאל העם של 2016 התייחס למשך הזמן של זיכיונות קיימים מסוימים בחו”ל, במקום להטיל איסור אוניברסלי על הפקת גז בחו”ל. חקיקה ותכנון מנהלי מאוחרים יותר הציגו הגבלות ונהלים נוספים, בעוד שביטול משפטי של חוק PiTESAI סיבך את המסגרת הרגולטורית. התפתחויות אלו רלוונטיות לציפיות המשקיעים אך אינן יכולות להסביר לבדן את הירידה בייצור, במיוחד כאשר בגרות גיאולוגית והחלטות תיק בינלאומיות מציעות הסברים מתחרים. לכן, הערכה אמינה חייבת להבחין בין אילוץ משפטי מתועד לבין השקעה נוספת שעשויה הייתה להתרחש ללא אילוץ זה. Agcom+2
התחזית האסטרטגית עד 2035 מעוצבת על ידי צומת זה של גיאולוגיה, רגולציה וביקוש. פיתוח סלקטיבי של עתודות קיימות עשוי להגדיל את חלקן המקומי ולהפחית את החשיפה לכמויות מיובאות, בעוד שרישוי רחב יותר כרוך בסיכון חיפושים גדול יותר, תקופות ביצוע ארוכות יותר וסכסוכים אפשריים עם ירידה בביקוש לגז במסגרת מסגרת האקלים האירופית. המשך ההסתמכות על יבוא יכול לשמר גמישות רכש ולהימנע מכמה התחייבויות במעלה הזרם, אך שומר על חשיפה לייצור זר, מחירי אנרגיה עולמיים והפרעות חיצוניות. ההשוואה הרלוונטית להחלטות חייבת לכלול עלויות ייצור, ביצועים סביבתיים, הכנסות פיסקליות, התחייבויות נטישה, תחליפי יבוא, תחזיות ביקוש מקומי ואת הערך של שמירה על גמישות אסטרטגית, במקום להניח שכל מטר מעוקב מקומי נוסף מייצר בהכרח הפחתה שווה ערך בהוצאות האנרגיה הלאומיות.
טבלת ראיות מרכזיות
אינדיקטורים בסיסיים מאומתים. הנפחים מבוטאים במיליארד מטרים מעוקבים סטנדרטיים (bcm), אלא אם כן צוין אחרת. היקפי חשבונאות שונים מזוהים ולא משולבים.
| מַד | ערך/מעמד | תאריך ייחוס | הגדרה/היקף | מנפיק | מקור מדויק |
|---|---|---|---|---|---|
| ייצור גז מקומי | 6.877 מיליארד מ”ק | 2015 | ייצור ברוטו מהזכיונות האיטלקיים | משרד הפיתוח הכלכלי | דוח ייצור, 2015 |
| ייצור גז מקומי | 3.233 מיליארד מ”ק | 2025 | ייצור ברוטו, עודכן באפריל 2026 | MASE–UNMIG | דוח ייצור, 2025 |
| שינוי ייצור של עשר שנים | −53.0% | 2015–2025 | מחושב מדוחות ייצור של המשרד | מחושב מנתוני MASE | אותם דוחות ייצור |
| ייצור גז ימי | 1.753 מיליארד מ”ק | 2025 | זיכיונות ימיים איטלקיים | MASE–UNMIG | ייצור ימי, 2025 |
| גז ביתי מוזרק לרשת | 3.19 מיליארד מ”ק | 2025 | מאזן רשת ההולכה, שונה מייצור ברוטו במעלה הזרם | שֵׁם | דוח שנתי 2025, עמ’ 122 |
| ביקוש גז לאומי | 63.42 מיליארד מ”ק | 2025 | היקף חשבונאות ביקוש סנאם | שֵׁם | דוח שנתי 2025, עמ’ 121 |
| כניסות צינור זרים | 40.41 מיליארד מ”ק | 2025 | גז נכנס דרך חיבורי צינורות בינלאומיים | שֵׁם | דוח שנתי 2025, עמ’ 122 |
| כניסות למסוף LNG | 20.48 מיליארד מ”ק | 2025 | סכום הגז שהוזרק מחמישה מסופי גז טבעי נוזלי (LNG) | שֵׁם | דוח שנתי 2025, עמ’ 122 |
| עתודות גז מקומיות מוכחות | 42.502 מיליארד מ”ק | 31 דצמבר 2024 | קטגוריית רזרבה מוכחת, סך הכל ארצי | MASE–UNMIG | עתודות פחמימנים לאומיות |
| עתודות גז מקומיות צפויות | 22.925 מיליארד מ”ק | 31 דצמבר 2024 | קטגוריית רזרבה סבירה | MASE–UNMIG | אותה הערכת עתודה |
| עתודות גז מקומיות אפשריות | 13.262 מיליארד מ”ק | 31 דצמבר 2024 | קטגוריית עתודה אפשרית | MASE–UNMIG | אותה הערכת עתודה |
| עתודות מוכחות בים | 15.347 מיליארד מ”ק | 31 דצמבר 2024 | כל אזורי החוף של איטליה | MASE–UNMIG | אותה הערכת עתודה |
| שיעור ההצבעה במשאל העם בחו”ל בשנת 2016 | 31.18% | 17 באפריל 2016 | ציבור בוחרים ארצי כולל מצביעים מחו”ל; מניין חוקי לא הושג | משרד הפנים | שיא אחוזי ההצבעה במשאל העם |
| עמדת הרגולציה של PiTESAI | בוטל על ידי פסקי דין מנהליים | מפברואר 2024 | אישור תוכנית התכנון בדצמבר 2021 | MASE / בית המשפט המנהלי האזורי של לאציו | שיא רשמי של PiTESAI |
| פיתוח אירנה הקרואטית | עתודות משוערות של 855 מיליון מ”ק; השקעה מתוכננת של 71 מיליון אירו | דיווח 2025 | הערכות פרויקטים ימיים שדווחו על ידי המפעיל | כַּאֲשֵׁר | דו”ח שנתי של INA לשנת 2025, עמ’ 32–34 |
נתוני סנאם מרמזים כי גז זר ייצג כ-95.0% מסך הזריקות הרשת בשנת 2025, בעוד שגז טבעי נוזלי (LNG) ייצג 33.6% מנפחי הכניסה הזרה ו-32.0% מסך ההזרקות. אלו הם יחסים מחושבים, ולא מדידות נפרדות של צריכה סופית. יש לכבד שינויים באחסון, ביצוא ובהבדלים בין ייצור במעלה הזרם לבין חשבונאות כניסה לרשת בעת התאמת המאזן הלאומי. סנאם
ויזואליזציה – השינוי המבני בייצור הגז האיטלקי
ייצור גז מקומי, שנים נבחרות
ייצור ברוטו שדווח על ידי רשויות הכרייה האיטלקיות, מיליארד מטרים מעוקבים סטנדרטיים. השנים הן תצפיות נבחרות, לא סדרה שנתית רציפה.
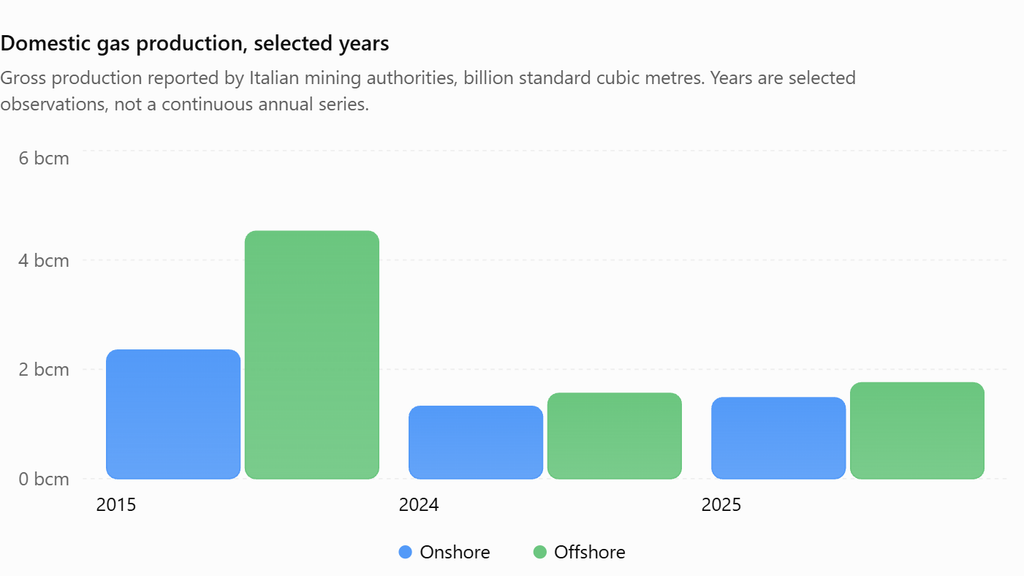
מקורות: דוחות ייצור MASE-UNMIG לשנים 2015 ו-2025; UNMIG DataBook 2025 לשנת 2024. ערכים מעוגלים לשלוש ספרות אחרי הנקודה. הירידה בייצור בין השנים 2015–2025 היא כ-3.644 מיליארד מ”ק בשנה, כאשר הייצור הימי תורם כ-2.773 מיליארד מ”ק לירידה. unmig.mase.gov.it+2
הסברים מתחרים ונתיבים אסטרטגיים
הראיות הקיימות תומכות בשלושה הסברים מתחרים אך חופפים חלקית לגירעון הייצור המקומי המתמשך של איטליה. לא ניתן לייחס הסתברויות מספריות לתרומות היחסיות שלהם ללא נתוני ייצור, השקעה והיתרים ברמת הזיכיון.
| הַשׁעָרָה | תמיכה באבחון | הפרכת ראיות או הגבלה | אינדיקטורים | מצב נוכחי |
|---|---|---|---|---|
| H1 – בגרות גיאולוגית שולטת | ירידה בת עשור ימית; דלדול מאגרים בוגרים; ירידה בתפוקה מאזורי ייצור מבוססים | עתודות מוכחות שנותרו ופיתוח הדרגתי מוצלח במקומות אחרים מדגימים כי דלדול אינו מבטל הזדמנויות השקעה | שיעורי ירידת שדה, תפוקת בארות, גורמי התאוששות, כלכלת פיתוח מחדש | הסבר מהותי; רמת ביטחון גבוהה |
| H2 – אילוצים רגולטוריים מדכאים תפוקה ניתנת להפקה | הגבלות רישוי, אי רציפות מדיניות, מורכבות היתרים וביטול PiTESAI | ירידה מסוימת בייצור קודמת להגבלות העיקריות; אין סדרת השקעה מקיפה נגדית שקובעת את השפעתן נטו | משך ההיתר, בקשות מושעות, פיתוחים שאושרו, עתודות לא מחויבות | מנגנון תרומה מהותי; ביטחון בינוני |
| H3 – ציפיות מסחריות ודיכוי פחמן מרתיעות השקעות במעלה הזרם | זמני פיתוח ארוכים, ביקוש לגז לטווח ארוך וחוסר ודאות, הקצאת הון בינלאומית ותחרות מצד אספקה מיובאת | המשך ההשקעות בחו”ל של קרואטיה והעתודות המתועדות של איטליה מצביעות על כך שפרויקטים מסוימים יכולים להישאר אטרקטיביים מבחינה מסחרית. | שיעורי משוכות בפרויקט, הוצאות הון של המפעיל, תחזיות ביקוש לגז, אישורי שדות חדשים | הסבר מהותי; ביטחון בינוני |
הסברים אלה מחזקים זה את זה. בגרות גיאולוגית מגבירה את החשיבות של השקעה מצטברת; חוסר ודאות בנוגע להיתרים מעלה את הסף המסחרי להשקעות כאלה; וציפיות לירידה בביקוש מקצרות את התקופה שבה כרייה עתידית יכולה להחזיר את עלויות ההון שלה. סביבת ההשקעה הנובעת מכך עלולה להרתיע פיתוח גם כאשר משאבים נותרו ניתנים להפקה טכנית.
ההסברים המנוגדים גם מבססים מדוע ההבחנה בין עתודות מוכחות, הפקה המאושרת כלכלית ופוטנציאל משאבים ספקולטיבי היא הכרחית. קיומן של עתודות מדגים הזדמנות גיאולוגית ומסחרית בתנאים המשמשים לסיווגן. הוא אינו קובע כי ניתן להמיר עתודות אלה לייצור מיידי בעלות יציבה, או שפיתוחן בהכרח יפחית את מחירי הצרכן.
פערים עיקריים בראיות ומדדי מעקב
| שאלה אסטרטגית | פער ראיות קריטי | נדרש רישום או תצפית | חשיבות ההחלטה |
|---|---|---|---|
| כמה גז נוסף תוכל איטליה לייצר עד 2030? | אין לוח זמנים לאומי מאומת לפיתוח הדרגתי פרויקט אחר פרויקט | תוכניות פיתוח מפעילים, רישומי זיכיונות של UNMIG, תוכניות השקעה שאושרו | קובע את תזוזת היבוא האפשרית |
| האם לגז ביתי יש יתרון עלות שיטתי? | נתוני חילוץ ותמחור ייבוא ברמת השדה אינם מספיקים | כלכלת הפרויקט המבוקרת, לוחות זמנים של תעריפים, מידע על רכש גז | קובע תועלת כלכלית ולא רק זמינות פיזית |
| האם משאבי איטליה מתדלדלים עקב כרייה קרואטית? | קישוריות מאגרים, נפחים חוצי גבולות והסדרים מסחריים רלוונטיים לא נקבעו. | מפות גיאולוגיות, נתוני לחץ, גבולות שדות, הסכמים והקצאות ייצור | קובע האם תביעות משאבים חוצות גבולות תומכות בתביעה משפטית או מסחרית |
| איזה חלק מהירידה בייצור מיוחס לרגולציה? | אין רישום השקעות קונטרה-פקטואלי מלא | כרונולוגיה של רישוי, פרויקטים מושעים, החלטות השקעה של החברה | מבדילה בין עלות אלטרנטיבית למדיניות לבין דלדול גיאולוגי |
| כמה קיבולת גז טבעי נוזלי מוצדקת כלכלית עד 2035? | ניצול עתידי והתחייבויות חוזיות נותרו לא ודאיות | הזמנות טרמינלים, חוזי קיבולת, תחזיות יבוא, תוכניות אנרגיה מתוקנות | מודד סיכוני נכסים תקועים ואבטחת אספקה |
| האם הגדלת החילוץ המקומי יכולה להישאר תואמת את יעדי האקלים? | דורשים אימות של עוצמת המתאן והשפעות התזוזה ברמת הפרויקט | פליטות מדודות, הערכות מחזור חיים, ניטור מתאן ותרחישי ביקוש | קובע עקביות אקלים וסביבה |
אינדיקטורים הדורשים ניטור בעדיפות עליונה
האינדיקטורים המשמעותיים ביותר הם ייצור מקומי לפי שדה ואזור ימי; תיקוני עתודות מוכחות; מספר וערך הפרויקטים במעלה הזרם שאושרו; הזמן בין הגשת בקשה לרישיון לאישור סופי; ניצול מסוף ה-LNG והתחייבויות חוזיות; ההפרש בין מחירי הגז הסיטונאי באיטליה לבין עלויות היבוא המסופקות; והקצב שבו ייצור חשמל, תהליכים תעשייתיים וחימום מפחיתים את צריכת הגז שלהם.
העמדה הרגולטורית דורשת ניטור מקביל של חקיקה חדשה, אמצעי יישום, החלטות היתרים ותוצאות שיפוטיות, תוך תשומת לב מיוחדת לשאלה האם הליכים מנהליים יוצרים תנאים צפויים הן לפיתוח מחדש של שדות קיימים והן לחיפושים חדשים.
עבור הים האדריאטי, הניטור צריך להתמקד בתפוקה ימית קרואטית שדווחה רשמית, הפעלת שדות חדשים, גיאוגרפיה של זיכיונות, חיבורי תשתית וכל הסדר דו-צדדי הקשור לניהול מאגרים חוצה גבולות. עלייה מתועדת בהפקה קרואטית, ללא ראיות לרציפות מאגרים מעבר לגבול הימי, לא תבסס באופן עצמאי אובדן משאבים איטלקי.
השאלה המרכזית בתרחישים של 2030–2035 היא האם הייצור המקומי יכול לגדול מספיק, ובמוקדם מספיק, כדי להחליף את הגז המיובא שאיטליה הייתה צורכת אחרת, תוך יצירת יתרונות כלכליים וביטחוניים נטו לאחר הכללת עלויות הון, התחייבויות סביבתיות וסיכוני מעבר לביקוש.
רישום הפתיחה קובע את היקף התלות ביבוא ואת קיומן של עתודות שנותרו בביטחון גבוה. הערך הנוכחי הנקי של התפוקה המקומית שהוותרה, הפרש העלויות שניתן להשיג מול גז טבעי נוזלי מיובא, וכל הפקה חוצת גבולות לכאורה של משאבים איטלקיים נותרו בלתי פתורים עד לקבלת ראיות ברמת הפרויקט. אי ודאויות אלו יקבעו את יכולת ההגנה של הערכת נטו האסטרטגית הסופית.
ITALY’S NATURAL-GAS PARADOX
Domestic resources, import dependence, Adriatic production and strategic policy choices through 2035.
Snam annual national demand
Gross production · MASE–UNMIG
National reserves · December 2024
Calculated from official gross production
DOMESTIC PRODUCTION · 3D VIEW
bcmSelected official observations. Click a column to inspect the onshore and offshore split.
Gross extraction, not network injection. The chart compares three selected years, not a complete annual series.
2025 NATIONAL NETWORK SUPPLY
Snam transmission-network injections by entry category. The values are not final consumption shares.
Diversified routes improve resilience but do not eliminate international supply and price exposure.
Entry total: 64.08 bcm. Ratios calculated from Snam network categories; storage movements and exports affect reconciliation with demand.
DOMESTIC GAS RESERVE STRUCTURE
National proved, probable and possible reserve classes at 31 December 2024. The categories indicate different confidence levels.
bcm. Tower heights are proportional to reported volumes. Reserve classes must not be interpreted as immediately available production.
The offshore share is approximately 36.1% of national proved reserves; not all offshore resources are necessarily located in the Adriatic.
ADRIATIC RESOURCE GEOPOLITICS
Existing production and investment on opposing Adriatic coasts must be distinguished from evidence of shared reservoirs.
855 million m³ · €71 million
Operator-reported estimated reserves and planned investment, not verified realised production or a demonstrated Italian resource loss.
SUPPLY SECURITY AND ECONOMIC EXPOSURE MATRIX
QUALITATIVE ASSESSMENT| Supply source | 2025 network volume | Cost / price exposure | Security considerations | Development constraints |
|---|---|---|---|---|
| Imported pipeline gas | 40.41 bcm | Contract and hub-market exposure; no verified common delivered-cost figure | Transit, supplier and interconnection exposure | Cross-border infrastructure and procurement arrangements |
| Imported LNG | 20.48 bcm | Global cargo prices, shipping, terminal and regasification costs | Maritime routes, cargo competition and terminal availability | Capacity contracts, terminal operations and future utilisation |
| Domestic gas | 3.19 bcm | Field-specific development, operations and abandonment costs | Less foreign procurement exposure; domestic depletion and operating risks | Geology, permits, environmental review and investment economics |
Source categories are measured network entries. Cost and security columns describe mechanisms, not audited comparative €/MWh values or ranked risk scores.
THREE STRATEGIC PATHWAYS · 2030–2035
Select a pathway to examine its likely mechanisms and constraints. No numerical production or savings forecast is asserted without a verified project model.
Continued domestic stagnation
Domestic production remains constrained by depletion and limited new investment. Imports continue to dominate supply, although LNG volumes depend on demand and competing pipeline deliveries.
Limited direct domestic substitution.
Continuing global price exposure.
Depends on gas-demand reduction and emissions performance.
EXPLANATIONS FOR PRODUCTION DECLINE
Ageing reservoirs and decline in established fields are material factors, but do not exclude incremental recovery.
Restrictions, administrative uncertainty and permitting costs may prevent otherwise viable investments.
Capital allocation, future gas demand and development lead times affect upstream investment decisions.
STRATEGIC MONITORING INDICATORS
PRIMARY OFFICIAL AND OPERATOR SOURCES
- MISE / UNMIG — Italian Hydrocarbon Production, 2015
- MASE / UNMIG — Italian Hydrocarbon Production, 2025
- MASE — National Hydrocarbon Reserves
- Snam — Annual Financial Report 2025, pp. 121–122
- MASE — PiTESAI Regulatory Record
- Italian Ministry of the Interior — Referendum, 17 April 2016
- INA — Annual Report 2025, pp. 32–34
Figures refer to the stated reporting periods, not live telemetry. Company project estimates remain attributed to their reporting operator.
עמוד ראשון – הקצאת משאבים, מבנה אספקה ואילוצים היסטוריים
הערכה אנליטית בקוד פתוח | 3 בנובמבר 2026
פרק 1. מאזן הגז הטבעי של איטליה, 2015–2026
השינוי המבני של אספקת הגז האיטלקית
מאזן הגז הטבעי של איטליה משקף שינוי מהותי ביחסים בין ייצור משאבים לאומיים, ביקוש לאנרגיה ורשתות אספקה בינלאומיות. המדינה שומרת על תעשייה מבוססת במעלה הזרם, עתודות מוכרות מסחרית, שדות ייצור על פני מספר אגנים גיאולוגיים ותשתית הולכה, טיפול ואחסון נרחבת, אך תרומתו של הייצור המקומי לצריכה הלאומית פחתה באופן משמעותי בעשור האחרון. שינוי זה אינו ניתן להסבר אך ורק על ידי דלדול המשאבים המקומיים או על ידי הגבלות ממשלתיות על חיפוש וייצור, מכיוון שמאזן הייצור משקף את ההשפעה המשולבת של בגרות המאגרים, החלטות השקעה, פיתוח טכנולוגי, מדיניות רישוי, התחייבויות סביבתיות והכלכלה המשתנה של שוקי הגז האירופיים. אף על פי כן, התלות הנובעת מכך בגז מיובא גדולה מספיק כדי להפוך את הטיפול העתידי בעתודות המקומיות לשאלה מהותית לביטחון אנרגטי, לתחרותיות תעשייתית ולמדיניות כלכלית לאומית.
סדרת הייצור הרשמית המתוחזקת על ידי משרד הסביבה וביטחון האנרגיה של איטליה (MASE), באמצעות המשרד הלאומי לכרייה של פחמימנים ומשאבים גיאוגרפיים (UNMIG), מתעדת 6.877 מיליארד מטרים מעוקבים סטנדרטיים של ייצור גז טבעי בשנת 2015, כולל כ-2.351 מיליארד מטרים מעוקבים מזיכיונות יבשתיים ו-4.526 מיליארד מפעילות ימית. עד שנת 2025, הייצור הכולל ירד ל-3.233 מיליארד מטרים מעוקבים, מתוכם 1.480 מיליארד ביבשה ו-1.753 מיליארד בים. הירידה המקבילה של כ-3.644 מיליארד מטרים מעוקבים מייצגת התכווצות של 53.1% בייצור המקומי השנתי, כאשר שדות בים מהווים כ-76% מהירידה המוחלטת. התפלגות זו משמעותית במיוחד משום שהיא מזהה את מערכת הייצור הימית כמיקום העיקרי של הפסדי תפוקה היסטוריים, תוך שהיא דורשת גם בחינה של תנאים גיאולוגיים ורגולטוריים שונים באזורי החוף האדריאטי, היוני והסיציליה. מקורות: ייצור פחמימנים איטלקי, 2015 – משרד הפיתוח הכלכלי / UNMIG וייצור פחמימנים איטלקי, 2025 – MASE / UNMIG, עודכן ב-27 באפריל 2026 .
הרלוונטיות של התכווצות זו מתבהרת כאשר היא משווים אותה אל מול מאזן הביקוש הלאומי ולא מתייחסים אליה כנתון מבודד במעלה הזרם. הדיווחים הכספיים השנתיים של Snam מתעדים ביקוש לגז טבעי באיטליה של 61.73 מיליארד מטרים מעוקבים בשנת 2023, 62.20 מיליארד בשנת 2024 ו-63.42 מיליארד בשנת 2025, דבר המצביע על כך שהצריכה גדלה במידה צנועה לאחר ההסתגלות המיידית למשבר האנרגיה האירופי. העלייה בשנת 2025 של 1.22 מיליארד מטרים מעוקבים, או כ-2.0%, נבעה בעיקר מביקוש תרמו-אלקטרי גדול יותר, שעלה ב-1.08 מיליארד מטרים מעוקבים ל-26.79 מיליארד מטרים מעוקבים. הביקוש למגורים ולתעשייה השלישונית נותר יציב בקירוב על 23.58 מיליארד מטרים מעוקבים, בעוד שקטגוריית התעשייה שדווחה על ידי Snam הסתכמה ב-11.19 מיליארד מטרים מעוקבים וקטגוריית השארית ב-1.86 מיליארד. המשמעות היא שתלותה של איטליה בגז נותרה משולבת בייצור חשמל, פעילות תעשייתית ודרישות אנרגיה לבניינים, למרות מאמצי דקרבוניזציה רחבים יותר באירופה. כתוצאה מכך, לא ניתן להעריך את חוסן מערכת הגז אך ורק באמצעות כמויות יבוא שנתיים; יש לקחת בחשבון גם ביקוש עונתי ותפעולי, גמישות מערכת החשמל, יבוא חשמל, תנאים הידרולוגיים והמהירות שבה טכנולוגיות חלופיות מחליפות את צריכת הגז. מקור: דוח כספי שנתי של Snam לשנת 2025 – ביקוש לגז באיטליה, עמ’ 121 .
הרכב ההיצע המיובא והשינוי במסדרונות הכניסה
ארכיטקטורת היבוא של איטליה נתמכת על ידי רשת מגוונת מבחינה גיאוגרפית של חיבורי צינורות בינלאומיים וטרמינלים לגיזוז מחדש של גז טבעי נוזלי (LNG), אך פיזור נפחי הכניסה הפיזיים ממשיך להדגים את תלותה של המדינה במערכות ייצור ותחבורה חיצוניות. בשנת 2025, על פי מאזן רשת התחבורה של Snam, חיבורי צינורות זרים היוו 40.41 מיליארד מטרים מעוקבים וטרמינלים של גז טבעי נוזלי (LNG) סיפקו 20.48 מיליארד מטרים מעוקבים, בעוד שהייצור הלאומי שהוזרק לרשת תרם כ-3.19 מיליארד מטרים מעוקבים. נתונים אלה מסתכמים ב-64.08 מיליארד מטרים מעוקבים של הזרמות רשת. אין לבלבל אותם עם הביקוש הלאומי הסופי, מכיוון שהזרקות ומשיכות אחסון, יצוא, תנועות מעבר, צריכת מערכת והתאמות חשבונאיות אחרות מונעות שקילות ישירה בין שני הסכומים.
התצורה המפורטת של רשת הצינורות ממחישה הן את נקודות החוזק והן את המגבלות של הגיוון האיטלקי. מזארה דל ואלו, המקושרת למסדרון TransMed מאלג’יריה, רשמה 20.09 מיליארד מטרים מעוקבים של כניסות בשנת 2025, בעוד שמלנדוגנו, נקודת הנחיתה האיטלקית של צינור הטרנס-אדריאטי, רשמה 10.00 מיליארד מטרים מעוקבים. פאסו גריס תרם 8.59 מיליארד מטרים מעוקבים דרך מערכת החיבורים הצפון אירופאית, בעוד שג’לה רשמה 0.96 מיליארד מטרים מעוקבים וטרוויזיו 0.77 מיליארד מטרים מעוקבים. יש להבין נקודות כניסה אלו כמיקומי אספקה פיזיים ולא כמדדים אמינים אוניברסליים של מקור גיאולוגי סופי, במיוחד במקרים בהם גז נכנס דרך שווקים אירופיים מחוברים. אף על פי כן, הנפחים היחסיים שלהן מדגימים את החשיבות המתמשכת של הייצור בצפון אפריקה, מסדרון הגז הדרומי ותשתית המסחר בצפון אירופה, לצד הירידה הניכרת באספקות ישירות לנתיב הרוסי דרך טרוויזיו. מקור: דוח כספי שנתי של סנאם 2025 – מאזן גז של רשת ההולכה הלאומית, עמ’ 122–123 .
מערכת ה-LNG עברה שינוי חשוב לא פחות. בשנת 2025, קווארזרה הזריקה 8.46 מיליארד מטרים מעוקבים, פיומבינו 4.23 מיליארד, ליבורנו 4.21 מיליארד, פניגליה 1.86 מיליארד ורוונה 1.72 מיליארד. התרומה הכוללת של ה-LNG גדלה ב-39.7% בהשוואה לשנת 2024, דבר המשקף הן את התאוששותה של ליבורנו מהשיבוש הקודם הקשור לתחזוקה והן את הפעלת מתקן הגיזוז הצף ברוונה החל ממאי 2025. משמעותן של התפתחויות אלו אינה מוגבלת לכמויות היבוא הנוספות: הן מצביעות על שיפור מבני ביכולתה של איטליה לרכוש מטעני גז ימיים מספקים בינלאומיים, תוך יצירת תצורה חדשה של התחייבויות מסחריות, דרישות תפעול טרמינלים, תלות בתחבורה וסיכוני תת-ניצול עתידיים פוטנציאליים אם הביקוש לגז באירופה יירד. לכן, יש להעריך את היתרונות הכלכליים של תשתית זו לאורך חייה התפעוליים ולא להסיק מתנאי החירום שהצדיקו בתחילה את הרחבתה. מקור: דוח כספי שנתי של Snam לשנת 2025 – נקודות כניסה לגז טבעי נוזלי (LNG) וניצול תשתיות, עמ’ 122–123 .
אגני ייצור וריכוז גיאוגרפי של תפוקה מקומית
הייצור האיטלקי מפוזר על פני מערכות נפרדות מבחינה גיאוגרפית וגיאולוגית. עמק הפו והמחוזות האדריאטיים הסמוכים לו מהווים אזור ייצור גז בוגר עם היסטוריה ארוכה של חיפושים, קידוחים ופיתוח תשתיות, בעוד שדרום איטליה, כולל בזיליקטה, מספקת תרומה משמעותית באמצעות פעילות פחמימנים יבשתית מבוססת. סיציליה והאזורים הימיים הסובבים אותה מהווים אזור ייצור חשוב נוסף, כולל פיתוחים ימיים חדשים יותר שתרומתם יכולה לשנות באופן מהותי את מאזן הייצור הלאומי גם כאשר שדות ישנים יותר יורדים. לכן, מבנה הייצור האזורי חשוב יותר מאשר תיאור גיאוגרפי: הוא קובע את זמינות מתקני העיבוד, את היתכנות חיבור בארות נוספות, את עלויות התפעול של נכסים ישנים, ואת המידה שבה השקעות חדשות יכולות להפיק תועלת מתשתית שכבר נבנתה ומתוחזקת.
סטטיסטיקות הייצור של UNMIG לשנת 2025 מצביעות על כך שבזיליקטה ייצרה כ-0.984 מיליארד מטרים מעוקבים של גז טבעי, אמיליה-רומאניה כ-0.271 מיליארד, סיציליה 0.133 מיליארד ומוליזה כ-0.030 מיליארד מטרים מעוקבים, כאשר יתרת הכמויות ביבשה חולקה בין אזורים אחרים. הייצור הימי התרכז באזורים ימיים ייעודיים, כולל כ-0.528 מיליארד מטרים מעוקבים באזור A, 0.309 מיליארד באזור B, 0.258 מיליארד באזור D ו-0.655 מיליארד באזור G, עם תרומה קטנה בהרבה מאזור C. ייעודים אלה הם קטגוריות דיווח רגולטוריות וגיאוגרפיות ולא תחליפים ישירים לאגנים גיאולוגיים בעלי שם או שדות בודדים. חשיבותם טמונה בכך שהיא מאפשרת השוואה מדויקת יותר בין מיקומי עתודות, ביצועי ייצור ותנאי רישוי, תוך הימנעות מההנחה שכל העתודות הימיות או הזדמנויות הייצור ממוקמות בצפון הים האדריאטי. מקור: ייצור פחמימנים לאומי לפי אזור ואזור ימי, 2025 – MASE / UNMIG .
סייג אחד לנרטיב הירידה הרחב יותר חשוב במיוחד. הייצור המקומי גדל בין 2024 ל-2025, וסנאם מייחס את העלייה בגז המוזרק לרשת ההולכה הארצית בחלקו לתרומה השנתית המלאה של שדות ארגו וקסיופאה, שפיתוחם מדגים כי ייצור חדש עדיין יכול להשפיע על המאזן הלאומי כאשר השקעה, ביצוע הנדסי והיתרים רגולטוריים מתכנסים. תצפית זו אינה הופכת את הירידה המבנית בעשור הקודם, אך היא מדגימה שמערכת הייצור של איטליה אינה מאופיינת אך ורק בתשישות גיאולוגית או סגירה בלתי הפיכה. במקרים בהם פיתוחים חדשים מוצדקים מבחינה מסחרית והושלמו, תוספות מדידות לאספקה המקומית נותרות אפשריות. מקור: דוח כספי שנתי של סנאם 2025 – ייצור לאומי ותרומות לשדות חדשים, עמ’ 123 .
יש לטפל בדיווח הרשמי האחרון של הייצור לשנת 2026 תוך שמירה על משמעת כרונולוגית נוספת. פורטל הייצור של המשרד מזהה עדכון שפורסם ב-27 באוקטובר 2026 עם נתונים עד ה-31 באוגוסט 2026. הדו”ח הנגיש לטקסט שלו מחזיר כ-1.841 מיליארד מטרים מעוקבים של ייצור גז טבעי מצטבר לחודשים ינואר-אוגוסט 2026, כולל כ-1.008 מיליארד ביבשה ו-0.834 מיליארד ימית. עם זאת, גרסה נפרדת של אותו קובץ PDF ציבורי הציגה נתוני בציר מוקדם יותר של מרץ 2026. לכן, נתוני אוגוסט מזוהים כערכים העדכניים ביותר הנגישים לטקסט, אך אינם מטופלים כאן כתצפית ייצור סופית מתואמת במלואה לשנת 2026. בפרט, חישוב שנתי של שמונה חודשי תפוקה לתחזית סופית לא יהיה הולם מכיוון שתחזוקת שדה, לוחות זמנים להפעלה, ביצועי מאגרים ושינויים בייצור החודשי יכולים להשפיע על סך כל סוף השנה. מקור: ייצור פחמימנים באיטליה, 2026 – MASE / UNMIG, עדכון שפורסם ב-27 באוקטובר 2026 .
משמעות התלות ביבוא עבור מדיניות אנרגיה לאומית
הפרשנות הכלכלית של מאזן הגז האיטלקי דורשת הבחנה בין תלות פיזית ביבוא, חשיפה להיווצרות מחירים בחו”ל ועלות האספקה בפועל. ייצור מקומי יכול להפחית את הצורך לרכוש כמות שווה ערך בחו”ל, אך הוא אינו מבודד אוטומטית את הצרכנים האיטלקיים ממחירי השוק הבינלאומי, מכיוון שגז מקומי נמכר בדרך כלל באותה סביבת שוק משולבת ולכן יכול לשקף ערכים סיטונאיים שוררים. כתוצאה מכך, היתרונות הישירים העיקריים של ייצור לאומי נוסף הם הימנעות פוטנציאלית מהוצאות רכש זרות, שמירה על השפעות מסוימות על השקעות, תעסוקה ופיסקליות בתוך המדינה, והפחתת התלות בשרשראות אספקה חיצוניות מסוימות. סכום התועלת נטו תלוי בשאלה האם ניתן לספק ייצור מקומי נוסף מבחינה כלכלית והאם הוא מחליף יבוא שהיה נרכש אחרת, במקום להוסיף היצע בתקופה של ירידה בביקוש.
סייג נוסף נוגע להתפתחות הביקוש והאחסון. המערכת האיטלקית חייבת לשמור על גמישות נאותה כדי לנהל את צריכת החורף, דרישות ייצור החשמל והפרעות בלתי צפויות, אך הייצור המקומי השנתי אינו בהכרח גמיש כמו משיכות אחסון או תזמון מטען גז טבעי נוזלי (LNG). שדות גז מסוימים עשויים לפעול בצורה הטובה ביותר תחת פרופילי הפקה יציבים יחסית, בעוד שחוזי גז טבעי נוזלי (LNG) וצנרת עשויים לספק גמישות בכפוף לתנאים מסחריים ולתשתית זמינה. לכן, יש להעריך את ערך הייצור המקומי כמרכיב אחד בתיק רחב יותר ולא כתחליף מלא ליבוא, אחסון או חיבורים בינלאומיים. השאלה האסטרטגית הנובעת מכך היא כמה ניתן לתמוך בהפקה מקומית בעלות ובסיכון מקובלים תוך שמירה על הגמישות הנדרשת במהלך המעבר למערכת אנרגיה דלת גז.
פרק 1 – פסק דין מרכזי: תלותה של איטליה בגז מיובא היא מאפיין מבני מבוסס של מערכת האנרגיה שלה, לא רק תוצאה של שיבוש זמני בשוק. הירידה ההיסטורית בייצור המקומי מבוססת באופן דומה, אך לא ניתן לייחס את הסיבות לה באופן בלעדי לרגולציה ללא ניתוח עובדתי ספציפי לפרויקט. הראיות הקיימות תומכות בהבחנה בין ירידה בתפוקה של שדות אנרגיה בוגרים, פיתוחים חדשים בעלי קיימא מסחרית ותרומה נפרדת של תשתית מיובאת לחוסן האספקה הפיזית.
פרק 2. עתודות גז מקומיות, משאבים אדריאטיים וכלכלת ייצור
עתודות ניתנות להפקה ומגבלות הערכת המשאבים המצטברים
הערכת פוטנציאל הגז הטבעי הנותר של איטליה חייבת להתחיל בהבחנה חדה בין משאבים גיאולוגיים, כמויות הניתנות להפקה טכנית, עתודות מסחריות וכמויות ייצור שניתן לספק באופן ריאלי במסגרת אופק השקעה מוגדר. קטגוריות אלו משולבות לעתים קרובות בדיונים פוליטיים ומסחריים, ויוצרות הנחות מוגזמות לגבי יכולתה של איטליה להפוך לעצמאית או לגבי ההפסדים הכלכליים הכרוכים בשדות לא מפותחים. הצטברות גיאולוגית עשויה להכיל כמויות משמעותיות של פחמימנים, אך נותרת בלתי אטרקטיבית מבחינה מסחרית עקב לחץ המאגר, ייצור המים, מאפייני התצורה, קושי הקידוח, דרישות התשתית או התחייבויות סביבתיות ורישוי. באופן דומה, שדה בוגר עשוי להכיל כמויות קטנות יותר שנותרו אטרקטיביות מבחינה מסחרית דווקא משום שבארותיו, מתקני העיבוד, הצינורות וחיבורי השוק שלו כבר פותחו. לכן, נפח המשאבים הוא רק נקודת ההתחלה לזיהוי הזדמנויות כלכליות.
סיווג הרזרבות הרשמי שפורסם על ידי MASE מספק בסיס קפדני יחסית להערכת הבחנה זו. נכון ל-31 בדצמבר 2024, איטליה דיווחה על 42.502 מיליארד מטרים מעוקבים סטנדרטיים של עתודות גז טבעי מוכחות, לצד 22.925 מיליארד מטרים מעוקבים המסווגים כעתודות סבירות ו-13.262 מיליארד כעתודות אפשריות. על פי ההגדרות שפורסמו על ידי UNMIG, עתודות מוכחות מתאימות לנפחים הצפויים להיות ניתנים להפקה מסחרית עם הסתברות גבוהה מ-90% בתנאים הטכניים, החוזיים, הכלכליים והתפעוליים הנלקחים בחשבון בהערכה, בעוד שעתודות סבירות כרוכות בסף ביטחון נמוך יותר ועתודות אפשריות קשורות לחוסר ודאות גדול משמעותית. הבחנות אלו חשובות מכיוון שלא ניתן לחבר את שלושת הקטגוריות ולהציג אותן כמלאי אספקה ודאי באותה מידה, ומכיוון שכל שינוי בהנחות הכלכליות, בהתחייבויות השקעה או בביצועי השדה עשוי לשנות את סיווג המשאבים הנותרים. מקור: עתודות פחמימנים לאומיות – MASE / UNMIG, סיווג עתודות והערכת 2024 .
הפיזור הגיאוגרפי של עתודות אלו מאתגר את ההנחה הרווחת לפיה הזדמנות הגז הנותרת של איטליה נמצאת ברובה המכריע בחופי הים או מרוכזת אך ורק בים האדריאטי. עתודות הגז המוכחות ביבשה הסתכמו ב-27.155 מיליארד מטרים מעוקבים, השווה ערך ל-63.9% מהמלאי הלאומי המוכח, בעוד שהעתודות המוכחות בחופי הים הסתכמו ב-15.347 מיליארד, או 36.1%. דרום איטליה היוותה כ-23.996 מיליארד מטרים מעוקבים של עתודות מוכחות ביבשה, סכום העולה משמעותית על 1.656 מיליארד שנרשמו בצפון איטליה, 407 מיליון במרכז איטליה ו-1.095 מיליארד בסיציליה. עתודות הגז המוכחות בחופי הים חולקו בין 4.098 מיליארד מטרים מעוקבים באזור A, 2.764 מיליארד באזור B ו-8.485 מיליארד באזורים C, D, F ו-G. לכן, הריכוז הגיאוגרפי של עתודות הגז המוכחות ביבשה בדרום איטליה הוא מרכיב חיוני בכל אסטרטגיה לאומית במעלה הזרם, גם כאשר פיתוח הים האדריאטי נותר מרכיב מרכזי בוויכוח המדיניות. מקור: עתודות פחמימנים לאומיות לפי אזור גיאוגרפי ואזור ימי, 31 בדצמבר 2024 – MASE / UNMIG .
מלאי המשאבים ממחיש גם את החשיבות של הערכת מחדש של העתודות. UNMIG דיווחה על עתודות גז מוכחות של 41.807 מיליארד מטרים מעוקבים בסוף 2023, אשר היו יורדות ל-38.925 מיליארד לאחר ניכוי ייצור של 2.882 מיליארד מטרים מעוקבים בשנת 2024 אלמלא התרחשו שינויים אחרים. במקום זאת, המלאי שהוערך מחדש בסוף 2024 הסתכם ב-42.502 מיליארד מטרים מעוקבים, המייצגים עלייה של כ-3.577 מיליארד ביחס למלאי הפתיחה המותאם לייצור. אין בכך כדי להוכיח שכל העלייה נבעה מתגליות גיאולוגיות חדשות. עדכוני עתודות עשויים לשקף מודלים מעודכנים של מאגרים, שינויים בהנחות מסחריות, תוכניות פיתוח או שיקולים טכניים וכלכליים אחרים. עם זאת, הדבר מדגים מדוע התייחסות לעתודות ככמות גיאולוגית קבועה שיורדת מכנית עם הייצור השנתי תציג באופן שגוי את חשבון המשאבים הרשמי. מקור: UNMIG DataBook 2025 – Reserve Reassessment for 2024, עמ’ 40 .
פיזור עתודות גיאוגרפיות ורלוונטיות לפיתוח
| אזור משאבים | עתודות מוכחות, מיליארדי סמ”ק | סביר להניח, bcm | אפשרי, bcm | פרשנות כלכלית ואסטרטגית |
|---|---|---|---|---|
| צפון איטליה, ביבשה | 1.656 | 1.446 | 0 | כלכלת אגן בוגרת, תשתיות קיימות, שיקולים סביבתיים ושיקולים של שקיעה |
| מרכז איטליה, ביבשה | 0.407 | 0.196 | 0.039 | מלאי מצטבר מוגבל; כדאיות ספציפית לפרויקט |
| דרום איטליה, ביבשה | 23,996 | 13.223 | 11.697 | ריכוז עיקרי של עתודות גז לאומיות מוכחות |
| סיציליה, בחוף | 1.095 | 0.349 | 0.214 | מערכת ייצור קיימת והזדמנויות פיתוח אזוריות |
| אזור ימי A | 4.098 | 2.735 | 0.605 | נכסים, תשתיות ואילוצים סביבתיים בצפון האדריאטי הבוגר |
| אזור ימי B | 2.764 | 1.037 | 0.015 | הזדמנויות ייצור רלוונטיות של הים האדריאטי והדרום |
| אזורים ימיים C, D, F ו-G | 8.485 | 3.939 | 0.692 | אזורים ימיים מרובים; מאפייני פיתוח אינם ניתנים להתייחסות כהומוגניים |
| סך הכל הארצי | 42.502 | 22.925 | 13.262 | קטגוריות ברורות של ביטחון עתודות, לא תחזית ייצור מובטחת |
מקור: עתודות פחמימנים לאומיות, 2024 – משרד הסביבה וביטחון האנרגיה .
אופטימיזציה של שדות קיימים ופיתוח שדות קרובים
ההבדל הכלכלי המיידי ביותר בתיק המשאבים המקומי של איטליה הוא בין ייצור מצטבר מנכסים קיימים לבין השקעה בתוכניות חיפוש חדשות לחלוטין בים. אופטימיזציה של שדות קיימים עשויה לכלול קידוח בארות פיתוח נוספות, השלמה מחדש של בארות קיימות, שינוי ציוד ייצור, שיפור ניהול מאגרים, צמצום הפרעות תפעוליות וחיבור הצטברויות סמוכות לתשתיות קיימות. פעילויות אלו יכולות להיות בעלות דרישות הון ולוחות זמנים להשלמה שונים באופן מהותי מחיפושי חזית, מכיוון שחלקים משמעותיים ממערכת האיסוף, ההובלה והטיפול עשויים כבר להיות קיימים. עם זאת, קרבה לתשתיות אינה ראיה מספקת לכדאיות כלכלית: לחץ שיורי במאגר, הרכב הגז, ייצור מים, שלמות מכנית, מצב הצינור וחובות נטישה שנותרו – כולם יכולים לקבוע האם נפחים מצטברים מייצרים תשואות מקובלות.
הקטגוריה החלופית של פיתוח שדה חדש מציגה סיכונים שונים. תגלית עשויה לדרוש קידוחי הערכה, מחקרים סביבתיים, תכנון הנדסי, מתקני ייצור, חיבורים תת-ימיים ומשא ומתן או אישור של הסדרי תחבורה לפני שניתן להתחיל בייצור מסחרי. פיתוח ימי דורש גם הערכה מדוקדקת של חלוקת המאגרים, סיכון הקידוח, ירידת הלחץ והקשר בין גודל השדה להוצאות הון. שיקולים אלה חשובים במיוחד במחוז בוגר שבו הצטברויות קטנות יותר עלולות להיות קשות מבחינה מסחרית לפיתוח כפרויקטים בודדים אך פוטנציאליות אטרקטיביות כאשר הן מקובצות סביב תשתית קיימת. לפיכך, הערכת פיתוח רציונלית תבחין בין התערבויות בשדה הפקה, הצטברויות שהתגלו בעבר אך לא פותחו, חיפושי שדה קרוב ושטחים גיאולוגיים חדשים במקום להחיל הנחה לאומית אחת על כל העתודות.
תרומת ארגו-קסיופאה מספקת דוגמה נצפית לאספקה איטלקית נוספת הנכנסת למאזן הלאומי, אך לא ניתן להשתמש בה כדי להקצות שיעור הפקה אוניברסלי או תשואה כלכלית לתגליות אחרות. הרלוונטיות שלה טמונה בהוכחה שפיתוחים במעלה הזרם עדיין יכולים לתרום תרומה מדידה לזמינות הגז בתנאי ההפעלה הנוכחיים, בכפוף למאפיינים המסחריים והרגולטוריים של כל פרויקט. לעומת זאת, טענה כללית שאיטליה יכולה להפיק במהירות את כל העתודות המוכחות בחו”ל באמצעות טכנולוגיה מודרנית תדרוש רמה של ראיות הנדסיות ספציפיות לתחום שסטטיסטיקות משרד החוץ המצטברות אינן מספקות. מקור: דוח כספי שנתי של סנאם 2025 – ייצור מקומי ותרומתו של ארגו-קסיופאה .
כלכלת הפקה לעומת גז צינורות מיובא וגז טבעי נוזלי (LNG)
הטענה שגז מקומי יכול להיות זול יותר מגז טבעי נוזלי (LNG) מיובא היא סבירה מבחינה כלכלית עבור שדות קיימים מסוימים, אך לא ניתן להתייחס אליה כמסקנה אוניברסלית מבלי להבדיל את הבסיס החשבונאי של ההשוואה. העלות הכלכלית הרלוונטית של ייצור נוסף משדה פעיל עשויה להיות ההוצאות הנוספות שלו על בארות, תחזוקה, עיבוד, תחבורה ועמידה בתקנות סביבתיות, יחד עם הקצאה מתאימה של התחייבויות השקעה ונטישה עתידיות. עם זאת, תגלית חדשה ימית חייבת גם להחזיר הוצאות חיפוש והערכה, תשתית ייצור, עלויות מימון והאפשרות שנפחים ניתנים להפקה יתבררו כבלתי מספיקים כדי להצדיק פיתוח. כתוצאה מכך, לשני שדות מקומיים המייצרים גז באותו מחיר שוק עשויות להיות כלכליות פיתוח שונות באופן קיצוני, ויש להבחין בין ההוצאות ההיסטוריות שכבר הוצאו על תשתית קיימת לבין עלויות עתידיות הרלוונטיות להחלטת השקעה.
גז טבעי נוזלי (LNG) מיובא מציג מבנה עלויות שונה. העלות הכלכלית המסופקת שלו עשויה לכלול רכישת הגז, הנזלה אם היא אינה משולבת כבר במחיר הרכישה, הובלה ימית, ביטוח, שירותי גיזוז מחדש, חיובי מסוף, הובלה במורד הזרם וכל התחייבות חוזית רלוונטית. המחיר בפועל ששולם על ידי קונה איטלקי תלוי במבנה החוזה, תנאי האספקה, העיתוי ותנאי השוק, לרבות האם הרכש מקושר למרכז אירופאי, למדד LNG עולמי או לנוסחת תמחור חוזית אחרת. גז בצנרת תלוי באופן דומה בתנאי רכישה, תעריפי הובלה, הזמנות קיבולת, הסדרי מעבר וגמישות מסחרית. לפיכך, ההשוואה הנכונה אינה בין העלות הפיזית של הפקת מטר מעוקב אחד של גז איטלקי לבין מחיר השוק הנצפה של מטען מיובא בלבד, אלא בין העלות הנוספת המלאה של אספקת גז שמיש לרשת האיטלקית מכל מקור זמין, לרבות ערך פרופילי אספקה שונים וסיכונים חוזיים.
לצורך השוואה, הניתוח חייב גם להתאים יחידות מידה. Snam מבטא נפחי גז סטנדרטיים באמצעות ערך חימום גבוה יותר קונבנציונלי של 38.1 מגה-ג’אול למטר מעוקב סטנדרטי, שווה ערך לכ-10.583 קילוואט-שעה. על פי מוסכמה זו, מיליארד מטר מעוקב סטנדרטי מתאים לכ-10.583 טרה-וואט-שעה של אנרגיה, כך שהפרש היפותטי של 5 אירו למגה-וואט-שעה על פני מיליארד מטר מעוקב יתאים לכ-52.9 מיליון אירו בהפרש בעלות האנרגיה ברוטו. זוהי רגישות אריתמטית, לא חיסכון בייצור מקומי נצפה. היא שוללת את האפשרות שלנפחים מיובאים ומקומיים יש לוחות זמנים שונים לאספקה, איכויות גז, מיסים, דרישות תחבורה או עלויות הון שונות. מקור מוסכמה חשבונאית גז-אנרגיה: דוח כספי שנתי של Snam 2025 – מאזן גז לאומי ובסיס מדידה .
השוואה קפדנית חייבת גם להבחין בין רווחיות הפרויקט הפרטי לבין האינטרס הכלכלי הציבורי הרחב יותר. ייצור מקומי יכול לייצר הכנסות פיסקליות הקשורות לזיכיונות, פעילות כלכלית בהנדסה ובשירותים, תעסוקה וייתכן גם הוצאות נטו נמוכות יותר על אנרגיה מיובאת. עם זאת, חלק מהגז המיוצר באופן מקומי עדיין עשוי להיות מתומחר מול שווקים סיטונאיים בינלאומיים, בעוד שהכנסות פיסקליות, רווחי מפעילים והוצאות צרכנים נצברות לגורמים כלכליים שונים. לפיכך, ממשלה עשויה לזהות יתרון של תחליף יבוא מבלי שתוכל להבטיח הפחתה מקבילה במחירי האנרגיה הקמעונאית. לעומת זאת, תשתית יבוא שנראית יקרה יותר בתנאי שוק רגילים עשויה לספק ערך ביטוחי במהלך הפרעה באספקה, במיוחד כאשר היא מאפשרת גישה לספקים שאינם זמינים דרך צינורות קיימים. השוואת המדיניות הרלוונטית מבחינה כלכלית דורשת הן את ההוצאות הצפויות והן את פיזור הסיכונים על פני המדינה, הצרכנים, מפעילי התשתיות ומשקיעים במעלה הזרם.
ביצועים סביבתיים והחלטת הפיתוח
הערכה של הפקה מקומית אשר משמיטה השפעות חיצוניות סביבתיות תהיה חלקית, אך באותה מידה יהיה זה חלקית להניח שלגז מיובא יש בהכרח טביעת רגל סביבתית נמוכה יותר במחזור החיים. פליטות מתאן יכולות להיווצר במהלך ייצור, איסוף, עיבוד, הנזלה, שילוח, גיזוז מחדש והפצה, והמשמעות היחסית של שלבים אלה משתנה בהתאם לשדה הייצור, נוהלי התפעול ונתיב ההובלה. ייצור מקומי המחובר לצינורות עשוי להימנע מתהליכים מסוימים הקשורים ל-LNG, במיוחד הנזלה והובלה ימית, אך הדבר אינו קובע עוצמת פליטות נמוכה יותר במחזור החיים בכל מקרה. הזדקנות של נכסים, דליפה תפעולית, שחרור מתאן בים ומאפייני גז ספציפיים לשדה עשויים לשנות את התוצאה, ולדרוש מדידה ולא הנחות כלליות.
מסגרת הרגולציה של האיחוד האירופי בנוגע למתאן מספקת בסיס חשוב יותר ויותר להערכת ממד זה. תקנה (EU) 2024/1787 קובעת חובות הנוגעות למדידה, דיווח, אימות והפחתת פליטות מתאן במגזר האנרגיה, תוך הרחבת המסגרת הרגולטורית כלפי אנרגיה מאובנים מיובאת באמצעות צעדים מדורג. המשמעות המעשית עבור איטליה היא שהשוואות בין גז מקומי לגז מיובא צריכות לשלב בהדרגה ביצועי מתאן מדודים לצד עלות, ביטחון אספקה ועמידה בהיתרים. זה לא מבטל את הדרישה ארוכת הטווח להפחית את השימוש בדלקים מאובנים במסגרת מדיניות האקלים האירופית, אך זה הופך את ההשוואה הסביבתית לספציפית יותר ופוטנציאלית אחראית יותר. מקור: תקנה (EU) 2024/1787 בנושא הפחתת פליטות מתאן במגזר האנרגיה – הפרלמנט האירופי והמועצה, יוני 2024 .
השאלה המסחרית המרכזית עד שנת 2035 היא אם כן, האם ניתן לפתח ולספק ייצור מקומי נוסף לפני שההשפעות המשולבות של צמצום הביקוש, התחייבויות הפחתת פחמן וירידת המאגרים יפחיתו את ערכו הכלכלי. שדה עם השקעה מצטברת נמוכה יחסית, קיבולת תחבורה קיימת והיתרים צפויים עשוי להיות שונה כלכלית משדה חיפוש הדורש תשתית משמעותית ותקופת החזר הון ארוכה. שניהם עשויים להכיל גז בר הפקה טכנית, אך רק הראשון עשוי להציע תחליף יבוא משמעותי לטווח קצר. הבחנה זו חייבת לשלוט בכל השוואה בין פיתוח מחדש סלקטיבי של משאבים ידועים לבין תוכניות חיפוש רחבות יותר, מכיוון שלשני סוגי ההשקעה יש אי-ודאויות, לוחות זמנים והשלכות שונות על ניצול תשתית גז מאובנים עתידי.
פרק 2 – פסק דין מרכזי: מלאי עתודות הגז שנותר באיטליה הוא משמעותי יחסית לייצור המקומי הנוכחי שלה, אך קטן בהרבה מהצריכה הלאומית השנתית ומפוזר באופן לא אחיד על פני אזורים יבשתיים וימיים. הנתונים הרשמיים קובעים את קיומן ומיקומן של עתודות המסווגות מסחרית בביטחון גבוה; הם אינם קובעים יתרון בעלות הפקה ישים ברמה הלאומית או נפח מאומת של ייצור מצטבר שניתן לספק עד 2030. אסטרטגיית השקעה אמינה במעלה הזרם דורשת כלכלה ברמת הזיכיון, תזמון ייצור, הערכת תשתיות וביצועים סביבתיים מדודים.
פרק 3. משאל העם של 2016 והארכיטקטורה הרגולטורית של איטליה
ההיקף החוקתי של משאל העם בחו”ל
משאל העם שנערך ב-17 באפריל 2016 תופס מקום חשוב בהיסטוריה של מדיניות האנרגיה של איטליה, אך יש לשחזר את היקפו המשפטי במדויק לפני הערכת השלכותיו הכלכליות או הפוליטיות. ההתייעצות הייתה משאל עם על פי סעיף 75 בחוקה האיטלקית הנוגע להוראה ספציפית בצו חקיקה מס’ 152 מיום 3 באפריל 2006, כפי שתוקן מאוחר יותר על ידי חוק היציבות משנת 2016. ההוראה התייחסה למשך הזמן של זיכיונות פחמימנים קיימים מסוימים בים בטווח של שנים עשר מיילים ימיים מקו החוף, תוך התרת המשכתם לאורך חיי המאגר, בכפוף לתקני בטיחות וסביבה רלוונטיים. משאל העם ביקש להסיר את הנוסח שאפשר לפעילות זו להמשיך על בסיס זה. לכן, לא הייתה זו הצבעה לאומית כללית בשאלה האם איטליה צריכה להמשיך לצרוך גז טבעי, לייבא דלקים מאובנים, לתחזק את תעשיית העלייה במעלה שלה או לפתח תשתית גז טבעי נוזלי חדש.
להבחנה יש משמעות משפטית משום שהמשאל התייחס לקטגוריה מסוימת של אישורים ימיים ומשכם, ולא לכלל מערכת רישוי הפחמימנים האיטלקית. תוצאה חיובית, אילו הייתה משיגה את המניין החוקתי הנדרש, הייתה משפיעה על הבסיס המשפטי להמשך פעולות ספציפיות מעבר לתנאי הזיכיון הרלוונטיים. היא לא הייתה אוסרת באופן אוטומטי על כל ייצור גז מקומי אחר, וגם לא הייתה קובעת העדפה לאומית מפורשת לייבוא גז טבעי על פני ייצורו. ניתן לבחון באופן לגיטימי את המשמעות הפוליטית של משאל העם ביחס לעמדות הציבור כלפי פיתוח ימי, אך לא ניתן להרחיב את נוסחו מעבר לשפה החקיקתית הספציפית שהוגשה לבוחרים. מקור: משאל העם מ-17 באפריל 2016: רישום בוחרים, הצבעה ושיעור הצבעה – משרד הפנים האיטלקי .
אחוז ההצבעה הסופי עמד על 31.18% מבעלי זכות ההצבעה, מתחת לסף ההשתתפות הנדרש כדי שמשאל עם לבטל את החוק ייכנס לתוקף משפטי. למרות שקולות בעד היוו רוב ניכר מהקולות הכשרים שניתנו, התוצאה לא הניבה את ביטול החקיקה המבוקש. תוצאה זו מאפשרת מסקנה צרה וניתנת להגנה: בקרב אלו שהצביעו כראוי, התמיכה בביטול הייתה חזקה, אך ההשתתפות לא הספיקה כדי לקבוע את תוקפו של משאל העם, ולא ניתן לפרש את תוצאת הבחירות הכוללת כהעדפה חד משמעית של כלל הבוחרים בעד או נגד פיתוח פחמימנים ימיים. הימנעות יכולה לנבוע ממניעים מרובים, כולל אדישות, אי הסכמה עם ההצעה, אסטרטגיות גיוס פוליטי או חסמים מעשיים להצבעה, שאף אחד מהם לא ניתן להסיק באופן מהימן מנתוני ההצבעה בלבד. מקור: משרד הפנים האיטלקי – רישום השתתפות רשמי במשאל העם, 17 באפריל 2016 .
לפיכך, יש להפריד את המשמעות הכלכלית של משאל העם מהשפעתו המשפטית הישירה. ההתייעצות לא הצליחה לבטל את הסעיף הנדון, אך הקמפיין התרחש בסביבה רחבה יותר שבה הטיפול הרגולטורי בחיפושים ימיים, הגנת הסביבה החופית ומשך הזיכיונות של פחמימנים כבר היו שנויים במחלוקת. משקיעים השוקלים נכסים במעלה הזרם ארוכי טווח יעריכו באופן סביר את האפשרות של הגבלות עתידיות, עיכובים אדמיניסטרטיביים או שינוי סדרי עדיפויות פוליטיים, גם אם משאל עם מסוים לא שינה את החוק כשלעצמו. עם זאת, לא ניתן לקבוע הרתעה עמידה להשקעות רק על ידי התבוננות בייצור נמוך יותר לאחר מכן, מכיוון שאותה ירידה עשויה לשקף בגרות מאגרים, עלויות תפעול ושינוי בהעדפות הקצאת הון אירופיות. הוכחת אפקט מצנן ספציפי למשאל עם תדרוש ראיות תיעודיות לכך שהשקעות מסוימות עוכבו, בוטלו או תומחרו מחדש בגלל משאל העם או ההתפתחויות הפוליטיות הקשורות אליו.
התפתחות מגבלות הרישוי והתכנון המנהלי
מסגרת הרגולציה במעלה הזרם של איטליה התפתחה באמצעות מספר כלים נפרדים, אשר אין לשלב את השפעותיהם המשפטיות לתיאור איסור אחד. צו חקיקה מס’ 152/2006 מספק בסיס מרכזי להגנת הסביבה, הערכת השפעה והגבלות רלוונטיות ימיות, בעוד שחקיקה מאוחרת יותר שינתה את התנאים המסדירים חיפוש והפקה של פחמימנים. הערכת השפעה סביבתית, רשות זיכיון, בטיחות טכנית והגנה ימית פועלות באמצעות הליכים חופפים אך נפרדים מבחינה משפטית. כתוצאה מכך, פיתוח עשוי להחזיק בתואר פחמימני תקף מבלי להשלים כל אישור סביבתי או תפעולי הדרוש להתחלת הייצור, כשם שאישור סביבתי אינו קובע באופן אוטומטי את היתכנות המסחרית של הפרויקט או מבטיח את יישומו. מקור: צו חקיקה מס’ 152 מיום 3 באפריל 2006 – קוד הסביבה האיטלקי, מאגר Normattiva הרשמי.
התפתחות חשובה לאחר מכן הייתה הכנסת התוכנית “Piano per la transizione energetica sostenibile delle aree idonee”, המכונה בדרך כלל PiTESAI, שמטרתה לזהות אזורים הנחשבים מתאימים או לא מתאימים לחיפוש, מחקר וייצור פחמימנים בהקשר של הגנת הסביבה ומעבר אנרגטי. התוכנית אושרה באמצעות צו שר מיום 28 בדצמבר 2021 ונתמכה על ידי הערכות גיאוגרפיות, תיעוד סביבתי וחומרי תכנון נלווים. תפקידה המיועד היה רחב יותר מהחלטת רישוי פרטנית משום שביקשה לקבוע מסגרת טריטוריאלית המשפיעה על הטיפול בפעילויות נוכחיות ועתידיות. גישה זו הכניסה ממד תכנון נוסף לסביבה רגולטורית מורכבת ממילא, עם השלכות פוטנציאליות על הזכאות הגיאוגרפית של הצעות פיתוח ועל יכולת החיזוי של החלטות השקעה. מקור: PiTESAI – משרד הסביבה וביטחון האנרגיה, תכנון רשמי ותיעוד סביבתי .
ההיסטוריה המשפטית שלאחר מכן רלוונטית במיוחד. הרישום הרשמי של המשרד ב-PiTESAI קובע כי פסקי דין שפורסמו החל מפברואר 2024 על ידי בית המשפט המנהלי האזורי של לאציו ביטלו את התוכנית. התפתחות זו אינה שקולה להצהרה שיפוטית שכל ההגבלות הסביבתיות על פעילות פחמימנית אינן תקפות, וגם אינה מעניקה אוטומטית אישור לחפש או להפיק גז בכל מקום בו התוכנית שבוטלה הגבילה את הפעילות. עם זאת, היא מדגישה כי מכשיר תכנון רגולטורי מרכזי היה נתון להתדיינות מנהלית מוצלחת, מה שיוצר צורך להבחין בין הכללים החלים בתוקף על זיכיונות בודדים לבין גישת התכנון שבוטלה. עבור משקיעים, המשמעות אינה טמונה רק בתוצאות ההתדיינות האזרחית אלא גם ברצף אישור התכנון, היישום, הערעור והביטול, מכיוון שהחלטות פיתוח יכולות להיות תלויות ביציבות המסגרת המשפטית לאורך מספר שנים. מקור: PiTESAI – רישום רשמי של אישור וביטול מנהלי של MASE .
עיכובים, התחייבויות סביבתיות ועלות אי הוודאות
ההשפעות הכלכליות של מורכבות רגולטורית מתבטאות דרך מספר מנגנונים, שלא כולם נראים בסטטיסטיקות הייצור השנתיות. מפעיל במעלה הזרם חייב לקבוע האם השקעה פוטנציאלית היא זכאית מבחינה משפטית, מקובלת מבחינה סביבתית, אפשרית מבחינה טכנית ומושכת מבחינה מסחרית לפני שהוא מתחייב להון הנדרש לפיתוח. אי ודאות בשלב מסוים עלולה לעכב הוצאות עתידיות, גם כאשר השדה הפיזי כבר ידוע ותשתיות קרובות קיימת. השעיית רישוי עלולה לדחות קידוחי הערכה; תנאים סביבתיים לא פתורים עלולים למנוע אישור סופי של ההשקעה; והאפשרות של התדיינות מנהלית עלולה להשפיע על הסדרי מימון, התחייבויות חוזיות או תזמון הפרויקט. בכל מקרה, ההשלכה הכלכלית עשויה להיות גדולה יותר מהעלות המנהלית המיידית, מכיוון שעיכוב בייצור מעביר את ההכנסות הצפויות לתקופות מאוחרות יותר תוך השארת חלק מהתחייבויות המימון והתשתית ללא שינוי.
עם זאת, יש להעריך את העלות הנובעת מכך כעלות אלטרנטיבית מותנית ולא כשווית לשווי השוק של כל העתודות הלא מפותחות. פרויקט שמעולם לא היה בר-קיימא מבחינה מסחרית בתנאי השוק השוררים אינו יכול להיחשב אוטומטית כאובדן ייצור עקב רגולציה. באופן דומה, פרויקט שמקבל את כל האישורים הדרושים אך אינו מפותח משום שהתשואות הצפויות שלו אינן מספקות אינו יכול להיחשב כהוכחה לכך שמגבלות הרישוי מנעו הפקת גז. הליך אנליטי נכון יזהה כל פרויקט מהותי, יקבע את מעמדו הגיאולוגי והמסחרי, ישחזר את כרונולוגיית ההיתרים שלו וישווה את תוצאת הפיתוח הנצפית עם מקרה נגדי שבו אי הוודאות הרגולטורית או העיכוב נעדרו. רק אז ניתן להבחין בין ההשפעה הכלכלית של החלטות מדיניות ספציפיות לבין הירידה הרחבה יותר בהשקעות הפחמימנים האירופיות.
יש להתייחס גם לאמצעי הגנה סביבתיים וטכניים כמרכיבים רלוונטיים כלכלית של הארכיטקטורה הרגולטורית ולא כאל מכשולים פוליטיים חיצוניים. ייצור ימי נושא סיכונים פוטנציאליים הכוללים דליפות, פליטות בלתי מבוקרות, כשל בתשתיות תת-ימיות, השפעות אקולוגיות ימיות ותקריות תפעוליות, בעוד שחלק מאזורי הייצור האיטלקיים דורשים תשומת לב מיוחדת לשקיעה ולתנאים גיאומכניים. הערכה סביבתית יעילה ופיקוח טכני עצמאי יכולים להפחית את הנזק הסביבתי הצפוי ואת האחריות הציבורית הנלווית, אם כי הליך לא יעיל או בלתי צפוי יכול להטיל עלויות נוספות מבלי בהכרח לשפר את תוצאות הבטיחות. ההבחנה הרלוונטית למדיניות היא אפוא בין התקן הסביבתי המהותי שפרויקט חייב לעמוד בו לבין היעילות, העקביות והשקיפות של התהליך המנהלי המשמש להוכחת עמידה. זה רלוונטי במיוחד לפיתוח מחדש של שדות קיימים, שבהם חלק ניכר מהתשתית הפיזית כבר קיים אך קידוחים או שינויים נוספים עשויים לדרוש בדיקה טכנית וסביבתית חדשה.
הפקה ימית, תשתית גז טבעי נוזלי ועקביות במדיניות
הקיום המשותף של הגבלות במעלה הזרם ותשתית יבוא גז טבעי נוזלי (LNG) מורחבת מעלה שאלה לגיטימית של עקביות במדיניות, אך היא אינה יוצרת סתירה בפני עצמה. הפקה מקומית וייבוא גז טבעי נוזלי (LNG) כרוכים במערכות פיזיות שונות, השפעות סביבתיות, מבני הון ולוחות זמנים של פיתוח. מתקני גז טבעי נוזלי (LNG) יכולים לספק גישה למקורות זרים מרובים ולשפר את חוסן האספקה בתקופות של שיבושים, בעוד שייצור מקומי עשוי להציע תחליף יבוא ויתרונות ישירים למשאבים לאומיים. לפיכך, ממשלה יכולה לתמוך באופן רציונלי בגיוון גז טבעי נוזלי (LNG) ולקיים הגבלות על פיתוחים ימיים מסוימים אם הגבלות אלו נובעות משיקולים סביבתיים, גיאולוגיים או אקלימיים ספציפיים. לעומת זאת, קיומן של עתודות מקומיות יוצר חובה לגיטימית לבחון האם הגבלות אלו מטילות עלויות כלכליות וביטחוניות העולות על התועלת שהן מספקות, במיוחד כאשר פיתוחים חלופיים יכולים לעמוד באותם סטנדרטים סביבתיים.
חוסר העקביות יהפוך לברור כלכלית אם פרויקטים המסוגלים לספק גז מקומי בעלות חברתית כוללת נמוכה יותר, הנמדדת כראוי, יימנעו או יידחו ללא הגבלת זמן על ידי תנאים רגולטוריים שלא ניתן יהיה להצדיקם על ידי תועלת סביבתית, בטיחותית או אקלימית תואמת, ובמקביל המדינה הקדישה משאבים לאספקה מיובאת יקרה יותר. ביסוס הצעה זו דורש מסגרת אנליטית משותפת המכסה את עלות האספקה, פליטות מחזור חיים, אמינות אספקה, בגרות הפרויקט, ניצול תשתיות, הכנסות ציבוריות וחשיפה סביבתית. כמו כן, הדבר ידרוש הבחנה בין אמצעי חירום לטווח קצר לבין התחייבויות תשתית ארוכות טווח, מכיוון שמסוף גז טבעי נוזלי (LNG) שהוזמן לטפל בסיכון אספקה מיידי עשוי להישאר שימושי גם אם ייצור הגז המקומי העתידי יגדל לאחר מכן.
מסגרת האקלים האירופית מוסיפה אילוץ נוסף. מדיניות שנועדה להגדיל את הפקת הגז המקומית חייבת להיבחן מול הירידות הצפויות בביקוש לגז מאובנים, ולא רק מול מאזן היבוא של היום. אם צריכת הגז תרד מספיק, ייצור מקומי נוסף יוכל להחליף את היבוא מבלי לדרוש עלייה בשימוש הכולל בגז מאובנים; אך אם השקעה במעלה הזרם תיצור תמריצים מסחריים להארכת הצריכה מעבר להנחות מדיניות האקלים, התועלת לכאורה לביטחון האספקה הלאומי עשויה להיות מלווה בסיכוני מעבר. לעומת זאת, הימנעות מהפקה מקומית תוך המשך צריכת כמויות דומות של גז מיובא אינה מבטלת כשלעצמה את הפליטות הקשורות לצריכה זו. לכן, ההשוואה המתאימה נוגעת לשרשרת אספקת הגז המלאה, התפתחות הביקוש, התפלגות סיכוני ההשקעה והפליטות בפועל הקשורות לכל חלופה.
ההשלכות המוסדיות של אי-רציפות משפטית
משאל העם והתביעה המשפטית PiTESAI חושפים בעיה מוסדית רחבה יותר: הקשר בין מדיניות משאבים לאומית, הערכת סביבה, ממשל טריטוריאלי ולוחות הזמנים של ההשקעה הנדרשים לפיתוח גז. פרויקטים של פחמימנים משתרעים בדרך כלל על פני תקופות אדמיניסטרטיביות ומסחריות מרובות, בעוד שמסגרות רגולטוריות יכולות להשתנות באופק קצר יותר. אסימטריה זו יכולה להגביר את אי הוודאות גם כאשר אין איסור קבוע, מכיוון שמפעיל עשוי שלא להיות מסוגל לקבוע האם פיתוח שאושר במסגרת סט אחד של הנחות תכנון יישאר זכאי לאורך שלבי הבנייה וההפקה. ההשפעה הנובעת מכך על ההשקעה היא סבירה ומשמעותית מבחינה כלכלית, אך יש להדגים את עוצמתה באמצעות התיעוד המנהלי ולא להסיק אותה ממחלוקת פוליטית בלבד.
שיפור יכולת החיזוי הרגולטורית לא בהכרח ידרוש צמצום הגנת הסביבה או ביטול ביקורת שיפוטית. הגדרות עקביות יותר של פעילויות זכאיות, קריטריונים סביבתיים שקופים, שלבים פרוצדורליים קבועים במידת הצורך מבחינה משפטית, טיפול ברור בזיכיונות קיימים ורישומים נגישים של החלטות מנהליות יוכלו לאפשר לרגולטורים, למפעילים ולקהילות מושפעות להעריך הצעות מול אותן דרישות. שינויים כאלה ישפרו גם את יכולתה של המדינה לקבוע האם עתודות לא מפותחות משקפות סיכונים סביבתיים בלתי מקובלים באמת, תשואות מסחריות לא מספקות או אי ודאות מנהלית שניתן להימנע מהן. ההבחנה חשובה לאחריותיות הציבורית משום שלכל תנאי יש השלכות מדיניות שונות.
פרק 3 – פסק דין מרכזי: משאל העם של 2016 לא הטיל איסור כללי על ייצור גז מקומי בים, בעוד שההיסטוריה של PiTESAI לאחר מכן מדגימה כי המסגרת הרגולטורית של איטליה חוותה אי רציפות משפטית משמעותית. אי ודאות רגולטורית היא תורם אמין לסיכון השקעות במעלה הזרם, אך היקף השפעתה ההיסטורית על הייצור נותר פחות ודאי מהירידה הבסיסית בתפוקה. מטרת המדיניות הניתנת להגנה היא מסגרת קוהרנטית ועמידה מבחינה משפטית המסוגלת להעריך הזדמנויות פיתוח מול קריטריונים כלכליים, סביבתיים ואנרגטיים שקופים.
תוכנית HTML של וורדפרס – עמוד ראשון: גיאוגרפיה של משאבים, רגישות כלכלית והיסטוריה רגולטורית
הרכיב הבא תוכנן במיוחד להכנסה לאחר פרק 3. הוא מרחיב את לוח המחוונים הקודם במקום לחזור עליו, עם ניתוח עתודות גיאוגרפי אינטראקטיבי, עמודות פרופורציונליות בסגנון תלת-ממד, מחשבון רגישות לעלות ייצור, ציר זמן רגולטורי ומעבר בין שלוש שפות. תוצאות הרגישות הכמותיות נבדלות במפורש מעלויות שוק נצפות.
ITALIAN GAS: RESOURCE AND POLICY INTELLIGENCE
Interactive geographical reserve analysis, economic sensitivities and institutional chronology. Official resource data: 31 December 2024. Analytical cut-off: 3 November 2026.
GEOGRAPHICAL RESERVE INTELLIGENCE
Compare proved, probable and possible reserves by reporting area. Select a column for a detailed record.
Figures in billion standard cubic metres. Offshore zones follow Italian administrative classifications. This is a proportional 3D-style chart, not a geographical map.
IMPORT-SUBSTITUTION SENSITIVITY
Illustrative calculation using a selected displaced import volume and an assumed difference in delivered cost. This is not a measured saving or a gas-price forecast.
REGULATORY EVOLUTION · INSTITUTIONAL TIMELINE
The legal significance of each milestone differs. Referendum outcomes, statutory amendments, planning acts and judicial decisions must not be treated as equivalent.
Legislative Decree 152/2006 establishes central environmental rules relevant to offshore activities.
Turnout 31.18%; quorum not reached. The question concerned the duration of specified concessions.
The government approves the planning framework for areas suitable for hydrocarbon activities.
Judgments published from February annul the PiTESAI plan. Individual concession status requires separate examination.
RESOURCE DEVELOPMENT DECISION MATRIX
This matrix identifies the evidence required before a resource category can support an investment or policy decision. It does not rank projects without verified economics.
| Development class | Technical evidence | Economic evidence | Regulatory requirement | Main uncertainty |
|---|---|---|---|---|
| Existing producing fields | Pressure, deliverability, decline curves | Incremental operating and well costs | Modification and operating permissions | Residual recovery and ageing equipment |
| Near-field developments | Appraisal, reservoir connectivity, tie-back design | Connection investment and project returns | Development approval and environmental review | Commercial flow rates and commissioning time |
| Undeveloped discoveries | Appraised recoverable volumes and reservoir model | Full development capital and financing | Field development and infrastructure approvals | Execution costs and future gas demand |
| New exploration acreage | Geological prospects and exploration risk | Risked discovery economics and capital commitment | Licensing eligibility and environmental assessment | Discovery, timing and asset-stranding risk |
עמוד II – גיאופוליטיקה אדריאטית, ביטחון אנרגטי וחשיפה כלכלית
פרק 4. ייצור חוצה גבולות בים האדריאטי: איטליה, קרואטיה ויוון
סמכות שיפוט ימית והמשמעות הכלכלית של גבולות תת-קרקעיים
ההבחנה המשפטית המכרעת בים האדריאטי היא בין פחמימנים המופקים במסגרת תחום שיפוט לאומי מבוסס לבין פחמימנים הכלולים באופן מוכח במאגר המשתרע על פני הגבול בין שני תחומי שיפוט. הראשון הוא מימוש רגיל של זכויות משאבים של מדינת חוף; השני עשוי להעלות שאלות בנוגע לניהול מאגרים, השפעות ניקוז, הקצאת ייצור ושיתוף פעולה דו-צדדי, אך לא ניתן לקבוע זאת רק על ידי התבוננות בכך שפלטפורמות גז פועלות משני צידיו המנוגדים של אותו ים. המקרה האיטלקי-קרואטי רגיש במיוחד להבחנה זו משום שהים האדריאטי הוא אגן ימי צר יחסית ומקושר מבחינה גיאולוגית, מכיל מחוזות גז ימיים בוגרים ומוסדר על ידי מסגרת מתפתחת בהדרגה של הסכמי תיחום ימי. עם זאת, הרציפות הגיאולוגית שלו אינה אומרת שלכל מאגר יש רציפות הידראולית על פני הגבול הבינלאומי.
המסגרת המשפטית שלמה יותר ממה שמרמז רוב הדיון הציבורי. איטליה ויוגוסלביה לשעבר חתמו על הסכם שתוחם את המדפים היבשתיים שלהן בשנת 1968, ולאחר מכן על אמנת אוסימו בשנת 1975, שעסק בתיחום טריטוריאלי בים האדריאטי הצפוני. גבול המדף היבשתי הובהר טכנית בשנת 2005, בעוד איטליה וקרואטיה חתמו על הסכם שתוחם את האזורים הכלכליים הבלעדיים שלהן ב-24 במאי 2022, שנכנס לתוקף באפריל 2024. משרד החוץ והאירופה הקרואטי אישר ב-7 בינואר 2026 כי הכרזת איטליה על האזור הכלכלי הבלעדי שלה בים האדריאטי נכנסה לתוקף ב-3 בינואר 2026, והשלימה שלב חשוב במסגרת השיפוט הימי הדו-צדדי. כרונולוגיה זו חשובה משום שזכויות ריבוניות על משאבי המדף היבשתי התקיימו באופן עצמאי להצהרות האזור הכלכלי הבלעדי המאוחרות יותר; ההתפתחות של 2026 לא יצרה לפתע את זכותה של איטליה לווסת את ניצול הפחמימנים מתחת למדף היבשתי שלה. מקורות: הסכם קרואטיה-איטליה בנושא תיחום אזורים כלכליים בלעדיים – ממשלת קרואטיה, מאי 2022 , משרד החוץ הקרואטי – אשרור פרלמנטרי ותיחום ימי, מרץ 2024 , וקרואטיה מברכת על הקמת האזור הכלכלי הבלעדי של איטליה – משרד החוץ והאירופה הקרואטי, ינואר 2026 .
להבחנה בין מדף היבשת יש השלכות ישירות על הערכת הפקה חוצת גבולות לכאורה. קו תיחום ימי קובע את החלוקה הגיאוגרפית של זכויות ריבוניות על קרקעית הים ותת הקרקע שלה, אך הוא אינו קובע בעצמו כיצד מתנהגת הצטברות גז בודדת כאשר הפקה גורמת לשינויי לחץ על פני מבנה גיאולוגי. פתרון שאלה זו דורש זיהוי של ההיקף הצידי של המאגר, תצורת השבר, חדירותו, תקשורת הלחץ והנפחים הניתנים להפקה כלכלית משני צידי הגבול. הצטברות שחוצה גבול עשויה להכיל גם מדורים גיאולוגיים נפרדים שאינם מתקשרים מספיק כדי שהפקה בצד אחד תנקז את הצד השני. לעומת זאת, מאגר מחובר יכול להפגין הפרעות לחץ גם כאשר באר ההפקה ממוקמת כולה בתחום שיפוט אחד. לכן, ההערכה הכלכלית והמשפטית תלויה בראיות ספציפיות למאגר ולא בקרבה של פלטפורמות או בהיסטוריה הגיאולוגית המשותפת של אגן הים האדריאטי.
עבור ממשלות, ההבחנה החקירתית הרלוונטית היא בין מבנה גיאולוגי משותף אפשרי, מאגר חוצה גבולות מאושר, הפרעת לחץ מוכחת וזכאות מבוססת להפקה או פיצוי. אלו הן ארבע הצעות תובעניות יותר ויותר. כל אחת דורשת ראיות שונות וטיפול משפטי פוטנציאלי שונה, בעוד שההשלכות המסחריות עשויות להיות תלויות בתנאי הזיכיון, בהסדרים חוזיים ובכל מנגנון דו-צדדי רלוונטי. טענה שאיטליה משלמת לקרואטיה עבור גז המופק מתחת לשטחה האיטלקי תדרוש תיעוד המקשר את המקור הפיזי של המולקולות למאגר הרלוונטי ולאחר מכן קובע את העסקה המסחרית דרכה הגז מגיע לאיטליה. לא קרבה גיאוגרפית ולא קיומו של חיבור צינור עומדים בסטנדרט ראייתי זה.
הייצור האדריאטי הצפוני של קרואטיה והמשמעות התעשייתית של פיתוח הדרגתי
תעשיית הגז הימית של קרואטיה מדגימה כי מחוזות הגז האדריאטיים הבוגרים יכולים להמשיך למשוך השקעות בפיתוח מחדש, קידוחים נוספים וחיבור של הצטברויות קטנות יותר לתשתית ייצור קיימת. זוהי תצפית חשובה משום שהכלכלה של אזורים ימיים בוגרים שונה מזו של חיפושי גבול. פלטפורמות קיימות, צינורות תת-ימיים, מתקני טיפול ומידע גיאולוגי יכולים להפחית את דרישות התשתית של פרויקטים מצטברים, אם כי היתרון המסחרי תלוי בפריון המאגרים הנותר ובמצב הנכסים. לפיכך, הפעילות הקרואטית רלוונטית לא משום שהיא מוכיחה שהשקעות מקבילות יצליחו אוטומטית באיטליה, אלא משום שהיא מספקת מקרי פיתוח ממשיים שמולם ניתן לבחון טענות בנוגע למגבלות הטכניות והמסחריות של ייצור אדריאטי בוגר.
הדיווח השנתי של INA לשנת 2025 מתעד את פיתוח קידוח IKA A-1 R DIR, שנקדח מפלטפורמה ימית קיימת בצפון הים האדריאטי. הבדיקות החלו בדצמבר 2025, עם תפוקה שהגיעה לכ-120,000 מטרים מעוקבים של גז טבעי ליום, בעוד שהמפעיל העריך כי ההתערבות תפתח כ-220 מיליון מטרים מעוקבים של עתודות גז. הבאר המדווחת הוקמה לזרם במסגרת היתר הפקה ניסיונית ב-5 בדצמבר 2025, בעוד שהעבודה נמשכה גם על קידוח הפיתוח IKA A-4 R. אלו הן תצפיות מהותיות משום שהן מקשרות התערבות קידוח בפועל עם תוצאה תפעולית מדווחת, תוספת עתודה מזוהה ושימוש במתקנים ימיים קיימים, במקום להסתמך על טענה כללית שמשאבים משמעותיים נותרו ניתנים להפקה איפשהו בים האדריאטי. מקור: דוח שנתי INA 2025 – חיפושים והפקה, עמ’ 33–37 .
פרויקט אירנה מציע דוגמה שנייה, ייחודית מבחינה מסחרית. בתוך אזור הזיכיון של איזבלה, INA ו-Energean אישרו השקעה בפיתוח של כ-71 מיליון אירו, הכוללת 50 מיליון אירו מ-Energean ו-21 מיליון אירו מ-INA, המקבילים לזכויות עבודה של 70% ו-30% בהתאמה. הפרויקט תוכנן לחבר פלטפורמה אחת לתשתית הקיימת של איזבלה, עם עתודות מדווחות על ידי המפעיל המוערכות בכ-855 מיליון מטר מעוקב ותפוקה מקסימלית צפויה של עד 300,000 מטר מעוקב ליום. ההפקה תוכננה להתחיל במחצית הראשונה של 2027. לפיכך, ההשקעה ממחישה את פיתוחו של הצטברות גז מזוהה באמצעות תשתית ימית קיימת, אם כי אין לחלק את הוצאות ההון המדווחות באופן מכני על ידי סך העתודות ולהציג אותן כעלות הפקה מלאה של מחזור החיים, מכיוון שחישוב כזה ישמיט הוצאות תפעול, מימון, תזמון הפקה, תנאים כספיים, התחייבויות נטישה וחוסר ודאות סביב הפקה בפועל. מקור: דוח שנתי של INA 2025 – פיתוח ימי צפון הים האדריאטי ופרויקט אירנה, עמ’ 38-39 .
הראיות הקרואטיות חושפות גם מערכת יחסים תעשייתית שמסבכת תיאורים פשטניים של תחרות בין מגזרי עלייה לאומיים נפרדים לחלוטין. הדיווח של INA מזהה את Energean Italy SpA כשותפה בהשקעה של Irena ומתעד שיתוף פעולה טכני הכולל את Eni בהארכת חיי הפעילות של חיבור צינור Marica-Barbara T2. במילים אחרות, מערכת היחסים התפעולית בין התעשיות הימיות האיטלקיות והקרואטיות כוללת מבני השקעה משותפים, קשרי תשתית חוצי גבולות ויכולות הנדסיות משותפות, למרות שהזיכיונות הבסיסיים נותרים כפופים לתחומי השיפוט שלהן. אין לטעות בקיומם של קשרים אלה כראיה לכך שכל הגז המועבר דרכם הופך לרכישה מיובאת איטלקית, או שכל חברה איטלקית משתתפת מייצרת תחת סמכות שיפוט איטלקית. לאום תאגידי, סמכות שיפוט תפעולית, בעלות על זיכיון, בעלות על צינור והקונה הסופי של גז הן שאלות נפרדות. מקור: דוח שנתי INA 2025 – פעילות תשתית ימית קרואטית ומיזמים משותפים, עמ’ 37–39 .
פרויקטים ימיים בקרואטיה: השוואה תפעולית מתועדת
| נכס או פיתוח ימיים בקרואטיה | ראיות טכניות או מסחריות מתועדות | קנה מידה מדווח | סטטוס הפרויקט בדיווח 2025 | השלכות על איטליה |
|---|---|---|---|---|
| IKA A-1 R DIR | פיתוח באר מפלטפורמה קיימת; מבחן ייצור ראשוני | 120,000 מ”ק/יום; עתודות מפותחות משוערות של 220 מיליון מ”ק | ייצור ניסיוני החל בדצמבר 2025 | מדגים פרודוקטיביות נוספת של הבאר בסביבה אדריאטית בוגרת |
| IKA A-4 R | עבודות קידוח והשלמה נוספות | אין נפח ייצור מסחרי שאומת באופן עצמאי ברשומה הנבדקת | פעולות הפיתוח נמשכות | עדויות להשקעה מתמשכת, עדיין לא למימוש היצע נוסף |
| אירנה, זיכיון איזבלה | חיבור פלטפורמה, השקעה מאושרת והערכת עתודה למפעיל | 71 מיליון אירו; עתודות משוערות של 855 מיליון מ”ק | אושרה השקעה; ייצור מתוכנן למחצית הראשונה של 2027 | מדגים פרויקט תשתית קרובה שאושר |
| חיבור T2 מאריקה-ברברה | הארכת חיי הפעילות של תשתית צינורות ימיים חוצת גבולות | אין נפח גז שסופק בשנת 2025 שאומת באופן עצמאי במעבר שנבדק | עבודות להארכת חיי התשתית שבוצעו | מקים שיתוף פעולה חוצה גבולות בתחום התשתיות, לא בעלות על משאבים |
| תוכנית הפיתוח הימית של IKA | כניסה מחדש לבאר, בדיקות, ניצול פלטפורמה קיימת | התערבויות מרובות | תוכנית מבצעית פעילה בשנת 2025 | אמת מידה רלוונטית לכלכלת פיתוח מחדש ברמת השדה |
מקור: דוח שנתי של INA לשנת 2025 – פעולות חיפוש והפקה .
ההבדל בין 120,000 מטר מעוקב ליום שנצפו במהלך בדיקות IKA לבין 300,000 מטר מעוקב ליום הצפויים עבור אירנה הוא חשוב. הראשון הוא תוצאת בדיקת הפקה המדווחת על ידי המפעיל; השני הוא קצב תפעול מקסימלי צפוי לפיתוח עתידי. אין להמיר אף אחד מהם ישירות לייצור שנתי ללא הנחות בנוגע לימי תפעול, ירידת מאגר, תחזוקה ופרופילי ייצור בפועל. בקצב התכנון המקסימלי של אירנה, חישוב שנתי אריתמטי גרידא ייצר כ-109.5 מיליון מטר מעוקב, אך חישוב זה לא יהווה תחזית ייצור מאומתת. באופן דומה, לא ניתן לפרש את 855 מיליון מטר מעוקב של עתודות משוערות של הפרויקט כנפח הניתן לאספקה מיידית או כראיה לזכאות איטלקית לצבירה.
תשתית חוצת גבולות, זרימות מסחריות והשאלה הלא פתורה של מאגרים משותפים
קיומה המתועד של תשתית ימית בין איטליה לקרואטיה הופך את שאלת זרימת הגז המסחרית ללגיטימית, אך אינה ניתנת למענה אוטומטית מדוחות ייצור והשקעות שנתיים. צינור המחבר מתקנים מעבר לגבול ימי עשוי לבצע מספר פונקציות, כולל איסוף, הובלה לתשתית טיפול, אספקה לשוק לאומי או שילוב תפעולי של מתקנים ימיים. קביעת היעד המסחרי של גז דורשת מידע נוסף בנוגע לנקודות מדידה, הסדרי משמורת והעברת גז, חוזי הובלה, שינויי בעלות ומכירות סופיות. כיוון הזרימה הפיזית של צינור גם אינו קובע בהכרח את לאום הרוכש החוזי או את תחום השיפוט של המאגר שממנו הגיע הגז.
הטענה הספציפית לפיה מפעילים קרואטים מפיקים פחמימנים איטלקיים ומוכרים אותם בחזרה לאיטליה במחירי שוק בינלאומי נותרה אפוא בלתי מוכחת על ידי החומר המאומת. התצפית הניתנת יותר להגנה היא שקרואטיה תיעדה פיתוח פעיל ימי, כולל פרויקטים שבוצעו עם חברות הפועלות ברחבי המערכת התעשייתית האיטלקית-קרואטית, בעוד שמידע בדוחות השנתיים הציבוריים אינו מספק את הרישומים המשולבים של המאגרים והמסחר הנחוצים לכמת כל אובדן משאבים איטלקי. אין בכך כדי להוכיח שלא קיימים מבנים גיאולוגיים חוצי גבולות; זה קובע את גבולות מה שניתן להסיק מהראיות הנגישות. הערכה חד משמעית תדרוש נתוני קואורדינטות זיכיון, פרשנות מאגרים, הקצאת ייצור, מדידות לחץ, הסכמי תפעול רלוונטיים ומידע מכירות רלוונטי מבחינה מסחרית.
תהליך טכני דו-צדדי יוכל לטפל בשאלות אלו באמצעות סקירה משותפת של פרשנות סייסמית, גבולות שדה, מדידות לחץ בארות ותיעוד ניהול מאגרים, בכפוף לחובות סודיות, מסחריות ורגולטוריות קיימות. במקרים בהם נוצרה קישוריות פיזית, השאלה הבאה תעסוק האם הסדרים משפטיים וחוזיים קיימים כבר מטפלים בהצטברות או שמא יידרש תיאום נוסף. לאחר מכן, הניתוח הכלכלי יצטרך לזהות את הכמויות הניתנות להפקה המיוחסות לכל תחום שיפוט, את עלות האלטרנטיבה של לוחות זמנים חלופיים לפיתוח ואת התחייבויות ההשקעה המתאימות של בעלי הזיכיונות הרלוונטיים. אף אחת מהמסקנות הללו לא יכולה להיקבע אך ורק מנתוני הייצור הימיים המצטברים של שתי המדינות.
יוון וההבדל האסטרטגי בין רישוי חיפושים להפקה מסחרית
יוון מהווה השוואה שימושית של אסטרטגיית רישוי ולא אנלוגיה ישירה לפיתוח משאבים בצפון הים האדריאטי. ב-16 בפברואר 2026, HELLENiQ ENERGY הודיעה על חתימה על הסכמי חכירת חיפוש והפקה עם Chevron המכסים ארבעה בלוקים ימיים: דרום כרתים 1, דרום כרתים 2, דרום הפלופונסוס ובלוק A2. הקונסורציום הקצה לשברון 70% מהזכויות התפעוליות ול-HELLENiQ ENERGY 30% מהזכויות, בעוד ששטח השטח הכולל דווח בכ-47,000 קמ”ר. ההסכמים הגיעו לאחר תהליך רישוי בינלאומי שהחל בשנת 2025 וכללו תוכנית חיפושים תלת-שלבית, הכוללת אזורים בעלי עומק מים העולה על 1,500 מטרים. בזמן ההודעה, ההסכמים היו כפופים לאשרור פרלמנטרי. מקור: HELLENiQ ENERGY – חתימה על הסכמי זיכיון ימיים, פברואר 2026 ו- Chevron – ארבע חכירות חיפוש ימיות ביוון, פברואר 2026 .
רשות הרישוי היוונית, HEREMA, מזהה תיק זיכיונות פעיל במעלה הזרם הכולל מפעילים בינלאומיים ומקומיים, כולל ExxonMobil, Chevron, HELLENiQ ENERGY ו-Energean. ממצא זה ממחיש נכונות מתמשכת להציע הזדמנויות חיפוש במסגרת תהליך רגולטורי רשמי, אך הוא אינו קובע כי השטח החדש מכיל גז בר הפקה מסחרית, כי הייצור העתידי יהיה תחרותי עם יבוא או כי ניתן להשלים את הפיתוח לפני שהביקוש לגז באירופה ירד באופן מהותי. זכויות חיפוש יוצרות אפשרות לחקור משאבים, לא מלאי עתודות מוכח או זרם אספקה עתידי מובטח. מקור: HEREMA – תיק זיכיונות לחיפוש והפקה של פחמימנים .
ההבדלים הגיאוגרפיים חשובים באותה מידה. שטחי מים עמוקים ביוון מדרום לכרתים ולפלופונסוס כוללים סביבה גיאולוגית ודרישות תשתית פוטנציאליות השונות באופן מהותי משדות מים רדודים בוגרים רבים באדריאטים. לכן, ההשוואה הרלוונטית היא מוסדית: תכנון סבבי רישוי, השתתפות משקיעים, הקצאה חוזית של סיכוני חיפוש וטיפול רגולטורי בשטחים חדשים. קרואטיה מציעה ראיות תפעוליות חזקות יותר לכלכלה של ייצור מצטבר בתוך מחוז גז אדריאטי מבוסס, בעוד שיוון מציעה ראיות לגישה שונה למשיכת הון לחיפוש בתנאים של אי ודאות גיאולוגית ניכרת.
פסקי דין מרכזיים ותיעודים לא פתורים
ביטחון גבוה: איטליה וקרואטיה פועלות במסגרת תיחום ימי מבוססת, ומפעילי ימיים קרואטיים תיעדו פעילות השקעות, קידוח והפקה נוספת בצפון הים האדריאטי. המסגרת המשפטית הדו-צדדית הובהרה עוד יותר עם כניסתם לתוקף של הסכם תיחום האזור הכלכלי הבלעדי ביניהן באפריל 2024 והצהרת האזור הכלכלי הבלעדי של איטליה בינואר 2026.
ביטחון בינוני: תשתית ימית קיימת ומומחיות בשדה בוגר מספקות הזדמנויות רלוונטיות כלכלית לייצור נוסף, כפי שהודגם על ידי פעילות הפיתוח הקרואטית; עם זאת, הזדמנויות מקבילות בזיכיונות איטלקיים דורשות הערכה עצמאית ברמת השדה.
ביטחון נמוך: ראיות זמינות לציבור אינן מספיקות כדי לקבוע את נפח הגז, אם בכלל, מתחום השיפוט האיטלקי המנוקז דרך בארות קרואטיות, את הערך הכלכלי של ניקוז כזה או את המחירים שבהם מולקולות ספציפיות אלו עשויות להגיע לאחר מכן לקונים איטלקיים.
הרשומות הרשמיות העיקריות המסוגלות לשנות באופן מהותי הערכה זו הן מפות קואורדינטות של זיכיונות, מחקרי רציפות מאגרים מאושרים, הסדרי טכניים או הסדרי יוניטיזציה דו-צדדיים, במידת הצורך, וזרימות מסחריות מתועדות משדות ימיים שזוהו.
פרק 5. תלות ביבוא, היווצרות מחירים ותמסורת מקרו-כלכלית
תלות ביבוא כמנגנון העברת עלויות תעשייתיות ומאזן תשלומים
יש להעריך את תלותה של איטליה בגז טבעי מחו”ל באמצעות האינטראקציה בין הוצאות רכש חיצוניות, היווצרות מחירים מקומית, תחרותיות תעשייתית, כוח קנייה של משקי בית וחוסן מערכת החשמל הלאומית. החלק הפיזי של הגז המיובא הוא נקודת התחלה חשובה, אך הוא כשלעצמו אינו מדד מלא לפגיעות הלאומית, משום שההשפעה המקרו-כלכלית תלויה במחירים בינלאומיים, מבני חוזים, שערי חליפין, עיתוי האספקות ויכולת להחליף ספקים או דלקים שונים. מערכת מגוונת יכולה להפחית את החשיפה להפרעה של נתיב בודד תוך שמירה על חשיפה גבוהה לעלייה כללית במחירי הגז הבינלאומיים. לעומת זאת, ייצור מקומי נוסף עשוי להפחית את ערך הכמויות המיובאות מבלי בהכרח להפחית את מחירי הסיטונאות המקומיים בסכום שווה ערך, במיוחד כאשר המחיר השולי ממשיך להיקבע על ידי שוק אירופאי משולב.
הקשר בין מחירי הגז למאזן החיצוני משמעותי במיוחד עבור כלכלה המייבאת את רוב הדלק הנצרך על ידי המגזרים התעשייתיים והתרמו-אלקטריים שלה. עלייה מתמשכת במחיר הגז המיובא מגדילה את ההוצאות הנקובות במטבע חוץ או ביורו הנדרשות כדי לשמור על נפח אספקה פיזי נתון, ובמקביל עלולה להעלות את עלויות הייצור עבור תעשיות עתירות אנרגיה ולהפחית את כוח הקנייה של משקי הבית. ההתאמה הנובעת מכך עשויה להתרחש באמצעות שולי רווח תאגידיים נמוכים יותר, מחירי תפוקה גבוהים יותר, הפחתת הייצור התעשייתי, שינויים בייצור החשמל, הרס ביקוש או הוצאות ציבוריות שנועדו להגן על צרכנים פגיעים. לערוצים אלה יש השלכות שונות על תזמון וחלוקה, אך הם חולקים מנגנון כלכלי משותף: הידרדרות בתנאים שבהם המדינה רוכשת תשומה ביניים חיונית יכולה להפחית את ההכנסה הריאלית הלאומית גם כאשר מערכת האספקה הפיזית ממשיכה לפעול ללא הפרעה.
ניתן להמחיש את החשיפה בצורה שקופה באמצעות נפח היבוא הנמדד של איטליה לשנת 2025, העומד על 60.89 מיליארד מטר מעוקב סטנדרטי, שווה ערך לכ-644.5 טרה-וואט-שעה תחת מוסכמת ההמרה של 38.1 מגה-ג’אול למטר מעוקב סטנדרטי ששימשה בניתוח הקודם. עלייה ממחישה של 10 אירו למגה-וואט-שעה המוחלת באופן אחיד על נפח זה תצביע על עלייה של כ-6.45 מיליארד אירו בהוצאות הרכש השנתיות ברוטו, לפני התחשבות בגידור חוזי, תגובות ביקוש, השפעות שער חליפין, תזמון אחסון והסדרי מחירים ספציפיים לספק. החישוב מדגים את סדר הגודל של רגישות המחירים אך אין לפרש אותו כעלייה נצפית בחשבון היבוא של איטליה, מכיוון שההשפעה בפועל תלויה במידה שבה החוזים מתמחרים מחדש, הנפח שנרכש במחיר החדש וההבחנה בין ערכי מכס יבוא לכניסות לרשת. נפחי הכניסה הבסיסיים מתפרסמים בדוח השנתי של Snam לשנת 2025 – מאזן הולכת גז טבעי, עמ’ 122–123 .
הרגישות היא אסימטרית מבחינה כלכלית בהיבטים חשובים. עליית מחירים יכולה להשפיע באופן מיידי על דרישות רכש ובטחונות לטווח קצר, בעוד שהתגובה התעשייתית עשויה להימשך זמן רב יותר ויכולה לכלול הפחתת ייצור, שינויים במחירי מוצרים או החלטות השקעה קבועות. לעומת זאת, ירידה במחירי הגז הבינלאומיים עשויה להפחית את עלויות הרכש ובמקביל להחליש את הטיעון הכלכלי להשקעות מקומיות חדשות במעלה הזרם, במיוחד כאשר פרויקט דורש הוצאות הון משמעותיות ותקופת ייצור ארוכה כדי להשיג תשואות מקובלות. לכן, מדיניות ביטחון האנרגיה חייבת להבחין בין ערך הביטוח של האספקה המקומית במהלך פרקי מחירים גבוהים לבין הרווחיות הצפויה שלה במגוון תנאי שוק רגילים וקשים.
היווצרות מחירי גז טבעי נוזלי (LNG) ומגבלות השוואת מקורות אספקה
עלויות יבוא גז טבעי נוזלי (LNG) נקבעות על ידי רצף של פעילויות פיזיות וחוזיות השונות מאלה הקשורות לגז בצנרת. יש לרכוש את הגז מיצרן או מספק תיק, להנזל, להוביל אותו בכלי שיט מיוחדים, לספק אותו למסוף תואם, לגזז מחדש ולהזריק אותו לרשת ההולכה. בהתאם לתנאי החוזה, חלק מפעילויות אלו עשויות להיות משולבות כבר במחיר הרכישה המוסכם, בעוד שאחרות יישארו באחריות החברה המייבאת. חוזים ארוכי טווח יכולים לספק גישה צפויה לנפחים ולהפחית סיכוני רכש מסוימים, אך הם עשויים להכיל גם הוראות לגבי יעד, הצמדת מחירים, גמישות ונפח המשפיעות על הערך הכלכלי של האספקה לאורך זמן. מטעני נקודתיים מספקים צורה שונה של גמישות אך חושפים קונים לתחרות בינלאומית השוררת, זמינות משלוח ותזמון טרמינלים.
הסוגיה הכלכלית הרלוונטית היא שזמינות פיזית ונגישות כלכלית הן מאפיינים נפרדים של גיוון גז טבעי נוזלי (LNG). קיבולת טרמינל נוספת יכולה להפחית את החשיפה להפרעות של ספק צינורות ולאפשר רכישת מטענים משווקים חלופיים, אך היא אינה יכולה להבטיח שמטענים אלה יהיו זמינים במחירים מתונים במהלך מחסור עולמי. כאשר מספר אזורים מייבאים מתחרים על כמויות גמישות של גז טבעי נוזלי (LNG), עלייה בביקוש האירופי יכולה להשפיע על מחירי השוק הבינלאומי גם אם קיבולת הטרמינל האירופית שופעת. לפיכך, קיבולת התשתית משפרת את היכולת לקבל אספקה, בעוד שחוזי רכש, נזילות שוק וביקוש מתחרה קובעים האם ניתן להבטיח את האספקה בעלות מקובלת.
הבחנה נוספת נוגעת לניצול הטרמינל. קיומה של קיבולת גיזוז מחדש שנתית נומינלית אינה אומרת שיובאה כמות גז מקבילה, מכיוון שהתפוקה תלויה באספקות מתוכננות מסחרית, זמינות במעלה הזרם, תחזוקה, תנאי מזג אוויר וביקוש מקומי. טרמינל שאינו מנוצל מספיק עדיין יכול להיות בעל ערך אסטרטגי כביטוח מפני שיבושים, אך ההערכה הכלכלית חייבת להעריך במפורש את פונקציית הביטוח הזו במקום להתייחס לקיבולת שאינה בשימוש כנכס ייצור רגיל. באופן דומה, הזמנות קיבולת לטווח ארוך עשויות לתמוך במימון ובאבטחת אספקה תוך יצירת התחייבויות חוזיות שיתמשכו אם הביקוש העתידי יירד. לכן, ההערכה הנכונה משווה את עלות תחזוקת קיבולת יבוא אופציונלית מול העלות הצפויה של הפרעות אספקה וזמינות תשתית חלופית.
הדו”ח של סנאם לשנת 2025 מספק הבחנה שימושית בין נפחי כניסה פיזיים לקיבולת חוזית. במלנדוגנו, קיבולת ההובלה הממוצעת שהוזמנה הסתכמה בכ-26.4 מיליון מטר מעוקב ליום לעומת קיבולת הובלה זמינה של 28.1 מיליון מטר מעוקב ליום, תואם לרוויה מדווחת של 94.0% בהקצאת קיבולת. בקאווארזרה, הנתונים המקבילים היו 26.7 מיליון ו-26.7 מיליון מטר מעוקב ליום, מה שנותן רוויה של 100% בקיבולת שהוזמנה. אחוזים אלה מייצגים קיבולת שהוקצתה ולא תפוקה שנתית בפועל, ואין להשתמש בהם כמדדים לקצבי טעינה במסוף או להסתברות להפסקת אספקה פיזית. מקור: דו”ח שנתי של סנאם 2025 – קיבולת תחבורה והקצאה, עמ’ 125 .
רגישות כמותית של חשיפה של איטליה לגז מיובא
רגישות להוצאה ברוטו של יבוא תוך שימוש ב-60.89 מיליארד מ”ק של כניסות לרשת זרה בשנת 2025 ומקדם שקילות אנרגיה של כ-10.583 טרה-וואט-שעה לכל מיליארד מ”ק. שינויי המחירים הם הנחות, לא מחירים היסטוריים או תחזיות שנצפו.
| שינוי מחיר ממוצע משוער | השפעת ההוצאות ברוטו, שנתית | השפעה אם רק 50% מהמחירים החודשיים בנפח | פֵּשֶׁר |
|---|---|---|---|
| −20 אירו/מגה-וואט שעה | −12.89 מיליארד אירו | −6.45 מיליארד אירו | הוצאות רכש ברוטו נמוכות יותר תחת ההנחה המוצהרת |
| −10 אירו/מגה-וואט שעה | −6.45 מיליארד אירו | −3.22 מיליארד אירו | הפחתת עלויות אספקה בינלאומיות |
| +5 אירו/מגה-וואט שעה | +3.22 מיליארד אירו | +1.61 מיליארד אירו | רגישות שלילית בינונית למחירי רכש |
| +10 אירו/מגה-וואט שעה | +6.45 מיליארד אירו | +3.22 מיליארד אירו | הוצאות ייבוא שנתיות נוספות משמעותיות |
| +20 אירו/מגה-וואט שעה | +12.89 מיליארד אירו | +6.45 מיליארד אירו | חשיפה חמורה למחירים תחת הנחות של נפח קבוע |
| +40 אירו/מגה-וואט שעה | +25.78 מיליארד אירו | +12.89 מיליארד אירו | המחשה של לחץ קיצוני, ללא התאמת ביקוש |
הנתונים מחושבים מנפח הכניסה לחו”ל לשנת 2025 בדוח השנתי של Snam לשנת 2025 – Network Injections . החישוב מחזיק את נפחי היבוא הפיזי קבועים ומחיל שינוי מחיר היפותטי אחיד; לכן, זוהי רגישות של ערך הרכש הגולמי, ולא תחזית של הפסדי תמ”ג, אינפלציה, הוצאות פיסקליות או חשבונות צרכנים. העמודה 50% ממחישה תמחור מחדש חלקי של הנפח ואינה טוענת שמחצית מהחוזים של איטליה אכן כוללים הסדר תמחור כזה.
ההשלכות החלוקתיות דורשות שכבת ניתוח נוספת. צרכנים תעשייתיים החשופים למחירי גז סיטונאיים עשויים לחוות עליות בעלויות מיידיות או מתעכבות, בהתאם לגידור, חוזי רכש ועוצמת האנרגיה של הייצור. יצרני דשנים, כימיקלים, קרמיקה, זכוכית, פלדה ומוצרים עתירי אנרגיה אחרים עלולים להתמודד עם אילוץ כפול כאשר מחירי הגז עולים: עליות ישירות בעלויות האנרגיה בתהליך ועליות עקיפות במחירי החשמל או התשומות הביניים. עבור מוצרים הנסחרים בינלאומי, היכולת להעביר עלויות אלו ללקוחות עשויה להיות מוגבלת על ידי מתחרים זרים הפועלים בתנאי מחיר אנרגיה שונים. הבדלי מחירים מתמשכים יכולים להשפיע כתוצאה מכך על מיקום ההשקעה, ניצול הקיבולת וההרכב ארוך הטווח של הפעילות התעשייתית, אם כי השפעות מגזריות בודדות דורשות נתונים מאומתים על הוצאות אנרגיה, ייצור וביצועי יצוא.
משקי בית מתמודדים עם מנגנוני הולכה שונים. הוצאות הגז לחימום מגורים תלויות במבני התעריפים, ברכש סיטונאי, בחיובי חלוקה, במיסוי, בתנאי מזג האוויר, במאפייני משקי הבית ובנפחי הצריכה. עלייה במחיר הסיטונאי עשויה בסופו של דבר להעלות את הוצאות משקי הבית, אך עוצמתה ועיתויה תלויים בחוזים קמעונאיים ובאמצעים ציבוריים רלוונטיים. ההשלכות הפיסקליות נבדלות באופן דומה: ממשלות עשויות לקבל הכנסות מס נוספות מעסקאות הקשורות לאנרגיה או לייצור מקומי, ובמקביל להתמודד עם לחצי הוצאות מתמיכה חברתית, סיוע תעשייתי או עלויות אנרגיה של שירותים ציבוריים. לכן, ההשפעה נטו על כספי הציבור אינה שווה ערך לעלייה בהוצאות היבוא, והערכה הגנתית תדרוש התייחסות מפורשת למסים, סובסידיות, מכסים מוסדרים, רווחי תאגידים ותגובות התנהגותיות.
אחסון, חוסן עונתי וההבדל בין זמינות שנתית לאבטחה תפעולית
תלותה של איטליה ביבוא ממותנת חלקית על ידי תשתית אחסון, חיבורי צינורות ויכולת להתאים את הרכש הבינלאומי. אחסון רלוונטי במיוחד משום שצריכת החורף יכולה לעלות על האספקות המקבילות מייצור מקומי וחוזי אספקה בינלאומיים, מה שהופך את הגז שהוזרק בעבר לחיוני לשמירה על גמישות המערכת. הנציבות האירופית מתארת אחסון גז תת-קרקעי ככלי עיקרי לניהול שיאי ביקוש והפרעות אספקה, ומדווחת כי אחסון מספק בדרך כלל כ-25-30% מהגז הנצרך באיחוד האירופי במהלך החורף. זוהי תצפית ברמת האיחוד האירופי, לא תרומה מדודה של אחסון החורף האיטלקי, ואין להחיל אותה באופן מכני על איטליה ללא נתוני משיכה וביקוש לאומיים. מקור: הנציבות האירופית – אחסון גז ואבטחת אספקה .
המסגרת הרגולטורית ממחישה גם את הערך המוסדי המיוחס לגמישות אסטרטגית. תקנה (EU) 2025/1733 הרחיבה ושינתה את המסגרת האירופית המסדירה את חובות האחסון, ומשקפת את החשיבות המתמשכת של שמירה על מלאי נאות תוך הכנסת גמישות שנועדה להפחית את עיוותי השוק שעלולים לנבוע מדרישות מילוי נוקשות. הבעיה הכלכלית הבסיסית היא שיעדי אחסון מחייבים משפרים את המוכנות הפיזית אך יכולים גם לרכז את הביקוש לרכש בתקופות מסוימות, דבר שעלול להשפיע על מחירי הסיטונאות ועל תמריצים מסחריים. לכן, מדיניות יעילה חייבת לאזן בין דרישות האבטחה המינימליות לבין עלות מילוי האחסון וגמישות לוחות הזמנים של הרכש. מקור: הנציבות האירופית – כללי אחסון גז ותקנה (EU) 2025/1733 .
אחסון משנה גם את הפרשנות של ייצור מקומי. מטר מעוקב המיוצר באיטליה עשוי לתרום לתחליפי יבוא שנתיים, אך ערכו במהלך מצב חירום חורפי תלוי בשאלה האם השדה המפיק יכול לשמור או להגדיל את התפוקה בזמן הנדרש. אחסון תת קרקעי יכול לספק כמויות גדולות בתקופות קצרות יחסית, אם כי ביצועי השליפה תלויים ברמות המלאי, במאפייני המאגר ובאילוצי התפעול. מסופי גז טבעי נוזלי (LNG) עשויים לספק גמישות אספקה נוספת, אך רק כאשר ניתן לאבטח כלי שיט ומטענים והתשתית נותרת זמינה. לכן, יש להתייחס לייצור מקומי, לגז טבעי נוזלי (LNG) ולאחסון כרכיבים משלימים שאמינותם המשולבת חשובה יותר מחלקם השנתי הנפרד.
פגיעות פיזית וזעזועים חיצוניים מתואמים
מסדרונות היבוא העיקריים של איטליה חושפים את מערכת האנרגיה לקטגוריות שונות של שיבושים. אספקת צינורות יכולה להיות מושפעת מבעיות ייצור במעלה הזרם, הגבלות מעבר, סכסוכים פוליטיים, נזק פיזי, תחזוקה או אילוצים בחיבורים חוצי גבולות. אספקת גז טבעי נוזלי (LNG) יכולה להיות מושפעת מהפסקות הנזלה, שיבושים ימיים, עלויות ביטוח, זמינות כלי שיט, תנאי נמל ותחרות עולמית על מטענים. הייצור המקומי מתמודד עם דלדול מאגרים, כשלים מכניים, אירועים סביבתיים והזדקנות תשתיות. הפגיעויות שונות במקורן ובהתפשטותן, מה שהופך את הגיוון הגיאוגרפי והטכנולוגי לבעל ערך גם כאשר אף מקור אספקה אינו נקי לחלוטין מסיכון.
האתגר המערכתי מתעורר כאשר חשיפות מרובות הופכות מתואמות. משבר גיאופוליטי המשפיע על מסדרון ימי חשוב יכול להגדיל את עלויות ההובלה או להפחית את זמינות המטענים, ובמקביל להשפיע על מחירי האנרגיה הבינלאומיים. חורף אירופאי קשה יכול להעלות את הביקוש האזורי ואת דרישות הוצאת האחסון, ולהגביר את התחרות על נפחי גז טבעי נוזלי (LNG) גמישים. כשל תשתיתי משמעותי עלול להפחית את יכולת האספקה הפיזית בזמן שמחירי הסיטונאות כבר גבוהים, בעוד שהסתמכות נוספת על מספר קטן של מסדרונות יבוא יכולה להגביר את ההשלכות של הפרעה. לכן, חוסן אסטרטגי דורש ניתוח של הפרעות בו זמנית, במקום להתייחס לכל צינור או מסוף גז טבעי נוזלי (LNG) כמקור עצמאי של קיבולת חלופית לחלוטין.
תגובת האיחוד האירופי לתלות בגז הרוסי ממחישה עוד יותר את ההבדל בין הסרת סיכון ריכוזי אחד לבין ביטול פגיעות באספקה חיצונית. הנציבות האירופית דיווחה כי גז רוסי היווה כ-12% מיבוא הגז לאיחוד האירופי בשנת 2025, ירידה מ-45% בתחילת המלחמה באוקראינה, ואישרה את אימוץ תקנה (EU) 2026/261 הקובעת הפסקה הדרגתית של יבוא גז וגז טבעי נוזלי (LNG) בצנרת רוסי. זהו שינוי משמעותי במבנה הספקים האירופי, אך הוא בהכרח מגביר את חשיבותם של מקורות חלופיים, קיבולת חוצת גבולות ושוק ה-LNG הבינלאומי. לכן, יש להעריך את ההשלכות האסטרטגיות הן מבחינת חשיפה מופחתת לספק מסוים והן מבחינת העלויות והאילוצים הכרוכים באספקה חלופית. מקור: הנציבות האירופית – REPowerEU והפסקת יבוא האנרגיה הרוסית, 2026 .
שיפוטים מרכזיים והשלכות על תכנון תעשייתי וביטחון לאומי
ביטחון גבוה: החשיפה של איטליה לייבוא גז יוצרת ערוץ מהותי שדרכו שינויים במחירים בינלאומיים משפיעים על הוצאות הרכש ברוטו, עלויות הייצור התעשייתי ועל סבירות האנרגיה של משקי בית. ההשפעה המקרו-כלכלית המדויקת קטנה או גדולה יותר מחישוב פשוט של עלות ברוטו, בהתאם לתמחור חוזי, התאמת ביקוש, תנועות אחסון, מיסים וחלוקת הכנסות.
ביטחון גבוה: קיבולת גז טבעי נוזלי (LNG), צינורות בינלאומיים ואחסון תת קרקעי תורמים באופן שונה לחוסן פיזי. קיבולת גיזוז מחדש גדולה יותר אינה יכולה להבטיח אספקה במחיר סביר לבדה, בעוד שייצור מקומי נוסף אינו יכול להחליף את הגמישות שמספקים אחסון ויבוא מגוון.
ביטחון בינוני: נתח מקומי גבוה יותר יכול לשפר את המאזן החיצוני ולהפחית חשיפות מסוימות בשרשרת האספקה אם הוא דוחק כלכלית את הכמות המיובאת, אך גודל התועלת דורש עלויות הפקה ספציפיות לפרויקט, טיפול פיסקלי וניתוח שוק סיטונאי.
דרישות הניטור העיקריות הן עלויות יבוא לפי קטגוריה חוזית, ריכוז ספקים, ביצועי הזרקה ומשיכה של אחסון, מחירי גז עתידיים, מגמות צריכה וייצור תעשייתיים, הוצאות קמעונאיות של משקי בית וניצול תשתית יבוא בתנאים רגילים ובתנאים לחוץ.
פרק 6. קוהרנטיות מדיניות, תמריצים מוסדיים והשוואות אירופאיות
ההבדל המוסדי בין ביטחון אספקה לפיתוח משאבים מקומי
הסתירה לכאורה בין הגבלת פעילות פחמימנים לאומית לבין הרחבת תשתית יבוא גז טבעי נוזלי (LNG) הופכת מובנת יותר כאשר בוחנים בנפרד את המטרות המוסדיות השונות, רשויות הרגולציה והתמריצים המסחריים. מוסדות ביטחון אנרגטי עוסקים בעיקר בהבטחת אספקה מספקת תחת תרחישי שיבוש צפויים, בעוד שרגולטורים במעלה הזרם ורשויות סביבתיות חייבים להעריך פעילויות גיאולוגיות, בטיחות הפרויקט, השלכות אקולוגיות ועמידה בחקיקה הלאומית והאירופית. מפעילי הולכה וגיזוז מחדש משקיעים בתשתיות בהתאם למסגרות הכנסות מוסדרות או חוזיות, בעוד שחברות חיפוש וייצור מקצות הון בהתאם לעתודות הניתנות להפקה צפויות, סיכון פיתוח ותשואות מסחריות. פונקציות אלו חופפות בתוך מערכת האנרגיה הלאומית אך אינן בהכרח מייצרות החלטות השקעה זהות, במיוחד כאשר העלות של אי אספקת גז מספק במהלך חירום היא מיידית ובעלת השלכות פוליטיות, בעוד שהתועלת הפוטנציאלית של הפקה מקומית נוספת עשויה להתממש רק לאחר מספר שנים.
הבעיה האנליטית היא אפוא של תיאום ולא של העדפה מוסדית אחידה לגז מיובא. משרד לאומי יכול בו זמנית לתמוך בתשתית גז טבעי נוזלי (LNG) לצורך חוסן אספקה לטווח קצר, לכפות תנאים סביבתיים על הפקה מקומית ולחתור לפירוק פחמן לטווח ארוך, בתנאי שהמדיניות הנובעת מכך מוערכת מול הנחות עקביות של ביקוש, עלות וסיכון. חוסר עקביות נוצר כאשר אמצעים שונים תלויים בתחזיות בסיסיות שאינן תואמות, כאשר ההשפעות המצטברות שלהם אינן מוערכות או כאשר סביבת ההשקעה אינה מאפשרת לזהות אילו פעילויות נותרות בת קיימא מבחינה משפטית וכלכלית. השאלה הרלוונטית אינה האם ביטחון אנרגטי והגנה על הסביבה צריכות להתקיים יחד, אלא האם הכלים שנבחרו ליישמם הוערכו מבחינת השפעותיהם המשולבות על עלויות אספקה לאומיות, פליטות, ודאות השקעה וניצול תשתיות עתידי.
המבנה הרגולטורי של איטליה ממחיש את חשיבות האחריות המוסדית. למשרד הסביבה וביטחון האנרגיה תפקידים מרכזיים הנוגעים למדיניות אנרגיה, פעילות פחמימנים ורגולציה סביבתית, בעוד שמשרדים טכניים ומנהליים מוסמכים מנהלים מידע הרלוונטי לחיפוש והפקה. ARERA מווסתת רכיבים חשובים של שווקי חשמל, גז, מים ורשתות קשורות, כולל הסדרי תעריפים ושוק, בעוד שמפעילי תשתיות כמו Snam מיישמים השקעות ומפעילים נכסים במסגרת תנאים רגולטוריים ומסחריים רלוונטיים. רשויות אזוריות ומקומיות משתתפות בתהליכים הרלוונטיים לאינטרסים טריטוריאליים וסביבתיים בהתאם לסמכויות המשפטיות שלהן, בעוד שבתי המשפט המנהליים מספקים ביקורת שיפוטית על החלטות ציבוריות. ארגוני סביבה, צרכנים תעשייתיים, איגודי סחר ומפעילי זרמים במעלה הזרם משתתפים בסביבת המדיניות הרחבה יותר באמצעות האינטרסים והזכויות המשפטיות שלהם, אך לא ניתן להמיר את עמדותיהם השונות לראיות להעדפה מוסדית מתואמת לתלות בייבוא ללא תמיכה תיעודית.
התמריצים הכלכליים של השקעות בתשתיות דורשים תשומת לב מיוחדת. מתקני הולכה וגיזוז מחדש הם נכסים עתירי הון, שכדאיותם המסחרית תלויה בניצול הקיבולת, בתגמול, בחוזים ובטיפול בסיכונים ארוכי טווח. השקעות המגדילות את כושר ייבוא הגז יכולות להיות בעלות ערך במסגרת של ביטחון אספקה, גם כאשר הניצול השנתי הצפוי נמוך מהקיבולת הטכנית המרבית. עם זאת, המימון והטיפול הרגולטורי שלהן עשויים לחלק את העלויות בין משתמשי התשתית, הצרכנים והמשקיעים באופן שונה מפרויקטים של הפקה במעלה הזרם, שבהם מפעילים מתמודדים עם אי ודאות גיאולוגית, סיכון פיתוח והאפשרות שהייצור לא יחזיר את ההון המחויב. השוואת סוגי השקעה אלה דורשת התחשבות מפורשת במי נושא בכל סיכון ומי מקבל כל תועלת; העובדה שקטגוריה אחת מתקדמת מהר יותר מאחרת אינה, כשלעצמה, מעידה על יחס מועדף או תוצאה לא יעילה כלכלית.
צרפת: תלות ביבוא ממותנת על ידי מערכת חשמל שונה
צרפת מספקת השוואה חשובה משום שמבנה אספקת הגז הטבעי שלה תלוי במידה רבה ביבוא, בעוד שמערכת האנרגיה הרחבה יותר שלה שונה באופן מהותי מזו של איטליה. סטטיסטיקות צרפתיות רשמיות לשנת 2025 רשמו כ-518 טרה-וואט-שעה של יבוא גז טבעי, מתוכם 64% גז טבעי נוזלי (LNG), בעוד שיצוא הגז הגיע לכ-183 טרה-וואט-שעה. מקורות היבוא העיקריים שדווחו היו נורבגיה עם 36%, ארצות הברית עם 31%, רוסיה עם 17% ואלג’יריה עם 7%. נתונים אלה מראים כי צרפת ממלאת תפקיד משמעותי בסחר הגז האירופי ובגזיזה מחדש של גז טבעי נוזלי (LNG), במקום לשמש באופן בלעדי כצרכנית הסופית של כל נפח מיובא. תשתית הגז שלה תומכת בביקוש המקומי כמו גם בתנועות חוצות גבולות, מה שהופך את היבוא ברוטו לתחליף בלתי הולם לצריכה הלאומית הסופית. מקור: Chiffres clés de l’énergie, מהדורה 2026 – Gaz naturel, השירות הסטטיסטי הצרפתי לאנרגיה ופיתוח בר-קיימא .
ייצור גז מאובנים המסחרי שנותר בצרפת מוגבל במיוחד. הפרסום הסטטיסטי הרשמי שלה מזהה כ-0.2 טרה-וואט-שעה של ייצור גז מכרה בשנת 2025, בעוד שהזרקת ביומתן הגיעה לכ-14 טרה-וואט-שעה. במקביל, צריכת הגז הצרפתית, לאחר תיקון לשינויים אקלימיים, הסתכמה בכ-376 טרה-וואט-שעה בשנת 2025, ירידה של כ-27% משנת 2019. ממצא זה מראה כי הגישה הצרפתית להפחתת החשיפה הקשורה לגז כוללת הפחתת ביקוש, מקורות אנרגיה חלופיים, התאמת רשת הגז וגיוון יבוא ולא הרחבה משמעותית של ייצור גז מקומי קונבנציונלי. הרלוונטיות לאיטליה היא מבנית: מדינות עם חשיפה דומה לגז מאובנים מיובא יכולות להיות בעלות תיקי ייצור חשמל שונים מאוד ולכן תמריצים כלכליים שונים כדי לשמר או להפחית את הביקוש לגז. מקור: סטטיסטיקות אנרגיה צרפתיות 2026 – ייצור גז טבעי, יבוא, ביומתן וצריכה .
מערכת ייצור החשמל הגרעינית הגדולה יותר של צרפת משפיעה גם על הקשר בין מחירי הגז לעלות החשמל, אם כי המדינה נותרה חשופה לתנאי שוק החשמל הסיטונאי האירופי ולזמינות צי הייצור שלה. לפיכך, הדוגמה הצרפתית אינה קובעת כי הפקת גז מקומית נרחבת אינה נחוצה עבור איטליה; אלא, היא מדגימה את החשיבות של הערכת התלות ביבוא בתוך מערכת האנרגיה הכוללת. מדינה עם ייצור חשמל גדול יותר שאינו גז עשויה להפחית את התדירות שבה ייצור חשמל המופעל בגז קובע את דרישות אספקת החשמל הפיזיות שלה, בעוד שמדינה עם ייצור חשמל מופעל בגז גדול יותר עשויה לדרוש הסדרים שונים לגמישות, רכש דלק וחוסן המערכת. ההשוואה הרלוונטית היא בין החלופות הזמינות לכל מדינה לבין עלויות פיתוחן, ולא בין אחוזי יבוא בנפרד.
גרמניה: גיוון, ירידה בייצור המקומי וסחר חוצה גבולות משמעותי
הניסיון של גרמניה מספק השוואה רלוונטית במיוחד של ייצור מקומי בוגר, שינוי תצורת תשתיות והסתמכות על רשת גז אירופאית רחבה יותר. סוכנות הרשת הפדרלית דיווחה על צריכת גז גרמנית של 864 טרה-וואט-שעה בשנת 2025, כ-2.2% מעל לשנה הקודמת אך 13.5% מתחת לממוצע לשנים 2018–2021. הייצור המקומי הסתכם ב-34 טרה-וואט-שעה, בהשוואה ל-36 טרה-וואט-שעה בשנת 2024, דבר המצביע על כך שגרמניה ממשיכה לייצר גז טבעי אך עושה זאת בקנה מידה קטן בהרבה מהביקוש הלאומי. הסוכנות רשמה כ-1,031 טרה-וואט-שעה של יבוא ו-221 טרה-וואט-שעה של יצוא, בעוד שמסופי גז טבעי נוזלי (LNG) תרמו 106 טרה-וואט-שעה, השווה ערך ל-10.3% מהיבוא ברוטו. מקור: Bundesnetzagentur – נתוני אספקת גז לשנת 2025, ינואר 2026 .
הרכב היבוא הגרמני ממחיש גם את החשיבות של הבחנה בין מקור ספק ישיר לבין מדינות כניסה שכנות. סוכנות הרשת הפדרלית ייחסה 44% מהיבוא לנורבגיה, 24% להולנד ו-21% לבלגיה, בעוד שרשת הסחר חוצת הגבולות של המדינה אפשרה ייצוא חוזר של כמויות ניכרות לשווקים שכנים. התוצאה היא מערכת שבה דרישות היבוא ברוטו עולות באופן משמעותי על הביקוש המקומי הסופי, משום שגרמניה מתפקדת גם כמרכז מעבר ומסחר. מערכת ההולכה של איטליה עצמה מבצעת כמה פונקציות דומות, אך ההבדלים בגיאוגרפיה של הרשת, קיבולת כניסת גז טבעי נוזלי (LNG), אחסון וביקוש לגז תעשייתי מגבילים השוואה ישירה של נפחים פיזיים.
תגובת גרמניה למשבר האנרגיה שלאחר 2022 כללה בנייה ותפעול של תשתית יבוא גז טבעי נוזלי (LNG) נוספת, דבר המדגים כי גיוון מהיר לא היה ייחודי לאיטליה. דיווח הרגולטור הגרמני מאשר גם כי הייצור המקומי המשיך לרדת גם כאשר המדינה הרחיבה את הגישה למקורות חלופיים. אין זה מוכיח שאיטליה וגרמניה מתמודדות עם מגבלות זהות במעלה הזרם, אך זה מראה כי ירידה בתפוקת הגז המקומית ותלות גוברת ביבוא מגוון הן תופעות אירופיות רחבות יותר הקשורות לשדות בוגרים, תנאים מסחריים משתנים ואסטרטגיות לאומיות למעבר אנרגטי. כל טענה כי ירידת התפוקה האיטלקית היא אך ורק תוצר של החלטות פוליטיות פנימיות, חייבת להסביר את כיוון הייצור הדומה במחוזות גז אירופיים בוגרים אחרים. מקור: Bundesnetzagentur – סקירת אספקת הגז הגרמנית בשנת 2025 .
בריטניה: ייצור מקומי, שדות בוגרים ודרישות ייבוא מתמשכות
בריטניה מציעה השוואה שונה משום שהיא שומרת על מגזר ייצור פחמימנים ימי מבוסס, הנתמך על ידי תשתית בים הצפוני, שירותי הנדסה מיוחדים ומסגרת רישוי ורגולציה בשלה. הדיווח הרשמי של המדינה על מגמות אנרגיה תיעד 332 טרה-וואט-שעה של ייצור גז טבעי בשנת 2025, ירידה של 3.3% משנת 2024 ורמת הייצור הנמוכה ביותר מאז תחילת שנות ה-70. אותו פרסום זיהה ביקוש שנתי יציב יחסית לגז, שירד בכ-0.9%, עם ירידות בקרב צרכנים סופיים תעשייתיים וצרכנים סופיים אחרים שקוזזו חלקית על ידי ביקוש גבוה יותר לייצור חשמל המונע בגז. תצפיות אלו מראות כי שמירה על תעשייה מקומית פעילה במעלה הזרם אינה מונעת ירידה גיאולוגית או מבטלת את הצורך ביבוא, למרות שהיא מספקת תרומה שונה באופן מהותי למשאבים מקומיים מזו שנצפתה באיטליה. מקור: משרד הביטחון האנרגטי ואפס נטו של בריטניה – מגמות אנרגיה, מרץ 2026, סעיף 4: גז .
הניסיון של בריטניה מלמד במיוחד את ההבחנה בין החלטות רישוי לבין ייצור בר-אספקה. זכויות חיפוש חדשות או אישורי פיתוח אינם יכולים להפוך באופן אוטומטי את בגרות המאגרים, בעוד שתפוקה מתמשכת משדות קיימים דורשת השקעה בתחזוקה, הפקה, שלמות בארות ותשתיות. הטיפול הפיסקלי והרגולטורי בייצור ימי משפיע גם על החלטות השקעה, במיוחד כאשר חברות חייבות להתחשב בהתחייבויות פירוק עתידיות ובאי-ודאות לגבי ביקוש לפחמימנים לטווח ארוך. מנקודת מבטה של איטליה, ההשוואה הבריטית תומכת בשתי מסקנות בו-זמניות: ייצור מקומי יכול להישאר מרכיב משמעותי באספקה הלאומית במחוז ימי בוגר, אך אין להתייחס אליו כאל פתרון מובטח לתלות ביבוא כאשר ירידת השדות וכלכלת המשאבים הנותרים הופכת לחשובה יותר ויותר.
המערכת הסטטיסטית של בריטניה מספקת גם היא מדד שימושי לשקיפות. משרד הביטחון האנרגטי ואפס רשת מפרסם סדרות היסטוריות מפורטות על ייצור, יבוא, יצוא וצריכה, כולל נתונים המתעדכנים באופן קבוע עד אוקטובר 2026 ורישומי מאזן אנרגיה לטווח ארוך. מידע כזה מאפשר לאנליסטים להבחין בין ירידה בייצור לבין שינוי בביקוש והתפתחויות בסחר חיצוני מבלי להסתמך על פרשנויות פוליטיות של מגזר העלייה במעלה. אותה רמת עקביות נחוצה בהערכה האיטלקית, במיוחד כאשר מעריכים את ההבדל בין עתודות מורשות, ייצור בפועל, הזרמות רשת ופיתוחים שאושרו באופן מסחרי. מקור: ממשלת בריטניה – מגמות אנרגיה: גז בריטניה, עודכן באוקטובר 2026 .
האיחוד האירופי: גיוון ביטחוני, התחייבויות מתאן ואופק המעבר
מסגרת מדיניות הגז הנוכחית של האיחוד האירופי משלבת שלוש מטרות שיש לקחת בחשבון בו זמנית: צמצום התלות בספקים חיצוניים ספציפיים, שמירה על ביטחון פיזי של אספקה והפחתת פליטות בהתאם לחקיקת האקלים. אימוץ תקנה (EU) 2026/261 על הפסקת יבוא הגז הרוסי ביסס שינוי גיאופוליטי מהותי באסטרטגיית הרכש של האיחוד, בעוד שהסדרי אחסון מתוקנים שימרו כלי חשוב לחוסן בחורף. במקביל, תקנה (EU) 2024/1787 הציגה מסגרת חזקה יותר לפליטות מתאן הקשורות לפעילות מגזר האנרגיה, ובכך השפיעה הן על הייצור המקומי והן, באמצעות התחייבויות מדורג, על שרשראות אספקה של אנרגיה מאובנים מיובאת. צעדים אלה אינם קובעים איסור כללי על יבוא או ייצור גז טבעי, אך הם משנים את התנאים המסחריים והרגולטוריים שבהם יסופק גז במהלך המעבר. מקורות: הנציבות האירופית – תקנה REPowerEU והפסקת יבוא הגז הרוסי , הנציבות האירופית – תקנה לאחסון גז , והנציבות האירופית – פליטות מתאן ותקנה (EU) 2024/1787 .
ההשפעה המשולבת של מדיניות זו אינה בהכרח עלייה או ירידה ישירה בביקוש לגז אירופאי מקומי. הגבלת רכישות מספק זר מסוים יכולה להגדיל את הערך האסטרטגי של מקורות חלופיים, כולל ייצור מקומי, בעוד שדרישות מתאן מחמירות יותר יכולות להגדיל את הוצאות הציות עבור פעילויות בעלות פליטות גבוהות ולשפר את האטרקטיביות היחסית של שרשראות אספקה בעלות פליטות נמוכות יותר. במקביל, הפחתות בצריכת הגז עלולות להחליש את הבסיס המסחרי לנכסי חיפוש והפקה ארוכי טווח. כתוצאה מכך, שדה שנראה בעל ערך אסטרטגי במהלך משבר אספקה מיידי עשוי להציע פוטנציאל השקעה חלש יותר אם הייצור הראשון שלו מתרחש רק לאחר הפחתה משמעותית בביקוש הלאומי. לעומת זאת, פיתוח בוגר יחסית ובעל עלות הון נמוכה המסוגל לספק גז במהירות יכול לתרום לתחליפי יבוא בתקופה שבה גז נותר נחוץ לגמישות מערכת החשמל ולתהליכים תעשייתיים.
מסגרת האיחוד מציגה גם שאלה של תיאום מוסדי בין המדינות החברות. החלטות לאומיות במעלה הזרם מתקבלות במסגרת מערכות משפטיות ומנהליות מקומיות, אך שווקי גז סיטונאיים, הובלה חוצת גבולות, רכש גז טבעי נוזלי (LNG) וחובות אקלים פועלים במסגרת אירופית רחבה יותר. החלטה של מדינה אחת להגביל את הייצור המקומי עשויה לפיכך לשנות את נפח הגז שהיא רוכשת ממערכות שכנות או מספקים בינלאומיים, בעוד שהחלטה להרחיב את קיבולת היבוא יכולה להשפיע על ניצול התשתיות וגמישות השוק מעבר לשטחה הלאומי. זליגה זו אינה קובעת באופן אוטומטי כישלון מדיניות אירופאי משותף, אך היא מצדיקה הערכת השקעות בתשתיות, גיוון יבוא והפחתת ביקוש באמצעות הנחות תואמות במקום להתייחס לכל צעד לאומי כאל החלטה מבודדת.
טבלת ראיות השוואתיות: מודלים לאומיים של היצע והשלכות מוסדיות
| סמכות שיפוט | אינדיקטור מתועד לשנת 2025 | מבנה היצע או מדיניות | סוגיה מוסדית עיקרית | השלכות על איטליה |
|---|---|---|---|---|
| אִיטַלִיָה | 63.42 מיליארד מ”ק ביקוש לגז ארצי; 60.89 מיליארד מ”ק כניסות לרשת זרה | מסדרונות צינורות, חמישה מסופי כניסה לגז טבעי נוזלי (LNG), תפוקה מקומית מוגבלת | יישור בין השקעות במעלה הזרם, יבוא וביקוש יורד | דורש הערכה משולבת של משאבים ותשתיות |
| צָרְפַת | יבוא גז ברוטו של 518 טרה-וואט-שעה; גז טבעי נוזלי (LNG) 64% מהיבוא | מערכת יבוא ומעבר, ייצור גז קונבנציונלי שולי, ייצור חשמל גרעיני משמעותי | צמצום הביקוש וחוסן מערכת היבוא | מבנה החשמל משנה את החשיפה לגז |
| גֶרמָנִיָה | ביקוש של 864 טרה-וואט-שעה; ייצור מקומי של 34 טרה-וואט-שעה; יבוא של גז טבעי נוזלי (LNG) של 106 טרה-וואט-שעה | שדות גז מקומיים בוגרים, חיבורים אירופיים מרכזיים ותשתית גז טבעי נוזלי (LNG) | גיוון יבוא ותיאום תשתיות | הירידה בייצור המקומי אינה ייחודית לאיטלקית |
| בְּרִיטַנִיָה | ייצור מקומי של 332 טרה-וואט-שעה | מגזר ימי בוגר מבוסס וסחר בינלאומי מתמשך | שדות בירידה, תמריצי השקעה והתחייבויות פירוק | ייצור פעיל אינו יכול לבטל את ההידרדרות הגיאולוגית |
| האיחוד האירופי | גז רוסי מהווה כ-12% מהיבוא בשנת 2025 | הפסקת ייצור גזים של ספקים, חובות אחסון ורגולציה של מתאן | תאימות אמצעי ביטחון עם יעדי אקלים | החלטות השקעה לאומיות פועלות במסגרת כללים משותפים |
מקורות: דוח שנתי של Snam לשנת 2025 , סטטיסטיקות אנרגיה צרפתיות לשנת 2026 , נתוני אספקת גז של Bundesnetzagentur לשנת 2025 , מגמות אנרגיה בבריטניה לשנת 2026 , ו- REPowerEU של הנציבות האירופית . לנתונים הלאומיים יש הגדרות שונות והם אינם משולבים במכוון למאזן גז אירופי יחיד.
תמריצים מוסדיים ובעיית האחריותיות של המדיניות
המשמעות המדיניות של מבנה הגז של איטליה תלויה בסופו של דבר בשאלה האם רשויות ציבוריות יכולות להבחין בין הגבלות מוצדקות לבין חסמי השקעה שניתן להימנע מהם, ובין תשתית יבוא אסטרטגית לבין פרויקטים שערכם הכלכלי לטווח ארוך תלוי בהנחות שאינן תואמות את המעבר הצפוי. למפעילי זרימה במעלה הזרם יש תמריצים לחפש עתודות מסחריות בת קיימא והיתרים צפויים, בעוד שמפעילי תשתית מחפשים הסדרים התומכים בבנייה ובניצול של נכסיהם. צרכנים תעשייתיים מעדיפים בדרך כלל אספקה במחיר סביר ואמינה, בעוד שארגוני סביבה עשויים לתעדף את ההגנה על מערכות אקולוגיות ימיות, הימנעות מהתחייבויות חדשות לדלקים מאובנים והפחתת פליטות. רשויות אזוריות מתמודדות עם שיקולים טריטוריאליים וסביבתיים שעשויים להיות שונים מסדרי עדיפויות לאומיים של ביטחון האספקה. אף אחד מהאינטרסים הללו אינו לגיטימי מטבעו, אך האינטראקציה ביניהם יכולה לייצר תוצאות השקעה השונות מתמהיל אספקה בעלות מינימלית שתוכנן באופן מרכזי.
מסגרת קוהרנטית תבהיר את הפשרות הללו על ידי דרישה להערכות השוואה של פיתוחים במעלה הזרם, התחייבויות יבוא, עמידות לאגירה ואמצעים להפחתת ביקוש. הערכות כאלה יצטרכו לזהות את הרשות האחראית לכל החלטה, את התרומה הצפויה לאספקה, את העלות הצפויה, את ההשפעות הסביבתיות, את לוחות הזמנים ליישום ואת התנאים שבהם יש לבחון את ההחלטה. השיפור החיוני יהיה שקיפות ראייתית: רגולטורים וקובעי מדיניות צריכים להיות מסוגלים להדגים מדוע פרויקט נתון מותר, מתעכב, נדחה או נתמך, והאם השפעותיו הצפויות נותרות עקביות עם הנחות השוק והאקלים המעודכנות. אין בכך כדי לקבוע מראש את התוצאה המתאימה עבור כל פרויקט מסוים, אך הוא יוצר בסיס לזיהוי מדיניות סותרת באמת ולהימנעות מהחלפת טענות פוליטיות בניתוח כלכלי.
שיפוטים מרכזיים ודרישות ניטור
ביטחון גבוה: צרפת, גרמניה ובריטניה מדגימות שילובים ברורים של ייצור מקומי, תלות בייבוא, תשתית גז טבעי נוזלי (LNG) וניהול ביקוש לגז. ניסיונן מאשר כי השקעת משאבי פחמימנים לבדה אינה קובעת את ביטחון האנרגיה, וכי ייצור מקומי בוגר יכול להמשיך לרדת תחת מערכות רגולטוריות לאומיות שונות.
ביטחון בינוני: סביבת ההשקעות במעלה הזרם של איטליה עשויה להיות מושפעת מחוסר ודאות רגולטורית בדרכים רלוונטיות כלכלית, אך לא ניתן לקבוע את גודל עלות האלטרנטיבה הנובעת מכך ללא ראיות ברמת הזיכיון.
ביטחון גבוה: מדיניות הגז האירופית מקשרת יותר ויותר בין גיוון יבוא, חוסן אחסון, ביצועי פליטות מתאן והפסקת אספקת גזי מתאן לרוסיה, ויוצרת אילוצים תלויים זה בזה על החלטות השקעה לאומיות.
האינדיקטורים העיקריים המסוגלים לשנות שיפוטים אלה הם תחזיות מעודכנות לביקוש לגז, עלויות פיתוח ברמת הפרויקט, שינויים ברישוי והיתרים של פחמימנים, ניצול בפועל של מסופי גז טבעי נוזלי (LNG), עדכוני עתודות, יישום התחייבויות מתאן אירופאיות וההתפתחות הנובעת מחשיפה למחירי סיטונאות.
עמוד שני: לוח המחוונים המודיעיני של הגז האדריאטי והאירופי
רכיב זה מיועד להכנסה בסוף עמוד II, או בנקודה הספציפית בה נדרשת תוכנית אנליטית אינטראקטיבית. הוא אינו מחליף את הפרקים הכתובים. הוא משלב מטריצת ראיות חוצת גבולות, מודל חשיפה לגז מיובא בסגנון תלת-ממדי, השוואה אינטראקטיבית של נתיבי אספקה, השוואה בין מדינות אירופאיות וממשק מתורגם במלואו לאנגלית-איטלקית-עברית. המודל הכלכלי משתמש בהנחות מפורשות במקום להציג עלויות היפותטיות כעובדות נצפות.
ADRIATIC & EUROPEAN GAS INTELLIGENCE
Cross-border evidence, import price sensitivity and European energy-system comparisons. Analysis to 3 November 2026.
ITALY’S INTERNATIONAL ENTRY CORRIDORS
Select a 2025 physical entry point to inspect its volume. These are entry locations, not guaranteed final production origins.
IMPORT PRICE-SHOCK SIMULATOR
A hypothetical gross-expenditure sensitivity using the measured 2025 volume. Adjust the price change and percentage of volume exposed to repricing.
EUROPEAN COMPARATIVE GAS SYSTEMS · 2025
Change the indicator to compare officially reported values. Energy volumes are in TWh; the underlying accounting definitions differ by country and are not interchangeable.
Production: Italy 3.233 bcm converted at 10.583 TWh/bcm; Germany 34 TWh; UK 332 TWh; France 0.2 TWh conventional/mine gas. LNG: Italy 20.48 bcm converted; Germany 106 TWh; France approximately 64% of 518 TWh gross imports; UK omitted because no compatible verified figure was established for this specific comparison.
CROSS-BORDER RESERVOIR EVIDENCE CHAIN
The following evidentiary stages are not interchangeable. A reservoir-loss calculation can only be justified after geological, physical and commercial questions have been resolved.
Concession and field coordinates establish location, not hydraulic connectivity.
Seismic and geological models establish whether the structure extends across the boundary.
Dynamic reservoir measurements establish whether production affects the neighbouring compartment.
Agreements, metering and contracts establish entitlement and market destination.
STRATEGIC COMPARISON MATRIX
| Jurisdiction | Documented 2025 fact | Institutional structure | Analytical significance | Evidence limitation |
|---|---|---|---|---|
| Italy | 60.89 bcm foreign gas entries | Pipeline, LNG, storage and limited domestic production | External procurement and price exposure | Network entries are not final demand or import customs values |
| Croatia | IKA: 120,000 m³/day test; Irena: 855 million m³ estimated reserves | Active offshore redevelopment and joint ventures | Demonstrated mature-field investment activity | No verified cross-border Italian reservoir loss |
| Greece | 47,000 km² new offshore lease agreements, February 2026 | International exploration licensing | Exploration options, not proven gas output | Discovery and development economics unknown |
| France | 518 TWh gross imports; 64% LNG | Import/transit network and minimal conventional gas production | Different gas-power-system dependence | Gross imports include cross-border trading |
| Germany | 864 TWh demand; 34 TWh domestic production | Large European gas hub and LNG infrastructure | Mature production decline alongside diversification | Gross trade exceeds domestic consumption |
| United Kingdom | 332 TWh domestic gas production | Established North Sea offshore sector | Domestic production remains material despite decline | Different geology and regulatory framework |
VERIFIABLE PRIMARY SOURCES
- INA — Annual Report 2025, pp. 33–39
- Croatian Foreign Ministry — Adriatic Maritime Delimitation, 2026
- Snam — Annual Report 2025, pp. 122–125
- France SDES — Key Energy Figures 2026
- Bundesnetzagentur — Gas Supply in 2025
- UK DESNZ — Energy Trends: Gas, 2026
- European Commission — REPowerEU Gas Regulation, 2026
The interactive graphs use fixed reported observations and explicitly labelled analytical assumptions. They do not represent live market data or verified estimates of cross-border resource depletion.
עמוד ג’ – אפשרויות אסטרטגיות, דרכי השקעה ותחזית 2035
פרק 7. שלושה תרחישי אספקת גז עד 2035
אופק ההחלטות האסטרטגי: הפרדת זמינות משאבים מייצור בר השקעה
ההחלטה המרכזית העומדת בפני איטליה עד שנת 2035 נוגעת להקצאת יכולת השקעה ורגולציה על פני שלוש קטגוריות שונות של התערבות בתחום ביטחון האנרגיה: שימור הגישה לשווקי גז בינלאומיים, פיתוח משאבי פחמימנים לאומיים הניתנים להפקה כלכלית והפחתת הדרישה המבנית לגז טבעי באמצעות שינויים בייצור חשמל, תהליכים תעשייתיים, בניית מערכות אנרגיה ויעילות תפעולית. חלופות אלו אינן סותרות זו את זו, והשלכותיהן הכלכליות תלויות בקשר בין עיתוי ההשקעה, הייצור או התשתית המסופקת וכמות הגז שהכלכלה האיטלקית תמשיך להזדקק לה. עלייה בהפקה המקומית יכולה להפחית את התלות הפיזית בגז מיובא רק במידה שהייצור המתקבל מחליף אספקה שאחרת הייתה נרכשת בינלאומית; באופן דומה, הרחבת כושר הגיזוז מחדש יכולה לשפר את מספר נתיבי הרכש הזמינים מבלי להבטיח הפחתה במחיר המסופק של גז בתקופות של מחסור בינלאומי.
לפיכך, על ההערכה להבחין בין מה שהתיעוד הרשמי קובע לבין מה שתרחיש צופה פני עתיד יכול להמחיש באופן סביר. רישומי הייצור של איטליה, סיווגי עתודות שפורסמו ומאזן הגז הלאומי מספקים בסיס היסטורי, אך הם אינם מהווים לוח זמנים מאומת של ייצור מצטבר שדה-אחר-שדה עד 2035. משרד הסביבה וביטחון האנרגיה מזהה 42.502 מיליארד מטרים מעוקבים סטנדרטיים של עתודות גז לאומיות מוכחות נכון ל-31 בדצמבר 2024, לצד משאבים אפשריים וסבירים נוספים, בעוד שפורטל הייצור שלו כולל דיווחים עד אוגוסט 2026. רישומים אלה קובעים כי נותרו משאבים ברי הפקה ושהייצור המקומי נמשך, אך הם אינם מדגימים באיזו מהירות ניתן להשלים בארות נוספות, אילו פרויקטים יקבלו אישור השקעה סופי, או אילו נפחי עתודה ניתן להכניס לייצור בעלויות בנות-קיימא מבחינה מסחרית. שאלות אלו דורשות מודלים של מאגרים ספציפיים לזיכיון, כלכלת פרויקטים ולוחות זמנים ליישום. מקורות: עתודות פחמימנים לאומיות – MASE/UNMIG, 2024 וייצור פחמימנים לאומי – MASE/UNMIG, עודכן ב-27 באוקטובר 2026 .
לאופק התכנון המוסדי יש חשיבות רבה באותה מידה. תוכנית האנרגיה והאקלים הלאומית המעודכנת של איטליה, שהוגשה בשנת 2024, פועלת במסגרת האיחוד האירופי לביטחון אנרגטי, פריסה של אנרגיה מתחדשת, יעילות והפחתת פליטות עד 2030, בעוד שכל השקעה הצפויה להישאר פרודוקטיבית בעשור שלאחר מכן חייבת להתחשב גם במסלול הפחמן ארוך הטווח של האיחוד. מסגרת ההערכה של הנציבות האירופית מחייבת לבחון את תכנון האנרגיה הלאומי כמערכת משולבת במקום להתייחס להפקת גז מקומית נוספת כאל יעד תעשייתי מבודד. בפרט, פרויקט במעלה הזרם עם תקופת פיתוח קצרה יחסית ודרישות הון מצטברות מוגבלות עשוי להיות חשוף לסיכון מעבר שונה מתוכנית חיפוש חדשה הדורשת מספר שנים לפני שניתן להתחיל בייצור מסחרי. מקורות: תוכניות אנרגיה ואקלים לאומיות 2021–2030 – הנציבות האירופית, כולל התוכנית הסופית המעודכנת של איטליה ותקנת פליטות מתאן – הנציבות האירופית .
בניית תרחישים וגבולות כמותיים
שלושה מסלולים נבחנים מול מסגרת ביקוש ממחישה משותפת. הראשון מניח התכווצות מתמשכת של הייצור המקומי וחוסר השקעות חדשות במעלה הזרם גדולות מספיק כדי לקזז את הירידה בשדות בוגרים. השני מניח פיתוח סלקטיבי של זיכיונות קיימים, תגליות בשדות קרובים והזדמנויות הפקה מצטברות שעוברות סינון כלכלי וסביבתי ברמת הפרויקט. השלישי מניח זמינות רחבה יותר של שטחי חיפוש ותנאי השקעה המאפשרים תוכנית פיתוח נרחבת יותר, תוך הכרה בכך שתוצאות החיפוש והזמנת הייצור אינן ודאיות וכי מדיניות רישוי רחבה יותר אינה יכולה להבטיח תגליות או תפוקה מסחרית.
לצורך השוואה אנליטית, התרגיל המספרי מאמצ 60 מיליארד מטרים מעוקבים של ביקוש לאומי בשנת 2030 ו-52 מיליארד בשנת 2035. נתונים אלה הם הנחות תכנון שנבנו במכוון, לא תחזיות רשמיות, ואין לבלבל ביניהם עם תחזיות הביקוש הכלולות בתוכנית האנרגיה הלאומית של איטליה. הם משמשים לבידוד ההשלכות של מסלולי ייצור מקומיים שונים תחת נתיב צריכה משותף אחד. בשנת 2030, הייצור המקומי מוערך ב-2.5 מיליארד מטרים מעוקבים תחת קיפאון מתמשך, 4.0 מיליארד תחת פיתוח סלקטיבי ו-3.5 מיליארד תחת רישוי רחב יותר, דבר המשקף את האפשרות שתוכנית המונעת על ידי חיפושים עשויה לספק פחות תפוקה נוספת בשנותיה הראשונות מאשר פרויקטים הכוללים משאבים שכבר זוהו. עד 2035, הנחות הייצור בהתאמה יהפכו ל-1.5, 5.0 ו-8.0 מיליארד מטרים מעוקבים, כאשר מקרה הרישוי הרחב יותר מניח שכמה תגליות או פיתוחים הפכו לפעילים. כמויות אלה הן תשומות תרחישים מותנות ולא אומדן של נפחים ניתנים להפקה שאומתו באופן עצמאי על ידי ראיות הנדסיות.
תחת הנחות אלו, דרישת הגז השיורי שלא תסופק על ידי הייצור המקומי תסתכם ב-57.5, 56.0 ו-56.5 מיליארד מטרים מעוקבים בשנת 2030, בהתאמה, ו-50.5, 47.0 ו-44.0 מיליארד מטרים מעוקבים בשנת 2035. שארית זו היא קירוב של הנפח שיהיה צורך לספק על ידי אספקה חיצונית נטו לאחר הייצור המקומי, ולא תחזית של יבוא ברוטו בצנרת או אספקת גז טבעי נוזלי (LNG). ההבחנה חיונית משום שיתוני הרשת הלאומית כוללים תנועות אחסון, יצוא, מעבר והתאמות תפעוליות. דרישת שארית נמוכה יותר עלולה להתבטא ברכישת צינורות מופחתת, אספקת גז טבעי נוזלי מופחתת, יצוא נוסף או שינויים בזרימות האחסון, בהתאם לחוזים ולתנאי השוק.
תוצאות תרחישים השוואתיים
תרחישים אנליטיים להמחשה, לא תחזיות ייצור או ביקוש רשמיות באיטליה. כל הנפחים במיליארד מטרים מעוקבים סטנדרטיים לשנה.
| מַד | ייחוס נצפה לשנת 2025 | קיפאון 2030 | סלקטיבי 2030 | רישוי רחב יותר לשנת 2030 | קיפאון 2035 | 2035 סלקטיבי | רישוי רחב יותר לשנת 2035 |
|---|---|---|---|---|---|---|---|
| ביקוש גז לאומי | 63.42 | 60.0 | 60.0 | 60.0 | 52.0 | 52.0 | 52.0 |
| ייצור מקומי | 3.233 | 2.5 | 4.0 | 3.5 | 1.5 | 5.0 | 8.0 |
| דרישה פחותה לייצור מקומי | לא ניתן להשוות זאת ישירות ליבוא ברוטו | 57.5 | 56.0 | 56.5 | 50.5 | 47.0 | 44.0 |
| נתח הביקוש המקומי | כ-5.1% תוך שימוש בייצור ברוטו | 4.2% | 6.7% | 5.8% | 2.9% | 9.6% | 15.4% |
| ייצור מקומי מעל מקרה הקיפאון | — | — | 1.5 | 1.0 | — | 3.5 | 6.5 |
| מבנה פיתוח | תיק עבודות קיים | ירידה בשדה בוגר | נכסים קיימים ונכסים קרובים | חקירה ופיתוח | ירידה נוספת | תיק העבודות שיפוץ | תיק ייצור רחב יותר |
| אי-ודאות עקרונית | ביצועי עתודה וביצועי שדה בפועל | שיעורי ירידה | סנקציות וגביית פרויקטים | זמן אספקה לחקירה | תפוקה שיורית | יכולת אספקה בת קיימא | תגליות והפעלה |
ייחוס הביקוש הלאומי לשנת 2025 נגזר מהדוח הכספי השנתי של Snam לשנת 2025 , ויחוס הייצור המקומי נגזר מסטטיסטיקות הייצור הלאומיות של MASE/UNMIG . כל הערכים לשנים 2030 ו-2035 הם הנחות שנבנו במפורש; האחוזים והדרישות השיוריות מחושבים מהקלטים שצוינו.
תרחיש א’: קיפאון מתמשך ותלות גוברת בגמישות אספקה חיצונית
תרחיש הקיפאון מניח כי דלדול גיאולוגי והשקעות חלופיות מוגבלות מפחיתים בהדרגה את ההפקה המקומית, בעוד שמערכת האספקה הלאומית ממשיכה להסתמך בעיקר על צינורות בינלאומיים, מסופי גז טבעי נוזלי (LNG), אחסון ורכש חוצה גבולות. על פי ההנחות הממחישות, הייצור המקומי השנתי יורד ל-2.5 מיליארד מטרים מעוקבים בשנת 2030 ול-1.5 מיליארד בשנת 2035. למרות הירידה המשוערת בביקוש הלאומי מ-60 מיליארד ל-52 מיליארד מטרים מעוקבים בפרק זמן זה, החלק המקומי יורד מ-4.2% ל-2.9%, ומשאיר כ-50.5 מיליארד מטרים מעוקבים של ביקוש שנתי שיכוסו על ידי מקורות חיצוניים בשנת 2035. מסלול זה אינו מרמז בהכרח כי יבוא גז טבעי נוזלי מוחלט יגדל, משום שירידה בביקוש ושינוי ברכש הצינורות עלולים להפחית את דרישות הגז הטבעי; במקום זאת, הוא מרמז שהחשיבות האסטרטגית היחסית של גמישות האספקה הזרה נותרה משמעותית, כאשר גז טבעי נוזלי צפוי לשמור על תפקיד חשוב בגיוון הרכש.
ההשלכות המקרו-כלכליות יהיו תלויות יותר ויותר בהפחתת הביקוש, ניהול חוזים ותחרותיות של רכש בינלאומי, ולא בשינויים בזמינות המשאבים המקומיים. ירידה בביקוש הכולל לגז עלולה להפחית את נפחי היבוא המוחלטים גם כאשר החלק המסופק ממקורות זרים נותר גבוה, כלומר המדיניות עשויה להצליח להפחית את דרישות היבוא הפיזי מבלי להגדיל את ההפקה המקומית. אף על פי כן, מערכת המסופקת בעיקר דרך שווקים חיצוניים תמשיך לחוות חשיפה לזעזועים בינלאומיים במחירים, תנאי משלוח, תמחור מחדש חוזי ושיבושים המשפיעים על מסדרונות כניסה עיקריים. מידת הפגיעות תהיה תלויה במידת הגיוון, מוכנות האחסון ויכולת להפחית את הביקוש במהלך חירום, ולא רק בחלק היבוא.
היתרון הפיננסי העיקרי של מסלול זה הוא הימנעות מהון נוסף לחיפוש ופיתוח, שעשוי שלא להחזיר את עלותו תחת מסלול של ביקוש יורד. החיסרון העיקרי שלו הוא ויתור על כל תחליף יבוא מקומי אטרקטיבי מבחינה כלכלית בטווח הקרוב, שניתן היה להשיג באמצעות השקעה במשאבים שכבר זוהו. קביעת איזו השפעה דומיננטית דורשת השוואה ברמת הפרויקט, משום שהימנעות מפרויקט במעלה הזרם שאינו אטרקטיבי מבחינה מסחרית יכולה לשמר הון, בעוד שהימנעות מפרויקט אטרקטיבי מבחינה מסחרית יכולה להטיל עלות אלטרנטיבית. גם ההערכה הסביבתית מותנית: ביקוש לאומי נמוך יותר לגז מפחית את כמות דלק המאובנים הנצרכת, אך ייבוא גז במקום ייצורו באופן מקומי אינו קובע באופן אוטומטי עוצמת פליטות נמוכה יותר במחזור החיים.
תרחיש ב’: פתיחה מחדש סלקטיבית ופיתוח מואץ של הזדמנויות מוכחות
תרחיש הפיתוח הסלקטיבי מניח מסגרת אדמיניסטרטיבית צפויה יותר עבור הזדמנויות קיימות וקרוב, בשילוב עם סינון כלכלי קפדני והתחייבויות סביבתיות הניתנות לאכיפה. המאפיין המרכזי שלו הוא שההשקעה מתמקדת במשאבים שעבורם המידע הגיאולוגי והגישה לתשתיות מתקדמים יחסית, במקום להתייחס להרחבה כללית של שטחי חיפוש ככלי העיקרי לטווח קצר. תחת ההנחות הממחישות, הייצור המקומי עולה ל-4.0 מיליארד מטרים מעוקבים בשנת 2030 ול-5.0 מיליארדים בשנת 2035, בעוד שהביקוש יורד ל-60.0 ו-52.0 מיליארד מטרים מעוקבים, בהתאמה. לפיכך, החלק המקומי עולה ל-6.7% בשנת 2030 ול-9.6% בשנת 2035, מה שמפחית את הדרישה החיצונית השיורית ב-1.5 מיליארד מטרים מעוקבים יחסית לקיפאון בשנת 2030 וב-3.5 מיליארדים בשנת 2035.
החשיבות הכלכלית של מסלול זה טמונה באפשרות להשיג ייצור נוסף מבלי להניח גילוי גיאולוגי, פיתוח והפעלה של מחוז חדש לחלוטין. השלמה מחדש של בארות קיימות, אופטימיזציה של מתקני ייצור, קידוחי פיתוח וחיבורים להצטברויות סמוכות שהתגלו עשויים להציע תקופות השקעה-לייצור קצרות יותר מאשר חיפושי גבול, אם כי העלויות והלוחות הזמנים הרלוונטיים משתנים בהתאם לזיכיון. לכן, תוכנית סינון לאומית תצטרך להבחין בין השקעות שכבר אושרו לבין פרויקטים הממתינים לבדיקה סביבתית, פרויקטים עם דרישות הנדסיות בלתי פתורות ונכסים שהעתודות הנותרות שלהם מוגבלות מדי מכדי להצדיק הון נוסף. רק תת-קבוצה העונה על הדרישות הכלכליות והסביבתיות המלאות יכולה להיחשב כקיבולת אספקה אמינה לטווח קצר.
יהיה צורך להעריך בקפידה את ההשלכות הפיסקליות. ייצור נוסף עשוי לייצר תמלוגים, הכנסה חייבת במס והוצאות השקעה מקומיות, אך אלה אינם שווי ערך לחיסכון נטו עבור הצרכנים או המגזר הציבורי. מפעילים רשאים למכור גז מקומי במחירים סיטונאיים המקובלים, בעוד שההכנסות הפיסקליות תלויות במסגרת הסטטוטורית, ערכי הייצור, הוצאות ניתנות לניכוי ובהסדרי הזיכיון הרלוונטיים. במאי 2026 פרסם המשרד מדד ייחוס QE ממוצע לשנת 2025 של 8.886642 אירו לג’יגה-ג’אול למטרת הערכה ספציפית הקשורה לתמלוגים, במסגרת צו חקיקה מס’ 625/1996. הערכה מנהלית זו אינה עלות הפקה, מחיר יבוא מסופק או אומדן של שולי הרווח של המפעילים. היא רלוונטית משום שהיא מדגימה כי הטיפול הפיסקלי בייצור הלאומי משתמש במנגנוני חשבונאות מבוססי מחיר מוגדרים שיש להבחין ביניהם לבין הכלכלה הפרטית של הפקת גז. מקורות: MASE – הודעה משרדית מיום 25 במאי 2026 ו- MASE – תמלוגים פחמימניים .
התנאי הסביבתי העיקרי הוא שייצור נוסף חייב להפגין פרופיל פליטות ובטיחות מקובל ולהישאר תואם להתחייבויות הלאומיות להפחתת ביקוש. מסגרת המתאן האירופית מגבירה את החשיבות של מדדי דליפה, חובות תיקון, דיווח ואימות, בעוד שהערכה סביבתית ברמת הפרויקט נותרה הכרחית כדי להעריך השפעות שלא ניתן ללכוד על ידי עוצמת גזי חממה בלבד. שאלת האקלים הרלוונטית היא האם תפוקה מקומית מחליפה גז מיובא שאחרת היה נצרך, עם הבדלים מדודים בפליטות מחזור החיים, ולא האם הייצור הוא מקומי כעניין של לאום. מקור: הנציבות האירופית – פליטות מתאן ותקנה (EU) 2024/1787 .
תרחיש ג’: רישוי ימי רחב יותר ותוכנית השקעות נרחבת יותר במעלה הזרם
תרחיש הרישוי הרחב יותר מניח שאיטליה תקבע תנאים משפטיים ומנהליים המאפשרים תוכנית רחבה יותר של חיפושים, הערכה ופיתוח שדות, כולל הזדמנויות מחוץ לזיכיונות הפקה קיימים שבהם ראיות גיאולוגיות ודרישות סביבתיות תומכות בחקירה. המאפיין המבדיל העיקרי שלו הוא המרווח הארוך יותר בין שינוי מדיניות לבין הפקה פוטנציאלית. רישיונות חיפוש חדשים אינם יוצרים עתודות הניתנות להפקה מסחרית, ואפילו תגלית מוצלחת חייבת לעבור הערכה, מימון, אישור וחיבור לפני שתתרום למאזן הגז הלאומי. כתוצאה מכך, הנחת הייצור הממחישה לשנת 2030 של 3.5 מיליארד מטרים מעוקבים נותרה נמוכה מזו של מסלול הפיתוח הסלקטיבי, בעוד שהנתון לשנת 2035 של 8.0 מיליארד משקף תוצאה מותנית שבה כמה תגליות ותוכניות פיתוח נוספות הגיעו לייצור.
התפוקה הגבוהה יותר לשנת 2035 תפחית את הדרישה השיורית החיצונית ל-44.0 מיליארד מטרים מעוקבים ותגדיל את חלקה המקומי של הביקוש הלאומי ל-15.4%, בהשוואה ל-2.9% תחת קיפאון. השוואה זו מדגימה את המשמעות המספרית הפוטנציאלית של תוכנית השקעה מוצלחת, אך אינה קובעת כי לאיטליה יש צינור פיתוח שאומת באופן עצמאי ומסוגל לייצר נפח זה. הראיות הגיאולוגיות והמסחריות הנדרשות כדי לאמת מסלול כזה יכללו הסתברויות חיפוש ספציפיות לשטח, סיכויים מזוהים, טווחי משאבים ניתנים להפקה, לוחות זמנים של קידוח, פרופילי ייצור, עלויות פיתוח, תוכניות תשתית וראיות למימון. ללא תשומות אלו, ההנחה של 8.0 מיליארד מטרים מעוקבים נותרת מקרה עלייה להמחשה ולא תחזית ייצור מוכנה לממשלה.
הסיכון הכלכלי העיקרי הוא שהון מושקע לפני שאי הוודאות בנוגע לגילוי, ביקוש ומחירים עתידיים נפתרת כראוי. הוצאות חיפוש עלולות להיכשל בתגלית בת קיימא מבחינה מסחרית, בעוד שגילויים מוצלחים עדיין עלולים להפוך ללא כלכליים אם עלויות הפיתוח עולות או הביקוש לגז יורד מהר מהצפוי. לכן, הערכה פיסקלית מקיפה תבחין בין סיכון החיפושים שנושאים משקיעים פרטיים לבין כל תמריצים ציבוריים מפורשים, ערבויות או תמיכה בתשתיות, ותבטיח שהמדינה לא תתייחס להשקעות מוצעות באופן פרטי כחסרות עלות רק משום שהוצאות הקידוח הראשוניות ממומנות על ידי מפעיל מסחרי. תוכנית רישוי רחבה יותר עשויה להגדיל את ערך המידע הגיאולוגי וליצור אפשרויות השקעה נוספות, אך התועלת הציבורית נטו שלה תלויה בשאלה האם ייצור בת קיימא מבחינה מסחרית בסופו של דבר יתרחש בתוך התקופה שבה נדרש גז זה.
גם המימד הדיפלומטי שונה מהמסלול הסלקטיבי. פעילות ימית נוספת תדרוש תשומת לב רבה יותר לתיאום סביבתי, גבולות ימיים, תשתית מסחרית ואפשרות של מאגרים חוצי גבולות, במיוחד באזורים ימיים מוגבלים גיאוגרפית. הסדרי התיחום הימי שנקבעו על ידי איטליה עם קרואטיה מספקים בסיס מוסדי להערכת שאלות כאלה, אך קיומו של הגבול אינו קובע קישוריות מאגרים או צורך בהסדר פיתוח משותף מסוים. כל שיתוף פעולה עתידי ידרוש זיהוי מגובה טכנית של מבנים משותפים ומסגרת משפטית ומסחרית מתאימה.
המשמעות הכלכלית של ייצור מצטבר בתנאי מחיר שונים
הערך הכלכלי הגולמי של תחליף יבוא רגיש לכמות הגז המועתקת ולהפרש בין העלות המלאה של הייצור המקומי לבין האספקה הזרה שהייתה נרכשת אחרת. כדי להמחיש רגישות זו, מיליארד מטרים מעוקבים סטנדרטיים של גז מקבילים לכ-10.583 טרה-וואט-שעה תחת המרת אנרגיה הקשורה ל-38.1 מגה-ג’אול למטר מעוקב סטנדרטי. יתרון היפותטי של 5 אירו למגה-וואט-שעה מייצר, אם כן, הפרש שנתי ברוטו של כ-52.9 מיליון אירו עבור כל מיליארד מטרים מעוקב המועתקים, בעוד שהפרש של 10 אירו מייצר כ-105.8 מיליון אירו והפרש של 20 אירו מייצר כ-211.7 מיליון אירו. נתונים אלה הם רגישויות אריתמטיות ואינם מהווים חיסכון נצפה, מכיוון שלא נקבעה עלות הפקה מקומית אחידה ברמת השדה או עלות יבוא אדמה דומה בכלל תיק ההשקעות. הפרש שנתי ברוטו להמחשה ביחס לתרחיש הקיפאון. כל מחירי ההפרשים הם היפותטיים ונמדדים ביורו למגה-וואט-שעה. נתונים במיליוני אירו לשנה.
| מסלול ושנה | ייצור מקומי נוסף | 0 אירו/מגה-וואט שעה | 5 אירו/מגה-וואט שעה | 10 אירו/מגה-וואט שעה | 20 אירו/מגה-וואט שעה |
|---|---|---|---|---|---|
| סלקטיבי 2030 | 1.5 מיליארד מ”ק | 0 | 79.4 | 158.8 | 317.5 |
| רישוי רחב יותר 2030 | 1.0 מיליארד מ”ק | 0 | 52.9 | 105.8 | 211.7 |
| סלקטיבי 2035 | 3.5 מיליארד מ”ק | 0 | 185.2 | 370.4 | 740.8 |
| רישוי רחב יותר 2035 | 6.5 מיליארד מ”ק | 0 | 344.0 | 687.9 | 1,375.8 |
הטבלה היא חישוב מתוך נתוני התרחישים המוצהרים, ואינה תחזית של רווחה לאומית, הכנסות ציבוריות, חסכונות משקי בית או רווחי מפעילים. היא אינה כוללת הון פיתוח, מימון, פירוק, עלויות פליטה, אילוצי חוזים והאפשרות ששינוי באספקה המקומית ישפיע על מחירי סיטונאות או על החלטות רכש אחרות. ניתן לעיין בבסיס ההמרה ובמוסכמות היסטוריות של חשבונאות רשת בדוח הכספי השנתי של סנאם לשנת 2025 .
לצורך קבלת החלטות ממשלתיות, יש לפרש את הרגישות כהדגמה היכן למידע נוסף יש את הערך הגדול ביותר. אפילו הבדל צנוע יחסית בעלות האספקה יכול להפוך למשמעותי מבחינה כלכלית כאשר הוא מיושם על כמה מיליארדי מטרים מעוקבים בשנה, אך התועלת המשתמעת עשויה להיעלם אם הפיתוח דורש הון מוגזם או אם מחירי הגז המקומיים העתידיים ועלויות האספקה המיובאת יתכנסו. לעומת זאת, פרויקט המייצר בעלות ממוצעת מעט גבוהה יותר מגז מיובא עדיין עשוי לתרום לביטחון האספקה בתרחישי שיבוש מסוימים, אם כי כל ערך ביטוח כזה חייב להיות ממודל במפורש ושוקל כנגד העלות. קריטריון ההחלטה הנכון הוא כתוצאה מכך הערך החברתי הנקי המותאם לסיכון של הפרויקט לאורך אורך חייו התפעוליים הצפוי, ולא יתרון אריתמטי משוער הקשור למקור מקומי.
ביטחון בתחזית ועקביות אקלימית
שלושת המסלולים אינם זוכים לתמיכה ראייתית שווה. ירידה מתמשכת עולה בקנה אחד עם הביצועים ההיסטוריים של שדות בוגרים, אם כי לא ניתן לחשב את הקצב באופן מכני מכיוון שפיתוחים חדשים והפרעות בייצור משנים את התפוקה השנתית. השקעה סלקטיבית נתמכת על ידי קיומם של עתודות המסווגות רשמית ודוגמאות מתועדות של פיתוח הדרגתי, אך הפוטנציאל הכמותי שלה תלוי בתיק הפרויקטים ובלוח הזמנים של האישור. רישוי רחב יותר הוא בעל אי הוודאות הגיאולוגית והביצועית הגדולה ביותר מכיוון שתרומת הייצור שלו תלויה בחלקה במשאבים שטרם התגלו או אושרו מסחרית. לכן, יש להתייחס לשלושת התרחישים כחלופות מותנות ולא כתחזיות המוקציות להן הסתברויות מספריות ללא קצב בסיס אמפירי.
עקביות אקלימית תלויה בצריכת הגז הכוללת המתקבלת, לא רק בחלק המיוצר באופן מקומי. הנחת הביקוש הרווחת של 52 מיליארד מטרים מעוקבים בשנת 2035 מייצגת הפחתה של כ-18% מנתון הביקוש של סנאם לשנת 2025, אך הפחתה זו אינה מספיקה כשלעצמה כדי להדגים עמידה ביעדי האקלים הלאומיים או האירופיים. עמידה כזו דורשת הערכת תמהיל החשמל, עוצמת המתאן, פליטות גזי החממה הכוללות, מדדי יעילות, פריסת אנרגיה מתחדשת ומעבר אנרגיה רחב יותר. נתח מקומי גבוה יותר יכול להתקיים במקביל לירידה בצריכת הגז כאשר הייצור המקומי מחליף את היבוא; זה יכול גם ליצור סיכוני מעבר כאשר השקעות תלויות בביקוש מתמשך מעל לרמות המתוכננות.
פרק 7 – שיפוט מרכזי: מצבה העתידי של איטליה מבחינת ביטחון הגז מונע על ידי שני משתנים נפרדים: קצב הירידה הכוללת בביקוש לגז ורמת התפוקה המקומית הניתנת להשגה מבחינה מסחרית. פיתוח סלקטיבי מציע נתיב קצר יותר מבחינה רעיונית לייצור נוסף, בעוד שרישוי רחב יותר יוצר הזדמנויות לא ודאיות יותר וארוכות טווח; אף אחד מהם אינו מקים יתרון כלכלי כמותי ללא עלויות ברמת זיכיון ולוחות זמנים מאומתים של הפרויקט. התוצאה המדיניות היא הצורך לסנן השקעות באופן פרטני במקום להקצות עליונות כלכלית לקטגוריית אספקה לאומית שלמה.
פרק 8. אפשרויות רגולטוריות, פיסקליות, סביבתיות ודיפלומטיות
מזמינות משאבים למסגרת השקעה עמידה מבחינה משפטית
בעיית היישום העומדת בפני איטליה אינה מתוארת כראוי כבחירה בין פיתוח פחמימנים בלתי מוגבל לבין המשך ההגבלות הקיימות. היא נוגעת ליכולתם של מוסדות ציבוריים לבסס תהליך קבלת החלטות צפוי שבו ניתן להעריך כל השקעה מוצעת מול יכולת הפקת משאבים, כדאיות מסחרית, אמצעי הגנה סביבתיים, תרומה לביטחון אנרגטי והירידה בדרישה ארוכת הטווח לגז מאובנים. הקשר בין יעדים אלה חשוב במיוחד עבור נכסים ימיים בוגרים מכיוון שאורך החיים הכלכלי הנותר שלהם עשוי להיות קצר יותר ממשך הזמן של תוכנית חיפוש ופיתוח חדשה לחלוטין, בעוד שעיכוב באישור יכול להפחית באופן מהותי את ערך הפרויקטים שייצורם תלוי בתשתית עצמה מתקרבת לשיפוץ או פירוק. לכן, מסגרת עמידה צריכה להבחין בין הסטנדרטים המהותיים הנדרשים לאישור לבין הרצף המנהלי שבאמצעותו מפעילים מדגימים עמידה, תוך תשומת לב מיוחדת לשאלה האם קטגוריות שונות של פעילות מצדיקות טיפול פרוצדורלי שונה מבלי להחליש את ההגנה הסביבתית או התפעולית.
ביטול מסגרת PiTESAI על ידי בית המשפט המנהלי האזורי של לאציו, שתועד על ידי המשרד בשנת 2024, קובע את החשיבות המעשית של הרציפות המשפטית. עלון רשמי בנושא פחמימנים שפורסם לאחר מכן בדצמבר 2025 תיעד פעולה מנהלית בנוגע לבקשות ולכותרות שהושפעו מהחלטות שאומצו במסגרת התכנון שבוטלה, כולל השבת המצב המוצע של מעמדות קיימים לפני PiTESAI עבור אישורי מחקר מסוימים. התפתחות תיעודית זו רלוונטית במיוחד משום שהיא מדגימה כי ביטול רגולטורי יכול לדרוש פעולה מנהלית תוצאתית המשפיעה על פרויקטים בודדים במקום לפעול אך ורק ברמת דוקטרינת התכנון המופשטת. עם זאת, שחזור המצב הפרוצדורלי של בקשה אינו מקים אישור סביבתי, כדאיות מסחרית או זכות בלתי מותנית להתחיל בכרייה. מקורות: PiTESAI – MASE Official Planning and Judicial Record and Official Hydrocarbon and Georesources Bulletin, December 2025 – MASE/UNMIG .
רפורמה מוסדית משמעותית תדרוש רישום מלא ומתעדכן באופן קבוע של בקשות מהותיות במעלה הזרם, שיתעד את הזיכיון או הפיתוח המוצע, הסמכות הפרוצדורלית, השלב המשפטי אליו הגיע, המידע המבוקש, דרישות סביבתיות תלויות ועומדות, תאריכי החלטות רלוונטיות וכל הגבלה שיפוטית. רישום כזה יאפשר למדוד את משך הזמן המנהלי מבלי להתייחס אוטומטית לכל בקשה תלויה ועומדת כעיכוב בלתי מוצדק. הרישום גם יבהיר האם המכשולים המשפיעים על פרויקט נמצאים בשליטת המשרד המרכזי, הרשויות האזוריות או המקומיות, הרגולטורים הטכניים, הליכים משפטיים או המבקש עצמו. נגישות לציבור תשפר את האחריותיות תוך כיבוד סודיות מסחרית לגיטימית וההגנה המשפטית על מידע טכני רגיש.
עיתוי הבדיקה חשוב במיוחד. אין למדוד את יכולת החיזוי הרגולטורית רק על ידי מהירות האישור הראשוני; היא צריכה לכלול גם את עמידות ההיתרים, את בהירות הליכי התיקון, את הטיפול בפרויקטים שהנחות הפיתוח שלהם משתנות ואת העקביות של התחייבויות סביבתיות לאורך חיי הנכס. מפעיל השוקל השקעה בהפקה הדרגתית עשוי להזדקק לוודאות בנוגע לשינויים במתקנים קיימים, בעוד שיזם המציע מתקן ימי חדש עשוי להזדקק לבדיקה מקיפה יותר של השלכות סביבתיות, מוכנות לחירום ויכולת פיננסית. יישום נהלים מובחנים יכול להיות לגיטימי כאשר הסיכונים הבסיסיים שונים, אך כל האצה חייבת להישאר מותנית בדרישות המשפטיות המהותיות החלות על הפעילות המוצעת.
סינון כלכלי ברמת הפרויקט והקצאת סיכונים גיאולוגיים
תוכנית לאומית להערכת הזדמנויות גז מקומיות תצטרך לקבוע מסגרת הערכה כלכלית סטנדרטית לפני קביעת אילו פרויקטים מצדיקים אישור נוסף או תמיכה ציבורית. המסגרת צריכה לדרוש מהמפעיל להציג הערכות של עתודות ניתנות להפקה, פרופילי ייצור צפויים, הוצאות הון ותפעול, דרישות חיבור תשתית, הנחות מימון, התחייבויות פירוק ורגישות למחירי גז עתידיים. עבור פרויקטים ימיים, ההערכה צריכה לכלול את המצב ואת אורך החיים הנותר של פלטפורמות הייצור, הצינורות ומתקני העיבוד, יחד עם האפשרות שפיתוח חדש ירחיב את השימוש הכלכלי בתשתית הקיימת. זה רלוונטי במיוחד כאשר ניתן לחבר מספר רב של הצטברויות קטנות למערכת ייצור משותפת, מה שיאפשר השקעה משותפת בנכסים שלא יוצדקו על ידי שדה יחיד.
על הערכת השווי להבחין בין השקעות היסטוריות שקועות לבין הוצאות עתידיות. ייתכן ששדה מפיק נדרש הון משמעותי בעת פיתוחו המקורי, אך ההחלטה לקדוח באר נוספת תלויה בעיקר בעלויות ובהכנסות הנוספות הצפויות שלו, כולל כל התחייבויות סביבתיות או נטישה נוספות. לעומת זאת, תגלית חדשה חייבת להחזיר את מלוא ההוצאות הנדרשות כדי להביא את ההפקה לשוק, ופרויקטים של חיפוש חייבים להתחשב גם בהסתברות לקידוח לא מוצלח. התייחסות לקטגוריות אלו כאל שוות ערך מבחינה כלכלית תייצר השוואות מטעות ועלולה לגרום לממשלה להתעלם מהזדמנויות פיתוח מחדש אטרקטיביות או לתמוך בחיפושים יקרים בהנחה שלכל הייצור המקומי יש יתרון מבני זהה על פני גז מיובא.
הקריטריון הפיננסי המתאים אינו רק האם פרויקט מייצר הכנסות חיוביות במחירי הגז השוררים. יש להעריך אותו מול שיעור היוון מפורש, טווח מחירים, פרופיל ירידה בייצור ומערכת של התחייבויות סביבתיות ופיסקליות, תוך הכרה בהבדל בין תשואות פיננסיות פרטיות לבין השפעות כלכליות ציבוריות רחבות יותר. החלטת ההשקעה של המפעיל תהיה תלויה בתזרימי המזומנים המצטברים לבעלי המניות ולנושים שלו, בעוד שהערכת המדינה עשויה לכלול הכנסות פיסקליות, תחליפי יבוא, תעסוקה אזורית, ניצול תשתיות, פליטות, סיכון סביבתי וחוסן במהלך הפרעות אספקה. יש לספור השפעות אלו באופן עקבי, תוך הימנעות מספירה כפולה בין רווחים פרטיים, תקבולי תמלוגים וערך הגז הנמכר בשוק המקומי.
רישום המשאבים הרשמי מספק נקודת התחלה חיונית להערכה זו, אך אינו תחליף לה. הגדרות UNMIG לגבי עתודות מוכחות, סבירות ואפשריות משלבות במפורש מידע גיאולוגי והנדסי לצד תנאים טכניים, חוזיים, כלכליים ותפעוליים קיימים. כתוצאה מכך, סיווג עתודה יכול להשתנות כאשר הנחות מסחריות או ראיות טכניות משתנות, וצמיחת עתודה אינה בהכרח מרמזת על תגלית חדשה. לכן, תהליך סינון השקעות צריך להשתמש בהערכת עתודות ברמת הזיכיון הבסיסית ולא להסיק את כדאיות הפרויקט מהמלאי הלאומי המצטבר. מקור: MASE/UNMIG – עתודות וסיווג לאומיים של פחמימנים .
טיפול פיסקאלי, תמלוגים ותמריצי השקעה
הארכיטקטורה הפיסקלית של הפקת נפט מקומית מציגה הזדמנות חשובה לשיפור הערכת ההשקעות מבלי להניח כי נדרשים בהכרח מיסוי נמוך יותר או סובסידיות ישירות. במסגרת המסגרת האיטלקית שתוארה על ידי MASE, מרבצי פחמימנים מהווים חלק מהמורשת הבלתי ניתנת להעברה של המדינה, בעוד שחיפוש וניצול מופקדים בידי בעלי זיכיונות בכפוף לתוכניות עבודה, דמי זיכיון ותמלוגים הקשורים להפקה. המשרד מפרסם נתונים על מערכת התמלוגים והתקבולים השנתיים הרלוונטיים, ומספקים בסיס מוסדי לבחינת האופן שבו ערך ההפקה מחולק בין רשויות ציבוריות למפעילים מסחריים. חלוקה זו מהותית משום שלא ניתן להעריך את היתרונות הכלכליים של ייצור לאומי נוסף אך ורק באמצעות ההכנסות שקיבל המפעיל או הערך ברוטו של גז שנעקר מיבוא. מקור: MASE – תמלוגים של פחמימנים, מסגרת זיכיונות ורישומי הכנסות .
הטיפול הפיסקאלי צריך להבחין בין פיתוח מחדש של שדה בוגר, משאבים שהתגלו הדורשים פיתוח נוסף וחיפושים בסיכון גבוה. שדה בוגר עשוי להציע עתודות נוספות מוגבלות יחסית אך לדרוש הוצאות להארכת חיי התשתית הקיימת, בעוד שחיפושים חדשים נושאים סבירות גבוהה יותר להשקעה בלתי ניתנת להשבה. לכן, זיכיון או מסגרת פיסקאלית לא מובחנים יכולים להשפיע על קטגוריות פרויקטים בצורה שונה גם כאשר הוראותיהם הנומינליות זהות. כל תמריץ מוצע יצטרך להוכיח שהוא משנה אילוץ השקעה אמיתי במקום להעביר הכנסות ציבוריות לפרויקט שהיה מתקדם ללא סיוע. ההערכה הרלוונטית צריכה לכלול את ההשפעה על הכנסות ציבוריות צפויות, הוצאות הון, התחייבויות סביבתיות, תעסוקה והסתברות להפקה מוצלחת.
הערכה כללית של תמלוגים לשנת 2025 שפורסמה במאי 2026 מספקת המחשה מדוע חשבונאות פיסקלית וכלכלת ייצור חייבות להישאר נפרדות. המשרד דיווח על ערך ייחוס שנתי ממוצע של 8.886642 אירו לג’יגה-ג’אול למטרה המשפטית שצוינה, הנגזר מערכים רבעוניים של 9.448527 אירו, 9.621813 אירו, 8.369683 אירו ו-8.106545 אירו לג’יגה-ג’אול. ייחוס זה רלוונטי לחישוב התחייבויות תמלוגים מסוימות, אך אינו מהווה מדד סמכותי לעלות הפקת גז איטלקי או השוואה ישירה לגז טבעי נוזלי מיובא. שימוש בו כמדד לעלות ייצור יבלבל בין הערכה פיסקלית צמודת מחיר להוצאות שנגרמו למפעיל. מקור: הודעה משרדית של MASE – הערכת גז טבעי לייצור 2025, 25 במאי 2026 .
לפיכך, מסגרת פיתוח אחראית מבחינה כלכלית תבחן את השפעת התמריצים על הערך הנוכחי הנקי של פרויקטים בודדים, תוך הצהרה ברורה אילו סיכונים נותרו אצל המפעיל המסחרי. כמו כן, יהיה צורך להתייחס לפירוק עתידי, משום שהארכת חיי השדה יכולה לדחות הוצאות נטישה, אך עשויה להגדיל את ההתחייבויות הסופיות אם התשתית הקיימת מתדרדרת או הופכת יקרה יותר להסרה. הבטחה פיננסית, שיקום סביבתי והתחייבויות שלמות הבאר צריכות להישאר חלק בלתי נפרד מהערכת ההשקעה ולא להתייחס אליהן כעלויות חיצוניות להחלטת הפיתוח.
פיקוח סביבתי ימי ופליטות מחזור חיים
ההערכה הסביבתית של ייצור גז ימי חייבת להרחיב מעבר להשוואה כללית בין פחמימנים מקומיים ומיובאים. הנחיית 2013/30/EU קובעת דרישות אירופיות שנועדו למנוע תאונות גדולות בפעילות נפט וגז ימית ולהגביל את השלכותיהן, כולל הוראות הנוגעות לאחריות המפעיל, בטיחות וניהול סיכונים סביבתיים. ההנחיה חלה על סביבת ההפעלה הימית הרלוונטית ומספקת בסיס משפטי להבחנה בין בטיחות טכנית לבין הערכות פוליטיות רחבות יותר של פיתוח פחמימנים. לפיכך, כל עלייה בפעילות חיפוש או הפקה חייבת לעמוד בדרישות הבטיחות והסביבה הרלוונטיות, כולל התחשבות בשלמות המתקן, בקרת בארות, תגובת חירום ויכולתם של המפעילים לעמוד בהתחייבויותיהם לאורך חיי הנכס. מקור: הנחיית 2013/30/EU בנושא בטיחות פעילות נפט וגז ימית – הפרלמנט האירופי והמועצה .
הבחנה חשובה במיוחד נוגעת לחשבונאות פליטות. ייצור ותחבורה של גז טבעי יכולים לייצר פליטות מתאן, בעוד שבעירה מייצרת פחמן דו-חמצני; פליטות מחזור החיים היחסיות של ייצור מקומי, יבוא צינורות וגז טבעי נוזלי (LNG) תלויות במאפייני התפעול בפועל של שרשראות האספקה המתאימות. תקנת המתאן האירופית מספקת מסגרת חזקה יותר ויותר למדידה, דיווח, אימות והפחתת גזי חמצון, עם התחייבויות המשפיעות על פעילות האנרגיה המקומית ועל שרשראות אספקה של אנרגיה מאובנים מיובאת. הנחיות הנציבות האירופית בנוגע לדרישות היבואן עודכנו בספטמבר 2026, מה שממחיש שפרטי היישום נותרו רלוונטיים מבחינה תפעולית עבור חברות המנהלות הסדרי רכש בינלאומיים מורכבים. מקורות: הנציבות האירופית – תקנת מתאן ודרישות יבואן, עודכן בספטמבר 2026 והנציבות האירופית – מסגרת רגולטורית לפליטות מתאן .
לצורך הערכת השקעות, התפתחויות אלו תומכות בשיטה המבוססת על פליטות מדודות ולא על הנחות רחבות לגבי העליונות הסביבתית הטבועה של גז מקומי או מיובא. שדה מקומי המחובר לתשתית קיימת עשוי להימנע מהנזלה והובלה ימית, אך פרופיל הפליטות שלו עדיין תלוי בשלמות הבאר, בעיבוד, בביצועי הציוד ובדליפת מתאן. חוזה אספקה מיובא עשוי לכלול שלבי הובלה ועיבוד משמעותיים, אך ההשפעה היחסית תלויה במאפייני היצרן ובנתיב האספקה. לכן, הערכה סביבתית צריכה להשוות כמויות אספקה ספציפיות ושרשראות אספקה, תוך התחשבות בסיכונים והשפעות אקולוגיות שלא ניתן לייצג על ידי עוצמת גזי חממה בלבד.
ניהול משאבים דיפלומטי וחוצה גבולות
הממד הדיפלומטי של מדיניות איטלקית פעילה יותר מול הים צריך להתמקד בגבולות ימיים שנקבעו כחוק וביחסי משאבים הניתנים להוכחה טכנית. לאיטליה ולקרואטיה יש מסגרת תיחום מדף יבשתי מבוססת, ולאחר מכן הבהירו את הסדרי האזור הכלכלי הבלעדי שלהן, ובכך יצרו בסיס לזיהוי תחומי השיפוט הרלוונטיים לפעילות ימית. זה לא מבטל כל בעיה פוטנציאלית הקשורה למאגר המשתרע על פני גבול, אך זה מספק נקודת התחלה מוסדית להתייעצות טכנית, חילופי מידע וכל הסדר שעשוי להפוך למתאים כאשר מוכחת המשכיות פיזית של המאגר. התנאי המכריע הוא ראיות לקשר הגיאולוגי והתפעולי הבסיסי, ולא האטרקטיביות הפוליטית של טענה הנוגעת לגז המופק על ידי מדינה שכנה.
מנגנון שיתוף פעולה טכני יכול לכלול נהלים לבקשת מידע על מבנים ליד הגבול הימי, חילופי מידע גיאולוגי לא סודי, הערכת תקשורת לחצים אפשרית וזיהוי מתי ייתכן שיהיה הצדקה להסדר ניהול מאגרים משותף. שיתוף פעולה כזה יצטרך לכבד את זכויותיהם של בעלי הזיכיונות, את דרישות הסודיות הרלוונטיות ואת הסמכויות של מדינות החוף. כאשר קיימות ראיות התומכות בקיומה של הצטברות משותפת, דיון נוסף יכול להתייחס ללוחות זמנים מתואמים של פיתוח, מתודולוגיות הקצאה וניהול סביבתי; כאשר אין ראיות כאלה, מנגנון דו-צדדי לא צריך להניח כי ייצור בצד אחד מהווה דלדול משאבים תחת סמכות השיפוט של המדינה השנייה.
הרלוונטיות הדיפלומטית הרחבה יותר משתרעת על תשתיות. צינורות ימיים, מתקני טיפול בגז וחיבורי שוק יכולים לחצות גבולות לאומיים או להיות תלויים בהמשך פעילותם של נכסים הממוקמים בתחומי שיפוט שונים. לכן, הכדאיות המסחרית של תגליות קטנות יותר עשויה להיות מושפעת מגישה לתשתיות קיימות, הקצאת עלויות הובלה ואפשרות של תחזוקה או פירוק מתואמים. שיקולים אלה יוצרים הזדמנויות לשיתוף פעולה טכני גם כאשר לא קיים מאגר משותף, מכיוון שכלכלת תשתית ואחריות סביבתית עשויות להצדיק שיתוף פעולה ללא תלות בבעלות על משאבים.
התאמת תשתיות ומניעת השקעות תקועים
ניצול עתידי של תשתית הגז האיטלקית דורש הערכה אל מול מסלול ביקוש יורד ואיזון מתפתח בין יבוא צינורות, גז טבעי נוזלי (LNG), ייצור מקומי ואחסון. השקעות שבוצעו לגיוון האספקה לטווח קצר יכולות להישאר בעלות ערך כביטוח מפני שיבושים, אך ביצועיהן הפיננסיים והכלכליים עשויים להיות שונים מההנחות ששימשו בזמן האישור. מסוף או צינור עם ניצול ממוצע נמוך עדיין עשויים לספק אבטחת מערכת, אם כי יש להעריך פונקציה זו במפורש ולא להסיק אותה מהקיבולת המותקנת בלבד. לעומת זאת, תחזוקת תשתית שתרומת הביטחון הצפויה שלה קטנה יחסית לעלותה עלולה להטיל נטל פיננסי לטווח ארוך על צרכנים או משקיעים, בהתאם להסדרי הרגולציה.
גישת תכנון קוהרנטית תשווה את השימוש הצפוי לאורך החיים של כל נכס עיקרי תחת הנחות ביקוש תואמות, תוך זיהוי התנאים שבהם יש לתחזק, להתאים, להוציא משימוש או לשמר את הקיבולת למטרות אסטרטגיות. תשתית קיימת יכולה לעיתים לתמוך בפונקציות חדשות, אך יש להדגים תאימות טכנית, דרישות בטיחות וכלכלת המרה ולא להניח אותן. האפשרות של שימוש עתידי בגזים חלופיים, כולל מימן, אינה מצדיקה באופן אוטומטי שימור של כל נכס גז טבעי, מכיוון שתאימות חומרים, לחץ תפעולי, ביקוש לשימוש סופי ועלויות השקעה יכולים להיות שונים באופן מהותי מאלה הקשורים להובלת מתאן. הזדמנויות המרה כאלה דורשות הערכה הנדסית ומסחרית נפרדת.
מסגרת האחסון האירופית מחזקת את חשיבות התכנון המתואם. תקנה (EU) 2025/1733 האריכה את הסדרי האחסון של האיחוד עד 2027 תוך שהיא מציגה גמישות שנועדה לשמר את הביטחון מבלי להגדיל שלא לצורך את עלות מילוי המלאי. גישה זו ממחישה את העיקרון הרחב יותר לפיו התחייבויות ביטחון צריכות לשקף את מאפייני התפעול בפועל ואת העלויות הכלכליות של תשתית אנרגיה. נדרשת משמעת דומה בעת השוואת פרויקטים מקומיים במעלה הזרם עם תשתית מיובאת, משום ששניהם יכולים לתרום לחוסן תוך הטלת התחייבויות הון, התחייבויות סביבתיות וסיכוני ניצול שונים. מקור: הנציבות האירופית – אחסון גז, תקנה (EU) 2025/1733 ומסגרת אבטחת האספקה .
מטריצת יישום: אפשרויות, סמכויות ותנאי החלטה
| כלי מדיניות | רשות אחראית או משתתפים עיקריים | השפעה מכוונת | נטל יישום וזמן הגעה לתוצאה | הפיכות וחיסרון עיקרי |
|---|---|---|---|---|
| מרשם שקיפות ברמת הזיכיון | MASE/UNMIG וגופים מנהליים מוסמכים | זיהוי אילוצי פיתוח בפועל ומשך זמן פרוצדורלי | תיאום אדמיניסטרטיבי; פוטנציאלי לטווח הקרוב עבור רשומות קיימות | הפיכות גבוהה; סיכוני סודיות ואיכות נתונים |
| סקירה מובחנת של שינויים בשטח קיים | רשויות רישוי, סביבה ובטיחות מוסמכות | לאפשר הערכה פרופורציונלית של פיתוח הדרגתי | דורש הגדרות פרוצדורליות חזקות מבחינה משפטית; תלוי בפרויקט | שינויים פרוצדורליים הפיכים; תקני הבטיחות חייבים להישאר בעינם |
| סינון כלכלי עצמאי ברמת השטח | מפעילים, רשויות ציבוריות מוסמכות ובודקים טכניים מוסמכים | להבחין בין השקעות בנות-קיימא לבין טענות ספקולטיביות למשאבים | דורש נתוני מאגר, עלות ופיתוח; עומס יישום בינוני | הפיכות גבוהה לפני השקעה; סיכוני מידול ואסימטריה של מידע |
| סקירת רגישות פיסקלית | משרד הכלכלה והאוצר, MASE ורשויות פיסקליות מוסמכות | הערכת האם הסדרים פיסקאליים משפיעים באופן מהותי על השקעות שוליות | הערכה חקיקתית או מנהלית; התזמון תלוי בכלי | נעילה פיסקלית אפשרית והעברות סובסידיות לא מכוונות |
| מדידה ואימות של מתאן | מפעילים ורשויות סביבתיות מוסמכות | קביעת ביצועים סביבתיים בפועל | ציוד ניטור, דיווח ונהלי ביקורת | עלויות ציות מתמשכות; התועלת תלויה באיכות הנתונים |
| התייעצות טכנית דו-צדדית באדריאטיה | רשויות מוסמכות ובעלי זיכיונות באיטליה ובקרואטיה | הבהרת שאלות אפשריות בנוגע למאגרים ותשתיות חוצי גבולות | שיתוף פעולה דיפלומטי וטכני; תלוי מקרה | אי-הפיכות נמוכה לחילופי מידע; סיכוני סודיות מסחרית |
| סקירת ניצול גז טבעי נוזלי (LNG) וצנרת | MASE, ARERA, מפעילי תשתיות ושחקני שוק רלוונטיים | בדיקת דרישות קיבולת מול ביקוש עתידי וצורכי אבטחה | מידול מערכות וניתוח חוזים | צמצום מוקדם של הקיבולת עלול להחליש את החוסן |
| סקירה משולבת של תיק הגז הלאומי | מוסדות לאומיים בתחום האנרגיה, הכלכלה, הסביבה והרגולציה | יישור מסלולי עלייה במעלה, יבוא, אחסון והפחתת ביקוש | תיאום בין-מוסדי ועדכון תקופתי | סיכון של התיישנות הנחות התכנון |
הטבלה מזהה כלים מוסדיים אפשריים ואחריות רלוונטית; היא אינה מייצגת ממצא שכל כלי אומץ, אושר כחוק בצורה המתוארת או הוכח כמועיל מבחינה כלכלית. כל שינוי בסמכויות סטטוטוריות קיימות או בדרישות סביבתיות מחייבות ידרוש את הסמכות המשפטית המתאימה.
פרק 8 – פסק דין מרכזי: האתגר המוסדי של איטליה הוא לבסס שיטה עקבית וניתנת לביקורת להערכת הייצור המקומי וההיצע המיובאי תחת אותן הנחות ביקוש, עלות, פליטות וביטחון. הראיות תומכות בשקיפות רבה יותר של אילוצי פיתוח וכלכלת הפרויקטים, בעוד שההשלכות של רפורמה פיסקלית, רישוי רחב יותר או שינויים בתשתיות נותרות תלויות בפרויקטים בודדים ובדרישות החוק הרלוונטיות. יש להתייחס לאמצעי הגנה סביבתיים ולשיתוף פעולה דיפלומטי כתנאי תכנון אינטגרליים ולא כשיקולים שיוריים לאחר החלטת השקעה.
פרק 9. הערכת רשת אסטרטגית, מסגרת החלטות ומדדי ניטור
המשמעות הביטחונית והכלכלית נטו של גז מקומי
ההערכה האסטרטגית הסופית נשענת על ההבחנה בין הערך הלאומי של שימור הגישה למשאבים מקומיים לבין ההצדקה הכלכלית לפיתוח עתודות מסוימות. לאיטליה בסיס משאבי גז מקומי מבוסס ומערכת אנרגיה שאספקתה תלויה באופן גורף בייצור זר, אך עובדות אלה לבדן אינן קובעות כי הרחבה גדולה של הפקת גז תהיה מוצדקת כלכלית או תואמת סביבתית את המעבר האנרגטי. עלות האלטרנטיבה של משאבים לא מפותחים היא אמיתית רק כאשר פרויקט אמין היה יכול לספק ייצור בעלות ובסיכון מקובלים בתנאים המשפטיים והסביבתיים הרלוונטיים. באופן דומה, תלות ביבוא מייצרת חשיפה כלכלית וביטחונית, אך משמעותה תלויה בגיוון הספקים, בגמישות החוזים, בביצועי האחסון, ביתירות התשתית וביכולת להפחית את הביקוש. לכן, הערכת הביטחון הלאומי הראויה חייבת לשקול את תיק האספקה כולו במקום להשוות את חלקו של הייצור המקומי למדידה מספקת באופן עצמאי של חוסן.
אי הוודאות המעשית המשמעותית ביותר נוגעת לכמות ולעיתוי של ייצור נוסף שניתן לספק באמצעות זיכיונות קיימים והצטברויות שכבר התגלו. עתודות מצרפיות מוכחות מראות שנותרו משאבים המסווגים כלכלית, אך הן אינן מצביעות על כמות ייצור נוספת שניתן להכניס לרשת עד שנה נתונה, ההשקעה הנדרשת לשם כך, או המידה שבה היא תחליף את האספקה המיובאת. לעומת זאת, סטטיסטיקות שנתיות של רשת ויבוא מספקות ראיות חזקות לחשיפה חיצונית נוכחית, אך הן אינן יכולות לחזות פגיעות עתידית ללא הנחות לגבי ביקוש לגז, רכש בינלאומי ותפעול תשתיות. האסימטריה הנובעת מכך בראיות חשובה עבור קובעי המדיניות: ניתן למדוד את תלותה של איטליה ביבוא בביטחון גבוה יחסית, בעוד שהתועלת הכלכלית של הגדלה מהותית של הייצור המקומי חייבת להיקבע באמצעות מידע טכני ופיננסי נוסף.
ההבחנה הופכת משמעותית אף יותר כאשר בוחנים את המעבר האנרגטי. ירידה בדרישת הגז הלאומית מקטינה את הכמות המוחלטת של יבוא הנדרש במסגרת פרופיל ייצור מקומי נתון, ובמקביל מחלישה את הטיעון המסחרי להשקעות חדשות במעלה הזרם. מצב זה יוצר בעיית תזמון שבה השקעות שנועדו להגביר את ביטחון האנרגיה עשויות להתחיל בייצור רק לאחר שהביקוש ירד משמעותית. אותה בעיה משפיעה על תשתית גז מיובא, במיוחד כאשר התחייבויות ארוכות טווח מוצדקות על ידי הנחות ביקוש או ביטחון שמתבררות מאוחר יותר כלא מדויקות. לכן, מסגרת קבלת החלטות קוהרנטית צריכה לשקול את ערך האופציה של שימור גישה למשאבים מבטיחים מבחינה כלכלית, את עלות שמירה על גמישות האספקה ואת הסיכון של השקעת הון בנכסים שניצולם עשוי להיות נמוך מהצפוי.
שיפוטים עיקריים והערכת ביטחון
| פסק דין עיקרי | אֵמוּן | ראיות תומכות | מגבלה חומרית |
|---|---|---|---|
| איטליה נותרה תלויה באופן גורף בגז טבעי שמקורו חיצוני | גָבוֹהַ | סטטיסטיקות הפקה רשמיות וכניסה לרשת Snam | ליבוא ברוטו, לכניסות לרשת ולביקוש סופי יש היקפי חשבונאות שונים |
| עתודות הגז הלאומיות שנותרו הן מהותיות מבחינה מסחרית אך מוגבלות | גָבוֹהַ | סיווג שמורות MASE ודיווח גיאוגרפי | קטגוריות עתודות מצטברות אינן קובעות שיעורי ייצור עתידיים |
| התאוששות הדרגתית מנכסים קיימים יכולה לייצג קטגוריית השקעה נפרדת מחיפושים חדשים | גָבוֹהַ | עקרונות הנדסיים מבוססים ודוגמאות פיתוח מתועדות | הכדאיות הכלכלית משתנה בהתאם לתחום |
| אי רציפות רגולטורית יכולה להשפיע באופן מהותי על החלטות השקעה במעלה הזרם | בֵּינוֹנִי | התדיינות משפטית של PiTESAI והשלכות מנהליות מתועדות | הפסדי ייצור לאומיים המיוחסים ספציפית לרגולציה אינם מכומתים |
| פיתוח סלקטיבי יכול להפחית את היבוא תחת תנאי ביקוש ופרויקט תואמים | בֵּינוֹנִי | עתודות שנותרו ומנגנוני פיתוח הדרגתיים שהודגמו | לוחות הזמנים של הפרויקט, העלויות והנפחים הנוספים נותרו לא ודאיים |
| רישוי רחב יותר עשוי להביא לייצור גבוה יותר באופן משמעותי עד 2035 | נמוך עד בינוני | מנגנון השקעה פוטנציאלי והזדמנות משאבים שנותרה | תגליות, כלכלת פיתוח ולוחות זמנים לביצוע טרם נקבעו |
| הייצור הקרואטי מדלל באופן ניכר את הגז השייך לתחום השיפוט האיטלקי | נָמוּך | אין הוכחה מאומתת ספציפית למאגר מספיקה כדי לבסס את הטענה | נדרשים רישומי רציפות גיאולוגית, הפרעות לחץ והקצאה |
| ייצור מקומי נוסף בהכרח יפחית את מחירי הגז למשקי בית | נָמוּך | אין מנגנון אחיד להעברת מחירים מבוסס | הגז המקומי נותר קשור להיווצרות המחירים בשוק הסיטונאי |
| הפחתת הביקוש לגז יכולה להפחית את דרישות היבוא המוחלטות ללא קשר לצמיחה בייצור המקומי | גָבוֹהַ | חשבון מאזן היצע ומסגרת תכנון אנרגיה אירופית | הגודל תלוי בצריכה בפועל ובאיזון התפעולי |
רמות הביטחון משקפות את עוצמת הראיות הזמינות לכל טענה, ולא את ההסתברויות המספריות לאירועים עתידיים. רמת ביטחון גבוהה חלה כאשר המסקנה העיקרית נקבעת ישירות על ידי רישומים סטטיסטיים או משפטיים מוסמכים; רמת ביטחון בינונית חלה כאשר המנגנון נתמך אך השפעתו הכמותית הלאומית נותרה אינה נמדדת כראוי; ורמת ביטחון נמוכה חלה כאשר ראיות טכניות או מסחריות מכריעות אינן זמינות.
ספי החלטה והתנאים להתאמת מדיניות
מסגרת קבלת החלטות צריכה לזהות תנאים נצפים המצדיקים פעולה נוספת, במקום להסתמך על תיאורים רחבים של דחיפות פוליטית או הזדמנות תעשייתית. התנאי הראשון נוגע לזמינותו של פרויקט פיתוח אמין: נפחים ניתנים להפקה חייבים להיות נתמכים על ידי ראיות גיאולוגיות ומאגרים, ולוח הזמנים המוצע להפקה חייב להיות בר השגה טכנית במסגרת אופק ההשקעה הרלוונטי. השני נוגע לכדאיות כלכלית, הדורשת השוואה בין עלויות מקומיות צפויות לבין האספקה הזרה שהייתה נרכשת אחרת, כולל הוצאות הון, עלויות תפעול, התחייבויות פיסקליות, עמידה בתקנות סביבתיות והתחייבויות נטישה. השלישי נוגע לחוסן, הדורש הערכה האם הייצור התוספתי תורם לביטחון האספקה בתנאים קשים או רק דוחק מקור זמין מסחרית אחד בנסיבות רגילות. הרביעי נוגע לפליטות ולהשפעות סביבתיות, הדורשים ביצועי מחזור חיים מדודים או מוערכים באופן אמין ועמידה בתקני בטיחות ואקולוגיה רלוונטיים.
יש להעריך תנאים אלה יחד. פרויקט יכול להיות בר-קיימא מבחינה מסחרית אך בעל ערך ביטחון מוגבל אם הוא מתחיל בייצור לאחר שהביקוש הרלוונטי נעלם, בעוד שפרויקט אחר עשוי לספק גמישות תפעולית שערכה אינו מתבטא רק בייצור השנתי הממוצע. באופן דומה, שדה עשוי להציע תשואה פרטית חיובית תוך הטלת התחייבויות סביבתיות או ציבוריות המפחיתות את ערכו החברתי נטו. המטרה האנליטית של מסגרת משותפת אינה לבטל חילוקי דעות, אלא להפוך את הראיות הנדרשות לקבלת החלטה למפורשות ולהבטיח כי חלופות מתחרות מוערכות בתנאים תואמים.
עבור הצעה לפיתוח מחדש של שדה בוגר, הראיות המכריעות יכללו מודל מאגר מאושר, תוכנית הפקה מאושרת, עלויות פיתוח מצטברות מלאות ואישור התשתית הנדרשת לאספקת גז. עבור הצעה חדשה לחיפוש, ההערכה תדרוש בנוסף סיכון גיאולוגי מפורש, הסתברות גילוי, עלויות הערכה ולוח זמנים אמין לפיתוח. עבור קיבולת גז טבעי נוזלי (LNG) נוספת, הראיות הרלוונטיות יכללו ניצול צפוי, התחייבויות להזמנת קיבולת, גמישות רכש, יכולת אספקה בחירום והשלכות של ביקוש נמוך מהצפוי. עבור השקעות באחסון או בהולכה, הניתוח יצטרך לזהות את פונקציית האבטחה התפעולית המסופקת ואת העלות של השגת חוסן שווה ערך באמצעות אמצעים חלופיים.
ניטור סדרי עדיפויות עד 2035
| מדד ניטור | תיק מוסמך ראשוני | טריגר תדירות או אירוע | רלוונטיות של החלטות |
|---|---|---|---|
| ייצור מקומי לפי זיכיון ואזור ימי | דיווחי ייצור MASE/UNMIG | תקופה חודשית או אחרונה שפורסמה | מזהה שינויים בירידה ובתרומה של שדות חדשים |
| תיקוני משאבים מוכחים ומותנים | דוחות MASE/UNMIG ודוחות עתודה של מפעיל | הערכה מחודשת שנתית או פיתוח חומרי | מבדיל בין גידול עתודות לבין דלדול |
| יישומים והרשאות במעלה הזרם | עלוני פחמימנים רשמיים ורשויות מוסמכות | בקשה חדשה, אישור, השעיה או פסק דין | מודד המשכיות אדמיניסטרטיבית והתקדמות פרויקט |
| החלטות השקעה סופיות | גילויים רשמיים של מפעילים והגשות רגולטוריות | אישור הפרויקט | הופכת כוונות פיתוח להשקעה מחויבת |
| עלייה צפויה בגז ובתפוקה ראשונה | דוחות פרויקטים של מפעילים וסטטיסטיקות ייצור | אבן דרך בהפעלה | בודקת האם התוספות הצפויות הופכות להיצע בפועל |
| ביקוש לגז לפי מגזר | סנאם וסטטיסטיקות אנרגיה רשמיות | שנתי ועונתי | מזהה שינויים בדרישות ייבוא |
| ניצול מסוף ה-LNG והתחייבויותיו | מפעילי תשתיות וגילויים רגולטוריים | דיווח שנתי ושינויים בחוזים | מעריך את ערך האבטחה ואת הסיכון לניצול חסר |
| מחיר יבוא וחשיפה לחוזה | יורוסטאט, מוסדות שוק מוסמכים וגילויים חוזיים | שיבוש שוק או תמחור מחדש משמעותי | מודד את פגיעות הרכש החיצוני |
| מלאי אחסון ויכולת משיכה | מפעילי אחסון מוסמכים ודיווחים של האיחוד האירופי | הכנות לחורף ותקופות לחץ | בוחן חוסן תפעולי לטווח קצר |
| ביצועי מתאן ותאימות ימיים | רשויות סביבתיות ובטיחות מוסמכות | מחזור דיווח ובדיקה | מחזור החיים של בדיקות והתחייבויות תפעוליות |
| ראיות למאגרים חוצי גבולות | רשויות מוסמכות ובעלי זיכיונות | ראיות גיאולוגיות או טכניות חדשות | קובע האם הערכת משאבים משותפים מוצדקת |
| תיקונים לתוכנית הלאומית לביקוש לגז ולאקלים | MASE והנציבות האירופית | עדכוני תוכנית ותיקונים רשמיים | בוחן את האופק המסחרי להשקעות חדשות בגז |
מספר אינדיקטורים ראויים לתשומת לב מיוחדת משום שהם עלולים לשנות את ההערכה האסטרטגית מהר יותר מאשר תנועה כללית בייצור השנתי. החלטת השקעה סופית חדשה בנוגע לשדה משמעותי שלא פותח בעבר תחזק את הראיות לצמיחה באספקה המקומית בטווח הקרוב, אך רק אם תתמוך בלוח זמנים אמין לייצור ובהסדרי מימון. עדכון מהותי כלפי מעלה של עתודות מוכחות יכול לשפר את הזדמנות הפיתוח לטווח ארוך, אם כי לא יקבע באופן עצמאי כושר ייצור מיידי. ירידה משמעותית בביקוש הלאומי לגז תפחית את דרישות היבוא, ובמקביל תחליש את הכלכלה של פרויקטים במעלה הזרם ארוכי טווח. עלייה משמעותית בעלויות רכש גז טבעי נוזלי (LNG) יכולה לשפר את האטרקטיביות המסחרית של השקעות מקומיות מסוימות, אך רק אם הפרש המחירים הצפוי נמשך מספיק כדי להצדיק את התחייבות ההון. קישוריות גיאולוגית מאושרת על פני הגבול הימי האיטלקי-קרואטי תצדיק בדיקה טכנית דו-צדדית ספציפית יותר, אך היא לא תקבע אוטומטית את הכמות או הערך הכספי של כל אובדן משאבים.
השלכות ההחלטה תחת שלושת המסלולים
מסלול הקיפאון המתמשך משמר תלות משמעותית ברכש גז חיצוני, אך הוא עשוי להישאר תואם לירידה ביבוא מוחלט אם הביקוש יירד במידה מספקת. החשיפה הכלכלית העיקרית שלו היא ההתמדה של סיכון מחירים ואספקה בינלאומי, בעוד שיתרונו העיקרי הוא הימנעות מהשקעות חדשות במעלה הזרם שעלולות להיות לא מוצלחות. למסלול הפיתוח הסלקטיבי יש פוטנציאל להפחית את דרישות היבוא באמצעות פרויקטים הכוללים משאבים ותשתיות קיימים, אך תרומתו תלויה בכלכלה ספציפית לשדה, בזמינות השקעות ובהליכי אישור עמידים מבחינה משפטית. מסלול הרישוי הרחב יותר עשוי ליצור אפשרויות משאבים והשקעה נוספות, אך תקופת הביצוע הארוכה יותר שלו וחוסר הוודאות הגיאולוגית הגדולה יותר גורמים לכך שכל תרומה עד 2035 נותרת רגישה במיוחד לתגליות, מימון פרויקטים וביקוש עתידי לגז.
אף מסלול אינו מבטל את הצורך בגמישות רכש בינלאומי, חוסן אחסון או ניהול ביקוש. תחת ההנחות המדגימות לשנת 2035, אפילו מסלול הרישוי הרחב יותר שומר על דרישה חיצונית שיורית של 44 מיליארד מטרים מעוקבים כנגד ביקוש לאומי של 52 מיליארד, דבר המדגים כי עלייה מוצלחת בייצור המקומי תפחית ולא תבטל את התלות הזרה. לעומת זאת, הפחתה משמעותית בביקוש עלולה להפחית את הנפח המוחלט של גז מיובא ללא הרחבה משמעותית במעלה הזרם, אם כי היא לא בהכרח תפחית את נתח היבוא היחסי. תוצאות אלו ממחישות מדוע יש להעריך את ביטחון האנרגיה הלאומי באמצעות חשיפה מוחלטת, גמישות המערכת ועלות כלכלית ולא באמצעות יעד יחיד לייצור מקומי.
ההחלטה הכלכלית כרוכה גם בשאלה חלוקתית. ערך הייצור המקומי הנוסף יכול להצטבר בין היתר באמצעות צמצום רכש זר, השקעות ותעסוקה בתוך איטליה, תמלוגים, מיסוי או תשואות מסחריות פרטיות, בעוד שהעלויות עשויות ליפול על משקיעים, צרכנים, משתמשי תשתית או המגזר הציבורי, בהתאם לפרויקט ולהסדרי הרגולציה. לכן, הערכת מדיניות לאומית צריכה להבחין בין הערך הכלכלי הכולל לבין חלוקתו ולזהות נסיבות בהן תוצאה מצטברת חיובית לכאורה יוצרת עלויות או התחייבויות מרוכזות עבור קבוצות מסוימות. הערכת הסביבה המתאימה חייבת להבחין בין פליטות הקשורות לצריכה לבין אלו הקשורות לייצור ולתחבורה, תוך הימנעות מהנחות לפיהן מקור לאומי לבדו קובע את הביצועים הסביבתיים.
הערכת נטו אסטרטגית סופית
אתגר הגז הטבעי של איטליה הוא ביסודו של דבר אתגר של ניהול משאבים, תזמון השקעה וחשיפה כלכלית, ולא בחירה בינארית בין הפקה מקומית ליבוא מחו”ל. המדינה שומרת על בסיס משאבים חומרי אך מוגבל, תוך שהיא מפעילה מערכת גז התלויה מאוד ביבוא, ושילוב זה יוצר אינטרס כלכלי וביטחוני לגיטימי בקביעת אילו הזדמנויות מקומיות נותרות בת קיימא מבחינה מסחרית וסביבתית. הראיות הרשמיות הזמינות אינן מצדיקות התייחסות לכל העתודות הלא מפותחות כאספקה ניתנת להפקה מיידית, ייחוס כל הירידה בייצור למגבלות פוליטיות, או ייחוס ערך כספי להפקה קרואטית לכאורה של משאבים איטלקיים ללא הוכחה ספציפית למאגר. עם זאת, הן כן מחזקות את החשיבות של מסגרת הערכה שקופה המסוגלת להבחין בין דלדול גיאולוגי לבין אילוצי השקעה, ובין פיתוחים בת קיימא מבחינה מסחרית לבין הערכות משאבים ספקולטיביות.
הדרישה האסטרטגית המכרעת היא עקביות בין כלי המדיניות. יש להעריך את הפקת הגז המקומית, אספקת צינורות מיובאים, תשתית גז טבעי נוזלי (LNG), אחסון והפחתת ביקוש תוך שימוש בהנחות תואמות לגבי צריכה עתידית, עלויות אספקה, תרומות ביטחון, פליטות, סיכון השקעה וחיי תשתית. ודאות רגולטורית יכולה לשפר את איכות החלטות ההשקעה מבלי להסיר אמצעי הגנה סביבתיים מהותיים, בעוד שמידע טוב יותר בנוגע לכלכלת הפרויקטים וביצועי המאגרים יכול למנוע ממדיניות ציבורית להיות מונעת על ידי נתוני משאבים מצטברים שאינם קובעים לוחות זמנים של ייצור הניתנים להפקה. המטרה הלאומית אינה למקסם את התפוקה המקומית ללא קשר לעלות, וגם לא למזער את הפקת הגז המקומית ללא קשר לחשיפה ליבוא, אלא לשמור על מערכת אספקה שמאפייניה הכלכליים והביטחוניים נותרים ניתנים להגנה ככל שביקוש האנרגיה והרגולציה האירופית מתפתחים.
אופק 2030–2035 הופך את ההבחנה הזו לחשובה במיוחד משום שחלון הזמנים שבו גז מקומי נוסף יכול ליצור ערך עשוי להיות קצר יותר מאורך החיים הטכני של המשאבים הבסיסיים. השקעות המסוגלות לספק ייצור במהירות יחסית עשויות להתמודד עם תנאים מסחריים שונים מפרויקטים שתפוקתם העיקרית תתרחש גם בעשור שלאחר מכן. באופן דומה, יש להעריך תשתית יבוא שנבנתה כדי להתמודד עם סיכוני ביטחון מיידיים מול ניצולה העתידי הסביר, ולא להצדיק אותה ללא הגבלת זמן על ידי הנסיבות השוררות בזמן הבנייה. לכן, ההערכה האסטרטגית תומכת בהשוואה מתמשכת של חלופות תוך שימוש בראיות ניתנות לאימות וקריטריונים מפורשים לקבלת החלטה, מתוך הכרה בכך שהקצאת ההשקעה המתאימה עשויה להשתנות ככל שביצועי השדה, תחזיות הביקוש, מחירי הגז והתחייבויות האקלים מתפתחים.
פסק דין סופי של ביטחון: קיומה של תלות מבנית ביבוא של איטליה ועתודות הגז המקומיות שנותרו נקבעו בביטחון גבוה. זמינותה של ייצור נוסף אטרקטיבי מבחינה כלכלית אמינה אך לא ניתן לכמת אותה ברמה הלאומית ללא ראיות נוספות ברמת הזיכיון. האפשרות שחיפושים רחבים יותר יוכלו להגדיל באופן מהותי את הייצור עד 2035 אינה ודאית יותר, בעוד שהטענות על דלדול חוצה גבולות של משאבים איטלקיים נותרות בלתי פתורות. הערך הכלכלי הסופי של הפקה לאומית נוספת תלוי בראיות ספציפיות לפרויקט, שיש להבחין ביניהן הן ממלאי המשאבים הגיאולוגי והן מהפרשנות הפוליטית הרווחת לבחירות האנרגיה של איטליה.
תוכנית HTML של וורדפרס – עמוד שלישי: אסטרטגיית הגז של איטליה לשנת 2035 – מודיעין החלטות
רכיב עצמאי זה מיועד להכנסה לאחר פרק 9. הוא כולל מודל תכנון אינטראקטיבי בעל שלושה מסלולים, עמודות אספקה מונפשות בסגנון תלת-ממדי, מבחר 2030/2035, הנחות ביקוש וייצור מתכווננות, מנוע רגישות כלכלית, מטריצת יישום רגולטורית ומסגרת ניטור. אנגלית, איטלקית ועברית נתמכות בכל רחבי הממשק האינטראקטיבי, כולל תוויות תרשימים שנוצרו באופן דינמי, כותרות טבלה, הסברים והערות חישוב. כל נתוני התרחישים מזוהים כהנחות ולא כתחזיות רשמיות.
ITALY GAS STRATEGY · 2035
Interactive planning assumptions, economic sensitivities, regulatory implementation and strategic monitoring.
ANALYTICAL CUT-OFF: 03 NOVEMBER 2026INTERACTIVE GAS-SUPPLY PATHWAYS
Comparative 3D-style columns show domestic production and residual external requirements under three planning pathways.
SCENARIO ASSUMPTION ENGINE
Adjust demand and production assumptions. The resulting model is illustrative rather than an official forecast.
SCENARIO COMPARISON TABLE
Demand, domestic output and residual supply requirements are recalculated as the model inputs change.
| Pathway | Demand bcm | Domestic bcm | Residual bcm | Domestic share | Incremental output vs stagnation | Illustrative gross cost difference |
|---|
Residual supply is calculated as demand minus domestic production. It is not equivalent to measured gross imports.
GAS INVESTMENT GOVERNANCE FRAMEWORK
Five analytical conditions that should be documented before a development project enters the investment decision process.
Certified reservoir interpretation, recovery estimates and operating status.
Capital, operating costs, financing, fiscal obligations and decommissioning.
Safety, methane measurement, marine impacts and legal compliance.
Physical import displacement, deliverability and supply-shock value.
Compare risk-adjusted project value against alternatives and demand transition.
STRATEGIC IMPLEMENTATION MATRIX
| Instrument | Responsible actors | Expected function | Critical condition |
|---|---|---|---|
| Transparent licensing register | MASE / UNMIG | Track permits and administrative delays | Consistent records and confidentiality |
| Field-level economic screening | Operators and competent authorities | Separate viable projects from speculative resources | Auditable recovery and cost data |
| Methane verification | Environmental authorities and operators | Measure actual lifecycle performance | Verifiable emissions data |
| Adriatic technical cooperation | Italian and Croatian authorities | Examine possible shared reservoirs | Field-specific geological evidence |
| Infrastructure portfolio review | MASE, ARERA and operators | Compare LNG, pipeline and storage utilisation | Compatible demand and security assumptions |
STRATEGIC MONITORING AND DECISION TRIGGERS
| Indicator | Evidence source | Decision trigger |
|---|---|---|
| Field production and reserve revisions | MASE / UNMIG | Material change in output or recoverability |
| Project investment approval | Operator filings | Final investment decision and credible first-gas date |
| Permitting and litigation | Official administrative and judicial records | Binding authorisation, suspension or judgment |
| Import prices and infrastructure | Snam, ARERA, Eurostat | Sustained cost differential or deliverability change |
| European gas demand and methane rules | European Commission and national regulators | Revised demand forecast or compliance obligation |
PRIMARY SOURCE RECORD
- MASE / UNMIG — National Hydrocarbon Reserves
- MASE / UNMIG — National Hydrocarbon Production
- Snam — Annual Financial Report 2025
- MASE — Hydrocarbon Royalty Framework
- MASE — PiTESAI Regulatory Record
- European Commission — National Energy and Climate Plans
- European Commission — Methane Emissions Regulation
- European Commission — Gas Storage Framework
Historical source values and constructed scenario assumptions are deliberately separated. The dashboard has no live market connection and does not estimate unverified reserves.
זכויות יוצרים שייכות ל- debugliesintel.com
אפילו שכפול חלקי של התוכן אינו מותר ללא אישור מראש – שכפול שמורה