
Valutazione strategica della sicurezza energetica, delle risorse di idrocarburi nell’Adriatico, della competitività industriale e della coerenza delle politiche fino al 2035.
Ambito di applicazione: Il sistema di approvvigionamento di gas naturale italiano, le riserve nazionali di idrocarburi, la produzione transfrontaliera nell’Adriatico, l’integrazione nel mercato energetico europeo e la regolamentazione del settore upstream vengono valutati alla luce delle più recenti evidenze ufficiali disponibili, con particolare attenzione alle conseguenze economiche, di sicurezza e di decarbonizzazione delle scelte politiche nel periodo 2030-2035.
Sintesi esecutiva / Risultato finale in breve
Il paradosso del gas naturale in Italia è misurabile, ma non può essere ridotto alla semplice affermazione che l’estrazione interna sia stata vietata mentre i paesi limitrofi sfruttano liberamente le stesse risorse. La constatazione più rilevante è che l’Italia detiene riserve di gas documentate e commercialmente sfruttabili, mentre il suo sistema di approvvigionamento rimane in larga parte dipendente dalla produzione estera e il suo quadro normativo ha ripetutamente modificato le condizioni alle quali le riserve interne possono essere sviluppate.
Nel 2025, Snam ha registrato una domanda nazionale di gas pari a 63,42 miliardi di metri cubi, in aumento del 2,0% rispetto al 2024. Il suo rapporto annuale ha inoltre indicato che le importazioni rappresentavano circa il 95% del gas immesso nella rete di trasmissione nazionale, a dimostrazione del continuo predominio delle forniture estere nonostante la diversificazione delle rotte di importazione.
La valutazione delle riserve pubblicata dal Ministero dell’Ambiente e della Sicurezza Energetica ha identificato 42,502 miliardi di metri cubi standard di riserve provate di gas naturale al 31 dicembre 2024, di cui 27,155 miliardi onshore e 15,347 miliardi offshore. Ulteriori 22,925 miliardi di metri cubi sono stati classificati come riserve probabili e 13,262 miliardi come riserve possibili. Queste categorie rappresentano diversi livelli di confidenza e non possono essere legittimamente considerate come un inventario immediatamente producibile. unmig.mase.gov.it
La Croazia offre un utile termine di paragone a livello industriale. Il rapporto INA del 2025 documenta la continua attività di sviluppo nell’Adriatico settentrionale, compreso il programma di perforazione IKA e le decisioni di investimento relative a ulteriori scoperte offshore. Ciò evidenzia una differenza nell’attività di sviluppo, ma non dimostra in modo indipendente che gli operatori croati stiano estraendo gas da giacimenti che si estendono al di sotto della giurisdizione italiana. ina.hr
Il quadro normativo è altrettanto complesso di un singolo divieto politico. Il referendum italiano sull’offshore del 2016 non ha raggiunto il quorum di partecipazione, mentre il quadro PiTESAI approvato nel dicembre 2021 è stato successivamente annullato dal Tribunale amministrativo regionale del Lazio con sentenze pubblicate a partire da febbraio 2024. La sequenza risultante è rilevante per la prevedibilità degli investimenti e la valutazione delle politiche di sicurezza energetica. Ministero dell’Interno+1
Principale giudizio strategico — Elevata fiducia: l’Italia possiede una base di risorse di gas nazionali consistente ma limitata e gestisce un sistema energetico la cui esposizione ai mercati internazionali supera sostanzialmente quella derivante dalla produzione nazionale a monte. Il valore economico di un’ulteriore estrazione italiana dipende dai costi di recupero specifici di ciascun giacimento, dai programmi di sviluppo, dagli obblighi ambientali, dagli accordi fiscali e dall’andamento futuro della domanda europea di gas.
Incertezza decisiva — Affidabilità media: la percentuale di riserve rimanenti che potrebbero essere sviluppate in modo competitivo entro il 2035, e la misura in cui vincoli normativi, piuttosto che geologici o commerciali, spiegano la mancata produzione, non possono essere stabiliti basandosi esclusivamente sulle statistiche aggregate delle riserve.
La decisione politica centrale non riguarda quindi semplicemente se autorizzare ulteriori trivellazioni. Riguarda piuttosto come l’Italia debba valorizzare l’offerta interna, la diversificazione delle importazioni, la resilienza delle infrastrutture, la competitività industriale e il calo della domanda di gas fossile a lungo termine, all’interno di un quadro di investimento coerente.
Il paradosso del gas naturale in Italia: riserve interne, dipendenza dall’estero e costo economico dell’incoerenza delle politiche.
L’Italia ha trascorso l’ultimo decennio riducendo la propria produzione interna di gas naturale, investendo al contempo in infrastrutture progettate per importare più gas dai mercati internazionali. La contraddizione non sta nel fatto che un Paese impegnato nella decarbonizzazione continui a consumare idrocarburi, ma nel fatto che le sue decisioni normative e di investimento non abbiano stabilito in modo coerente se l’estrazione interna o l’approvvigionamento estero offrano il minor costo economico, ambientale e di sicurezza. Con una domanda nazionale di gas che raggiungerà i 63,42 miliardi di metri cubi nel 2025 , una produzione interna che coprirà appena il 5% e ingenti riserve recuperabili ancora presenti nel sottosuolo, le conseguenze vanno oltre la politica energetica. Influiscono sulla competitività industriale, sulla spesa per il commercio estero, sugli investimenti infrastrutturali e sull’esposizione a sconvolgimenti geopolitici. La questione centrale è se l’Italia possa ridurre la sua dipendenza dai fornitori esteri senza impegnare capitali in progetti nazionali che diventeranno antieconomici con il calo della domanda europea di gas.
L’Italia produce la metà del gas che produceva dieci anni fa, ma ha ancora bisogno di un sistema di approvvigionamento pressoché identico.
Il Ministero dell’Ambiente e della Sicurezza Energetica (MASE) registra un calo della produzione nazionale di gas naturale, passata da 6,877 miliardi di metri cubi nel 2015 a 3,233 miliardi nel 2025 , con una contrazione di circa il 53%. La produzione offshore è diminuita da 4,526 miliardi a 1,753 miliardi di metri cubi, rappresentando circa i tre quarti della riduzione assoluta. Sebbene il calo rifletta la maturità dei giacimenti, le decisioni di investimento e i vincoli normativi, la conseguenza economica è inequivocabile: l’Italia produce ora una quantità di gas sul mercato interno sostanzialmente inferiore, pur mantenendo un’ampia infrastruttura e una forte domanda industriale dipendente da questo combustibile.
Secondo il Bilancio 2025 di Snam , la domanda nazionale ha raggiunto i 63,42 miliardi di metri cubi , di cui 26,79 miliardi per la produzione termoelettrica, 23,58 miliardi per il consumo residenziale e terziario e 11,19 miliardi per l’industria. Gli ingressi di gas provenienti da gasdotti esteri hanno fornito 40,41 miliardi di metri cubi, i terminali GNL hanno contribuito con altri 20,48 miliardi e le immissioni nella rete nazionale sono ammontate a 3,19 miliardi. Circa il 95% del gas immesso nella rete di trasmissione nazionale proviene da canali di approvvigionamento esteri , a conferma che la diversificazione ha modificato la geografia della dipendenza italiana senza tuttavia eliminarne la sottostante esposizione economica.
Questa distinzione è importante perché la diversificazione delle forniture di GNL attuata dall’Italia dopo il 2022 ha prodotto reali miglioramenti nella flessibilità dell’approvvigionamento fisico. Nel 2025, Mazara del Vallo ha ricevuto 20,09 miliardi di metri cubi, Melendugno 10,00 miliardi e Passo Gries 8,59 miliardi. Le consegne di GNL hanno raggiunto 8,46 miliardi di metri cubi a Cavarzere, 4,23 miliardi a Piombino, 4,21 miliardi a Livorno, 1,86 miliardi a Panigaglia e 1,72 miliardi a Ravenna. Questi impianti riducono la dipendenza da singoli corridoi di approvvigionamento, ma la sicurezza ottenuta grazie alla maggiore capacità di ingresso non elimina l’esposizione ai prezzi internazionali del gas, alle limitazioni del trasporto marittimo e alla concorrenza per i carichi di GNL.
L’Italia ha 42,5 miliardi di metri cubi di riserve accertate, ma le riserve non sono produzione
Le risorse di gas naturale ufficialmente classificate in Italia smentiscono l’ipotesi che la produzione interna sia diminuita semplicemente perché non esistono più idrocarburi commercialmente rilevanti. Al 31 dicembre 2024, il MASE ha riportato 42,502 miliardi di metri cubi di riserve provate di gas naturale , di cui 22,925 miliardi classificati come probabili e 13,262 miliardi come possibili. La distinzione è fondamentale: queste categorie hanno diversi livelli di affidabilità e non possono essere combinate in un inventario di produzione garantito.
Contrariamente alla diffusa concentrazione dell’attenzione politica sull’Adriatico, 27,155 miliardi di metri cubi di riserve accertate si trovano sulla terraferma , rappresentando circa il 63,9% dell’inventario nazionale, mentre le riserve offshore ammontano a 15,347 miliardi. La sola Italia meridionale detiene circa 23,996 miliardi di metri cubi di riserve accertate sulla terraferma. La Zona A offshore contiene 4,098 miliardi di metri cubi e la Zona B altri 2,764 miliardi, mentre le restanti riserve offshore sono distribuite in altre zone marine. Qualsiasi strategia nazionale di esplorazione e produzione credibile deve pertanto considerare le risorse onshore del sud Italia insieme ai giacimenti maturi dell’Adriatico e agli altri sviluppi offshore.
La distinzione commerciale risiede tra il recupero di ulteriore gas da impianti esistenti e il finanziamento di scoperte completamente nuove. Il completamento dei pozzi, le perforazioni incrementali, una migliore gestione dei giacimenti e i collegamenti con le riserve vicine possono beneficiare delle infrastrutture già esistenti. L’esplorazione di nuove aree richiede maggiori rischi geologici, capitali, valutazioni ambientali e tempi di sviluppo più lunghi. Il contributo dei giacimenti di Argo-Cassiopea all’aumento della produzione italiana nel 2025 dimostra che i nuovi progetti possono ancora influenzare il bilancio nazionale, ma non stabilisce che ogni riserva non sfruttata possa essere estratta economicamente.
L’opportunità di sfruttare le risorse non è quindi né trascurabile né equivalente all’autosufficienza immediata. Ai livelli di consumo del 2025, l’intero inventario delle riserve nazionali accertate rappresenterebbe meno di un anno di domanda, se potesse essere prodotto istantaneamente, cosa che non è possibile. La questione economica è quanta produzione aggiuntiva potrebbe realisticamente raggiungere il mercato entro il 2035, a quale costo totale e in quali condizioni ambientali.
La Croazia continua a sviluppare il gas adriatico mentre la situazione normativa in Italia rimane incerta.
L’attività offshore croata offre un confronto concreto con il maturo bacino di risorse adriatiche italiane. Secondo la relazione annuale 2025 di INA , il pozzo IKA A-1 R DIR ha avviato la produzione di prova nel dicembre 2025, con test che hanno raggiunto circa 120.000 metri cubi al giorno e riserve stimate associate all’intervento pari a 220 milioni di metri cubi. Nell’ambito della concessione di Izabela, INA ed Energean hanno approvato lo sviluppo di Irena, che prevede un investimento di 71 milioni di euro , riserve stimate pari a 855 milioni di metri cubi e una produzione massima prevista di 300.000 metri cubi al giorno, con messa in servizio prevista per la prima metà del 2027.
Questi dati dimostrano che gli investimenti incrementali in mare aperto rimangono commercialmente validi nell’Adriatico settentrionale, in particolare laddove la nuova produzione può utilizzare le infrastrutture esistenti. Tuttavia, non dimostrano che la Croazia stia estraendo gas legalmente attribuibile alla giurisdizione italiana. La prossimità geologica non è sufficiente a provare la continuità idraulica e le rivendicazioni di drenaggio transfrontaliero richiedono mappe dei giacimenti, misurazioni della pressione, allocazione della produzione e accordi commerciali applicabili.
Tale distinzione è rafforzata dal diritto marittimo bilaterale. L’Italia e la Croazia hanno firmato l’accordo di delimitazione della zona economica esclusiva il 24 maggio 2022 , entrato in vigore nell’aprile 2024. La dichiarazione italiana della zona economica esclusiva adriatica è entrata in vigore il 3 gennaio 2026 , come confermato dal Ministero degli Affari Esteri ed Europei croato . Questi strumenti chiariscono la giurisdizione, ma non determinano autonomamente le caratteristiche geologiche dei giacimenti in prossimità del confine. Qualsiasi affermazione secondo cui l’Italia acquisterebbe a prezzi internazionali gas estratto al di sotto della propria piattaforma continentale rimane priva di fondamento, in assenza di prove specifiche relative ai giacimenti e di elementi contrattuali.
La Grecia offre un confronto diverso. Nel febbraio 2026, HELLENiQ ENERGY e Chevron hanno firmato accordi di esplorazione offshore che coprono circa 47.000 chilometri quadrati a sud di Creta e del Peloponneso, con Chevron che detiene il 70% e HELLENiQ ENERGY il 30%. Questi accordi dimostrano un approccio volto ad attrarre capitali internazionali per l’esplorazione, non la prova della presenza di gas commercialmente estraibile. La Croazia illustra il continuo investimento nella produzione in un bacino maturo; la Grecia illustra la volontà di preservare le opzioni di esplorazione. Nessuno dei due modelli può essere trasferito meccanicamente alla geologia o alla regolamentazione italiana.
Il referendum del 2016 non ha vietato il gas italiano, ma la discontinuità normativa ha conseguenze economiche.
Il referendum italiano sull’estrazione offshore del 17 aprile 2016 riguardava la durata di alcune concessioni di idrocarburi esistenti entro dodici miglia nautiche dalla costa, e non un divieto generale di estrazione di gas sul territorio nazionale. Secondo il Ministero dell’Interno , l’affluenza alle urne ha raggiunto il 31,18% , al di sotto del quorum costituzionale. La votazione, pertanto, non ha prodotto l’abrogazione legislativa proposta e non può essere legittimamente interpretata come una decisione nazionale vincolante di sostituire la produzione nazionale con idrocarburi importati.
La successiva storia normativa è più rilevante ai fini della prevedibilità degli investimenti. Il Piano per la transizione energetica sostenibile delle aree idonee (PiTESAI) , approvato nel dicembre 2021, mirava a stabilire un quadro territoriale per le attività legate agli idrocarburi. A partire da febbraio 2024, le sentenze del Tribunale Amministrativo Regionale del Lazio hanno annullato il piano, rendendo necessario un ulteriore trattamento amministrativo delle domande e autorizzazioni interessate. La documentazione ufficiale del MASE attesta questa discontinuità, che è rilevante in quanto i progetti offshore richiedono condizioni giuridiche prevedibili in tutte le fasi di esplorazione, valutazione, finanziamento, sviluppo e produzione.
Il costo economico dell’incertezza non può essere equiparato al valore di mercato di ogni riserva non sfruttata. L’esaurimento dei giacimenti maturi e l’allocazione del capitale commerciale rimangono spiegazioni concorrenti per il calo della produzione. Tuttavia, un processo normativo che modifica ripetutamente le condizioni che regolano i potenziali investimenti può aumentare il rischio di finanziamento e scoraggiare progetti la cui redditività commerciale dipende dalle tempistiche. Il test istituzionale appropriato è se specifici progetti di sviluppo redditizi siano stati ritardati o abbandonati a causa di vincoli legali identificabili, piuttosto che attribuire l’intero calo del 53% della produzione a decisioni politiche.
La dipendenza dalle importazioni trasferisce gli shock dei prezzi internazionali direttamente nel sistema economico italiano.
L’importanza macroeconomica del gas importato diventa evidente quando i volumi fisici vengono tradotti in sensibilità al prezzo di approvvigionamento. I 60,89 miliardi di metri cubi di gas estero immessi nella rete italiana nel 2025 corrispondono a circa 644,5 terawattora secondo la conversione energetica standard utilizzata nel bilancio nazionale del gas. Un ipotetico aumento di 10 euro per megawattora, applicato uniformemente a tale volume, genererebbe circa 6,45 miliardi di euro di spesa lorda annua aggiuntiva per gli acquisti . A 20 euro per megawattora, la sensibilità corrispondente sale a circa 12,89 miliardi di euro. Si tratta di esposizioni aritmetiche, non di aumenti effettivi delle bollette del gas importato; l’effetto reale sarebbe determinato da coperture contrattuali, piani di rinegoziazione dei prezzi, variazioni della domanda e operazioni di stoccaggio.
Il meccanismo di trasmissione incide direttamente sulla competitività industriale. La produzione manifatturiera ad alta intensità di gas si trova ad affrontare maggiori spese energetiche per i processi produttivi, mentre la produzione di energia elettrica a gas può trasferire gli aumenti dei prezzi del combustibile sui costi dell’elettricità. Le famiglie, a loro volta, subiscono una combinazione di fattori quali l’acquisto all’ingrosso, i costi di distribuzione, la tassazione e le modalità di determinazione dei prezzi al dettaglio. Le finanze pubbliche possono successivamente assorbire parte dell’adeguamento attraverso misure di sostegno o variazioni delle entrate fiscali. L’onere finanziario è quindi distribuito in modo diseguale tra imprese industriali, consumatori, fornitori e Stato.
Un aumento della produzione interna potrebbe ridurre la spesa per gli acquisti dall’estero, ma non necessariamente ridurrebbe le bollette delle famiglie di un importo equivalente, poiché il gas nazionale rimane legato alla formazione dei prezzi all’ingrosso europei. Il confronto rilevante è quello tra il costo totale dell’estrazione interna e il costo di fornitura del gas importato sostituito, includendo spese in conto capitale, costi operativi, trasporto, finanziamento, obblighi ambientali e oneri di smantellamento.
La distinzione si applica anche al GNL. L’aggiunta di terminali aumenta le opzioni fisiche a disposizione degli importatori, ma la liquefazione, il trasporto marittimo, l’assicurazione, la rigassificazione e gli impegni contrattuali rimangono parte integrante della catena di approvvigionamento. Un terminale può fornire una preziosa capacità di sicurezza pur operando al di sotto della sua massima capacità tecnica, ma la sua redditività a lungo termine dipende comunque dalle ipotesi di utilizzo e contrattuali su cui si basa il suo finanziamento.
La politica energetica europea premia la diversificazione, ma i modelli di approvvigionamento nazionali rimangono sostanzialmente diversi.
La posizione dell’Italia deve essere valutata rispetto ai sistemi europei, le cui strutture di produzione interna ed elettrica differiscono sostanzialmente. Le statistiche energetiche ufficiali francesi del 2026 registrano importazioni lorde di gas naturale pari a 518 terawattora nel 2025 , di cui il 64% sotto forma di GNL, a fronte di esportazioni per 183 terawattora. Il consistente sistema francese di produzione di energia elettrica nucleare riduce la dipendenza dal gas per la produzione di energia, mentre la restante produzione di gas convenzionale è marginale.
L’Agenzia federale tedesca per le reti ha registrato un consumo di gas pari a 864 terawattora nel 2025 , una produzione interna di 34 terawattora, importazioni lorde per 1.031 terawattora e importazioni di GNL per 106 terawattora. Il continuo declino della produzione e la contemporanea diversificazione delle importazioni dimostrano che l’esaurimento delle risorse interne mature non è un fenomeno esclusivamente italiano.
Il Dipartimento per la Sicurezza Energetica e le Emissioni Nette del Regno Unito ha riportato una produzione interna di gas naturale pari a 332 terawattora nel 2025 , in calo del 3,3% rispetto al 2024. L’esempio britannico dimostra che il mantenimento di un’industria offshore consolidata non impedisce il declino geologico, sebbene l’estrazione interna rimanga una componente sostanzialmente maggiore del suo sistema energetico rispetto a quello italiano.
A livello europeo, la Commissione ha riferito che il gas russo rappresentava circa il 12% delle importazioni dell’UE nel 2025 , rispetto al 45% all’inizio della guerra in Ucraina. Il regolamento (UE) 2026/261 ha formalizzato la progressiva eliminazione graduale del gas russo, mentre il regolamento (UE) 2024/1787 ha rafforzato i requisiti sulle emissioni di metano e il quadro di stoccaggio ha continuato a sostenere la sicurezza invernale. Queste misure modificano simultaneamente l’economia della produzione interna e dell’offerta importata: la diversificazione può ridurre il rischio di concentrazione, il rispetto delle normative sul metano può modificare i costi di produzione e il calo della domanda di gas fossile può ridurre il periodo disponibile per recuperare gli investimenti infrastrutturali. Fonte: Commissione europea — REPowerEU e Eliminazione graduale delle importazioni energetiche russe .
I prossimi 24 mesi determineranno se l’Italia darà un prezzo alle risorse interne o se ne percepirà semplicemente l’assenza.
Il periodo compreso tra novembre 2026 e novembre 2028 sarà cruciale, poiché le decisioni di investimento prese in questi due anni influenzeranno le opzioni produttive e infrastrutturali disponibili prima del 2030 e nel decennio successivo. L’inventario ufficiale delle riserve italiane individua le risorse rimanenti, ma la documentazione nazionale non stabilisce un piano di realizzazione verificato, progetto per progetto, in grado di convertirle in produzione annua aggiuntiva. Senza tale distinzione, il dibattito economico rischia di continuare a confrontare la spesa nota per le importazioni con ipotetici costi di produzione interna, anziché valutare progetti commercialmente realizzabili.
Gli scenari illustrativi per il 2035 presentati nel dossier dimostrano l’entità della potenziale differenza senza tuttavia presentarla come una previsione. Ipotizzando una domanda nazionale di 52 miliardi di metri cubi , una continua stagnazione lascerebbe la produzione interna a 1,5 miliardi di metri cubi; una riqualificazione selettiva la porterebbe a 5 miliardi; e un programma di sviluppo più ampio e di successo potrebbe raggiungere gli 8 miliardi. I corrispondenti fabbisogni esterni residui sarebbero rispettivamente di 50,5, 47 e 44 miliardi di metri cubi. Con un ipotetico vantaggio in termini di costi di fornitura pari a 10 euro per megawattora, i 3,5 miliardi di metri cubi aggiuntivi derivanti dallo scenario di riqualificazione selettiva rappresenterebbero circa 370 milioni di euro di differenza annua di costo lordo rispetto allo scenario di stagnazione, al lordo delle spese di investimento, degli effetti fiscali e degli obblighi ambientali.
Questi calcoli stabiliscono la rilevanza finanziaria della scelta, non il suo esito. Nel periodo 2027-2028, le prove istituzionali cruciali riguarderanno le effettive decisioni in materia di autorizzazioni, gli impegni di investimento definitivi, la redditività economica a livello di giacimento, l’esposizione contrattuale al GNL e le previsioni di domanda riviste. Se gli sviluppi nazionali economicamente sostenibili dovessero subire ritardi, l’onere immediato della continua esposizione ai prezzi delle importazioni ricadrà principalmente sugli utenti industriali di gas, sui consumatori di energia elettrica e sulle famiglie, con possibili conseguenze secondarie per la spesa pubblica. Se progetti commercialmente deboli venissero portati avanti senza un’adeguata verifica, gli investitori e potenzialmente il settore pubblico si farebbero carico dei costi di asset sottoperformanti e dei futuri obblighi di abbandono.
La decisione dell’Italia non riguarda quindi se sostituire le importazioni con la produzione nazionale a qualsiasi prezzo. Riguarda piuttosto la capacità del Ministero dell’Ambiente e della Sicurezza Energetica, degli enti regolatori competenti e degli operatori di mercato di stabilire quali risorse nazionali meritino di essere sviluppate prima che i cambiamenti della domanda e le normative europee ne alterino il valore commerciale. Il costo tangibile dell’inazione sarà la differenza tra la produzione nazionale economicamente giustificata che l’Italia avrebbe potuto realizzare e l’offerta estera che dovrà invece acquistare.
PILASTRO I — DOTAZIONE DI RISORSE, STRUTTURA DELL’OFFERTA E VINCOLI STORICI
Capitolo 1. Bilancio del gas naturale in Italia, 2015-2026: produzione interna, consumo nazionale, composizione delle importazioni, bacini produttivi, attività offshore e sviluppo strutturale della dipendenza dalle importazioni.
Capitolo 2. Riserve di gas nazionali, risorse adriatiche ed economia della produzione: riserve provate, probabili e possibili; recuperabilità; ottimizzazione dei giacimenti esistenti; scoperte non ancora sfruttate; costi di estrazione; confronto tra i costi del GNL importato e del gasdotto.
Capitolo 3. Il referendum del 2016 e l’architettura normativa italiana: portata e risultato del referendum, restrizioni in materia di licenze, il quadro PiTESAI, contenzioso amministrativo, salvaguardie ambientali, ritardi nelle autorizzazioni e conseguenze sugli investimenti.
PILASTRO II — GEOPOLITICA ADRIATICA, SICUREZZA ENERGETICA ED ESPOSIZIONE ECONOMICA
Capitolo 4. Produzione transfrontaliera nell’Adriatico: Italia, Croazia e Grecia: giurisdizioni marittime, geografia dei giacimenti, operazioni offshore croate, infrastrutture transfrontaliere, connettività dei giacimenti, accordi contrattuali e limiti probatori delle rivendicazioni relative alle risorse condivise.
Capitolo 5. Dipendenza dalle importazioni, formazione dei prezzi e trasmissione macroeconomica: esposizione alle rotte di approvvigionamento, economia del GNL, shock dei prezzi internazionali, effetti sulla bilancia dei pagamenti, competitività industriale, capacità di spesa delle famiglie, finanze pubbliche e resilienza delle infrastrutture di stoccaggio.
Capitolo 6. Coerenza delle politiche, incentivi istituzionali e confronti europei: restrizioni a monte e espansione del GNL in Italia; interessi e poteri delle istituzioni pubbliche, degli enti regolatori e degli operatori di mercato; politiche di sicurezza energetica e decarbonizzazione di Francia, Germania, Regno Unito e Unione Europea.
PILASTRO III — OPZIONI STRATEGICHE, PERCORSI DI INVESTIMENTO E PROSPETTIVE AL 2035
Capitolo 7. Tre scenari di approvvigionamento di gas fino al 2035: persistenza della stagnazione interna e crescente dipendenza dal GNL; riapertura selettiva delle risorse esistenti e di quelle vicine; concessione di licenze più ampia e sviluppo offshore. Implicazioni quantitative sull’offerta, sensibilità dei costi, coerenza con il clima e vincoli di implementazione.
Capitolo 8. Opzioni normative, fiscali, ambientali e diplomatiche: riforma delle autorizzazioni, valutazione economica a livello di giacimento, incentivi agli investimenti, supervisione ambientale offshore, cooperazione marittima, strutture contrattuali e adattamento delle infrastrutture.
Capitolo 9. Valutazione strategica della rete, quadro decisionale e indicatori di monitoraggio: giudizi principali, livelli di confidenza, evidenze irrisolte, soglie di intervento e indicatori che con maggiore probabilità modificheranno la valutazione fino al 2035.
Riassunto principale
La situazione delle risorse dell’Italia è sostanzialmente diversa dalla sua situazione produttiva.
La caratteristica fondamentale del sistema del gas naturale italiano è la coesistenza di un’industria upstream nazionale matura, di una base di riserve finita ma documentata e di una rete di trasmissione alimentata principalmente da punti di ingresso esterni. Questa situazione si è sviluppata in un decennio di sostanziale declino della produzione interna, nonostante le consolidate capacità ingegneristiche offshore dell’Italia, le concessioni produttive e le infrastrutture di connessione. I dati di produzione del Ministero indicano che la produzione nazionale è diminuita da circa 6,877 miliardi di metri cubi standard nel 2015 a 3,233 miliardi nel 2025, con una riduzione di circa il 53%. La produzione offshore ha rappresentato gran parte della contrazione, diminuendo da 4,526 miliardi a 1,753 miliardi di metri cubi nello stesso periodo. Queste osservazioni stabiliscono l’entità del declino, ma non la sua causa completa: l’esaurimento dei giacimenti, l’allocazione del capitale, il ritardo nello sviluppo dei giacimenti e il mutamento delle condizioni normative devono essere esaminati separatamente prima di attribuire la riduzione alle politiche pubbliche. unmig.mase.gov.it+1
La distinzione tra risorse geologiche e produzione economicamente sfruttabile è fondamentale per la valutazione. Alla fine del 2024, il ministero ha riportato 42,502 miliardi di metri cubi di riserve accertate, ma solo il 36,1% di tale inventario accertato si trovava in mare, mentre la maggior parte era situata sulla terraferma. Di conseguenza, la diffusa descrizione dell’Adriatico come principale riserva di gas non sfruttata d’Italia necessita di essere precisata rispetto alla distribuzione geografica ufficiale. L’Adriatico rimane strategicamente rilevante grazie alle risorse esistenti, all’esperienza produttiva e alle infrastrutture vicine, tuttavia né le risorse non scoperte né le riserve probabili dovrebbero essere trasformate in ipotesi di approvvigionamento immediatamente accessibile. La quantità economicamente rilevante è la produzione incrementale che può essere autorizzata, finanziata, permessa e connessa entro il periodo in cui il gas mantiene un valore di mercato sufficiente a giustificarne lo sviluppo. unmig.mase.gov.it
La diversificazione delle importazioni ha migliorato la resilienza delle rotte senza eliminare l’esposizione esterna.
La ristrutturazione dell’approvvigionamento italiano post-2022 dimostra la distinzione tra diversificazione e sicurezza delle risorse interne. Secondo il bilancio di rete 2025 di Snam, le interconnessioni estere hanno fornito 40,41 miliardi di metri cubi, mentre i terminali GNL hanno immesso circa 20,48 miliardi di metri cubi e la produzione interna ha contribuito con 3,19 miliardi di metri cubi. I principali punti di ingresso del gasdotto sono stati Mazara del Vallo, Melendugno e Passo Gries, che rappresentano i corridoi di approvvigionamento algerini, azeri e del Nord Europa, sebbene i volumi di ingresso non siano sempre equivalenti a un’attribuzione definitiva del paese di origine. Il GNL ha aumentato la flessibilità nell’ottenere carichi da più mercati, rafforzando al contempo la rilevanza delle condizioni di trasporto marittimo globali, dell’utilizzo della capacità di rigassificazione e della concorrenza internazionale sui prezzi del gas. Snam
La sicurezza energetica non può quindi essere misurata unicamente in base alla dipendenza dalle importazioni. Un portafoglio di importazioni diversificato, supportato da sistemi di stoccaggio, terminali funzionanti e gasdotti interconnessi, può resistere a determinate interruzioni in modo più efficace rispetto a un sistema meno diversificato con una modesta produzione interna. Al contrario, la diversificazione geografica non elimina gli shock di prezzo correlati, la scarsità internazionale di GNL o le conseguenze economiche dell’importazione della maggior parte del fabbisogno nazionale. L’esposizione strategica dell’Italia risiede pertanto nell’interazione tra sicurezza fisica dell’approvvigionamento, flessibilità contrattuale, prezzi di mercato e capacità di ridurre la domanda di gas senza compromettere l’affidabilità del sistema elettrico o la produzione industriale. L’espansione documentata delle consegne di GNL dimostra l’adattamento del sistema di approvvigionamento, ma non dimostra di per sé che gli investimenti guidati dalle importazioni offrano il minor costo sociale nel lungo periodo. Snam+1
Il confronto con l’Adriatico evidenzia una divergenza nello sviluppo, non una perdita automatica di risorse.
Le continue attività offshore della Croazia costituiscono un utile banco di prova per le affermazioni relative all’impossibilità di sviluppare risorse mature nell’Adriatico nelle attuali condizioni ambientali ed economiche. La relazione annuale 2025 di INA registra infrastrutture di produzione nell’Adriatico settentrionale, estensioni della vita utile delle piattaforme, nuove attività di perforazione e un investimento pianificato nel giacimento di Irena, che prevede un capitale di 71 milioni di euro e circa 855 milioni di metri cubi di riserve di gas stimate. L’inizio della produzione era previsto per la prima metà del 2027. Queste attività dimostrano che l’ulteriore sviluppo del gas nell’Adriatico rimane commercialmente valido per gli operatori, anche se i giacimenti esistenti stanno maturando e la Croazia deve affrontare i propri vincoli tecnici e normativi. ina.hr
L’accusa più grave, secondo cui la Croazia starebbe producendo quantità significative di gas provenienti da giacimenti che l’Italia potrebbe altrimenti sfruttare, rimane una questione diversa e più complessa. La prossimità geografica, le formazioni sedimentarie condivise e l’esistenza di gasdotti transfrontalieri non sono sufficienti a stabilire, di per sé, la continuità idraulica, i volumi recuperabili su entrambi i lati di un confine marittimo o il diritto economico. Tali conclusioni richiederebbero prove geologiche specifiche per ciascun giacimento, mappe delle concessioni, informazioni sulla pressione e accordi applicabili. In assenza di tali dati, la stima delle perdite di entrate italiane derivanti dalla produzione croata introdurrebbe un grado di precisione non supportato dalla documentazione disponibile. Lo stesso rigore probatorio si applica ai confronti con la Grecia, la cui strategia di concessione di licenze offshore è rilevante per la politica degli investimenti, ma non può essere considerata prova di un potenziale geologico o di una produttività commerciale equivalenti.
L’incertezza normativa e la tempistica delle politiche climatiche determinano il valore economico del gas nazionale.
Il problema di politica nazionale non si esaurisce nella contrapposizione tra estrazione di idrocarburi e decarbonizzazione. Riguarda la tempistica e la compatibilità delle decisioni che operano su orizzonti di investimento differenti. I terminali GNL possono migliorare la sicurezza dell’approvvigionamento in tempi relativamente brevi, mentre l’esplorazione e lo sviluppo offshore potrebbero richiedere anni prima di generare una produzione significativa. Entrambe le forme di investimento rischiano di essere sottoutilizzate se la domanda di gas diminuisce più rapidamente di quanto previsto dalle ipotesi commerciali. La questione istituzionale rilevante è se le restrizioni sulle licenze, le condizioni ambientali, gli investimenti nelle infrastrutture di importazione e gli impegni in materia di politica climatica siano stati valutati utilizzando ipotesi coerenti su domanda, prezzi, emissioni, rischio di progetto e durata utile degli impianti.
I dati storici indicano una discontinuità normativa. Il referendum del 2016 ha affrontato la durata di alcune concessioni offshore esistenti, anziché imporre un divieto universale sulla produzione di gas offshore. La legislazione successiva e la pianificazione amministrativa hanno introdotto ulteriori restrizioni e procedure, mentre l’annullamento giudiziario del PiTESAI ha complicato il quadro normativo. Questi sviluppi sono rilevanti per le aspettative degli investitori, ma non possono da soli spiegare il declino della produzione, soprattutto laddove la maturità geologica e le decisioni di portafoglio internazionali offrono spiegazioni contrastanti. Una valutazione credibile deve quindi distinguere un vincolo legale documentato dagli investimenti incrementali che si sarebbero potuti verificare in assenza di tale vincolo. Agcom+2
Le prospettive strategiche fino al 2035 sono plasmate da questa intersezione tra geologia, regolamentazione e domanda. Lo sviluppo selettivo delle riserve esistenti può aumentare la quota nazionale e ridurre l’esposizione ai volumi importati, mentre una concessione di licenze più ampia comporta maggiori rischi di esplorazione, tempi di esecuzione più lunghi e possibili conflitti con il calo della domanda di gas nel quadro climatico europeo. Il continuo ricorso alle importazioni può preservare la flessibilità degli approvvigionamenti ed evitare alcuni impegni a monte, ma mantiene l’esposizione alla produzione estera, ai prezzi globali dell’energia e alle perturbazioni esterne. Il confronto rilevante ai fini decisionali deve includere i costi di produzione, le prestazioni ambientali, le entrate fiscali, gli obblighi di abbandono, la sostituzione delle importazioni, le previsioni della domanda interna e il valore del mantenimento della flessibilità strategica, anziché presumere che ogni metro cubo aggiuntivo di produzione nazionale produca necessariamente una riduzione equivalente della spesa energetica nazionale.
Tabella delle prove principali
Indicatori di riferimento verificati. I volumi sono espressi in miliardi di metri cubi standard (m³), salvo diversa indicazione. I diversi perimetri contabili vengono identificati anziché combinati.
| Indicatore | Valore/status | Data di riferimento | Definizione/ambito di applicazione | Emittente | Fonte esatta |
|---|---|---|---|---|---|
| Produzione nazionale di gas | 6.877 bcm | 2015 | Prodotto lordo derivante dalle concessioni italiane | Ministero dello Sviluppo Economico | Rapporto di produzione, 2015 |
| Produzione nazionale di gas | 3,233 bcm | 2025 | Produzione lorda, aggiornata ad aprile 2026 | MASE–UNMIG | Rapporto di produzione, 2025 |
| Cambiamento di produzione decennale | −53,0% | 2015–2025 | Calcolato in base ai rapporti di produzione del ministero | Calcolato dai dati MASE | Stessi rapporti di produzione |
| Produzione di gas offshore | 1,753 bcm | 2025 | concessioni offshore italiane | MASE–UNMIG | Produzione offshore, 2025 |
| Gas domestico immesso nella rete | 3,19 bcm | 2025 | Bilancio della rete di trasmissione, diverso dalla produzione lorda a monte | Nome | Relazione annuale 2025, pag. 122 |
| domanda nazionale di gas | 63,42 bcm | 2025 | perimetro contabile della domanda Snam | Nome | Relazione annuale 2025, pag. 121 |
| Ingressi esteri nelle condotte | 40,41 bcm | 2025 | Gas in ingresso attraverso interconnessioni di gasdotti internazionali | Nome | Relazione annuale 2025, pag. 122 |
| Ingressi del terminale GNL | 20,48 bcm | 2025 | Somma del gas iniettato da cinque terminali GNL | Nome | Relazione annuale 2025, pag. 122 |
| Riserve accertate di gas naturale | 42.502 bcm | 31 dicembre 2024 | Categoria riserve accertate, totale nazionale | MASE–UNMIG | Riserve nazionali di idrocarburi |
| Probabili riserve di gas naturale | 22.925 bcm | 31 dicembre 2024 | Categoria di riserva probabile | MASE–UNMIG | stessa valutazione della riserva |
| Possibili riserve di gas naturale | 13.262 bcm | 31 dicembre 2024 | Possibile categoria di riserva | MASE–UNMIG | stessa valutazione della riserva |
| riserve provate offshore | 15.347 bcm | 31 dicembre 2024 | Tutte le zone offshore italiane | MASE–UNMIG | stessa valutazione della riserva |
| Affluenza al referendum offshore del 2016 | 31,18% | 17 aprile 2016 | Elettorato nazionale, compresi i votanti residenti all’estero; non è stato raggiunto il quorum. | Ministero dell’Interno | Storico delle presenze al referendum |
| Posizione normativa di PiTESAI | Annullato da sentenze amministrative | A partire da febbraio 2024 | Strumento di pianificazione approvato nel dicembre 2021 | MASE / Tribunale Amministrativo Regionale del Lazio | Registro ufficiale PiTESAI |
| Sviluppo croato di Irena | Riserve stimate: 855 milioni di m³; investimenti previsti: 71 milioni di euro | Rapporto del 2025 | Stime dei progetti offshore comunicate dagli operatori | QUANDO | Rapporto annuale INA 2025, pp. 32–34 |
Secondo i dati Snam, nel 2025 il gas estero rappresentava circa il 95,0% delle immissioni totali nella rete, mentre il GNL rappresentava il 33,6% dei volumi di ingresso dall’estero e il 32,0% delle immissioni totali. Si tratta di rapporti calcolati, non di misurazioni separate del consumo finale. Nel calcolo del bilancio nazionale è necessario tenere conto delle variazioni nello stoccaggio, nelle esportazioni e delle differenze tra la produzione a monte e la contabilizzazione dell’ingresso in rete. (Snam)
Visualizzazione: il cambiamento strutturale nella produzione di gas in Italia
Produzione nazionale di gas, in alcuni anni selezionati
Produzione lorda riportata dalle autorità minerarie italiane, in miliardi di metri cubi standard. Gli anni si riferiscono a osservazioni selezionate, non a una serie annuale continua.
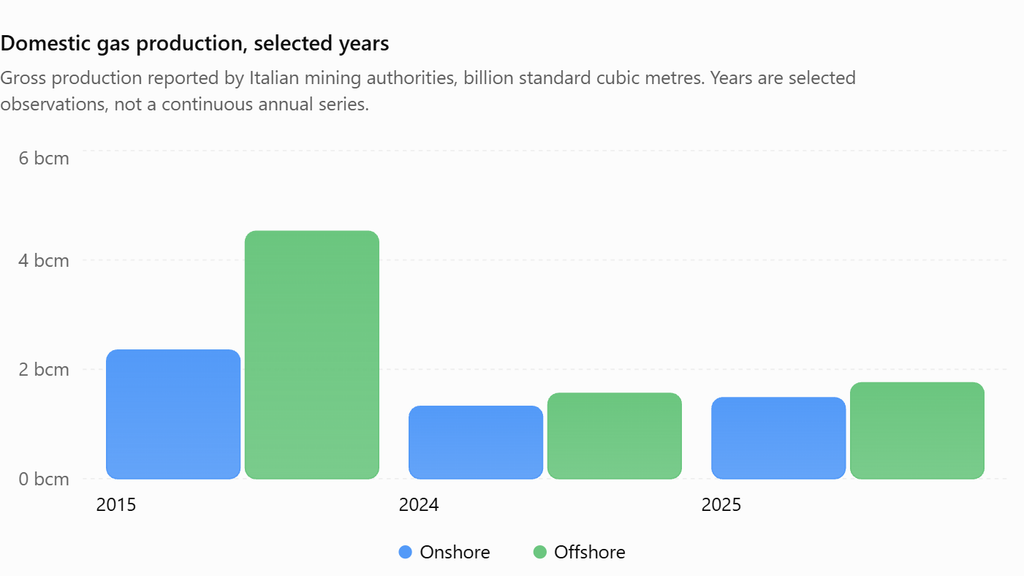
Fonti: Rapporti di produzione MASE-UNMIG per il 2015 e il 2025; UNMIG DataBook 2025 per il 2024. Valori arrotondati a tre cifre decimali. La riduzione della produzione nel periodo 2015-2025 è di circa 3,644 miliardi di metri cubi all’anno, di cui circa 2,773 miliardi di metri cubi provenienti dalla produzione offshore. unmig.mase.gov.it+2
Spiegazioni contrastanti e percorsi strategici
Le prove disponibili supportano tre spiegazioni concorrenti, ma parzialmente sovrapposte, per il persistente deficit della produzione interna italiana. Non è possibile assegnare probabilità numeriche al loro contributo relativo senza dati sulla produzione, sugli investimenti e sulle autorizzazioni a livello di concessione.
| Ipotesi | Supporto diagnostico | Prove o limitazioni che smentiscono la validità delle prove o | Indicatori | Stato attuale |
|---|---|---|---|---|
| H1 — La maturità geologica è dominante | Declino delle attività offshore che dura da un decennio; esaurimento dei giacimenti maturi; calo della produzione nelle aree di produzione consolidate. | Le riserve accertate rimanenti e il successo dello sviluppo incrementale in altre aree dimostrano che l’esaurimento dei giacimenti non elimina le opportunità di investimento. | Tassi di declino dei giacimenti, produttività dei pozzi, fattori di recupero, economia della riqualificazione | Spiegazione del materiale; elevata affidabilità |
| H2 — I vincoli normativi riducono la produzione recuperabile | Restrizioni in materia di licenze, discontinuità delle politiche, complessità delle autorizzazioni e annullamento di PiTESAI | Alcuni cali di produzione sono antecedenti alle principali restrizioni; nessuna serie di investimenti controfattuali esaustiva ne stabilisce l’effetto netto. | Durata dei permessi, domande sospese, progetti approvati, riserve non impegnate | Meccanismo di contributo materiale; livello di confidenza medio |
| H3 — Le aspettative commerciali e di decarbonizzazione scoraggiano gli investimenti a monte | Lunghi tempi di sviluppo, incertezza sulla domanda di gas a lungo termine, allocazione di capitali internazionali e concorrenza delle forniture importate | I continui investimenti offshore croati e le riserve documentate dell’Italia indicano che alcuni progetti possono rimanere commercialmente attraenti. | Tassi di rendimento minimi del progetto, spese in conto capitale dell’operatore, proiezioni della domanda di gas, approvazioni di nuovi giacimenti | Spiegazione del materiale; livello di confidenza medio |
Queste spiegazioni si rafforzano a vicenda. La maturità geologica accresce l’importanza degli investimenti incrementali; l’incertezza relativa ai permessi innalza la soglia di redditività commerciale per tali investimenti; e le aspettative di un calo della domanda riducono il periodo in cui le future estrazioni possono recuperare i costi di capitale. Il contesto di investimento che ne deriva può scoraggiare lo sviluppo anche quando le risorse rimangono tecnicamente estraibili.
Le diverse spiegazioni chiariscono anche perché la distinzione tra riserve accertate, produzione economicamente sostenibile e potenziale di risorse speculative sia indispensabile. L’esistenza di riserve dimostra un’opportunità geologica e commerciale nelle condizioni utilizzate per la loro classificazione. Non implica, tuttavia, che tali riserve possano essere convertite in produzione immediata a costi stabili, né che il loro sfruttamento porterebbe necessariamente a una riduzione dei prezzi al consumo.
Principali lacune nelle evidenze e indicatori da monitorare
| Domanda strategica | Lacuna critica nelle prove | Registrazione o osservazione richiesta | significato per noi |
|---|---|---|---|
| Quanto gas aggiuntivo potrebbe produrre l’Italia entro il 2030? | Non esiste un programma nazionale verificato di sviluppo incrementale progetto per progetto. | piani di sviluppo dell’operatore, registri delle concessioni UNMIG, programmi di investimento approvati | Determina la fattibilità dello spostamento delle importazioni |
| Il gas domestico presenta un vantaggio di costo sistematico? | Dati comparabili insufficienti sui costi di estrazione a livello di campo e sui costi di importazione e consegna. | Analisi economica del progetto, tabelle tariffarie e informazioni sull’approvvigionamento del gas. | Determina il beneficio economico piuttosto che la mera disponibilità fisica |
| Le risorse italiane vengono esaurite a causa dello sfruttamento da parte della Croazia? | La connettività dei bacini idrici, i volumi transfrontalieri e i relativi accordi commerciali non sono stati definiti | Carte geologiche, dati di pressione, confini dei giacimenti, accordi e ripartizioni della produzione | Determina se le rivendicazioni transfrontaliere sulle risorse giustificano un’azione legale o commerciale. |
| Quale parte del calo della produzione è attribuibile alla regolamentazione? | Non esiste una registrazione completa degli investimenti controfattuali | Cronologia delle licenze, progetti sospesi, decisioni di investimento aziendali | Distingue il costo opportunità delle politiche dall’esaurimento geologico. |
| Quanta capacità di GNL è economicamente giustificata fino al 2035? | L’utilizzo futuro e gli impegni contrattuali restano incerti. | Prenotazioni dei terminal, contratti di capacità, previsioni di importazione, piani energetici rivisti | Misure relative ai rischi di asset non recuperabili e alla sicurezza dell’approvvigionamento |
| L’aumento dei consumi interni può rimanere compatibile con gli obiettivi climatici? | È necessaria una verifica dell’intensità del metano a livello di progetto e degli effetti di spostamento. | Emissioni misurate, valutazioni del ciclo di vita, monitoraggio del metano e scenari di domanda | Determina la stabilità climatica e ambientale |
Indicatori che richiedono un monitoraggio prioritario
Gli indicatori più rilevanti sono la produzione interna per giacimento e zona offshore; le revisioni delle riserve accertate; il numero e il valore dei progetti upstream approvati; il tempo intercorso tra la richiesta di licenza e l’approvazione definitiva; l’utilizzo dei terminali GNL e gli impegni contrattuali; il differenziale tra i prezzi all’ingrosso del gas italiano e i costi di importazione; e il tasso di riduzione del fabbisogno di gas per la produzione di energia elettrica, i processi industriali e il riscaldamento.
La posizione dell’ente regolatore richiede un monitoraggio parallelo della nuova legislazione, delle misure attuative, delle decisioni in materia di autorizzazioni e degli esiti giudiziari, con particolare attenzione alla verifica che le procedure amministrative creino condizioni prevedibili sia per la riqualificazione dei giacimenti esistenti sia per le nuove esplorazioni.
Per quanto riguarda l’Adriatico, il monitoraggio dovrebbe concentrarsi sulla produzione offshore croata ufficialmente dichiarata, sulla messa in funzione di nuovi giacimenti, sulla geografia delle concessioni, sui collegamenti infrastrutturali e su eventuali accordi bilaterali relativi alla gestione transfrontaliera dei giacimenti. Un aumento documentato dell’estrazione croata, in assenza di prove di continuità dei giacimenti oltre il confine marittimo, non costituirebbe di per sé una perdita di risorse italiane.
La questione centrale per gli scenari 2030-2035 è se la produzione interna possa aumentare a sufficienza e in tempi abbastanza brevi da sostituire il gas importato che l’Italia altrimenti consumerebbe, generando al contempo benefici netti in termini economici e di sicurezza, al netto dei costi di capitale, degli obblighi ambientali e dei rischi legati alla transizione della domanda.
I dati preliminari stabiliscono con elevata certezza l’entità della dipendenza dalle importazioni e l’esistenza di riserve residue. Il valore attuale netto della mancata produzione interna, il differenziale di costo realizzabile rispetto al GNL importato e l’eventuale presunta estrazione transfrontaliera di risorse italiane rimangono irrisolti in attesa di evidenze a livello di progetto. Tali incertezze determineranno la difendibilità della valutazione strategica netta finale.
ITALY’S NATURAL-GAS PARADOX
Domestic resources, import dependence, Adriatic production and strategic policy choices through 2035.
Snam annual national demand
Gross production · MASE–UNMIG
National reserves · December 2024
Calculated from official gross production
DOMESTIC PRODUCTION · 3D VIEW
bcmSelected official observations. Click a column to inspect the onshore and offshore split.
Gross extraction, not network injection. The chart compares three selected years, not a complete annual series.
2025 NATIONAL NETWORK SUPPLY
Snam transmission-network injections by entry category. The values are not final consumption shares.
Diversified routes improve resilience but do not eliminate international supply and price exposure.
Entry total: 64.08 bcm. Ratios calculated from Snam network categories; storage movements and exports affect reconciliation with demand.
DOMESTIC GAS RESERVE STRUCTURE
National proved, probable and possible reserve classes at 31 December 2024. The categories indicate different confidence levels.
bcm. Tower heights are proportional to reported volumes. Reserve classes must not be interpreted as immediately available production.
The offshore share is approximately 36.1% of national proved reserves; not all offshore resources are necessarily located in the Adriatic.
ADRIATIC RESOURCE GEOPOLITICS
Existing production and investment on opposing Adriatic coasts must be distinguished from evidence of shared reservoirs.
855 million m³ · €71 million
Operator-reported estimated reserves and planned investment, not verified realised production or a demonstrated Italian resource loss.
SUPPLY SECURITY AND ECONOMIC EXPOSURE MATRIX
QUALITATIVE ASSESSMENT| Supply source | 2025 network volume | Cost / price exposure | Security considerations | Development constraints |
|---|---|---|---|---|
| Imported pipeline gas | 40.41 bcm | Contract and hub-market exposure; no verified common delivered-cost figure | Transit, supplier and interconnection exposure | Cross-border infrastructure and procurement arrangements |
| Imported LNG | 20.48 bcm | Global cargo prices, shipping, terminal and regasification costs | Maritime routes, cargo competition and terminal availability | Capacity contracts, terminal operations and future utilisation |
| Domestic gas | 3.19 bcm | Field-specific development, operations and abandonment costs | Less foreign procurement exposure; domestic depletion and operating risks | Geology, permits, environmental review and investment economics |
Source categories are measured network entries. Cost and security columns describe mechanisms, not audited comparative €/MWh values or ranked risk scores.
THREE STRATEGIC PATHWAYS · 2030–2035
Select a pathway to examine its likely mechanisms and constraints. No numerical production or savings forecast is asserted without a verified project model.
Continued domestic stagnation
Domestic production remains constrained by depletion and limited new investment. Imports continue to dominate supply, although LNG volumes depend on demand and competing pipeline deliveries.
Limited direct domestic substitution.
Continuing global price exposure.
Depends on gas-demand reduction and emissions performance.
EXPLANATIONS FOR PRODUCTION DECLINE
Ageing reservoirs and decline in established fields are material factors, but do not exclude incremental recovery.
Restrictions, administrative uncertainty and permitting costs may prevent otherwise viable investments.
Capital allocation, future gas demand and development lead times affect upstream investment decisions.
STRATEGIC MONITORING INDICATORS
PRIMARY OFFICIAL AND OPERATOR SOURCES
- MISE / UNMIG — Italian Hydrocarbon Production, 2015
- MASE / UNMIG — Italian Hydrocarbon Production, 2025
- MASE — National Hydrocarbon Reserves
- Snam — Annual Financial Report 2025, pp. 121–122
- MASE — PiTESAI Regulatory Record
- Italian Ministry of the Interior — Referendum, 17 April 2016
- INA — Annual Report 2025, pp. 32–34
Figures refer to the stated reporting periods, not live telemetry. Company project estimates remain attributed to their reporting operator.
PILASTRO I — DOTAZIONE DI RISORSE, STRUTTURA DELL’OFFERTA E VINCOLI STORICI
VALUTAZIONE ANALITICA OPEN-SOURCE | 3 novembre 2026
Capitolo 1. Bilancio del gas naturale in Italia, 2015-2026
La trasformazione strutturale dell’approvvigionamento di gas in Italia
Il bilancio del gas naturale in Italia riflette una trasformazione fondamentale nel rapporto tra produzione nazionale di risorse, domanda di energia e reti di approvvigionamento internazionali. Il Paese conserva un’industria upstream consolidata, riserve commercialmente riconosciute, giacimenti produttivi in diversi bacini geologici e un’estesa infrastruttura di trasmissione, trattamento e stoccaggio; tuttavia, il contributo della produzione nazionale al consumo interno si è ridotto sostanzialmente nell’ultimo decennio. Questa trasformazione non può essere spiegata esclusivamente dall’esaurimento delle risorse nazionali o dalle restrizioni governative all’esplorazione e alla produzione, poiché i dati produttivi riflettono l’influenza combinata della maturità dei giacimenti, delle decisioni di investimento, dello sviluppo tecnologico, delle politiche di concessione, degli obblighi ambientali e delle mutevoli dinamiche economiche dei mercati europei del gas. Ciononostante, la conseguente dipendenza dal gas importato è sufficientemente elevata da rendere la futura gestione delle riserve nazionali una questione rilevante per la sicurezza energetica, la competitività industriale e la politica economica nazionale.
La serie storica ufficiale di produzione, tenuta dal Ministero dell’Ambiente e della Sicurezza Energetica (MASE) italiano, tramite l’Ufficio Nazionale Minerario per gli Idrocarburi e le Georisorse (UNMIG), registra una produzione di gas naturale pari a 6,877 miliardi di metri cubi standard nel 2015, di cui circa 2,351 miliardi di metri cubi provenienti da concessioni onshore e 4,526 miliardi da operazioni offshore. Entro il 2025, la produzione totale è scesa a 3,233 miliardi di metri cubi, di cui 1,480 miliardi onshore e 1,753 miliardi offshore. La corrispondente riduzione di circa 3,644 miliardi di metri cubi rappresenta una contrazione del 53,1% della produzione nazionale annua, con i giacimenti offshore che rappresentano circa il 76% del calo assoluto. Questa distribuzione è particolarmente significativa perché identifica il sistema di produzione marina come la principale sede delle perdite storiche di produzione, e richiede al contempo un esame delle diverse condizioni geologiche e normative nelle aree offshore adriatiche, ioniche e siciliane. Fonti: Produzione italiana di idrocarburi, 2015 — Ministero dello Sviluppo Economico / UNMIG e Produzione italiana di idrocarburi, 2025 — MASE / UNMIG, aggiornato il 27 aprile 2026 .
La rilevanza di questa contrazione diventa più chiara se contestualizzata nel bilancio della domanda nazionale, piuttosto che considerata come una statistica isolata a monte. Il bilancio annuale di Snam riporta una domanda italiana di gas naturale pari a 61,73 miliardi di metri cubi nel 2023, 62,20 miliardi nel 2024 e 63,42 miliardi nel 2025, indicando un modesto aumento dei consumi dopo l’immediato adeguamento alla crisi energetica europea. L’aumento di 1,22 miliardi di metri cubi nel 2025, pari a circa il 2%, è stato principalmente legato alla maggiore domanda termoelettrica, cresciuta di 1,08 miliardi di metri cubi, raggiungendo i 26,79 miliardi di metri cubi. La domanda residenziale e terziaria è rimasta pressoché stabile a 23,58 miliardi di metri cubi, mentre la categoria industriale riportata da Snam si è attestata a 11,19 miliardi di metri cubi e la categoria residua a 1,86 miliardi. Ciò significa che la dipendenza dell’Italia dal gas rimane radicata nella produzione di energia elettrica, nell’attività industriale e nel fabbisogno energetico degli edifici, nonostante i più ampi sforzi europei di decarbonizzazione. Di conseguenza, la resilienza del sistema del gas non può essere valutata esclusivamente attraverso i volumi di importazione annuali; deve tenere conto anche della domanda stagionale e operativa, della flessibilità del sistema elettrico, delle importazioni di elettricità, delle condizioni idrologiche e della velocità con cui le tecnologie alternative sostituiscono il consumo di gas. Fonte: Rapporto finanziario annuale Snam 2025 – Domanda di gas in Italia, p. 121 .
La composizione dell’offerta importata e la trasformazione dei corridoi di ingresso
L’architettura delle importazioni italiane si basa su una rete geograficamente diversificata di interconnessioni internazionali tramite gasdotti e terminali di rigassificazione di GNL, ma la distribuzione dei volumi fisici in entrata continua a dimostrare la dipendenza del Paese da sistemi di produzione e trasporto esteri. Nel 2025, secondo il bilancio della rete di trasporto di Snam, le interconnessioni con gasdotti esteri hanno rappresentato 40,41 miliardi di metri cubi e i terminali GNL hanno fornito 20,48 miliardi di metri cubi, mentre la produzione nazionale immessa in rete ha contribuito con circa 3,19 miliardi di metri cubi. Queste cifre ammontano a un totale di 64,08 miliardi di metri cubi di immissioni in rete. È importante non confondere questi dati con la domanda nazionale finale, poiché le immissioni e i prelievi dagli impianti di stoccaggio, le esportazioni, i movimenti in transito, i consumi di sistema e altri aggiustamenti contabili impediscono una corrispondenza diretta tra i due totali.
La configurazione dettagliata della rete di gasdotti illustra sia i punti di forza che i limiti della diversificazione italiana. Mazara del Vallo, collegata al corridoio TransMed proveniente dall’Algeria, ha registrato 20,09 miliardi di metri cubi di gas in ingresso nel 2025, mentre Melendugno, punto di approdo italiano del gasdotto Trans Adriatico (TAP), ne ha registrati 10,00 miliardi. Passo Gries ha contribuito con 8,59 miliardi di metri cubi attraverso il sistema di interconnessione nordeuropeo, mentre Gela ha registrato 0,96 miliardi di metri cubi e Tarvisio 0,77 miliardi di metri cubi. Questi punti di ingresso devono essere intesi come luoghi di consegna fisici piuttosto che come indicatori universalmente affidabili dell’origine geologica ultima, soprattutto laddove il gas entra attraverso mercati europei interconnessi. Ciononostante, i loro volumi relativi dimostrano la continua importanza della produzione nordafricana, del Corridoio Meridionale del Gas e delle infrastrutture commerciali del Nord Europa, unitamente al marcato calo delle consegne dirette attraverso la rotta russa tramite Tarvisio. Fonte: Rapporto finanziario annuale Snam 2025 – Bilancio del gas della rete di trasmissione nazionale, pp. 122-123 .
Anche il sistema GNL ha subito un cambiamento altrettanto importante. Nel 2025, Cavarzere ha iniettato 8,46 miliardi di metri cubi, Piombino 4,23 miliardi, Livorno 4,21 miliardi, Panigaglia 1,86 miliardi e Ravenna 1,72 miliardi. Il contributo complessivo del GNL è aumentato del 39,7% rispetto al 2024, riflettendo sia la ripresa dell’attività di Livorno dopo l’interruzione per manutenzione, sia l’entrata in funzione dell’impianto galleggiante di rigassificazione di Ravenna a partire da maggio 2025. Il significato di questi sviluppi non si limita ai maggiori volumi di importazione: essi indicano un rafforzamento strutturale della capacità italiana di acquisire carichi di gas via mare da fornitori internazionali, creando al contempo una nuova configurazione di impegni commerciali, requisiti operativi dei terminali, dipendenze di trasporto e potenziali rischi di sottoutilizzo futuri qualora la domanda europea di gas dovesse diminuire. Il merito economico di tale infrastruttura deve quindi essere valutato nel corso della sua vita operativa, piuttosto che dedotto dalle condizioni di emergenza che inizialmente ne hanno giustificato l’espansione. Fonte: Rapporto finanziario annuale 2025 di Snam — Punti di ingresso nel mercato del GNL e utilizzo delle infrastrutture, pp. 122–123 .
Bacini produttivi e concentrazione geografica della produzione interna
La produzione italiana è distribuita su sistemi geograficamente e geologicamente distinti. La Pianura Padana e le province offshore adriatiche adiacenti costituiscono una regione di produzione di gas matura, con una lunga storia di esplorazione, perforazione e sviluppo infrastrutturale, mentre l’Italia meridionale, Basilicata compresa, fornisce un contributo significativo attraverso consolidate attività di estrazione di idrocarburi onshore. La Sicilia e le zone offshore circostanti costituiscono un’altra importante area produttiva, che comprende anche i nuovi giacimenti offshore il cui contributo può alterare sostanzialmente l’equilibrio produttivo nazionale, anche in presenza di un declino dei giacimenti più datati. La struttura regionale della produzione, pertanto, non si limita alla descrizione geografica: determina la disponibilità di impianti di trattamento, la fattibilità del collegamento di pozzi aggiuntivi, i costi operativi degli impianti più datati e la misura in cui i nuovi investimenti possono beneficiare delle infrastrutture già costruite e mantenute.
Le statistiche di produzione UNMIG del 2025 indicano che la Basilicata ha generato circa 0,984 miliardi di metri cubi di gas naturale, l’Emilia-Romagna circa 0,271 miliardi, la Sicilia 0,133 miliardi e il Molise circa 0,030 miliardi di metri cubi, mentre i volumi onshore rimanenti sono stati distribuiti tra le altre regioni. La produzione offshore si è concentrata in zone marine designate, tra cui circa 0,528 miliardi di metri cubi nella Zona A, 0,309 miliardi nella Zona B, 0,258 miliardi nella Zona D e 0,655 miliardi nella Zona G, con un contributo molto minore dalla Zona C. Queste designazioni sono categorie di rendicontazione geografica e regolamentare, piuttosto che sostituti diretti di bacini geologici o singoli giacimenti. La loro importanza risiede nel consentire un confronto più accurato tra le ubicazioni delle riserve, le prestazioni di produzione e le condizioni di licenza, evitando al contempo di presumere che tutte le riserve o le opportunità di produzione offshore si trovino nell’Adriatico settentrionale. Fonte: Produzione nazionale di idrocarburi per regione e zona offshore, 2025 — MASE / UNMIG .
Una precisazione da fare in relazione al più ampio quadro del declino produttivo è particolarmente importante. La produzione nazionale è aumentata tra il 2024 e il 2025 e Snam attribuisce l’incremento di gas immesso nella rete di trasmissione nazionale in parte al contributo per l’intero anno dei giacimenti di Argo e Cassiopea, il cui sviluppo dimostra che la nuova produzione può ancora influenzare il bilancio nazionale quando investimenti, realizzazione ingegneristica e autorizzazioni normative convergono. Questa osservazione non inverte il declino strutturale del decennio precedente, ma dimostra che il sistema produttivo italiano non è caratterizzato esclusivamente dall’esaurimento geologico o dalla chiusura irreversibile. Laddove i nuovi sviluppi siano commercialmente giustificati e completati, rimangono possibili incrementi misurabili dell’offerta nazionale. Fonte: Bilancio annuale Snam 2025 – Produzione nazionale e contributi dei nuovi giacimenti, p. 123 .
L’ultimo rapporto ufficiale sulla produzione del 2026 deve essere gestito con maggiore rigore cronologico. Il portale di produzione del Ministero identifica un aggiornamento pubblicato il 27 ottobre 2026 con dati fino al 31 agosto 2026. Il rapporto, accessibile in formato testuale, riporta circa 1,841 miliardi di metri cubi di produzione cumulativa di gas naturale per il periodo gennaio-agosto 2026, di cui circa 1,008 miliardi onshore e 0,834 miliardi offshore. Tuttavia, una versione separata dello stesso PDF pubblico mostrava dati precedenti, risalenti a marzo 2026. I dati di agosto sono quindi identificati come gli ultimi valori accessibili in formato testuale, ma non vengono qui considerati come un’osservazione finale di produzione del 2026 completamente riconciliata. In particolare, annualizzare otto mesi di produzione in una previsione definitiva sarebbe inappropriato, poiché la manutenzione dei giacimenti, i programmi di messa in servizio, le prestazioni dei giacimenti e le variazioni della produzione mensile possono influenzare il totale di fine anno. Fonte: Produzione italiana di idrocarburi, 2026 — MASE / UNMIG, aggiornamento pubblicato il 27 ottobre 2026 .
Il significato della dipendenza dalle importazioni per la politica energetica nazionale
L’interpretazione economica del bilancio del gas italiano richiede una distinzione tra dipendenza fisica dalle importazioni, esposizione alla formazione dei prezzi esteri e costo effettivo di approvvigionamento. La produzione interna può ridurre la necessità di acquistare un volume equivalente all’estero, ma non isola automaticamente i consumatori italiani dai prezzi del mercato internazionale, poiché il gas nazionale viene generalmente venduto all’interno dello stesso mercato integrato e può quindi riflettere i valori all’ingrosso prevalenti. Di conseguenza, i principali vantaggi diretti di una maggiore produzione nazionale sono il potenziale risparmio sulle spese di approvvigionamento all’estero, il mantenimento di determinati investimenti, occupazioni ed effetti fiscali all’interno del paese e una minore dipendenza da specifiche catene di approvvigionamento esterne. L’entità di un eventuale beneficio netto dipende dalla fattibilità economica dell’incremento della produzione interna e dalla sua capacità di sostituire le importazioni che altrimenti sarebbero state acquistate, anziché di aumentare l’offerta in un periodo di calo della domanda.
Un’ulteriore precisazione riguarda l’evoluzione della domanda e dello stoccaggio. Il sistema italiano deve mantenere un’adeguata flessibilità per gestire i consumi invernali, il fabbisogno di produzione di energia elettrica e le interruzioni impreviste, ma la produzione interna annua non è necessariamente flessibile quanto i prelievi dallo stoccaggio o la programmazione dei carichi di GNL. Alcuni giacimenti di gas possono funzionare al meglio con profili di estrazione relativamente stabili, mentre i contratti di GNL e di gasdotti possono offrire flessibilità, a seconda delle condizioni commerciali e delle infrastrutture disponibili. Il valore della produzione interna deve quindi essere valutato come una componente di un portafoglio più ampio, piuttosto che come una completa sostituzione delle importazioni, dello stoccaggio o delle interconnessioni internazionali. La conseguente questione strategica è quanta estrazione interna possa essere sostenuta a costi e rischi accettabili, preservando al contempo la flessibilità necessaria durante la transizione verso un sistema energetico a basso consumo di gas.
Capitolo 1 — Giudizio chiave: La dipendenza dell’Italia dal gas importato è una caratteristica strutturale consolidata del suo sistema energetico, non una semplice conseguenza di temporanee perturbazioni del mercato. Il declino storico della produzione interna è altrettanto consolidato, ma le sue cause non possono essere attribuite esclusivamente alla regolamentazione senza un controfattuale specifico per ciascun progetto. Le evidenze disponibili supportano una distinzione tra il calo della produzione dei giacimenti maturi, i nuovi sviluppi commercialmente redditizi e il contributo distinto delle infrastrutture di importazione alla resilienza dell’approvvigionamento fisico.
Capitolo 2. Riserve di gas nazionali, risorse adriatiche ed economia della produzione
Riserve recuperabili e limiti delle stime aggregate delle risorse
La valutazione del potenziale residuo di gas naturale in Italia deve partire da una rigorosa distinzione tra risorse geologiche, quantità tecnicamente recuperabili, riserve commerciali e volumi di produzione realisticamente ottenibili entro un orizzonte di investimento definito. Queste categorie vengono spesso confuse nei dibattiti politici e commerciali, generando ipotesi esagerate sia sulla capacità dell’Italia di raggiungere l’autosufficienza, sia sulle perdite economiche associate ai giacimenti non ancora sfruttati. Un accumulo geologico può contenere quantità considerevoli di idrocarburi pur rimanendo commercialmente poco attraente a causa della pressione del giacimento, della produzione di acqua, delle caratteristiche della formazione, delle difficoltà di perforazione, dei requisiti infrastrutturali o degli obblighi ambientali e di concessione. Allo stesso modo, un giacimento maturo può contenere volumi residui minori, ma commercialmente interessanti proprio perché i pozzi, gli impianti di trattamento, i gasdotti e i collegamenti con il mercato sono già stati sviluppati. Il volume delle risorse è quindi solo il punto di partenza per individuare le opportunità economiche.
La classificazione ufficiale delle riserve pubblicata dal MASE fornisce una base relativamente rigorosa per valutare questa distinzione. Al 31 dicembre 2024, l’Italia dichiarava 42,502 miliardi di metri cubi standard di riserve provate di gas naturale, a cui si aggiungevano 22,925 miliardi di metri cubi classificati come riserve probabili e 13,262 miliardi come riserve possibili. Secondo le definizioni pubblicate dall’UNMIG, le riserve provate corrispondono a volumi che si prevede siano recuperabili commercialmente con una probabilità superiore al 90% nelle condizioni tecniche, contrattuali, economiche e operative considerate nella valutazione, mentre le riserve probabili implicano una soglia di confidenza inferiore e le riserve possibili sono associate a un’incertezza sostanzialmente maggiore. Queste distinzioni sono importanti perché le tre classi non possono essere sommate e presentate come un inventario di fornitura ugualmente certo, e perché qualsiasi cambiamento nelle ipotesi economiche, negli impegni di investimento o nelle prestazioni del giacimento può alterare la classificazione delle risorse rimanenti. Fonte: Riserve Nazionali di Idrocarburi — MASE / UNMIG, Classificazione delle Riserve e Valutazione 2024 .
La distribuzione geografica di tali riserve mette in discussione l’assunto diffuso secondo cui le rimanenti opportunità di gas in Italia risiedono prevalentemente in mare aperto o sono concentrate esclusivamente nell’Adriatico. Le riserve accertate onshore ammontano a 27,155 miliardi di metri cubi, pari al 63,9% delle riserve accertate nazionali, mentre le riserve accertate offshore si attestano a 15,347 miliardi, ovvero il 36,1%. L’Italia meridionale detiene circa 23,996 miliardi di metri cubi di riserve accertate onshore, superando di gran lunga gli 1,656 miliardi registrati nell’Italia settentrionale, i 407 milioni dell’Italia centrale e gli 1,095 miliardi della Sicilia. Le riserve accertate offshore sono distribuite tra 4,098 miliardi di metri cubi nella Zona A, 2,764 miliardi nella Zona B e 8,485 miliardi nelle Zone C, D, F e G. La concentrazione geografica delle riserve accertate onshore nell’Italia meridionale rappresenta pertanto un elemento imprescindibile di qualsiasi strategia nazionale di esplorazione e produzione, anche laddove lo sviluppo dell’Adriatico rimanga una componente fondamentale del dibattito politico. Fonte: Riserve nazionali di idrocarburi per area geografica e zona marina, 31 dicembre 2024 — MASE / UNMIG .
L’inventario delle risorse illustra anche l’importanza della rivalutazione delle riserve. L’UNMIG ha riportato riserve di gas provate pari a 41,807 miliardi di metri cubi alla fine del 2023, che sarebbero diminuite a 38,925 miliardi dopo aver dedotto la produzione del 2024 di 2,882 miliardi di metri cubi se non si fossero verificati altri cambiamenti. Invece, l’inventario rivalutato alla fine del 2024 ammontava a 42,502 miliardi di metri cubi, rappresentando un aumento di circa 3,577 miliardi rispetto allo stock iniziale rettificato per la produzione. Ciò non dimostra che l’intero aumento sia dovuto a nuove scoperte geologiche. Le revisioni delle riserve possono riflettere modelli di giacimento aggiornati, ipotesi commerciali mutevoli, piani di sviluppo o altre considerazioni tecniche ed economiche. Dimostra, tuttavia, perché trattare le riserve come una quantità geologica fissa che diminuisce meccanicamente con la produzione annuale rappresenterebbe in modo errato il conto ufficiale delle risorse. Fonte: UNMIG DataBook 2025 — Rivalutazione delle riserve per il 2024, p. 40 .
Distribuzione geografica delle riserve e rilevanza per lo sviluppo
| Area di risorse | Riserve accertate, bcm | Probabile, bcm | Possibile, bcm | Interpretazione economica e strategica |
|---|---|---|---|---|
| Italia settentrionale, sulla terraferma | 1.656 | 1.446 | 0 | Economia del bacino matura, infrastrutture esistenti, considerazioni ambientali e relative alla subsidenza. |
| Italia centrale, sulla terraferma | 0,407 | 0,196 | 0,039 | Inventario complessivo limitato; fattibilità specifica del progetto |
| Italia meridionale, sulla terraferma | 23.996 | 13.223 | 11.697 | Principale concentrazione delle riserve nazionali accertate di gas |
| Sicilia, sulla terraferma | 1,095 | 0,349 | 0,214 | Sistema di produzione esistente e opportunità di sviluppo regionale |
| Zona offshore A | 4.098 | 2.735 | 0,605 | Risorse mature, infrastrutture e vincoli ambientali nell’Adriatico settentrionale |
| Zona offshore B | 2.764 | 1.037 | 0,015 | Opportunità di produzione rilevanti nell’Adriatico e nel Mar Cinese Meridionale |
| Zone offshore C, D, F e G | 8.485 | 3.939 | 0,692 | Molteplici aree marine; le caratteristiche di sviluppo non possono essere considerate omogenee |
| Totale nazionale | 42.502 | 22.925 | 13.262 | Categorie distinte di affidabilità delle riserve, non una previsione di produzione garantita |
Fonte: Riserve nazionali di idrocarburi, 2024 — Ministero dell’Ambiente e della Sicurezza Energetica .
Ottimizzazione dei giacimenti esistenti e sviluppo dei giacimenti limitrofi.
La distinzione economica più immediata all’interno del portafoglio di risorse nazionali italiane è quella tra l’incremento della produzione da giacimenti esistenti e gli investimenti in programmi di esplorazione offshore completamente nuovi. L’ottimizzazione dei giacimenti esistenti può comportare la perforazione di ulteriori pozzi di sviluppo, il completamento di pozzi esistenti, la modifica delle attrezzature di produzione, il miglioramento della gestione del giacimento, la riduzione delle interruzioni operative e il collegamento dei giacimenti vicini alle infrastrutture esistenti. Queste attività possono avere requisiti di capitale e tempi di completamento sostanzialmente diversi rispetto all’esplorazione di frontiera, poiché gran parte del sistema di raccolta, trasporto e trattamento potrebbe essere già esistente. Tuttavia, la vicinanza alle infrastrutture non è sufficiente a dimostrare la redditività economica: la pressione residua del giacimento, la composizione del gas, la produzione di acqua, l’integrità meccanica, le condizioni delle condotte e gli obblighi di abbandono rimanenti possono tutti determinare se i volumi incrementali generano rendimenti accettabili.
La categoria alternativa dello sviluppo di nuovi giacimenti introduce rischi diversi. Una scoperta può richiedere perforazioni di valutazione, studi ambientali, progettazione ingegneristica, impianti di produzione, collegamenti sottomarini e la negoziazione o la conferma di accordi di trasporto prima che possa iniziare la produzione commerciale. Lo sviluppo offshore richiede inoltre un’attenta valutazione della compartimentazione del giacimento, del rischio di perforazione, del calo di pressione e del rapporto tra le dimensioni del giacimento e le spese in conto capitale. Queste considerazioni sono particolarmente importanti in una provincia matura, dove i giacimenti più piccoli possono risultare commercialmente difficili da sviluppare come progetti singoli, ma potenzialmente attraenti se raggruppati attorno alle infrastrutture esistenti. Di conseguenza, una valutazione razionale dello sviluppo dovrebbe distinguere tra interventi su giacimenti già in produzione, giacimenti precedentemente scoperti ma non sviluppati, esplorazione in prossimità di giacimenti esistenti e nuove aree geologiche, piuttosto che applicare un’unica ipotesi nazionale a tutte le riserve.
Il contributo di Argo-Cassiopea fornisce un esempio concreto di ulteriore offerta italiana che entra nel bilancio nazionale, ma non può essere utilizzato per assegnare un tasso di recupero universale o un ritorno economico ad altre scoperte. La sua rilevanza risiede nel dimostrare che gli sviluppi a monte possono ancora fornire un contributo misurabile alla disponibilità di gas nelle attuali condizioni operative, fatte salve le caratteristiche commerciali e normative di ciascun progetto. Al contrario, un’affermazione generale secondo cui l’Italia potrebbe recuperare rapidamente tutte le riserve offshore provate grazie alle moderne tecnologie richiederebbe un livello di evidenze ingegneristiche specifiche per ciascun giacimento, che le statistiche aggregate del ministero non forniscono. Fonte: Bilancio annuale Snam 2025 – Produzione nazionale e contributo di Argo-Cassiopea .
Economia dell’estrazione rispetto al gas importato tramite gasdotto e al GNL
L’ipotesi che il gas prodotto a livello nazionale possa essere più economico del GNL importato è economicamente plausibile per alcuni giacimenti già esistenti, ma non può essere considerata una conclusione universale senza differenziare la base contabile del confronto. Il costo economico rilevante della produzione aggiuntiva da un giacimento operativo può essere rappresentato dalle spese incrementali per pozzi, manutenzione, trattamento, trasporto e conformità ambientale, unitamente all’appropriata allocazione dei futuri investimenti e degli obblighi di abbandono. Una nuova scoperta offshore, tuttavia, deve anche recuperare le spese di esplorazione e valutazione, le infrastrutture di produzione, i costi di finanziamento e la possibilità che i volumi recuperabili si rivelino insufficienti a giustificare lo sviluppo. Di conseguenza, due giacimenti nazionali che producono gas allo stesso prezzo di mercato possono avere un’economia di sviluppo radicalmente diversa, e le spese storiche già sostenute per le infrastrutture esistenti devono essere distinte dai costi futuri rilevanti per una decisione di investimento.
Il GNL importato presenta una struttura di costi differente. Il suo costo economico effettivo può comprendere l’acquisizione del gas, la liquefazione (ove non già inclusa nel prezzo di acquisto), il trasporto marittimo, l’assicurazione, i servizi di rigassificazione, le tariffe terminali, il trasporto a valle e gli eventuali obblighi contrattuali applicabili. Il prezzo effettivamente pagato da un acquirente italiano dipende dalla struttura del contratto, dai termini di consegna, dalle tempistiche e dalle condizioni di mercato, incluso se l’approvvigionamento è collegato a un hub europeo, a un indice globale del GNL o ad un’altra formula di prezzo contrattuale. Analogamente, il gas trasportato tramite gasdotto dipende dalle condizioni di acquisto, dalle tariffe di trasporto, dalle prenotazioni di capacità, dagli accordi di transito e dalla flessibilità commerciale. Pertanto, il confronto corretto non va effettuato tra il costo fisico di estrazione di un metro cubo di gas italiano e il prezzo di mercato osservato di un carico importato, bensì tra il costo incrementale totale di fornitura di gas utilizzabile nella rete italiana da ciascuna fonte disponibile, includendo il valore dei diversi profili di consegna e i rischi contrattuali.
Per garantire la comparabilità, l’analisi deve anche conciliare le unità di misura. Snam esprime i volumi standard di gas utilizzando un potere calorifico superiore convenzionale di 38,1 megajoule per metro cubo standard, equivalente a circa 10,583 kilowattora. Secondo tale convenzione, un miliardo di metri cubi standard corrisponde a circa 10,583 terawattora di energia, quindi un’ipotetica differenza di 5 euro per megawattora su un miliardo di metri cubi corrisponderebbe a circa 52,9 milioni di euro di differenza lorda di costo dell’energia. Si tratta di una sensibilità aritmetica, non di un risparmio effettivo della produzione interna. Essa esclude la possibilità che i volumi importati e quelli nazionali abbiano programmi di consegna, qualità del gas, tasse, requisiti di trasporto o costi di capitale differenti. Fonte per la convenzione contabile del gas-energia: Bilancio annuale Snam 2025 – Bilancio nazionale del gas e base di misurazione .
Un confronto rigoroso deve inoltre distinguere la redditività dei progetti privati dal più ampio interesse economico pubblico. La produzione nazionale può generare entrate fiscali derivanti dalle concessioni, attività economica nei settori dell’ingegneria e dei servizi, occupazione e potenzialmente una minore spesa netta per l’energia importata. Tuttavia, parte del gas prodotto a livello nazionale potrebbe comunque essere prezzato in base ai mercati internazionali all’ingrosso, mentre le entrate fiscali, i guadagni degli operatori e la spesa dei consumatori spettano a diversi attori economici. Un governo potrebbe quindi individuare un beneficio derivante dalla sostituzione delle importazioni senza essere in grado di garantire una riduzione equivalente dei prezzi al dettaglio dell’energia. Al contrario, le infrastrutture di importazione, che appaiono più costose in condizioni di mercato normali, possono fornire un valore assicurativo in caso di interruzione dell’approvvigionamento, soprattutto laddove consentano l’accesso a fornitori non raggiungibili attraverso i gasdotti esistenti. Il confronto tra le politiche economicamente rilevanti richiede sia la spesa prevista sia la distribuzione dei rischi tra Stato, consumatori, operatori delle infrastrutture e investitori a monte.
Prestazioni ambientali e decisione di sviluppo
Una valutazione dell’estrazione interna che ometta le esternalità ambientali sarebbe incompleta, ma sarebbe altrettanto incompleto presumere che il gas importato abbia necessariamente un’impronta ambientale del ciclo di vita inferiore. Le emissioni di metano possono verificarsi durante la produzione, la raccolta, la lavorazione, la liquefazione, il trasporto, la rigassificazione e la distribuzione, e l’importanza relativa di queste fasi varia a seconda del giacimento, delle pratiche operative e della rotta di trasporto. La produzione interna collegata a gasdotti può evitare alcuni processi associati al GNL, in particolare la liquefazione e il trasporto marittimo, ma ciò non implica necessariamente una minore intensità delle emissioni del ciclo di vita in ogni caso. L’invecchiamento degli impianti, le perdite operative, le emissioni di metano offshore e le caratteristiche specifiche del gas del giacimento possono alterare il risultato, richiedendo misurazioni piuttosto che ipotesi generali.
Il quadro normativo dell’Unione europea in materia di metano fornisce una base sempre più importante per la valutazione di questa dimensione. Il Regolamento (UE) 2024/1787 stabilisce obblighi relativi alla misurazione, alla rendicontazione, alla verifica e alla mitigazione delle emissioni di metano nel settore energetico, estendendo al contempo il quadro normativo all’energia fossile importata attraverso misure graduali. L’implicazione pratica per l’Italia è che i confronti tra gas nazionale e gas importato dovrebbero progressivamente includere le prestazioni misurate in termini di emissioni di metano, oltre ai costi, alla sicurezza dell’approvvigionamento e alla conformità alle autorizzazioni. Ciò non elimina l’obbligo a lungo termine di ridurre l’uso di combustibili fossili nell’ambito della politica climatica europea, ma rende il confronto ambientale più specifico e potenzialmente più responsabile. Fonte: Regolamento (UE) 2024/1787 sulla riduzione delle emissioni di metano nel settore energetico – Parlamento europeo e Consiglio, giugno 2024 .
La questione commerciale centrale fino al 2035 è quindi se sia possibile sviluppare e distribuire ulteriore produzione interna prima che gli effetti combinati della riduzione della domanda, degli obblighi di decarbonizzazione e del declino dei giacimenti ne riducano il valore economico. Un giacimento con investimenti incrementali relativamente bassi, capacità di trasporto esistenti e autorizzazioni prevedibili può essere economicamente diverso da un giacimento esplorativo che richiede infrastrutture sostanziali e un lungo periodo di ammortamento del capitale. Entrambi possono contenere gas tecnicamente estraibile, ma solo il primo può offrire una significativa sostituzione delle importazioni a breve termine. Questa distinzione deve guidare qualsiasi confronto tra la riqualificazione selettiva di risorse note e programmi di esplorazione più ampi, poiché le due classi di investimento presentano diverse incertezze, tempistiche e implicazioni per il futuro utilizzo delle infrastrutture per il gas fossile.
Capitolo 2 — Giudizio chiave: Le riserve di gas rimanenti in Italia sono consistenti rispetto all’attuale produzione nazionale, ma molto inferiori al consumo annuo nazionale e distribuite in modo disomogeneo tra aree onshore e offshore. I dati ufficiali attestano con elevata certezza l’esistenza e l’ubicazione delle riserve classificate commercialmente; non stabiliscono tuttavia un vantaggio in termini di costi di estrazione applicabile a livello nazionale né un volume verificato di produzione incrementale realizzabile entro il 2030. Una strategia di investimento a monte credibile richiede un’analisi economica a livello di concessione, una pianificazione della produzione, una valutazione delle infrastrutture e una misurazione delle prestazioni ambientali.
Capitolo 3. Il referendum del 2016 e l’architettura normativa italiana.
La portata costituzionale del referendum offshore
Il referendum del 17 aprile 2016 occupa una posizione importante nella storia della politica energetica italiana, ma è necessario ricostruirne con precisione la portata giuridica prima di valutarne le successive conseguenze economiche e politiche. La consultazione era un referendum abrogativo ai sensi dell’articolo 75 della Costituzione italiana, riguardante una specifica disposizione del Decreto Legislativo n. 152 del 3 aprile 2006, successivamente modificato dalla Legge di Stabilità del 2016. La disposizione disciplinava la durata di alcune concessioni di idrocarburi offshore esistenti entro dodici miglia nautiche dalla costa, consentendone la prosecuzione per la vita utile del giacimento, nel rispetto delle norme di sicurezza e ambientali applicabili. Il referendum mirava ad abrogare la disposizione che consentiva la prosecuzione di tali attività su questa base. Non si trattava, pertanto, di una votazione nazionale generale sulla questione se l’Italia dovesse continuare a consumare gas naturale, importare combustibili fossili, mantenere la propria industria upstream o sviluppare nuove infrastrutture per il GNL.
La distinzione è giuridicamente rilevante perché il referendum riguardava una particolare categoria di autorizzazioni offshore e la loro durata, piuttosto che l’intero sistema italiano di concessione di licenze per gli idrocarburi. Un esito favorevole, qualora avesse raggiunto il quorum costituzionalmente richiesto, avrebbe inciso sulla base giuridica per la prosecuzione di specifiche operazioni oltre la scadenza delle relative concessioni. Non avrebbe automaticamente vietato ogni altra produzione nazionale di gas, né avrebbe stabilito una preferenza nazionale esplicita per l’importazione piuttosto che per la produzione di gas naturale. Il significato politico del referendum può essere legittimamente esaminato in relazione all’atteggiamento dell’opinione pubblica nei confronti dello sviluppo offshore, ma il suo testo non può essere esteso oltre il linguaggio legislativo specifico sottoposto agli elettori. Fonte: Referendum del 17 aprile 2016: Registro elettorale, votazione e affluenza – Ministero dell’Interno .
L’affluenza finale è stata del 31,18% degli aventi diritto al voto, al di sotto della soglia di partecipazione richiesta affinché un referendum abrogativo abbia validità legale. Sebbene i voti favorevoli abbiano costituito una maggioranza sostanziale dei voti validi espressi, il risultato non ha prodotto l’abrogazione legislativa richiesta. Questo esito consente una conclusione circoscritta e difendibile: tra coloro che hanno espresso un voto valido, il sostegno all’abrogazione è stato forte, ma la partecipazione è risultata insufficiente a stabilire la validità del referendum, e il risultato elettorale complessivo non può essere interpretato come una preferenza definitiva dell’intero elettorato a favore o contro lo sviluppo degli idrocarburi offshore. L’astensione può derivare da molteplici motivazioni, tra cui indifferenza, disaccordo con la proposta, strategie di mobilitazione politica o ostacoli pratici al voto, nessuna delle quali può essere dedotta in modo affidabile dalle sole statistiche sull’affluenza. Fonte: Ministero dell’Interno – Verbale ufficiale di partecipazione al referendum, 17 aprile 2016 .
Il significato economico del referendum deve pertanto essere distinto dal suo diretto effetto giuridico. La consultazione non è riuscita ad abrogare la disposizione in esame, ma la campagna si è svolta in un contesto più ampio in cui il trattamento normativo dell’esplorazione offshore, la protezione ambientale costiera e la durata delle concessioni per gli idrocarburi erano già oggetto di controversia. Gli investitori che prendono in considerazione attività di esplorazione e produzione a lungo termine valuterebbero ragionevolmente la possibilità di future restrizioni, ritardi amministrativi o cambiamenti nelle priorità politiche, anche se un particolare referendum non modificasse di per sé la legge. Tuttavia, un deterrente duraturo agli investimenti non può essere stabilito unicamente osservando una successiva diminuzione della produzione, poiché lo stesso calo può riflettere la maturità del giacimento, i costi operativi e il cambiamento delle preferenze europee in materia di allocazione del capitale. Dimostrare un effetto dissuasivo specifico del referendum richiederebbe prove documentali che determinati investimenti siano stati ritardati, annullati o rinegoziati a causa del referendum o degli sviluppi politici ad esso associati.
L’evoluzione delle restrizioni in materia di licenze e della pianificazione amministrativa
Il quadro normativo italiano in materia di attività di esplorazione e produzione di idrocarburi si è sviluppato attraverso diversi strumenti distinti, i cui effetti giuridici non devono essere ricondotti a un unico quadro di divieto. Il Decreto Legislativo n. 152/2006 fornisce un fondamento centrale per la tutela ambientale, la valutazione d’impatto e le relative restrizioni in mare aperto, mentre la legislazione successiva ha modificato le condizioni che regolano l’esplorazione e la produzione di idrocarburi. La valutazione d’impatto ambientale, l’autorizzazione alla concessione, la sicurezza tecnica e la tutela dell’ambiente marino operano attraverso procedure sovrapposte ma giuridicamente distinte. Di conseguenza, un progetto può possedere un titolo di esplorazione valido anche senza aver completato tutte le autorizzazioni ambientali o operative necessarie per l’avvio della produzione, così come un’approvazione ambientale non stabilisce automaticamente la fattibilità commerciale del progetto né ne garantisce la realizzazione. Fonte: Decreto Legislativo n. 152 del 3 aprile 2006 – Codice dell’Ambiente, Archivio Ufficiale Normattiva.
Un importante sviluppo successivo è stata l’introduzione del Piano per la transizione energetica sostenibile delle aree idonee, comunemente noto come PiTESAI, volto a identificare le aree considerate idonee o inidonee all’esplorazione, alla ricerca e alla produzione di idrocarburi nel contesto della tutela ambientale e della transizione energetica. Il piano è stato approvato con decreto ministeriale del 28 dicembre 2021 ed è stato supportato da valutazioni geografiche, documentazione ambientale e relativa documentazione di pianificazione. La sua funzione prevista era più ampia di una singola decisione di autorizzazione, poiché mirava a stabilire un quadro territoriale che influenzasse il trattamento delle attività attuali e future. Questo approccio ha introdotto un’ulteriore dimensione di pianificazione in un contesto normativo già complesso, con potenziali conseguenze per l’ammissibilità geografica delle proposte di sviluppo e la prevedibilità delle decisioni di investimento. Fonte: PiTESAI — Ministero dell’Ambiente e della Sicurezza Energetica, Documentazione Ufficiale di Pianificazione e Ambientale .
La successiva storia giudiziaria è particolarmente rilevante. Il verbale ufficiale PiTESAI del Ministero attesta che le sentenze pubblicate a partire da febbraio 2024 dal Tribunale Amministrativo Regionale del Lazio hanno annullato il piano. Tale sviluppo non equivale a una dichiarazione giudiziaria di invalidità di tutte le restrizioni ambientali sulle attività legate agli idrocarburi, né conferisce automaticamente l’autorizzazione all’esplorazione o all’estrazione di gas laddove il piano annullato prevedeva restrizioni. Dimostra, tuttavia, che un importante strumento normativo di pianificazione è stato oggetto di un ricorso amministrativo, rendendo necessaria la distinzione tra le norme validamente applicabili alle singole concessioni e l’approccio di pianificazione che è stato annullato. Per gli investitori, il significato non risiede solo nell’esito del contenzioso, ma nella sequenza di approvazione, attuazione, contestazione e annullamento del piano, poiché le decisioni di sviluppo possono dipendere dalla stabilità del quadro giuridico per diversi anni. Fonte: PiTESAI – Verbale ufficiale di approvazione e annullamento amministrativo del MASE .
Ritardi nelle autorizzazioni, obblighi ambientali e il costo dell’incertezza
Gli effetti economici della complessità normativa emergono attraverso diversi meccanismi, non tutti visibili nelle statistiche annuali di produzione. Un operatore del settore upstream deve stabilire se un potenziale investimento sia legalmente ammissibile, ambientalmente accettabile, tecnicamente fattibile e commercialmente attraente prima di impegnare il capitale necessario per lo sviluppo. L’incertezza in una fase può ritardare le spese successive, anche laddove il giacimento sia già noto e le infrastrutture nelle vicinanze esistano. La sospensione di una licenza può posticipare le perforazioni di valutazione; condizioni ambientali irrisolte possono impedire l’approvazione finale dell’investimento; e la possibilità di contenzioso amministrativo può influenzare gli accordi di finanziamento, gli impegni contrattuali o la pianificazione del progetto. In ogni caso, la conseguenza economica è potenzialmente maggiore del costo amministrativo immediato, perché il ritardo nella produzione sposta i ricavi previsti a periodi successivi, lasciando inalterati alcuni obblighi di finanziamento e infrastrutturali.
Il costo risultante dovrebbe comunque essere valutato come un costo opportunità contingente, piuttosto che essere considerato equivalente al valore di mercato di tutte le riserve non sfruttate. Un progetto che non è mai stato commercialmente redditizio nelle condizioni di mercato prevalenti non può essere automaticamente considerato una perdita di produzione dovuta alla regolamentazione. Allo stesso modo, un progetto che riceve tutte le autorizzazioni necessarie ma non viene sviluppato perché i rendimenti attesi sono insufficienti non può essere considerato la prova che le restrizioni di licenza abbiano impedito l’estrazione di gas. La corretta procedura analitica dovrebbe identificare ogni progetto rilevante, stabilirne lo stato geologico e commerciale, ricostruirne la cronologia delle autorizzazioni e confrontare l’esito dello sviluppo osservato con uno scenario controfattuale in cui l’incertezza o il ritardo normativo fossero assenti. Solo allora è possibile distinguere l’effetto economico di specifiche decisioni politiche dal più ampio declino degli investimenti europei negli idrocarburi.
Le salvaguardie ambientali e tecniche devono essere considerate componenti economicamente rilevanti del quadro normativo, piuttosto che ostacoli politici estranei. La produzione offshore comporta potenziali rischi legati a sversamenti, rilasci incontrollati, guasti alle infrastrutture sottomarine, impatti ecologici marini e incidenti operativi, mentre alcune aree produttive italiane richiedono particolare attenzione alle condizioni di subsidenza e geomeccaniche. Una valutazione ambientale efficace e una supervisione tecnica indipendente possono ridurre i danni ambientali previsti e le relative responsabilità pubbliche, sebbene una procedura inefficiente o imprevedibile possa imporre costi aggiuntivi senza necessariamente migliorare i risultati in termini di sicurezza. La distinzione rilevante ai fini politici è quindi tra lo standard ambientale sostanziale che un progetto deve rispettare e l’efficienza, la coerenza e la trasparenza del processo amministrativo utilizzato per dimostrarne la conformità. Ciò è particolarmente rilevante per la riqualificazione di giacimenti esistenti, dove gran parte delle infrastrutture fisiche è già presente, ma ulteriori perforazioni o modifiche possono richiedere nuove valutazioni tecniche e ambientali.
Estrazione offshore, infrastrutture per il GNL e coerenza delle politiche
La coesistenza di restrizioni a monte e di un’infrastruttura di importazione di GNL ampliata solleva un legittimo interrogativo sulla coerenza delle politiche, ma non costituisce di per sé una contraddizione. L’estrazione interna e le importazioni di GNL implicano sistemi fisici, impatti ambientali, strutture di capitale e programmi di sviluppo differenti. Gli impianti di GNL possono fornire accesso a molteplici fonti estere e migliorare la resilienza dell’approvvigionamento durante i periodi di interruzione, mentre la produzione interna può offrire una sostituzione delle importazioni e benefici diretti in termini di risorse nazionali. Un governo può quindi razionalmente sostenere la diversificazione del GNL e mantenere restrizioni su specifici progetti offshore se tali restrizioni derivano da specifiche considerazioni ambientali, geologiche o climatiche. Viceversa, l’esistenza di riserve interne crea un legittimo obbligo di valutare se tali restrizioni impongano costi economici e di sicurezza superiori ai benefici che offrono, soprattutto laddove progetti alternativi potrebbero soddisfare gli stessi standard ambientali.
L’incoerenza diventerebbe economicamente dimostrabile se progetti in grado di fornire gas nazionale a un costo sociale totale inferiore, misurato in modo appropriato, venissero impediti o ritardati indefinitamente da condizioni normative non giustificabili dai corrispondenti benefici ambientali, di sicurezza o climatici, mentre il Paese investiva contemporaneamente risorse in forniture importate più costose. Per dimostrare questa tesi è necessario un quadro analitico comune che comprenda i costi effettivi, le emissioni del ciclo di vita, l’affidabilità dell’approvvigionamento, la maturità del progetto, l’utilizzo delle infrastrutture, le entrate pubbliche e l’impatto ambientale. Sarebbe inoltre necessario distinguere le misure di emergenza a breve termine dagli impegni infrastrutturali a lungo termine, poiché un terminale GNL commissionato per far fronte al rischio immediato di approvvigionamento potrebbe rimanere utile anche se la produzione nazionale di gas dovesse successivamente aumentare.
Il quadro europeo in materia di clima impone un ulteriore vincolo. Una politica volta ad aumentare l’estrazione interna di gas deve essere valutata in base alle riduzioni previste della domanda di gas fossile, e non semplicemente in base all’attuale saldo delle importazioni. Se il consumo di gas diminuisce a sufficienza, un aumento della produzione interna potrebbe sostituire le importazioni senza richiedere un incremento del consumo totale di gas fossile; tuttavia, se gli investimenti a monte creano incentivi commerciali per prolungare il consumo oltre le ipotesi della politica climatica, l’apparente beneficio per la sicurezza dell’approvvigionamento nazionale potrebbe essere accompagnato da rischi di transizione. Viceversa, evitare l’estrazione interna pur continuando a consumare quantità simili di gas importato non elimina di per sé le emissioni associate a tale consumo. Il confronto appropriato riguarda quindi l’intera filiera del gas, l’evoluzione della domanda, la distribuzione dei rischi di investimento e le emissioni effettive associate a ciascuna alternativa.
Le conseguenze istituzionali della discontinuità giuridica
Il referendum e il contenzioso PiTESAI rivelano un problema istituzionale più ampio: il rapporto tra la politica nazionale in materia di risorse, la valutazione d’impatto ambientale, la governance territoriale e i programmi di investimento necessari per lo sviluppo del gas. I progetti relativi agli idrocarburi si estendono solitamente su più periodi amministrativi e commerciali, mentre i quadri normativi possono cambiare in un arco temporale più breve. Questa asimmetria può aumentare l’incertezza anche in assenza di un divieto permanente, poiché un operatore potrebbe non essere in grado di stabilire se un progetto approvato in base a determinate ipotesi di pianificazione rimarrà ammissibile durante le fasi di costruzione e produzione. L’effetto risultante sugli investimenti è plausibile ed economicamente significativo, ma la sua entità deve essere dimostrata attraverso i dati amministrativi piuttosto che essere dedotta unicamente dalle controversie politiche.
Migliorare la prevedibilità normativa non richiederebbe necessariamente una riduzione della tutela ambientale o l’eliminazione del controllo giurisdizionale. Definizioni più coerenti delle attività ammissibili, criteri ambientali trasparenti, fasi procedurali fisse laddove legalmente appropriato, un trattamento chiaro delle concessioni esistenti e la disponibilità di registri accessibili delle decisioni amministrative potrebbero consentire agli enti regolatori, agli operatori e alle comunità interessate di valutare le proposte in base agli stessi requisiti. Tali modifiche migliorerebbero anche la capacità dello Stato di determinare se le riserve non sfruttate riflettano rischi ambientali effettivamente inaccettabili, rendimenti commerciali inadeguati o un’incertezza amministrativa evitabile. La distinzione è importante ai fini della responsabilità pubblica perché ogni condizione implica una diversa conseguenza politica.
Capitolo 3 — Giudizio chiave: Il referendum del 2016 non ha imposto un divieto generale sulla produzione nazionale di gas offshore, mentre la successiva storia del PiTESAI dimostra che il quadro normativo italiano ha subito una significativa discontinuità giuridica. L’incertezza normativa contribuisce in modo credibile al rischio degli investimenti a monte, ma l’entità del suo effetto storico sulla produzione rimane meno certa rispetto al calo di fondo della produzione. L’obiettivo politico difendibile è un quadro coerente e giuridicamente solido, in grado di valutare le opportunità di sviluppo sulla base di criteri trasparenti di natura economica, ambientale e di sicurezza energetica.
Schema HTML di WordPress — Pilastro I: Geografia delle risorse, sensibilità economica e storia normativa
Il seguente componente è stato progettato specificamente per essere inserito dopo il Capitolo 3. Estende la dashboard precedente anziché ripeterla, con analisi interattiva delle riserve geografiche, colonne proporzionali in stile 3D, un calcolatore di sensibilità dei costi di produzione, una cronologia normativa e la possibilità di passare da una lingua all’altra. I risultati quantitativi dell’analisi di sensibilità sono esplicitamente distinti dai costi di mercato osservati.
ITALIAN GAS: RESOURCE AND POLICY INTELLIGENCE
Interactive geographical reserve analysis, economic sensitivities and institutional chronology. Official resource data: 31 December 2024. Analytical cut-off: 3 November 2026.
GEOGRAPHICAL RESERVE INTELLIGENCE
Compare proved, probable and possible reserves by reporting area. Select a column for a detailed record.
Figures in billion standard cubic metres. Offshore zones follow Italian administrative classifications. This is a proportional 3D-style chart, not a geographical map.
IMPORT-SUBSTITUTION SENSITIVITY
Illustrative calculation using a selected displaced import volume and an assumed difference in delivered cost. This is not a measured saving or a gas-price forecast.
REGULATORY EVOLUTION · INSTITUTIONAL TIMELINE
The legal significance of each milestone differs. Referendum outcomes, statutory amendments, planning acts and judicial decisions must not be treated as equivalent.
Legislative Decree 152/2006 establishes central environmental rules relevant to offshore activities.
Turnout 31.18%; quorum not reached. The question concerned the duration of specified concessions.
The government approves the planning framework for areas suitable for hydrocarbon activities.
Judgments published from February annul the PiTESAI plan. Individual concession status requires separate examination.
RESOURCE DEVELOPMENT DECISION MATRIX
This matrix identifies the evidence required before a resource category can support an investment or policy decision. It does not rank projects without verified economics.
| Development class | Technical evidence | Economic evidence | Regulatory requirement | Main uncertainty |
|---|---|---|---|---|
| Existing producing fields | Pressure, deliverability, decline curves | Incremental operating and well costs | Modification and operating permissions | Residual recovery and ageing equipment |
| Near-field developments | Appraisal, reservoir connectivity, tie-back design | Connection investment and project returns | Development approval and environmental review | Commercial flow rates and commissioning time |
| Undeveloped discoveries | Appraised recoverable volumes and reservoir model | Full development capital and financing | Field development and infrastructure approvals | Execution costs and future gas demand |
| New exploration acreage | Geological prospects and exploration risk | Risked discovery economics and capital commitment | Licensing eligibility and environmental assessment | Discovery, timing and asset-stranding risk |
PILASTRO II — GEOPOLITICA ADRIATICA, SICUREZZA ENERGETICA ED ESPOSIZIONE ECONOMICA
Capitolo 4. La produzione transfrontaliera nell’Adriatico: Italia, Croazia e Grecia
Giurisdizione marittima e significato economico dei confini sottomarini
La distinzione giuridica decisiva nell’Adriatico è quella tra idrocarburi estratti all’interno di una giurisdizione nazionale consolidata e idrocarburi la cui presenza in un giacimento si estende oltre il confine tra due giurisdizioni. Il primo caso rappresenta il normale esercizio dei diritti di sfruttamento delle risorse da parte dello Stato costiero; il secondo può sollevare questioni relative alla gestione del giacimento, agli effetti del drenaggio, all’attribuzione della produzione e alla cooperazione bilaterale, ma non può essere stabilito semplicemente osservando che le piattaforme di estrazione del gas operano su lati opposti dello stesso mare. Il caso italo-croato è particolarmente sensibile a questa distinzione perché l’Adriatico è un bacino marino relativamente stretto e geologicamente interconnesso, contiene province di gas offshore mature ed è regolato da un quadro di accordi di delimitazione marittima in continua evoluzione. La sua continuità geologica, tuttavia, non implica che ogni giacimento possieda continuità idraulica oltre il confine internazionale.
Il quadro giuridico è più completo di quanto gran parte del dibattito pubblico lasci intendere. L’Italia e l’ex Jugoslavia hanno concluso un accordo per la delimitazione delle rispettive piattaforme continentali nel 1968, seguito dal Trattato di Osimo nel 1975, che ha affrontato la delimitazione territoriale nell’Adriatico settentrionale. Il confine della piattaforma continentale è stato tecnicamente chiarito nel 2005, mentre l’Italia e la Croazia hanno firmato un accordo per la delimitazione delle rispettive zone economiche esclusive il 24 maggio 2022, entrato in vigore nell’aprile 2024. Il Ministero degli Affari Esteri ed Europei croato ha confermato il 7 gennaio 2026 che la dichiarazione italiana della propria zona economica esclusiva adriatica era entrata in vigore il 3 gennaio 2026, completando una tappa importante nel quadro bilaterale della giurisdizione marittima. Questa cronologia è rilevante perché i diritti sovrani sulle risorse della piattaforma continentale esistevano indipendentemente dalle successive dichiarazioni delle zone economiche esclusive; lo sviluppo del 2026 non ha improvvisamente creato il diritto dell’Italia di regolamentare lo sfruttamento degli idrocarburi al di sotto della propria piattaforma continentale. Fonti: Accordo Croazia-Italia sulla delimitazione della Zona Economica Esclusiva – Governo della Croazia, maggio 2022 , Ministero degli Affari Esteri croato – Ratifica parlamentare e delimitazione marittima, marzo 2024 , e La Croazia accoglie con favore l’istituzione della Zona Economica Esclusiva italiana – Ministero degli Affari Esteri ed Europei croato, gennaio 2026 .
La distinzione tra piattaforma continentale e piattaforma continentale ha conseguenze dirette sulla valutazione della presunta estrazione transfrontaliera. Una linea di delimitazione marittima stabilisce la divisione geografica dei diritti sovrani sul fondale marino e sul suo sottosuolo, ma non determina di per sé il comportamento di un singolo giacimento di gas quando la produzione provoca variazioni di pressione attraverso una struttura geologica. Risolvere tale questione richiede l’identificazione dell’estensione laterale del giacimento, della configurazione delle faglie, della permeabilità, della comunicazione di pressione e dei volumi economicamente recuperabili su entrambi i lati del confine. Un giacimento che attraversa un confine può anche contenere compartimenti geologici separati che non comunicano sufficientemente da permettere alla produzione da un lato di drenare l’altro. Viceversa, un giacimento connesso può presentare interferenze di pressione anche quando il pozzo di produzione è posizionato interamente all’interno di una singola giurisdizione. La valutazione economica e legale dipende quindi da dati specifici del giacimento piuttosto che dalla prossimità delle piattaforme o dalla storia geologica condivisa del bacino adriatico.
Per i governi, la distinzione investigativa rilevante è tra una possibile struttura geologica condivisa, un giacimento transfrontaliero confermato, un’interferenza di pressione dimostrata e un diritto accertato alla produzione o al risarcimento. Si tratta di quattro ipotesi progressivamente più complesse. Ognuna richiede prove diverse e potenzialmente un trattamento giuridico differente, mentre le implicazioni commerciali possono dipendere dai termini della concessione, dagli accordi contrattuali e da eventuali meccanismi bilaterali applicabili. Un’affermazione secondo cui l’Italia starebbe pagando la Croazia per il gas estratto dal sottosuolo italiano richiederebbe documentazione che colleghi l’origine fisica delle molecole al giacimento in questione e che stabilisca la transazione commerciale attraverso la quale il gas raggiunge l’Italia. Né la prossimità geografica né l’esistenza di un collegamento tramite gasdotto soddisfano tale standard probatorio.
La produzione croata nell’Adriatico settentrionale e il significato industriale dello sviluppo incrementale
L’industria offshore croata dimostra che le province gassifere mature dell’Adriatico possono continuare ad attrarre investimenti in riqualificazione, nuove trivellazioni e collegamento di giacimenti minori alle infrastrutture di produzione esistenti. Si tratta di un’osservazione importante perché l’economia delle regioni offshore mature differisce da quella dell’esplorazione di frontiera. Piattaforme esistenti, gasdotti sottomarini, impianti di trattamento e informazioni geologiche possono ridurre i requisiti infrastrutturali dei progetti incrementali, sebbene il vantaggio commerciale dipenda dalla produttività residua del giacimento e dallo stato di conservazione degli asset. Le operazioni croate sono quindi rilevanti non perché dimostrino che investimenti equivalenti avrebbero automaticamente successo in Italia, ma perché forniscono casi di sviluppo concreti rispetto ai quali è possibile esaminare le affermazioni riguardanti i limiti tecnici e commerciali della produzione matura nell’Adriatico.
Il rapporto annuale 2025 dell’INA documenta lo sviluppo del pozzo IKA A-1 R DIR, perforato da una piattaforma offshore esistente nell’Adriatico settentrionale. I test sono iniziati nel dicembre 2025, con una produzione di circa 120.000 metri cubi di gas naturale al giorno, mentre l’operatore ha stimato che l’intervento avrebbe sviluppato circa 220 milioni di metri cubi di riserve di gas. Il pozzo in questione è stato messo in produzione con un permesso di produzione di prova il 5 dicembre 2025, mentre i lavori sono proseguiti anche sul pozzo di sviluppo IKA A-4 R. Si tratta di osservazioni rilevanti perché associano un effettivo intervento di perforazione a un risultato operativo documentato, a un incremento di riserve identificato e all’utilizzo di infrastrutture offshore consolidate, anziché basarsi su una generica affermazione secondo cui risorse sostanziali sarebbero ancora recuperabili da qualche parte nell’Adriatico. Fonte: Rapporto annuale INA 2025 – Esplorazione e produzione, pp. 33-37 .
Il progetto Irena offre un secondo esempio, commercialmente distinto. Nell’area di concessione di Izabela, INA ed Energean hanno approvato un investimento di sviluppo di circa 71 milioni di euro, di cui 50 milioni di euro da parte di Energean e 21 milioni di euro da parte di INA, corrispondenti a partecipazioni del 70% e del 30% rispettivamente. Il progetto è stato concepito per collegare un’unica piattaforma all’infrastruttura esistente di Izabela, con riserve stimate dall’operatore in circa 855 milioni di metri cubi e una produzione massima prevista fino a 300.000 metri cubi al giorno. L’inizio della produzione era previsto per la prima metà del 2027. L’investimento illustra quindi lo sviluppo di un giacimento di gas identificato utilizzando l’infrastruttura offshore esistente, sebbene la spesa in conto capitale riportata non debba essere divisa meccanicamente per le riserve totali e presentata come costo di estrazione completo del ciclo di vita, poiché tale calcolo ometterebbe le spese operative, il finanziamento, la tempistica di produzione, le condizioni fiscali, gli obblighi di abbandono e l’incertezza relativa all’effettivo recupero. Fonte: Rapporto annuale INA 2025 — Sviluppo offshore nell’Adriatico settentrionale e progetto Irena, pp. 38–39 .
Le evidenze croate rivelano anche una relazione industriale che complica le descrizioni semplicistiche della concorrenza tra settori upstream nazionali completamente separati. Il rapporto dell’INA identifica Energean Italy SpA come partner nell’investimento Irena e documenta la cooperazione tecnica che coinvolge Eni per l’estensione della vita operativa del gasdotto Marica-Barbara T2. In altre parole, la relazione operativa tra le industrie offshore italiana e croata include strutture di investimento congiunte, collegamenti infrastrutturali transfrontalieri e capacità ingegneristiche condivise, sebbene le concessioni sottostanti rimangano soggette alle rispettive giurisdizioni. L’esistenza di questi collegamenti non deve essere confusa con la prova che tutto il gas trasportato attraverso di essi diventi un acquisto di importazione italiano, o che ogni società italiana partecipante produca sotto la giurisdizione italiana. La nazionalità aziendale, la giurisdizione operativa, la proprietà della concessione, la proprietà del gasdotto e l’acquirente finale del gas sono questioni distinte. Fonte: Rapporto annuale INA 2025 – Infrastrutture offshore croate e operazioni in joint venture, pp. 37-39 .
Progetti offshore croati: confronto operativo documentato
| Attività o sviluppo offshore croato | Prove tecniche o commerciali documentate | scala riportata | Rapporto sullo stato di avanzamento del progetto nel 2025 | Implicazioni per l’Italia |
|---|---|---|---|---|
| IKA A-1 R DIR | Sviluppo a partire dalla piattaforma esistente; test di produzione iniziale | 120.000 m³/giorno; 220 milioni di m³ di riserve sviluppate stimate | La produzione di prova è iniziata nel dicembre 2025. | Dimostra un’ulteriore produttività dei pozzi in un contesto adriatico maturo |
| IKA A-4 R | Ulteriori lavori di perforazione e completamento | Nel record esaminato non è presente alcun volume di produzione commerciale verificato in modo indipendente. | Proseguono le attività di sviluppo. | Prove di investimenti continui, non ancora di un aumento dell’offerta realizzato. |
| Irena, concessione di Izabela | Collegamento alla piattaforma, investimento approvato e stima delle riserve dell’operatore | 71 milioni di euro; riserve stimate pari a 855 milioni di m³ | Investimento approvato; inizio produzione previsto per il primo semestre del 2027. | Dimostra un progetto infrastrutturale vicino approvato |
| Collegamento T2 tra Maria e Barbara | Estensione della vita operativa delle infrastrutture transfrontaliere di gasdotti sottomarini. | Nessun volume di gas consegnato nel 2025 verificato in modo indipendente nel tratto esaminato | Lavori di prolungamento della vita utile delle infrastrutture | Stabilisce la cooperazione transfrontaliera in materia di infrastrutture, non la proprietà delle risorse. |
| Programma di sviluppo offshore di IKA | Rientro nel pozzo, test, utilizzo della piattaforma esistente | Interventi multipli | Programma operativo attivo nel 2025 | Parametro di riferimento rilevante per la valutazione economica della riqualificazione a livello di giacimento. |
Fonte: Rapporto annuale INA 2025 – Attività di esplorazione e produzione .
La distinzione tra i 120.000 metri cubi al giorno osservati durante i test IKA e i 300.000 metri cubi al giorno previsti per Irena è importante. Il primo dato rappresenta il risultato di un test di produzione comunicato dall’operatore; il secondo è il tasso operativo massimo previsto per un futuro sviluppo. Nessuno dei due dovrebbe essere convertito direttamente in produzione annua senza ipotesi riguardanti i giorni di attività, il declino del giacimento, la manutenzione e i profili di produzione effettivi. Al tasso massimo di progetto di Irena, una scomposizione puramente aritmetica su base annua produrrebbe circa 109,5 milioni di metri cubi, ma tale calcolo non costituirebbe una previsione di produzione verificata. Analogamente, gli 855 milioni di metri cubi di riserve stimate del progetto non possono essere interpretati come un volume immediatamente consegnabile o come prova di un diritto italiano al giacimento.
Infrastrutture transfrontaliere, flussi commerciali e la questione irrisolta dei bacini idrici condivisi
L’esistenza documentata di infrastrutture offshore italo-croate rende legittima la questione dei flussi commerciali di gas, ma non automaticamente risolvibile dai soli rapporti annuali di produzione e investimento. Un gasdotto che collega impianti al di là di un confine marittimo può svolgere diverse funzioni, tra cui la raccolta, il trasporto verso gli impianti di trattamento, la consegna al mercato nazionale o l’integrazione operativa di installazioni offshore. Stabilire la destinazione commerciale del gas richiede ulteriori informazioni riguardanti i punti di misurazione, gli accordi di custodia e trasferimento, i contratti di trasporto, i cambi di proprietà e le vendite finali. Anche la direzione fisica del flusso in un gasdotto non determina necessariamente la nazionalità dell’acquirente contrattuale o la giurisdizione del giacimento da cui il gas ha avuto origine.
L’accusa specifica secondo cui gli operatori croati estrarrebbero idrocarburi italiani per poi rivenderli all’Italia a prezzi di mercato internazionali rimane pertanto non provata dalla documentazione verificata. L’osservazione più plausibile è che la Croazia ha documentato un’attività di sviluppo offshore, compresi progetti intrapresi con società operanti nell’ambito del sistema industriale italo-croato, mentre le informazioni contenute nei bilanci annuali pubblici non forniscono i dati integrati sui giacimenti e sulle attività commerciali necessari per quantificare eventuali perdite di risorse italiane. Ciò non significa che non esistano strutture geologiche transfrontaliere; piuttosto, stabilisce i limiti di ciò che si può dedurre dalle prove disponibili. Una valutazione conclusiva richiederebbe dati sulle coordinate delle concessioni, interpretazione dei giacimenti, allocazione della produzione, misurazioni della pressione, accordi operativi applicabili e informazioni di vendita commercialmente rilevanti.
Un processo tecnico bilaterale potrebbe affrontare queste questioni attraverso una revisione congiunta dell’interpretazione sismica, dei confini del giacimento, delle misurazioni della pressione dei pozzi e della documentazione relativa alla gestione del giacimento, nel rispetto degli obblighi di riservatezza, commerciali e normativi esistenti. Laddove fosse stabilita una connettività fisica, la questione successiva riguarderebbe la questione se gli accordi legali e contrattuali esistenti disciplinino già l’accumulo o se sia necessario un ulteriore coordinamento. L’analisi economica dovrebbe quindi individuare i volumi recuperabili attribuibili a ciascuna giurisdizione, il costo opportunità di programmi di sviluppo alternativi e i rispettivi obblighi di investimento dei titolari delle concessioni interessate. Nessuna di queste conclusioni può essere determinata unicamente dai dati aggregati di produzione offshore dei due paesi.
La Grecia e la differenza strategica tra licenze di esplorazione e produzione commerciale.
La Grecia rappresenta un utile termine di paragone per le strategie di concessione di licenze, piuttosto che un analogo diretto dello sviluppo delle risorse nell’Adriatico settentrionale. Il 16 febbraio 2026, HELLENiQ ENERGY ha annunciato la firma di accordi di concessione per l’esplorazione e la produzione con Chevron, relativi a quattro blocchi offshore: South Crete 1, South Crete 2, South of Peloponnese e Blocco A2. Il consorzio ha assegnato a Chevron una partecipazione operativa del 70% e a HELLENiQ ENERGY una partecipazione del 30%, per un’area complessiva di circa 47.000 chilometri quadrati. Gli accordi sono stati stipulati a seguito di un processo di concessione internazionale avviato nel 2025 e prevedevano un programma di esplorazione in tre fasi, incluse aree con profondità marine superiori a 1.500 metri. Al momento dell’annuncio, gli accordi erano soggetti alla ratifica parlamentare. Fonte: HELLENiQ ENERGY — Firma degli accordi di concessione offshore, febbraio 2026 e Chevron — Quattro concessioni di esplorazione offshore in Grecia, febbraio 2026 .
L’autorità greca preposta al rilascio delle licenze, HEREMA, identifica un portafoglio attivo di concessioni upstream che coinvolge operatori internazionali e nazionali, tra cui ExxonMobil, Chevron, HELLENiQ ENERGY ed Energean. Ciò dimostra la continua volontà di offrire opportunità di esplorazione nell’ambito di un processo normativo formale, ma non garantisce che le nuove aree contengano gas commercialmente estraibile, che la produzione futura sarà competitiva con le importazioni o che lo sviluppo possa essere completato prima che la domanda europea di gas diminuisca in modo significativo. I diritti di esplorazione creano un’opzione per indagare sulle risorse, non un inventario di riserve comprovate o un flusso garantito di fornitura futura. Fonte: HEREMA — Portafoglio di concessioni per l’esplorazione e la produzione di idrocarburi .
Le differenze geografiche sono altrettanto importanti. I giacimenti greci in acque profonde a sud di Creta e del Peloponneso presentano contesti geologici e potenziali requisiti infrastrutturali sostanzialmente diversi da quelli di molti giacimenti maturi in acque basse dell’Adriatico. Il confronto rilevante è quindi di natura istituzionale: la struttura dei bandi di gara per le licenze, la partecipazione degli investitori, l’allocazione contrattuale del rischio di esplorazione e il trattamento normativo delle nuove aree di concessione. La Croazia offre prove operative più solide della redditività economica dell’incremento produttivo all’interno di una consolidata provincia gassifera adriatica, mentre la Grecia offre la prova di un approccio diverso all’attrazione di capitali per l’esplorazione in condizioni di notevole incertezza geologica.
Sentenze chiave e casi irrisolti
Elevata fiducia: Italia e Croazia operano all’interno di un quadro di delimitazione marittima consolidato e gli operatori offshore croati hanno documentato ulteriori investimenti, attività di perforazione e produzione nell’Adriatico settentrionale. Il quadro giuridico bilaterale è stato ulteriormente chiarificato con l’entrata in vigore del loro accordo di delimitazione della zona economica esclusiva nell’aprile 2024 e con la dichiarazione italiana della zona economica esclusiva adriatica nel gennaio 2026.
Livello di affidabilità medio: le infrastrutture offshore esistenti e l’esperienza maturata nei giacimenti offrono opportunità economicamente rilevanti per un aumento della produzione, come dimostrato dalle attività di sviluppo in Croazia; tuttavia, opportunità equivalenti nelle concessioni italiane richiedono una valutazione indipendente a livello di giacimento.
Bassa affidabilità: le prove pubblicamente disponibili sono insufficienti per determinare il volume, se presente, di gas di giurisdizione italiana che viene scaricato attraverso pozzi croati, il valore economico di tale scarico o i prezzi ai quali tali molecole specifiche potrebbero successivamente raggiungere gli acquirenti italiani.
I principali documenti ufficiali in grado di modificare sostanzialmente questa valutazione sono le mappe delle coordinate di concessione, gli studi certificati sulla continuità del giacimento, gli accordi tecnici bilaterali o di unitizzazione, ove applicabili, e i flussi commerciali documentati provenienti dai giacimenti offshore identificati.
Capitolo 5. Dipendenza dalle importazioni, formazione dei prezzi e trasmissione macroeconomica
La dipendenza dalle importazioni come meccanismo di trasmissione della bilancia dei pagamenti e dei costi industriali.
La dipendenza dell’Italia dal gas naturale estero deve essere valutata attraverso l’interazione tra la spesa per gli approvvigionamenti esteri, la formazione dei prezzi interni, la competitività industriale, il potere d’acquisto delle famiglie e la resilienza del sistema elettrico nazionale. La quota fisica di gas importato è un punto di partenza importante, ma non rappresenta di per sé una misura completa della vulnerabilità nazionale, poiché l’impatto macroeconomico dipende dai prezzi internazionali, dalle strutture contrattuali, dai tassi di cambio, dalle tempistiche di consegna e dalla capacità di sostituire fornitori o combustibili diversi. Un sistema diversificato può ridurre l’esposizione all’interruzione di una singola rotta pur rimanendo altamente esposto a un aumento generale dei prezzi internazionali del gas. Viceversa, un aumento della produzione interna può ridurre il valore dei volumi importati senza necessariamente ridurre i prezzi all’ingrosso interni di un importo equivalente, soprattutto laddove il prezzo marginale continui a essere determinato da un mercato europeo integrato.
La relazione tra i prezzi del gas e la bilancia commerciale è particolarmente significativa per un’economia che importa la maggior parte del combustibile consumato dai settori industriale e termoelettrico. Un aumento prolungato del prezzo del gas importato incrementa la spesa in valuta estera o in euro necessaria per mantenere un determinato volume fisico di offerta, aumentando potenzialmente i costi di produzione per le industrie ad alta intensità energetica e riducendo il potere d’acquisto delle famiglie. L’aggiustamento che ne consegue può avvenire attraverso margini aziendali inferiori, prezzi di vendita più elevati, riduzione della produzione industriale, variazioni nella generazione di energia elettrica, crollo della domanda o spesa pubblica destinata a proteggere i consumatori vulnerabili. Questi meccanismi hanno conseguenze temporali e distributive diverse, ma condividono un meccanismo economico comune: un deterioramento delle condizioni con cui il paese acquisisce un input intermedio essenziale può ridurre il reddito reale nazionale anche quando il sistema di approvvigionamento fisico continua a funzionare senza interruzioni.
L’esposizione può essere illustrata in modo trasparente utilizzando il volume di importazioni italiano misurato per il 2025, pari a 60,89 miliardi di metri cubi standard, equivalenti a circa 644,5 terawattora secondo la convenzione di conversione di 38,1 megajoule per metro cubo standard utilizzata nell’analisi precedente. Un aumento esemplificativo di 10 euro per megawattora applicato uniformemente a tale volume implicherebbe un incremento di circa 6,45 miliardi di euro nella spesa annua lorda per gli acquisti, prima di considerare le coperture contrattuali, le risposte alla domanda, gli effetti del tasso di cambio, i tempi di stoccaggio e gli accordi sui prezzi specifici dei fornitori. Il calcolo dimostra l’ordine di grandezza della sensibilità al prezzo, ma non deve essere interpretato come un aumento effettivo della spesa per le importazioni in Italia, poiché l’effetto reale dipende dalla misura in cui i contratti vengono rinegoziati, dal volume acquistato al nuovo prezzo e dalla distinzione tra valori doganali di importazione e dati di rete. I volumi di importazione sottostanti sono pubblicati nel Rapporto Annuale Snam 2025 – Bilancio di Trasmissione del Gas Naturale, pp. 122-123 .
La sensibilità è economicamente asimmetrica sotto importanti aspetti. Un aumento dei prezzi può incidere immediatamente sugli approvvigionamenti a breve termine e sui requisiti di garanzia, mentre la risposta industriale può richiedere più tempo e comportare una riduzione della produzione, variazioni dei prezzi dei prodotti o decisioni di investimento permanenti. Viceversa, un calo dei prezzi internazionali del gas può ridurre i costi di approvvigionamento, indebolendo al contempo la convenienza economica di nuovi investimenti nazionali a monte, soprattutto laddove un progetto richieda ingenti spese in conto capitale e un lungo periodo di produzione per ottenere rendimenti accettabili. La politica di sicurezza energetica deve pertanto distinguere il valore assicurativo dell’approvvigionamento interno durante i periodi di prezzi elevati dalla sua redditività prevista in una gamma di condizioni di mercato normali e avverse.
Formazione dei prezzi del GNL e limiti del confronto tra le fonti di approvvigionamento
I costi di importazione del GNL sono determinati da una sequenza di attività fisiche e contrattuali diverse da quelle associate al gasdotto. Il gas deve essere acquistato da un produttore o fornitore, liquefatto, trasportato da navi specializzate, consegnato a un terminale compatibile, rigassificato e immesso nella rete di trasmissione. A seconda dei termini contrattuali, alcune di queste attività possono essere già incluse nel prezzo di acquisto concordato, mentre altre rimangono a carico della società importatrice. I contratti a lungo termine possono garantire un accesso prevedibile ai volumi e ridurre specifici rischi di approvvigionamento, ma possono anche contenere clausole relative alla destinazione, all’indicizzazione dei prezzi, alla flessibilità e ai volumi che influenzano il valore economico della fornitura nel tempo. I carichi spot offrono una diversa forma di flessibilità, ma espongono gli acquirenti alla concorrenza internazionale, alla disponibilità di navi e alla programmazione dei terminali.
La questione economica rilevante è che la disponibilità fisica e l’accessibilità economica sono caratteristiche distinte della diversificazione del GNL. Una maggiore capacità dei terminali può ridurre l’esposizione all’interruzione di un fornitore di gasdotti e consentire l’approvvigionamento di carichi da mercati alternativi, ma non può garantire che tali carichi saranno disponibili a prezzi moderati durante una carenza globale. Laddove diverse regioni importatrici competono per volumi flessibili di GNL, un aumento della domanda europea può influenzare i prezzi del mercato internazionale anche se la capacità dei terminali europei è abbondante. La capacità infrastrutturale migliora quindi la capacità di ricevere l’approvvigionamento, mentre i contratti di fornitura, la liquidità del mercato e la domanda concorrente determinano se l’approvvigionamento può essere garantito a un costo accettabile.
Un’ulteriore distinzione riguarda l’utilizzo del terminale. L’esistenza di una capacità di rigassificazione annua nominale non significa che verrà importato un volume equivalente di gas, poiché il flusso dipende dalle consegne programmate commercialmente, dalla disponibilità a monte, dalla manutenzione, dalle condizioni meteorologiche e dalla domanda interna. Un terminale sottoutilizzato può comunque avere un valore strategico come assicurazione contro le interruzioni, ma la valutazione economica deve quindi valutare esplicitamente tale funzione assicurativa anziché trattare la capacità inutilizzata come un normale bene produttivo. Allo stesso modo, le prenotazioni di capacità a lungo termine possono supportare il finanziamento e la sicurezza dell’approvvigionamento, creando al contempo obblighi contrattuali che permangono anche in caso di calo della domanda futura. La valutazione corretta, pertanto, confronta il costo del mantenimento della capacità di importazione opzionale con il costo previsto delle interruzioni di fornitura e la disponibilità di infrastrutture alternative.
Il rapporto Snam 2025 fornisce un’utile distinzione tra volumi di ingresso fisici e capacità contrattualizzata. A Melendugno, la capacità di trasporto prenotata media ammontava a circa 26,4 milioni di metri cubi al giorno a fronte di una capacità di trasporto disponibile di 28,1 milioni di metri cubi al giorno, corrispondente a una saturazione della capacità allocata pari al 94,0%. A Cavarzere, le cifre equivalenti erano di 26,7 milioni e 26,7 milioni di metri cubi al giorno, con una saturazione della capacità prenotata del 100%. Queste percentuali rappresentano la capacità allocata piuttosto che il traffico annuo effettivo e non devono essere utilizzate come indicatori indiretti dei tassi di carico del terminal o della probabilità di interruzione fisica dell’approvvigionamento. Fonte: Rapporto annuale Snam 2025 — Capacità di trasporto e allocazione, p. 125 .
Sensibilità quantitativa dell’esposizione dell’Italia al gas importato
Sensibilità illustrativa della spesa lorda per le importazioni, utilizzando 60,89 miliardi di metri cubi di importazioni estere nel 2025 e un coefficiente di equivalenza energetica di circa 10,583 TWh per miliardo di metri cubi. Le variazioni di prezzo sono ipotesi, non prezzi storici osservati o previsioni.
| Variazione media del prezzo ipotizzata | effetto della spesa lorda, annuale | Effetto se solo il 50% del volume viene ricalcolato | Interpretazione |
|---|---|---|---|
| −20€/MWh | -12,89 miliardi di euro | -6,45 miliardi di euro | Minore spesa lorda per gli acquisti in base all’ipotesi indicata |
| −10€/MWh | -6,45 miliardi di euro | -3,22 miliardi di euro | Riduzione dei costi di approvvigionamento internazionali |
| +5€/MWh | +3,22 miliardi di euro | +1,61 miliardi di euro | Sensibilità moderata e negativa al prezzo di acquisto |
| +10€/MWh | +6,45 miliardi di euro | +3,22 miliardi di euro | Significativa spesa aggiuntiva annua per le importazioni |
| +20€/MWh | +12,89 miliardi di euro | +6,45 miliardi di euro | Grave esposizione ai prezzi in condizioni di volumi costanti |
| +40€/MWh | +25,78 miliardi di euro | +12,89 miliardi di euro | Illustrazione di situazioni di stress estremo, senza aggiustamento della domanda |
Le cifre sono calcolate a partire dal volume delle importazioni estere del 2025 riportato nel Rapporto Annuale Snam 2025 – Iniezioni di Rete . Il calcolo mantiene costanti i volumi fisici delle importazioni e applica una variazione di prezzo ipotetica uniforme; si tratta quindi di un’analisi di sensitività del valore lordo degli acquisti, non di una previsione di perdite del PIL, inflazione, spesa pubblica o costi per i consumatori. La colonna del 50% illustra una parziale rinegoziazione del volume e non afferma che la metà dei contratti italiani preveda effettivamente tale meccanismo di determinazione dei prezzi.
Le conseguenze distributive richiedono un ulteriore livello di analisi. I consumatori industriali esposti ai prezzi del gas all’ingrosso possono subire aumenti dei costi, immediati o differiti, a seconda delle strategie di copertura, dei contratti di fornitura e dell’intensità energetica della produzione. I produttori di fertilizzanti, prodotti chimici, ceramiche, vetro, acciaio e altri prodotti ad alta intensità energetica possono trovarsi ad affrontare una doppia limitazione in caso di aumento dei prezzi del gas: aumenti diretti dei costi energetici di processo e aumenti indiretti dei prezzi dell’elettricità o dei fattori produttivi intermedi. Per i prodotti commercializzati a livello internazionale, la possibilità di trasferire questi costi ai clienti può essere limitata dalla concorrenza estera, che opera in condizioni di prezzo dell’energia diverse. Di conseguenza, differenze di prezzo prolungate possono influenzare la localizzazione degli investimenti, l’utilizzo della capacità produttiva e la composizione a lungo termine dell’attività industriale, sebbene gli effetti settoriali specifici richiedano dati verificati sulla spesa energetica, la produzione e le performance di esportazione.
Le famiglie si trovano ad affrontare diversi meccanismi di trasmissione. La spesa per il gas destinato al riscaldamento domestico dipende dalle strutture tariffarie, dagli acquisti all’ingrosso, dai costi di distribuzione, dalla tassazione, dalle condizioni meteorologiche, dalle caratteristiche delle famiglie e dai volumi di consumo. Un aumento del prezzo all’ingrosso può eventualmente incrementare la spesa delle famiglie, ma l’entità e la tempistica dipendono dai contratti al dettaglio e dalle misure pubbliche applicabili. Anche le conseguenze fiscali sono diverse: i governi possono ricevere maggiori entrate fiscali da alcune transazioni legate all’energia o dalla produzione interna, pur dovendo contemporaneamente affrontare pressioni di spesa derivanti da sussidi sociali, aiuti all’industria o costi energetici per i servizi pubblici. L’impatto netto sulle finanze pubbliche non è quindi equivalente all’aumento della spesa per le importazioni e una stima attendibile richiederebbe un trattamento esplicito di imposte, sussidi, tariffe regolamentate, profitti aziendali e risposte comportamentali.
Stoccaggio, resilienza stagionale e differenza tra disponibilità annuale e sicurezza operativa
La dipendenza dell’Italia dalle importazioni è in parte mitigata dalle infrastrutture di stoccaggio, dalle interconnessioni dei gasdotti e dalla capacità di adeguare gli approvvigionamenti internazionali. Lo stoccaggio è particolarmente rilevante perché il consumo invernale può superare le forniture contemporanee derivanti dalla produzione nazionale e dai contratti di fornitura internazionali, rendendo il gas precedentemente iniettato essenziale per mantenere la flessibilità del sistema. La Commissione europea descrive lo stoccaggio sotterraneo di gas come uno strumento principale per la gestione dei picchi di domanda e delle interruzioni di fornitura, affermando che lo stoccaggio in genere fornisce circa il 25-30% del gas consumato nell’Unione europea durante l’inverno. Si tratta di un’osservazione a livello UE, non di un contributo misurato dello stoccaggio invernale italiano, e non dovrebbe essere applicata meccanicamente all’Italia senza dati nazionali sui prelievi e sulla domanda. Fonte: Commissione europea – Stoccaggio del gas e sicurezza dell’approvvigionamento .
Il quadro normativo illustra anche il valore istituzionale attribuito alla flessibilità strategica. Il regolamento (UE) 2025/1733 ha esteso e modificato il quadro europeo che disciplina gli obblighi di stoccaggio, riflettendo la continua importanza di mantenere scorte adeguate, pur introducendo una flessibilità volta a ridurre le distorsioni del mercato che possono derivare da rigidi requisiti di rifornimento. Il problema economico di fondo è che gli obiettivi di stoccaggio obbligatori migliorano la preparazione fisica, ma possono anche concentrare la domanda di acquisto in determinati periodi, con potenziali ripercussioni sui prezzi all’ingrosso e sugli incentivi commerciali. Una politica efficace deve quindi bilanciare i requisiti minimi di sicurezza con il costo del riempimento dei depositi e la flessibilità dei programmi di approvvigionamento. Fonte: Commissione europea – Norme e regolamento (UE) 2025/1733 in materia di stoccaggio del gas .
Anche lo stoccaggio modifica l’interpretazione della produzione nazionale. Un metro cubo prodotto in Italia può contribuire alla sostituzione annuale delle importazioni, ma il suo valore durante un’emergenza invernale dipende dalla capacità del giacimento di mantenere o aumentare la produzione nei tempi richiesti. Lo stoccaggio sotterraneo può fornire grandi volumi in periodi relativamente brevi, sebbene la resa dei prelievi dipenda dai livelli delle scorte, dalle caratteristiche del giacimento e dai vincoli operativi. I terminali GNL possono offrire maggiore flessibilità di approvvigionamento, ma solo laddove sia possibile garantire la disponibilità di navi e carichi e l’infrastruttura rimanga operativa. La produzione nazionale, il GNL e lo stoccaggio dovrebbero quindi essere considerati componenti complementari la cui affidabilità combinata è più importante delle loro singole quote annue.
Vulnerabilità fisica e shock esterni correlati
I principali corridoi di importazione italiani espongono il sistema energetico a diverse categorie di interruzioni. L’approvvigionamento tramite gasdotti può essere influenzato da problemi di produzione a monte, restrizioni al transito, controversie politiche, danni fisici, manutenzione o vincoli alle interconnessioni transfrontaliere. L’approvvigionamento di GNL può essere influenzato da interruzioni degli impianti di liquefazione, interruzioni del traffico marittimo, costi assicurativi, disponibilità delle navi, condizioni portuali e concorrenza globale per i carichi. La produzione interna deve affrontare l’esaurimento dei giacimenti, guasti meccanici, incidenti ambientali e invecchiamento delle infrastrutture. Le vulnerabilità differiscono per origine e propagazione, rendendo preziosa la diversificazione geografica e tecnologica anche laddove nessuna singola fonte di approvvigionamento sia completamente esente da rischi.
La sfida sistemica si presenta quando molteplici fattori di rischio si correlano. Una crisi geopolitica che colpisce un importante corridoio marittimo può aumentare i costi di trasporto o ridurre la disponibilità di merci, influenzando al contempo i prezzi internazionali dell’energia. Un rigido inverno europeo può incrementare la domanda regionale e le esigenze di prelievo dalle scorte, aumentando la concorrenza per i volumi flessibili di GNL. Un grave guasto infrastrutturale può ridurre la capacità di consegna fisica in un momento in cui i prezzi all’ingrosso sono già elevati, mentre un’ulteriore dipendenza da un numero limitato di corridoi di importazione può amplificare le conseguenze di un’interruzione. La resilienza strategica richiede pertanto l’analisi di interruzioni simultanee, anziché considerare ogni gasdotto o terminale GNL come una fonte indipendente di capacità perfettamente sostituibile.
La risposta dell’Unione europea alla dipendenza dal gas russo illustra ulteriormente la distinzione tra l’eliminazione di un rischio di concentrazione e l’eliminazione della vulnerabilità dell’approvvigionamento esterno. La Commissione europea ha riferito che il gas russo rappresentava circa il 12% delle importazioni di gas dell’UE nel 2025, in calo rispetto al 45% all’inizio della guerra in Ucraina, e ha confermato l’adozione del regolamento (UE) 2026/261 che stabilisce una graduale eliminazione delle importazioni di gas e GNL dalla Russia tramite gasdotto. Ciò rappresenta un cambiamento importante nella struttura dei fornitori europei, ma aumenta necessariamente l’importanza delle fonti alternative, della capacità transfrontaliera e del mercato internazionale del GNL. Le conseguenze strategiche devono quindi essere valutate sia in termini di ridotta esposizione a un fornitore specifico, sia in termini di costi e vincoli associati all’approvvigionamento sostitutivo. Fonte: Commissione europea — REPowerEU e l’eliminazione graduale delle importazioni energetiche russe, 2026 .
Giudizi chiave e implicazioni per la pianificazione industriale e della sicurezza nazionale
Elevata probabilità: l’esposizione dell’Italia alle importazioni di gas crea un canale significativo attraverso il quale le variazioni dei prezzi internazionali influenzano la spesa lorda per gli acquisti, i costi di produzione industriale e l’accessibilità economica all’energia per le famiglie. L’effetto macroeconomico preciso può variare rispetto a un semplice calcolo basato sui costi lordi, a seconda dei prezzi contrattuali, dell’adeguamento della domanda, dei movimenti delle scorte, delle imposte e della distribuzione del reddito.
Elevata fiducia: la capacità di GNL, i gasdotti internazionali e lo stoccaggio sotterraneo contribuiscono in modo diverso alla resilienza fisica. Una maggiore capacità di rigassificazione da sola non può garantire un approvvigionamento a prezzi accessibili, mentre un’ulteriore produzione interna non può sostituire la flessibilità offerta dallo stoccaggio e da importazioni diversificate.
Livello di fiducia medio: una maggiore quota di produzione interna potrebbe migliorare il saldo esterno e ridurre alcune esposizioni della catena di approvvigionamento se sostituisse economicamente i volumi importati, ma l’entità del beneficio richiede costi di estrazione specifici del progetto, trattamento fiscale e analisi del mercato all’ingrosso.
I principali requisiti di monitoraggio riguardano i costi di importazione per categoria contrattuale, la concentrazione dei fornitori, le prestazioni di immissione e prelievo dalle riserve, i prezzi a termine del gas, le tendenze di consumo e produzione industriale, la spesa al dettaglio delle famiglie e l’utilizzo delle infrastrutture di importazione in condizioni normali e di stress.
Capitolo 6. Coerenza delle politiche, incentivi istituzionali e confronti europei
La distinzione istituzionale tra sicurezza dell’approvvigionamento e sviluppo delle risorse interne
L’apparente contraddizione tra la limitazione dell’attività nazionale nel settore degli idrocarburi e l’espansione delle infrastrutture per l’importazione di GNL diventa più comprensibile se si esaminano separatamente i diversi obiettivi istituzionali, le autorità di regolamentazione e gli incentivi commerciali. Le istituzioni preposte alla sicurezza energetica si preoccupano principalmente di garantire un approvvigionamento sufficiente in scenari di interruzione prevedibili, mentre le autorità di regolamentazione del settore upstream e le autorità ambientali devono valutare le attività geologiche, la sicurezza dei progetti, le conseguenze ecologiche e la conformità alla legislazione nazionale ed europea. Gli operatori di trasmissione e rigassificazione investono nelle infrastrutture in base a modelli di ricavo regolamentati o contrattuali, mentre le società di esplorazione e produzione allocano il capitale in base alle riserve recuperabili previste, al rischio di sviluppo e ai rendimenti commerciali. Queste funzioni si sovrappongono all’interno del sistema energetico nazionale, ma non necessariamente producono decisioni di investimento identiche, soprattutto quando il costo della mancata fornitura di gas adeguato durante un’emergenza è immediato e politicamente rilevante, mentre il potenziale beneficio di un’ulteriore estrazione interna può concretizzarsi solo dopo diversi anni.
Il problema analitico è quindi di coordinamento, piuttosto che di una presunta preferenza istituzionale uniforme per il gas importato. Un ministero nazionale può contemporaneamente sostenere le infrastrutture per il GNL al fine di garantire la resilienza dell’approvvigionamento a breve termine, imporre condizioni ambientali sull’estrazione interna e perseguire la decarbonizzazione a lungo termine, a condizione che le politiche risultanti siano valutate sulla base di ipotesi coerenti in termini di domanda, costi e rischi. L’incoerenza si verifica quando le diverse misure dipendono da proiezioni di base incompatibili, quando i loro effetti cumulativi non vengono valutati o quando il contesto degli investimenti rende impossibile individuare quali attività rimangono legalmente e commercialmente sostenibili. La questione rilevante non è se la sicurezza energetica e la tutela ambientale debbano coesistere, ma se gli strumenti scelti per perseguirle siano stati valutati in base ai loro effetti combinati sui costi di approvvigionamento nazionali, sulle emissioni, sulla certezza degli investimenti e sull’utilizzo futuro delle infrastrutture.
La struttura normativa italiana illustra l’importanza delle responsabilità istituzionali. Il Ministero dell’Ambiente e della Sicurezza Energetica ha funzioni centrali in materia di politica energetica, attività legate agli idrocarburi e regolamentazione ambientale, mentre gli uffici tecnici e amministrativi competenti gestiscono le informazioni relative all’esplorazione e alla produzione. L’ARERA regola componenti importanti dei mercati dell’elettricità, del gas, dell’acqua e delle relative reti, comprese le tariffe e gli accordi di mercato, mentre gli operatori infrastrutturali come Snam realizzano investimenti e gestiscono gli impianti nel rispetto delle normative e delle condizioni commerciali applicabili. Le autorità regionali e locali partecipano ai processi relativi agli interessi territoriali e ambientali secondo le proprie competenze giuridiche, mentre i tribunali amministrativi garantiscono il controllo giurisdizionale delle decisioni pubbliche. Le organizzazioni ambientaliste, i consumatori industriali, le associazioni di categoria e gli operatori del settore upstream partecipano al più ampio contesto politico attraverso i rispettivi interessi e diritti legali, ma le loro diverse posizioni non possono essere trasformate, senza documentazione a supporto, nella prova di una preferenza istituzionale coordinata per la dipendenza dalle importazioni.
Gli incentivi economici legati agli investimenti infrastrutturali richiedono particolare attenzione. Gli impianti di trasmissione e rigassificazione sono beni ad alta intensità di capitale la cui redditività commerciale dipende dall’utilizzo della capacità, dalla remunerazione, dai contratti e dalla gestione dei rischi a lungo termine. Gli investimenti che aumentano la capacità di importazione del gas possono essere vantaggiosi in un contesto di sicurezza dell’approvvigionamento, anche quando l’utilizzo annuo previsto è inferiore alla massima capacità tecnica. Tuttavia, il loro finanziamento e il trattamento normativo possono distribuire i costi tra utenti, consumatori e investitori in modo diverso rispetto ai progetti di estrazione a monte, dove gli operatori si trovano ad affrontare l’incertezza geologica, il rischio di sviluppo e la possibilità che la produzione non recuperi il capitale investito. Il confronto tra queste classi di investimento richiede un’esplicita valutazione di chi si assume ciascun rischio e chi riceve ciascun beneficio; il fatto che una categoria progredisca più rapidamente di un’altra non dimostra, di per sé, un trattamento preferenziale o un risultato economicamente inefficiente.
Francia: la dipendenza dalle importazioni è mitigata da un diverso sistema elettrico.
La Francia offre un importante termine di paragone perché la sua struttura di approvvigionamento di gas naturale dipende in larga misura dalle importazioni, mentre il suo sistema energetico nel complesso differisce sostanzialmente da quello italiano. Le statistiche ufficiali francesi per il 2025 hanno registrato circa 518 terawattora di importazioni di gas naturale, di cui il 64% sotto forma di GNL, mentre le esportazioni di gas hanno raggiunto circa 183 terawattora. I principali paesi di origine delle importazioni sono stati la Norvegia (36%), gli Stati Uniti (31%), la Russia (17%) e l’Algeria (7%). Questi dati dimostrano che la Francia svolge un ruolo significativo nel commercio europeo di gas e nella rigassificazione del GNL, anziché essere esclusivamente il consumatore finale di ogni volume importato. La sua infrastruttura del gas supporta sia la domanda interna che i movimenti transfrontalieri, rendendo le importazioni lorde un sostituto inadeguato per il consumo nazionale finale. Fonte: Chiffres clés de l’énergie, édition 2026 — Gaz naturel, Servizio statistico francese per l’energia e lo sviluppo sostenibile .
La produzione commerciale di gas fossile residua in Francia è eccezionalmente limitata. La pubblicazione statistica ufficiale indica una produzione di gas da miniera pari a circa 0,2 terawattora nel 2025, mentre l’iniezione di biometano ha raggiunto circa 14 terawattora. Allo stesso tempo, il consumo di gas francese, corretto per le variazioni climatiche, è stato pari a circa 376 terawattora nel 2025, con un calo di circa il 27% rispetto al 2019. Ciò dimostra che l’approccio francese alla riduzione della dipendenza dal gas si basa sulla riduzione della domanda, sulle fonti energetiche alternative, sull’adattamento della rete del gas e sulla diversificazione delle importazioni, piuttosto che su una sostanziale espansione della produzione nazionale di gas convenzionale. La rilevanza per l’Italia è strutturale: i paesi con una simile esposizione al gas fossile importato possono avere portafogli di generazione elettrica molto diversi e quindi diversi incentivi economici per preservare o ridurre la domanda di gas. Fonte: Statistiche energetiche francesi 2026 – Produzione di gas naturale, importazioni, biometano e consumo .
Il più ampio sistema di generazione di energia elettrica nucleare francese influenza anche la relazione tra i prezzi del gas e il costo dell’elettricità, sebbene il Paese rimanga esposto alle condizioni del mercato elettrico all’ingrosso europeo e alla disponibilità del suo parco di generazione. L’esempio francese, pertanto, non dimostra che un’estrazione di gas su larga scala a livello nazionale sia superflua per l’Italia; piuttosto, evidenzia l’importanza di valutare la dipendenza dalle importazioni all’interno del sistema energetico complessivo. Un Paese con una maggiore produzione di energia elettrica da fonti diverse dal gas può ridurre la frequenza con cui la generazione a gas determina il suo fabbisogno fisico di elettricità, mentre un Paese con una maggiore produzione a gas può richiedere soluzioni diverse in termini di flessibilità, approvvigionamento di combustibile e resilienza del sistema. Il confronto rilevante è tra le alternative a disposizione di ciascun Paese e i costi per il loro sviluppo, non tra le percentuali di importazione considerate isolatamente.
Germania: diversificazione, declino della produzione interna e consistenti scambi commerciali transfrontalieri.
L’esperienza tedesca offre un confronto particolarmente rilevante tra la produzione interna matura, la riconfigurazione delle infrastrutture e la dipendenza da una rete del gas europea più ampia. L’Agenzia federale per le reti ha riportato un consumo di gas tedesco pari a 864 terawattora nel 2025, circa il 2,2% in più rispetto all’anno precedente, ma il 13,5% in meno rispetto alla media del periodo 2018-2021. La produzione interna è stata di 34 terawattora, rispetto ai 36 terawattora del 2024, a dimostrazione che la Germania continua a produrre gas naturale, ma su una scala molto inferiore alla domanda nazionale. L’agenzia ha registrato circa 1.031 terawattora di importazioni ed esportazioni pari a 221 terawattora, mentre i terminali GNL hanno contribuito con 106 terawattora, equivalenti al 10,3% delle importazioni lorde. Fonte: Bundesnetzagentur — Dati sull’offerta di gas per il 2025, gennaio 2026 .
La composizione delle importazioni tedesche illustra anche l’importanza di distinguere l’origine diretta dei fornitori da quella degli stati limitrofi. L’Agenzia federale per le reti ha attribuito il 44% delle importazioni alla Norvegia, il 24% ai Paesi Bassi e il 21% al Belgio, mentre la rete commerciale transfrontaliera del paese ha facilitato la riesportazione di volumi considerevoli verso i mercati limitrofi. Il risultato è un sistema in cui il fabbisogno lordo di importazioni supera sostanzialmente la domanda interna finale, poiché la Germania funge anche da hub di transito e di scambio. Il sistema di trasmissione italiano svolge alcune funzioni analoghe, ma le differenze nella geografia della rete, nella capacità di ingresso del GNL, nello stoccaggio e nella domanda di gas industriale limitano il confronto diretto dei volumi fisici.
La risposta della Germania alla crisi energetica post-2022 ha incluso la costruzione e la gestione di ulteriori infrastrutture per l’importazione di GNL, a dimostrazione che la rapida diversificazione non è stata una prerogativa esclusiva dell’Italia. Il rapporto dell’autorità di regolamentazione tedesca conferma inoltre che la produzione interna ha continuato a diminuire anche con l’ampliamento dell’accesso a fonti alternative. Ciò non dimostra che Italia e Germania siano soggette alle stesse restrizioni a monte, ma evidenzia come il calo della produzione interna di gas e la crescente dipendenza da importazioni diversificate siano fenomeni europei più ampi, associati a giacimenti maturi, condizioni commerciali in evoluzione e strategie nazionali di transizione energetica. Qualsiasi affermazione secondo cui il calo della produzione italiana sia esclusivamente il risultato di decisioni politiche interne deve pertanto tenere conto dell’andamento analogo della produzione in altre province gassifere europee mature. Fonte: Bundesnetzagentur — Analisi dell’offerta di gas in Germania nel 2025 .
Regno Unito: produzione interna, giacimenti maturi e necessità di importazioni continue
Il Regno Unito offre un confronto diverso perché conserva un consolidato settore di produzione di idrocarburi offshore supportato dalle infrastrutture del Mare del Nord, da servizi di ingegneria specializzati e da un quadro normativo e di concessione di licenze maturo. Il rapporto ufficiale Energy Trends del paese ha registrato 332 terawattora di produzione di gas naturale nel 2025, una riduzione del 3,3% rispetto al 2024 e il livello di produzione più basso dai primi anni ’70. La stessa pubblicazione ha rilevato una domanda annua di gas relativamente stabile, in calo di circa lo 0,9%, con riduzioni da parte dei consumatori industriali e di altri consumatori finali parzialmente compensate da una maggiore domanda di produzione di energia elettrica a gas. Queste osservazioni dimostrano che il mantenimento di un’industria upstream nazionale attiva non impedisce il declino geologico né elimina la necessità di importazioni, sebbene fornisca un contributo di risorse interne sostanzialmente diverso da quello osservato in Italia. Fonte: UK Department for Energy Security and Net Zero — Energy Trends, marzo 2026, Sezione 4: Gas .
L’esperienza del Regno Unito è particolarmente istruttiva per la distinzione tra decisioni relative alle licenze e produzione effettivamente erogabile. Nuovi diritti di esplorazione o autorizzazioni allo sviluppo non possono invertire automaticamente la maturità di un giacimento, mentre la produzione continua da campi consolidati richiede investimenti in manutenzione, recupero, integrità dei pozzi e infrastrutture. Anche il trattamento fiscale e normativo della produzione offshore incide sulle decisioni di investimento, soprattutto laddove le aziende devono tenere conto delle future passività di smantellamento e dell’incertezza sulla domanda di idrocarburi a lungo termine. Dal punto di vista italiano, il confronto con il Regno Unito supporta due conclusioni simultanee: la produzione nazionale può rimanere una componente sostanziale dell’approvvigionamento nazionale in una provincia offshore matura, ma non dovrebbe essere considerata una soluzione garantita alla dipendenza dalle importazioni quando il giacimento declina e la convenienza economica delle risorse rimanenti diventano sempre più importanti.
Anche il sistema statistico del Regno Unito fornisce un utile punto di riferimento in termini di trasparenza. Il Dipartimento per la Sicurezza Energetica e le Emissioni Nette pubblica serie storiche dettagliate su produzione, importazioni, esportazioni e consumi, inclusi dati regolarmente aggiornati fino a ottobre 2026 e registrazioni a lungo termine dei bilanci energetici. Tali informazioni consentono agli analisti di distinguere il calo della produzione dalle variazioni della domanda e dagli sviluppi del commercio estero senza dover fare affidamento su interpretazioni politiche del settore upstream. Lo stesso livello di coerenza è necessario nella valutazione italiana, in particolare quando si valuta la differenza tra riserve autorizzate, produzione effettiva, immissioni in rete e sviluppi commercialmente autorizzati. Fonte: Governo del Regno Unito – Tendenze energetiche: Gas nel Regno Unito, aggiornato a ottobre 2026 .
Unione europea: diversificazione della sicurezza, obblighi in materia di metano e orizzonte di transizione
L’attuale quadro normativo dell’Unione europea in materia di gas combina tre obiettivi che devono essere considerati simultaneamente: ridurre la dipendenza da specifici fornitori esterni, mantenere la sicurezza fisica dell’approvvigionamento e ridurre le emissioni in conformità con la legislazione sul clima. L’adozione del regolamento (UE) 2026/261 sull’eliminazione graduale delle importazioni di gas russo ha formalizzato un sostanziale cambiamento geopolitico nella strategia di approvvigionamento dell’Unione, mentre le disposizioni riviste in materia di stoccaggio hanno preservato un importante strumento per la resilienza invernale. Allo stesso tempo, il regolamento (UE) 2024/1787 ha introdotto un quadro normativo più rigoroso per le emissioni di metano associate alle attività del settore energetico, incidendo sia sulla produzione interna sia, attraverso obblighi graduali, sulle catene di approvvigionamento di energia fossile importata. Queste misure non stabiliscono un divieto generale di importazione o produzione di gas naturale, ma modificano le condizioni commerciali e regolamentari in base alle quali il gas verrà fornito durante la transizione. Fonti: Commissione europea – Regolamento REPowerEU e eliminazione graduale del gas russo , Commissione europea – Regolamento sullo stoccaggio del gas e Commissione europea – Emissioni di metano e regolamento (UE) 2024/1787 .
L’effetto combinato di queste politiche non si traduce necessariamente in un aumento o una diminuzione lineare della domanda di gas europeo di produzione nazionale. Limitare gli acquisti da un determinato fornitore estero può accrescere il valore strategico di fonti alternative, inclusa la produzione interna, mentre requisiti più stringenti in materia di metano possono incrementare le spese di conformità per le attività ad alte emissioni e migliorare l’attrattiva relativa delle catene di approvvigionamento a basse emissioni. Allo stesso tempo, una riduzione del consumo di gas potrebbe indebolire la base commerciale per gli asset di esplorazione e produzione a lungo termine. Di conseguenza, un giacimento che appare strategicamente prezioso durante un’immediata crisi di approvvigionamento potrebbe risultare meno attraente per gli investimenti se la sua prima produzione si verifica solo dopo una sostanziale riduzione della domanda nazionale. Al contrario, uno sviluppo relativamente maturo e a basso costo di capitale, in grado di fornire gas rapidamente, potrebbe contribuire alla sostituzione delle importazioni nel periodo in cui il gas rimane necessario per la flessibilità del sistema elettrico e per i processi industriali.
Il quadro di riferimento dell’Unione introduce anche la questione del coordinamento istituzionale tra gli Stati membri. Le decisioni nazionali in materia di produzione vengono prese nell’ambito dei sistemi giuridici e amministrativi nazionali, ma i mercati all’ingrosso del gas, il trasporto transfrontaliero, l’approvvigionamento di GNL e gli obblighi climatici operano all’interno di un quadro europeo più ampio. Una decisione di uno Stato di limitare la produzione interna può quindi modificare il volume di gas acquistato dai sistemi limitrofi o da fornitori internazionali, mentre una decisione di espandere la capacità di importazione può incidere sull’utilizzo delle infrastrutture e sulla flessibilità del mercato anche al di fuori del proprio territorio nazionale. Queste ricadute non implicano automaticamente un fallimento comune delle politiche europee, ma giustificano la valutazione degli investimenti infrastrutturali, della diversificazione delle importazioni e della riduzione della domanda attraverso presupposti compatibili, anziché trattare ogni misura nazionale come una decisione isolata.
Tabella comparativa delle evidenze: modelli di offerta nazionali e implicazioni istituzionali
| Giurisdizione | Indicatore documentato per il 2025 | struttura dell’offerta o della politica | Principale questione istituzionale | Implicazioni per l’Italia |
|---|---|---|---|---|
| Italia | 63,42 miliardi di metri cubi di domanda nazionale di gas; 60,89 miliardi di metri cubi di ingressi nella rete estera. | Corridoi di gasdotti, cinque terminali di ingresso GNL, produzione interna limitata | Allineamento degli investimenti a monte, delle importazioni e della domanda in calo | Richiede una valutazione integrata delle risorse e delle infrastrutture. |
| Francia | Importazioni lorde di gas pari a 518 TWh; GNL pari al 64% delle importazioni. | Sistema di importazione e transito, produzione marginale di gas convenzionale, produzione sostanziale di energia elettrica nucleare. | Riduzione della domanda e resilienza del sistema di importazione | La struttura dell’elettricità modifica l’esposizione al gas |
| Germania | Domanda di 864 TWh; produzione interna di 34 TWh; importazioni di GNL per 106 TWh. | Giacimenti di gas nazionali maturi, importanti interconnessioni europee e infrastrutture per il GNL. | Diversificazione delle importazioni e coordinamento delle infrastrutture | Il declino della produzione interna non è un fenomeno esclusivamente italiano. |
| Regno Unito | 332 TWh di produzione nazionale | Settore offshore consolidato e maturo e commercio internazionale in corso | Giacimenti in declino, incentivi agli investimenti e oneri legati allo smantellamento. | La produzione attiva non può eliminare il declino geologico |
| Unione Europea | Il gas russo rappresenterà circa il 12% delle importazioni nel 2025. | Eliminazione graduale dei fornitori, obblighi di stoccaggio e regolamentazione del metano | Compatibilità delle misure di sicurezza con gli obiettivi climatici | Le decisioni nazionali in materia di investimenti operano nel rispetto di regole condivise. |
Fonti: Rapporto annuale Snam 2025 , Statistiche energetiche francesi 2026 , Dati sull’offerta di gas della Bundesnetzagentur 2025 , Tendenze energetiche del Regno Unito 2026 e REPowerEU della Commissione europea . I dati nazionali hanno definizioni diverse e non sono stati volutamente combinati in un unico bilancio europeo del gas.
Incentivi istituzionali e problema della responsabilità politica
Il significato politico della struttura del gas in Italia dipende in ultima analisi dalla capacità delle autorità pubbliche di distinguere le restrizioni giustificate dagli ostacoli agli investimenti evitabili, e le infrastrutture strategiche per l’importazione da progetti il cui valore economico a lungo termine dipende da presupposti incompatibili con la transizione prevista. Gli operatori a monte hanno incentivi a ricercare riserve commercialmente redditizie e autorizzazioni prevedibili, mentre i gestori delle infrastrutture cercano accordi che supportino la costruzione e l’utilizzo dei loro asset. I consumatori industriali generalmente privilegiano una fornitura affidabile e a prezzi accessibili, mentre le organizzazioni ambientaliste possono dare priorità alla tutela degli ecosistemi marini, all’evitare nuovi impegni sui combustibili fossili e alla riduzione delle emissioni. Le autorità regionali devono affrontare considerazioni territoriali e ambientali che possono differire dalle priorità nazionali in materia di sicurezza dell’approvvigionamento. Nessuno di questi interessi è intrinsecamente illegittimo, ma la loro interazione può produrre risultati di investimento diversi da un mix di approvvigionamento a costo minimo pianificato a livello centrale.
Un quadro coerente renderebbe espliciti questi compromessi, richiedendo valutazioni comparabili degli sviluppi a monte, degli impegni di importazione, della resilienza dello stoccaggio e delle misure di riduzione della domanda. Tali valutazioni dovrebbero identificare l’autorità responsabile di ciascuna decisione, il contributo previsto all’offerta, il costo atteso, gli effetti ambientali, le tempistiche di attuazione e le condizioni in base alle quali la decisione dovrebbe essere riesaminata. Il miglioramento essenziale sarebbe la trasparenza probatoria: gli enti regolatori e i responsabili politici dovrebbero essere in grado di dimostrare perché un determinato progetto è consentito, ritardato, respinto o sostenuto e se i suoi effetti previsti rimangono coerenti con le ipotesi aggiornate sul mercato e sul clima. Ciò non predetermina il risultato appropriato per un particolare progetto, ma crea una base per identificare politiche realmente in conflitto ed evitare che le rivendicazioni politiche sostituiscano l’analisi economica.
Giudizi chiave e requisiti di monitoraggio
Elevata fiducia: Francia, Germania e Regno Unito dimostrano combinazioni distinte di produzione interna, dipendenza dalle importazioni, infrastrutture per il GNL e gestione della domanda di gas. La loro esperienza conferma che la sola disponibilità di risorse di idrocarburi non determina la sicurezza energetica e che la produzione interna, anche in presenza di sistemi normativi nazionali differenti, può continuare a diminuire.
Livello di fiducia medio: il contesto degli investimenti a monte in Italia potrebbe essere influenzato dall’incertezza normativa in modi economicamente rilevanti, ma l’entità del costo opportunità risultante non può essere stabilita senza dati a livello di concessione.
Elevata fiducia: la politica europea del gas collega sempre più la diversificazione delle importazioni, la resilienza delle scorte, le prestazioni in termini di emissioni di metano e l’eliminazione graduale delle forniture russe, creando vincoli interdipendenti sulle decisioni di investimento nazionali.
I principali indicatori in grado di modificare tali valutazioni sono le proiezioni aggiornate della domanda di gas, i costi di sviluppo a livello di progetto, le modifiche alle licenze e ai permessi per gli idrocarburi, l’effettivo utilizzo dei terminali GNL, le revisioni delle riserve, l’attuazione degli obblighi europei in materia di metano e la conseguente evoluzione dell’esposizione al prezzo all’ingrosso.
Pilastro II: Cruscotto informativo sui gas dell’Adriatico e dell’Europa
Questo componente è progettato per essere inserito alla fine del Pilastro II, o nel punto specifico in cui è richiesto uno schema analitico interattivo. Non sostituisce i capitoli scritti. Combina una matrice di dati transfrontalieri, un modello di esposizione al gas importato in stile 3D, un confronto interattivo delle rotte di approvvigionamento, un confronto tra paesi europei e un’interfaccia completamente tradotta in inglese, italiano ed ebraico. Il modello economico utilizza ipotesi esplicite anziché presentare costi ipotetici come dati osservati.
ADRIATIC & EUROPEAN GAS INTELLIGENCE
Cross-border evidence, import price sensitivity and European energy-system comparisons. Analysis to 3 November 2026.
ITALY’S INTERNATIONAL ENTRY CORRIDORS
Select a 2025 physical entry point to inspect its volume. These are entry locations, not guaranteed final production origins.
IMPORT PRICE-SHOCK SIMULATOR
A hypothetical gross-expenditure sensitivity using the measured 2025 volume. Adjust the price change and percentage of volume exposed to repricing.
EUROPEAN COMPARATIVE GAS SYSTEMS · 2025
Change the indicator to compare officially reported values. Energy volumes are in TWh; the underlying accounting definitions differ by country and are not interchangeable.
Production: Italy 3.233 bcm converted at 10.583 TWh/bcm; Germany 34 TWh; UK 332 TWh; France 0.2 TWh conventional/mine gas. LNG: Italy 20.48 bcm converted; Germany 106 TWh; France approximately 64% of 518 TWh gross imports; UK omitted because no compatible verified figure was established for this specific comparison.
CROSS-BORDER RESERVOIR EVIDENCE CHAIN
The following evidentiary stages are not interchangeable. A reservoir-loss calculation can only be justified after geological, physical and commercial questions have been resolved.
Concession and field coordinates establish location, not hydraulic connectivity.
Seismic and geological models establish whether the structure extends across the boundary.
Dynamic reservoir measurements establish whether production affects the neighbouring compartment.
Agreements, metering and contracts establish entitlement and market destination.
STRATEGIC COMPARISON MATRIX
| Jurisdiction | Documented 2025 fact | Institutional structure | Analytical significance | Evidence limitation |
|---|---|---|---|---|
| Italy | 60.89 bcm foreign gas entries | Pipeline, LNG, storage and limited domestic production | External procurement and price exposure | Network entries are not final demand or import customs values |
| Croatia | IKA: 120,000 m³/day test; Irena: 855 million m³ estimated reserves | Active offshore redevelopment and joint ventures | Demonstrated mature-field investment activity | No verified cross-border Italian reservoir loss |
| Greece | 47,000 km² new offshore lease agreements, February 2026 | International exploration licensing | Exploration options, not proven gas output | Discovery and development economics unknown |
| France | 518 TWh gross imports; 64% LNG | Import/transit network and minimal conventional gas production | Different gas-power-system dependence | Gross imports include cross-border trading |
| Germany | 864 TWh demand; 34 TWh domestic production | Large European gas hub and LNG infrastructure | Mature production decline alongside diversification | Gross trade exceeds domestic consumption |
| United Kingdom | 332 TWh domestic gas production | Established North Sea offshore sector | Domestic production remains material despite decline | Different geology and regulatory framework |
VERIFIABLE PRIMARY SOURCES
- INA — Annual Report 2025, pp. 33–39
- Croatian Foreign Ministry — Adriatic Maritime Delimitation, 2026
- Snam — Annual Report 2025, pp. 122–125
- France SDES — Key Energy Figures 2026
- Bundesnetzagentur — Gas Supply in 2025
- UK DESNZ — Energy Trends: Gas, 2026
- European Commission — REPowerEU Gas Regulation, 2026
The interactive graphs use fixed reported observations and explicitly labelled analytical assumptions. They do not represent live market data or verified estimates of cross-border resource depletion.
PILASTRO III — OPZIONI STRATEGICHE, PERCORSI DI INVESTIMENTO E PROSPETTIVE AL 2035
Capitolo 7. Tre scenari di approvvigionamento del gas fino al 2035
L’orizzonte decisionale strategico: separare la disponibilità delle risorse dalla produzione investibile.
La decisione centrale che l’Italia dovrà affrontare fino al 2035 riguarda l’allocazione degli investimenti e delle capacità regolamentari in tre diverse categorie di intervento per la sicurezza energetica: preservare l’accesso ai mercati internazionali del gas, sviluppare risorse nazionali di idrocarburi economicamente sfruttabili e ridurre il fabbisogno strutturale di gas naturale attraverso modifiche nella produzione di energia elettrica, nei processi industriali, negli impianti energetici degli edifici e nell’efficienza operativa. Queste alternative non si escludono a vicenda e le loro conseguenze economiche dipendono dal rapporto tra la tempistica degli investimenti, la produzione o le infrastrutture realizzate e il volume di gas che l’economia italiana continuerà a richiedere. Un aumento dell’estrazione interna può ridurre la dipendenza fisica dal gas importato solo nella misura in cui la produzione risultante sostituisce l’offerta che altrimenti sarebbe stata acquistata a livello internazionale; analogamente, l’ampliamento della capacità di rigassificazione può migliorare il numero di canali di approvvigionamento disponibili senza garantire una riduzione del prezzo del gas consegnato durante i periodi di scarsità internazionale.
La valutazione deve pertanto distinguere ciò che i dati ufficiali stabiliscono da ciò che uno scenario prospettico può ragionevolmente illustrare. I dati di produzione italiani, le classificazioni delle riserve pubblicate e il bilancio nazionale del gas forniscono una base storica, ma non costituiscono un programma verificato di produzione incrementale giacimento per giacimento fino al 2035. Il Ministero dell’Ambiente e della Sicurezza Energetica identifica 42,502 miliardi di metri cubi standard di riserve nazionali di gas accertate al 31 dicembre 2024, insieme ad ulteriori risorse probabili e possibili, mentre il suo portale di produzione include i dati fino ad agosto 2026. Questi dati dimostrano che le risorse recuperabili sono ancora presenti e che la produzione nazionale continua, ma non indicano con quale rapidità potrebbero essere completati ulteriori pozzi, quali progetti otterrebbero l’approvazione finale degli investimenti o quali volumi di riserve potrebbero essere messi in produzione a costi commercialmente sostenibili. Tali questioni richiedono modelli di giacimento specifici per concessione, analisi economiche dei progetti e programmi di attuazione. Fonti: Riserve Nazionali di Idrocarburi — MASE/UNMIG, 2024 e Produzione Nazionale di Idrocarburi — MASE/UNMIG, aggiornato il 27 ottobre 2026 .
L’orizzonte di pianificazione istituzionale è altrettanto rilevante. Il Piano nazionale per l’energia e il clima italiano, aggiornato e presentato nel 2024, si inserisce nel quadro dell’Unione europea in materia di sicurezza energetica, diffusione delle energie rinnovabili, efficienza e riduzione delle emissioni fino al 2030, mentre qualsiasi investimento destinato a rimanere produttivo nel decennio successivo deve tenere conto anche della traiettoria di decarbonizzazione a lungo termine dell’Unione. Il quadro di valutazione della Commissione europea impone di esaminare la pianificazione energetica nazionale come un sistema integrato, anziché considerare l’estrazione di gas naturale aggiuntivo come un obiettivo industriale isolato. In particolare, un progetto upstream con un periodo di sviluppo relativamente breve e requisiti di capitale incrementali limitati può essere esposto a un rischio di transizione diverso rispetto a un nuovo programma di esplorazione che richiede diversi anni prima dell’avvio della produzione commerciale. Fonti: Piani nazionali per l’energia e il clima 2021-2030 – Commissione europea, incluso il Piano finale aggiornato italiano e Regolamento sulle emissioni di metano – Commissione europea .
Costruzione dello scenario e limiti quantitativi
Vengono esaminati tre scenari in relazione a un quadro di riferimento comune per la domanda. Il primo ipotizza una continua contrazione della produzione locale e l’assenza di nuovi investimenti a monte sufficientemente consistenti da compensare il declino dei giacimenti maturi. Il secondo ipotizza uno sviluppo selettivo delle concessioni già esistenti, delle scoperte in prossimità dei giacimenti e delle opportunità di recupero incrementale che superino la fase di valutazione economica e ambientale a livello di progetto. Il terzo ipotizza una maggiore disponibilità di aree di esplorazione e condizioni di investimento che consentano un programma di sviluppo più esteso, pur riconoscendo che i risultati dell’esplorazione e l’avvio della produzione sono incerti e che una politica di concessione di licenze più ampia non può garantire scoperte o produzione commerciale.
Per garantire la comparabilità analitica, l’esercizio numerico adotta una domanda nazionale di 60 miliardi di metri cubi nel 2030 e di 52 miliardi nel 2035. Queste cifre sono ipotesi di pianificazione deliberatamente elaborate, non previsioni ufficiali, e non devono essere confuse con le proiezioni di domanda contenute nel piano energetico nazionale italiano. Servono a isolare le implicazioni di diverse traiettorie di produzione interna nell’ambito di un unico percorso di consumo comune. Nel 2030, si ipotizza una produzione interna pari a 2,5 miliardi di metri cubi in caso di stagnazione continua, 4,0 miliardi in caso di sviluppo selettivo e 3,5 miliardi in caso di concessione di licenze più ampia, riflettendo la possibilità che un programma di esplorazione possa generare una produzione aggiuntiva inferiore nei suoi primi anni rispetto a progetti che coinvolgono risorse già identificate. Entro il 2035, le rispettive ipotesi di produzione diventano 1,5, 5,0 e 8,0 miliardi di metri cubi, con il caso di concessione di licenze più ampia che presuppone che alcune scoperte o sviluppi siano diventati operativi. Queste quantità sono input di scenario condizionali, piuttosto che una stima di volumi recuperabili validata in modo indipendente da evidenze ingegneristiche.
In base a tali ipotesi, il fabbisogno residuo di gas non soddisfatto dalla produzione interna ammonterebbe rispettivamente a 57,5, 56,0 e 56,5 miliardi di metri cubi nel 2030 e a 50,5, 47,0 e 44,0 miliardi di metri cubi nel 2035. Questo residuo rappresenta un’approssimazione del volume che dovrebbe essere soddisfatto dall’offerta esterna netta dopo la produzione interna, non una previsione delle importazioni lorde tramite gasdotto o delle consegne di GNL. Tale distinzione è fondamentale perché i bilanci della rete nazionale includono movimenti di stoccaggio, esportazioni, transito e aggiustamenti operativi. Un fabbisogno residuo inferiore potrebbe tradursi in una riduzione degli approvvigionamenti tramite gasdotto, in una riduzione delle consegne di GNL, in un aumento delle esportazioni o in variazioni dei flussi di stoccaggio, a seconda dei contratti e delle condizioni di mercato.
Risultati degli scenari comparativi
Scenari analitici a scopo illustrativo, non previsioni ufficiali di produzione o domanda italiana. Tutti i volumi sono espressi in miliardi di metri cubi standard all’anno.
| Indicatore | 2025 riferimento osservato | Stagnazione entro il 2030 | 2030 selettivo | 2030 licenze più ampie | Stagnazione nel 2035 | 2035 selettivo | 2035 licenze più ampie |
|---|---|---|---|---|---|---|---|
| domanda nazionale di gas | 63,42 | 60.0 | 60.0 | 60.0 | 52.0 | 52.0 | 52.0 |
| Produzione interna | 3.233 | 2.5 | 4.0 | 3.5 | 1.5 | 5.0 | 8.0 |
| Domanda di minore produzione interna | Non direttamente confrontabile con le importazioni lorde | 57,5 | 56.0 | 56,5 | 50,5 | 47.0 | 44.0 |
| quota interna della domanda | Circa il 5,1% utilizzando la produzione lorda | 4,2% | 6,7% | 5,8% | 2,9% | 9,6% | 15,4% |
| Produzione interna al di sopra del livello di stagnazione | — | — | 1.5 | 1.0 | — | 3.5 | 6.5 |
| Struttura di sviluppo | Portafoglio esistente | Declino dei campi maturi | Risorse esistenti e in prossimità | Esplorazione e sviluppo | Ulteriore declino | Portafoglio di progetti di riqualificazione | Portafoglio di produzione più ampio |
| Principale inquinamento | Riserva effettiva e rendimento sul campo | tassi di declino | Approvazione e recupero del progetto | Tempo di esplorazione | Produzione residua | Capacità di consegna costante | Scoperte e messa in servizio |
Il riferimento della domanda nazionale per il 2025 deriva dal Rapporto finanziario annuale 2025 di Snam , mentre il riferimento della produzione interna deriva dalle Statistiche sulla produzione nazionale di MASE/UNMIG . Tutti i valori per il 2030 e il 2035 sono ipotesi formulate esplicitamente; le percentuali e i fabbisogni residui sono calcolati a partire dagli input indicati.
Scenario A: persistenza della stagnazione e crescente dipendenza dalla flessibilità dell’offerta esterna
Lo scenario di stagnazione presuppone che l’esaurimento geologico e i limitati investimenti per la sostituzione riducano progressivamente l’estrazione interna, mentre il sistema di approvvigionamento nazionale continua a dipendere principalmente da gasdotti internazionali, terminali GNL, stoccaggio e approvvigionamento transfrontaliero. In base alle ipotesi illustrative, la produzione interna annua scende a 2,5 miliardi di metri cubi nel 2030 e a 1,5 miliardi nel 2035. Nonostante la prevista riduzione della domanda nazionale da 60 a 52 miliardi di metri cubi in tale intervallo, la quota interna scende dal 4,2% al 2,9%, lasciando circa 50,5 miliardi di metri cubi di domanda annua da coprire con fonti esterne nel 2035. Questo scenario non implica necessariamente un aumento assoluto delle importazioni di GNL, poiché il calo della domanda e i cambiamenti nelle modalità di approvvigionamento tramite gasdotti potrebbero ridurre il fabbisogno di GNL; implica invece che la relativa importanza strategica della flessibilità dell’approvvigionamento estero rimanga sostanziale, con il GNL che probabilmente manterrà un ruolo importante nella diversificazione degli approvvigionamenti.
Le implicazioni macroeconomiche dipenderebbero sempre più dalla riduzione della domanda, dalla gestione dei contratti e dalla competitività degli appalti internazionali, piuttosto che dalle variazioni nella disponibilità di risorse interne. Un calo della domanda totale di gas potrebbe ridurre i volumi assoluti delle importazioni anche se la quota proveniente da fonti estere rimane elevata, il che significa che la politica potrebbe riuscire a ridurre il fabbisogno fisico di importazioni senza aumentare l’estrazione interna. Tuttavia, un sistema rifornito prevalentemente attraverso i mercati esteri continuerebbe a essere esposto a shock dei prezzi internazionali, condizioni di trasporto marittimo, rinegoziazioni contrattuali e interruzioni che interessano i principali corridoi di ingresso. L’entità della vulnerabilità dipenderebbe dal grado di diversificazione, dalla predisposizione degli impianti di stoccaggio e dalla capacità di ridurre la domanda in caso di emergenza, piuttosto che dalla sola quota di importazioni.
Il principale vantaggio finanziario di questa strategia risiede nell’evitare ulteriori investimenti in esplorazione e sviluppo che potrebbero non recuperare il costo in caso di calo della domanda. Il suo principale svantaggio è la perdita di qualsiasi opportunità di sostituzione a breve termine delle importazioni nazionali, economicamente vantaggiosa, che avrebbe potuto essere realizzata investendo in risorse già individuate. Per determinare quale effetto prevalga, è necessario un confronto a livello di singolo progetto, poiché l’astensione da un progetto upstream commercialmente non redditizio può preservare il capitale, mentre l’astensione da un progetto commercialmente redditizio può comportare un costo opportunità. La valutazione ambientale è analogamente condizionata: una minore domanda nazionale di gas riduce il volume di combustibili fossili consumati, ma importare gas anziché produrlo a livello nazionale non comporta automaticamente una minore intensità di emissioni durante l’intero ciclo di vita.
Scenario B: riapertura selettiva e sviluppo accelerato delle opportunità comprovate
Lo scenario di sviluppo selettivo presuppone un quadro amministrativo più prevedibile per le opportunità esistenti e in prossimità dei giacimenti, combinato con una rigorosa valutazione economica e obblighi ambientali vincolanti. La sua caratteristica principale è che gli investimenti si concentrano su risorse per le quali le informazioni geologiche e l’accesso alle infrastrutture sono relativamente avanzati, piuttosto che considerare un’espansione generale delle aree di esplorazione come principale strumento a breve termine. Secondo le ipotesi illustrative, la produzione interna aumenta a 4,0 miliardi di metri cubi nel 2030 e a 5,0 miliardi nel 2035, mentre la domanda scende rispettivamente a 60,0 e 52,0 miliardi di metri cubi. La quota interna sale quindi al 6,7% nel 2030 e al 9,6% nel 2035, riducendo il fabbisogno esterno residuo di 1,5 miliardi di metri cubi rispetto allo scenario di stagnazione nel 2030 e di 3,5 miliardi nel 2035.
L’importanza economica di questa strategia risiede nella possibilità di ottenere una produzione aggiuntiva senza dover necessariamente affrontare la scoperta geologica, lo sviluppo e la messa in funzione di una provincia completamente nuova. Il ripristino dei pozzi esistenti, l’ottimizzazione degli impianti di produzione, le perforazioni di sviluppo e i collegamenti con i giacimenti scoperti nelle vicinanze potrebbero offrire tempi di investimento e produzione più brevi rispetto all’esplorazione di frontiera, sebbene i relativi costi e le tempistiche varino a seconda della concessione. Un programma di valutazione nazionale dovrebbe quindi distinguere gli investimenti già approvati dai progetti in attesa di valutazione ambientale, dai progetti con requisiti ingegneristici irrisolti e dai giacimenti le cui riserve residue sono troppo limitate per giustificare ulteriori investimenti. Solo il sottoinsieme che soddisfa pienamente i requisiti economici e ambientali potrebbe essere considerato una capacità di approvvigionamento credibile a breve termine.
Anche le conseguenze fiscali dovrebbero essere valutate attentamente. Una produzione aggiuntiva potrebbe generare royalties, reddito imponibile e spese per investimenti interni, ma questi non si traducono in risparmi netti per i consumatori o per il settore pubblico. Gli operatori possono vendere il gas nazionale ai prezzi all’ingrosso correnti, mentre le entrate fiscali dipendono dal quadro normativo, dai valori di produzione, dalle spese deducibili e dagli accordi di concessione applicabili. Nel maggio 2026, il Ministero ha pubblicato un indice di riferimento medio QE per il 2025 pari a 8,886642 euro per gigajoule ai fini di una specifica valutazione relativa alle royalties, ai sensi del Decreto Legislativo n. 625/1996. Tale valutazione amministrativa non rappresenta un costo di estrazione, un prezzo di importazione consegnato o una stima dei margini di profitto degli operatori. È rilevante perché dimostra che il trattamento fiscale della produzione nazionale si basa su meccanismi contabili definiti e basati sui prezzi, che devono essere distinti dall’economia privata dell’estrazione del gas. Fonti: MASE – Avviso ministeriale del 25 maggio 2026 e MASE – Royalties sugli idrocarburi .
La principale condizione ambientale è che la produzione aggiuntiva dimostri un profilo di emissioni e sicurezza accettabile e rimanga compatibile con gli impegni nazionali di riduzione della domanda. Il quadro normativo europeo sul metano accresce l’importanza della misurazione delle perdite, degli obblighi di riparazione, della rendicontazione e della verifica, mentre la valutazione ambientale a livello di progetto rimane necessaria per valutare gli impatti che non possono essere rilevati dalla sola intensità dei gas serra. La questione climatica rilevante è se la produzione nazionale sostituisca il gas importato che altrimenti verrebbe consumato, con differenze misurabili nelle emissioni del ciclo di vita, piuttosto che se la produzione sia nazionale in quanto questione di nazionalità. Fonte: Commissione europea — Emissioni di metano e regolamento (UE) 2024/1787 .
Scenario C: concessione di licenze offshore più ampia e un programma di investimenti a monte più esteso
Lo scenario di concessione di licenze più ampio presuppone che l’Italia stabilisca le condizioni legali e amministrative che consentano un programma più esteso di esplorazione, valutazione e sviluppo dei giacimenti, includendo opportunità al di fuori delle concessioni produttive già esistenti, laddove le evidenze geologiche e i requisiti ambientali supportino le indagini. La sua principale caratteristica distintiva è l’intervallo più lungo tra il cambiamento di politica e la potenziale produzione. Le nuove licenze di esplorazione non creano riserve commercialmente sfruttabili e, anche una scoperta di successo, deve essere valutata, finanziata, autorizzata e collegata alla rete prima di poter contribuire al bilancio nazionale del gas. Di conseguenza, l’ipotesi di produzione per il 2030, pari a 3,5 miliardi di metri cubi, rimane inferiore a quella dello scenario di sviluppo selettivo, mentre la cifra di 8 miliardi per il 2035 riflette un risultato condizionale in cui alcune scoperte e programmi di sviluppo aggiuntivi abbiano raggiunto la fase di produzione.
La maggiore produzione prevista per il 2035, a titolo di esempio, ridurrebbe il fabbisogno residuo esterno a 44 miliardi di metri cubi e aumenterebbe la quota di produzione nazionale al 15,4%, rispetto al 2,9% in caso di stagnazione. Questo confronto dimostra la potenziale rilevanza numerica di un programma di investimenti di successo, ma non stabilisce che l’Italia possieda un piano di sviluppo, verificato in modo indipendente, in grado di produrre tale volume. Le evidenze geologiche e commerciali necessarie a suffragare tale percorso includerebbero probabilità di esplorazione specifiche per area, prospettive identificate, intervalli di risorse recuperabili, programmi di perforazione, profili di produzione, costi di sviluppo, piani infrastrutturali e prove di finanziamento. Senza questi elementi, l’ipotesi di 8 miliardi di metri cubi rimane uno scenario ottimistico a titolo di esempio, piuttosto che una previsione di produzione pronta per essere presentata al governo.
Il principale rischio economico è che il capitale venga impegnato prima che l’incertezza relativa alla scoperta, alla domanda e ai prezzi futuri sia sufficientemente risolta. Le spese di esplorazione potrebbero non portare a una scoperta commercialmente redditizia, mentre anche le scoperte di successo potrebbero rivelarsi antieconomiche se i costi di sviluppo aumentano o la domanda di gas diminuisce più rapidamente del previsto. Una valutazione fiscale completa dovrebbe quindi distinguere il rischio di esplorazione a carico degli investitori privati da eventuali incentivi pubblici espliciti, garanzie o sostegno infrastrutturale, assicurando che lo Stato non consideri gli investimenti proposti da privati come privi di costi solo perché le spese iniziali di perforazione sono finanziate da un operatore commerciale. Un programma di licenze più ampio potrebbe aumentare il valore delle informazioni geologiche e creare ulteriori opportunità di investimento, ma il suo beneficio pubblico netto dipende dal fatto che una produzione commercialmente redditizia emerga effettivamente entro il periodo in cui il gas è richiesto.
Anche la dimensione diplomatica si differenzia dal percorso selettivo. Ulteriori attività offshore richiederebbero una maggiore attenzione al coordinamento ambientale, ai confini marittimi, alle infrastrutture commerciali e alla possibilità di realizzare giacimenti transfrontalieri, soprattutto in aree marine geograficamente circoscritte. Gli accordi di delimitazione marittima già in essere tra Italia e Croazia forniscono una base istituzionale per valutare tali questioni, ma l’esistenza del confine non stabilisce la connettività dei giacimenti né la necessità di uno specifico accordo di sviluppo congiunto. Qualsiasi successiva cooperazione richiederebbe l’identificazione, supportata da basi tecniche, di strutture condivise e un adeguato quadro giuridico e commerciale.
Il significato economico dell’incremento produttivo in diverse condizioni di prezzo
Il valore economico lordo della sostituzione delle importazioni è sensibile alla quantità di gas sostituita e alla differenza tra il costo totale di consegna della produzione nazionale e l’offerta estera che sarebbe stata altrimenti acquistata. Per illustrare tale sensibilità, un miliardo di metri cubi standard di gas corrisponde a circa 10,583 terawattora con un tasso di conversione energetica di 38,1 megajoule per metro cubo standard. Un ipotetico vantaggio di 5 euro per megawattora produce quindi una differenza di costo lordo annuo di circa 52,9 milioni di euro per ogni miliardo di metri cubi sostituiti, mentre una differenza di 10 euro produce circa 105,8 milioni di euro e una differenza di 20 euro circa 211,7 milioni di euro. Queste cifre rappresentano sensibilità aritmetiche e non costituiscono risparmi effettivi, poiché non è stato stabilito un costo di estrazione nazionale uniforme a livello di giacimento né un costo di importazione sbarcato comparabile per l’intero portafoglio. Differenza di costo lordo annuo a titolo esemplificativo rispetto allo scenario di stagnazione. Tutti i prezzi differenziali sono ipotetici e misurati in euro per megawattora. Cifre in milioni di euro all’anno.
| Percorso e anno | Produzione interna aggiuntiva | €0/MWh | 5 €/MWh | 10 €/MWh | 20 €/MWh |
|---|---|---|---|---|---|
| Selettivo 2030 | 1,5 bcm | 0 | 79.4 | 158,8 | 317,5 |
| Licenze più ampie entro il 2030 | 1,0 bcm | 0 | 52,9 | 105,8 | 211.7 |
| Selezione 2035 | 3,5 bcm | 0 | 185.2 | 370.4 | 740,8 |
| Licenze più ampie 2035 | 6,5 bcm | 0 | 344,0 | 687,9 | 1.375,8 |
La tabella è un calcolo basato sugli input dello scenario indicato, non una previsione del benessere nazionale, delle entrate pubbliche, dei risparmi delle famiglie o dei profitti degli operatori. Sono esclusi i costi di sviluppo, di finanziamento, di smantellamento, di emissioni, i vincoli contrattuali e la possibilità che una variazione dell’offerta interna influenzi i prezzi all’ingrosso o altre decisioni di approvvigionamento. La base di conversione e le convenzioni storiche di contabilità di rete sono consultabili nel Rapporto finanziario annuale 2025 di Snam .
Per le decisioni governative, la sensibilità dovrebbe essere interpretata come una dimostrazione di dove le informazioni aggiuntive abbiano il maggior valore. Anche una differenza relativamente modesta nel costo di fornitura può diventare economicamente significativa se applicata a diversi miliardi di metri cubi all’anno, ma il beneficio implicito potrebbe svanire se lo sviluppo richiede capitali eccessivi o se i futuri prezzi del gas nazionale e i costi di fornitura importati convergono. Al contrario, un progetto che produce a un costo medio leggermente superiore a quello del gas importato potrebbe comunque contribuire alla sicurezza dell’approvvigionamento in determinati scenari di interruzione, sebbene tale valore assicurativo debba essere esplicitamente modellato e ponderato rispetto al costo. Il criterio decisionale corretto è quindi il valore sociale netto del progetto, corretto per il rischio, per tutta la sua vita operativa prevista, e non un presunto vantaggio aritmetico legato all’origine nazionale.
Affidabilità delle previsioni e coerenza climatica
I tre scenari non sono supportati da prove equivalenti. Il declino continuo è coerente con l’andamento storico dei giacimenti maturi, sebbene il tasso non possa essere estrapolato meccanicamente poiché i nuovi sviluppi e le interruzioni di produzione modificano la produzione annua. L’investimento selettivo è supportato dall’esistenza di riserve ufficialmente classificate ed esempi documentati di sviluppo incrementale, ma il suo potenziale quantitativo dipende dal portafoglio progetti e dalla tempistica di approvazione. La concessione di licenze più ampie presenta la maggiore incertezza geologica ed esecutiva, poiché il suo contributo alla produzione dipende in parte da risorse non ancora scoperte o commercialmente autorizzate. I tre scenari dovrebbero pertanto essere considerati alternative condizionali piuttosto che previsioni a cui sono state assegnate probabilità numeriche senza un tasso di base empirico.
La coerenza climatica dipende dal consumo totale di gas risultante, non solo dalla quota prodotta a livello nazionale. L’ipotesi comune di una domanda di 52 miliardi di metri cubi nel 2035 rappresenta una riduzione di circa il 18% rispetto alla cifra di domanda Snam del 2025, ma tale riduzione non è sufficiente di per sé a dimostrare il rispetto degli obiettivi climatici nazionali o europei. Tale rispetto richiede una valutazione del mix energetico, dell’intensità di metano, delle emissioni totali di gas serra, delle misure di efficienza, della diffusione delle energie rinnovabili e della più ampia transizione energetica. Una maggiore quota di produzione interna può coesistere con un calo del consumo di gas laddove la produzione interna sostituisca le importazioni; può anche creare rischi di transizione laddove gli investimenti dipendano dal mantenimento di una domanda superiore ai livelli previsti.
Capitolo 7 — Considerazione chiave: la futura sicurezza dell’approvvigionamento di gas dell’Italia è determinata da due variabili distinte: il tasso di calo della domanda totale di gas e il livello di produzione interna commercialmente raggiungibile. Lo sviluppo selettivo offre un percorso concettualmente più breve verso una produzione aggiuntiva, mentre una concessione più ampia crea opportunità più incerte e di durata maggiore; nessuna delle due opzioni garantisce un vantaggio economico quantificabile senza costi a livello di concessione e tempistiche di progetto verificate. La conseguenza politica è la necessità di valutare gli investimenti singolarmente, anziché attribuire una superiorità economica a un’intera categoria di approvvigionamento nazionale.
Capitolo 8. Opzioni normative, fiscali, ambientali e diplomatiche
Dalla disponibilità delle risorse a un quadro di investimento giuridicamente vincolante.
Il problema di attuazione che l’Italia si trova ad affrontare non si riduce a una semplice scelta tra lo sviluppo illimitato degli idrocarburi e il mantenimento delle restrizioni esistenti. Riguarda piuttosto la capacità delle istituzioni pubbliche di stabilire un processo decisionale prevedibile in cui ogni investimento proposto possa essere valutato in base alla recuperabilità delle risorse, alla redditività commerciale, alla salvaguardia ambientale, al contributo alla sicurezza energetica e al calo del fabbisogno a lungo termine di gas fossile. Il rapporto tra questi obiettivi è particolarmente importante per i giacimenti offshore maturi, poiché la loro vita economica residua può essere inferiore alla durata di un programma di esplorazione e sviluppo completamente nuovo, mentre un’autorizzazione ritardata può ridurre significativamente il valore di progetti la cui produzione dipende da infrastrutture che si stanno avvicinando alla ristrutturazione o alla dismissione. Un quadro normativo duraturo dovrebbe quindi distinguere gli standard sostanziali richiesti per l’approvazione dalla sequenza amministrativa attraverso la quale gli operatori dimostrano la conformità, prestando particolare attenzione alla possibilità che diverse categorie di attività giustifichino un trattamento procedurale differente senza compromettere la tutela ambientale o operativa.
L’annullamento del quadro normativo PiTESAI da parte del Tribunale Amministrativo Regionale del Lazio, documentato dal Ministero nel 2024, stabilisce l’importanza pratica della continuità giuridica. Un successivo bollettino ufficiale sugli idrocarburi, pubblicato nel dicembre 2025, ha registrato l’azione amministrativa relativa a domande e titoli interessati dalle decisioni adottate nell’ambito del quadro normativo annullato, compresa la proposta di ripristino delle posizioni esistenti dinanzi al PiTESAI per alcune autorizzazioni di ricerca. Questo sviluppo documentale è particolarmente rilevante perché dimostra che l’annullamento normativo può richiedere azioni amministrative consequenziali che incidono sui singoli progetti, anziché operare esclusivamente a livello di dottrina urbanistica astratta. Tuttavia, il ripristino della posizione procedurale di una domanda non stabilisce l’approvazione ambientale, la redditività commerciale o un diritto incondizionato all’inizio dell’estrazione. Fonti: PiTESAI — Atti ufficiali di pianificazione e giudiziaria del MASE e Bollettino ufficiale sugli idrocarburi e le georisorse, dicembre 2025 — MASE/UNMIG .
Una riforma istituzionale significativa richiederebbe un registro completo e regolarmente aggiornato delle domande di autorizzazione a monte, che indichi la concessione o il progetto proposto, l’autorità procedurale, lo stato giuridico raggiunto, le informazioni richieste, i requisiti ambientali ancora da soddisfare, le date delle decisioni pertinenti e gli eventuali vincoli giurisdizionali. Un registro di questo tipo consentirebbe di misurare la durata amministrativa senza considerare automaticamente ogni domanda pendente come un ritardo ingiustificato. Il registro chiarirebbe inoltre se gli ostacoli che incidono su un progetto rientrano nella competenza del ministero centrale, delle autorità regionali o locali, degli enti di regolamentazione tecnica, dei procedimenti giudiziari o del richiedente stesso. L’accessibilità pubblica migliorerebbe la trasparenza, nel rispetto della legittima riservatezza commerciale e della tutela legale delle informazioni tecniche sensibili.
La tempistica della revisione è particolarmente importante. La prevedibilità normativa non dovrebbe essere misurata solo dalla velocità di autorizzazione iniziale, ma dovrebbe includere anche la durata delle autorizzazioni, la chiarezza delle procedure di modifica, il trattamento dei progetti i cui presupposti di sviluppo cambiano e la coerenza degli obblighi ambientali per tutta la durata operativa dell’impianto. Un operatore che intende investire nel recupero incrementale potrebbe richiedere certezze in merito alle modifiche agli impianti esistenti, mentre uno sviluppatore che propone una nuova installazione offshore potrebbe richiedere un esame più approfondito delle conseguenze ambientali, della preparazione alle emergenze e della capacità finanziaria. L’applicazione di procedure differenziate può essere legittima laddove i rischi sottostanti siano diversi, ma qualsiasi accelerazione deve rimanere subordinata ai requisiti legali sostanziali applicabili all’attività proposta.
Analisi economica a livello di progetto e allocazione del rischio geologico
Un programma nazionale per la valutazione delle opportunità legate al gas naturale dovrebbe stabilire un quadro di valutazione economica standard prima di determinare quali progetti meritino ulteriore autorizzazione o sostegno pubblico. Tale quadro dovrebbe richiedere all’operatore di presentare stime delle riserve recuperabili, profili di produzione previsti, spese in conto capitale e di esercizio, requisiti di connessione infrastrutturale, ipotesi di finanziamento, obblighi di smantellamento e sensibilità alle future variazioni dei prezzi del gas. Per i progetti offshore, la valutazione dovrebbe includere le condizioni e la vita utile residua delle piattaforme di produzione, dei gasdotti e degli impianti di trattamento, nonché la possibilità che un nuovo sviluppo possa estendere l’utilizzo economico delle infrastrutture esistenti. Ciò è particolarmente rilevante laddove più piccoli giacimenti possano essere collegati a un sistema di produzione comune, consentendo investimenti condivisi in asset che non sarebbero giustificati da un singolo giacimento.
La valutazione dovrebbe distinguere tra investimenti storici irrecuperabili e spese future. Un giacimento produttivo potrebbe aver richiesto ingenti capitali al momento del suo sviluppo iniziale, ma la decisione di perforare un ulteriore pozzo dipende principalmente dai costi e dai ricavi incrementali previsti, inclusi eventuali oneri ambientali o di abbandono aggiuntivi. Al contrario, una nuova scoperta deve recuperare l’intero importo delle spese necessarie per avviare la produzione e i progetti di esplorazione devono anche tenere conto della probabilità di insuccesso delle perforazioni. Considerare queste categorie economicamente equivalenti produrrebbe confronti fuorvianti e potrebbe indurre un governo a trascurare interessanti opportunità di riqualificazione o a sostenere costose attività di esplorazione, presumendo che tutta la produzione nazionale possieda lo stesso vantaggio strutturale rispetto al gas importato.
Il criterio finanziario appropriato non si limita a stabilire se un progetto genera ricavi positivi ai prezzi del gas correnti. La valutazione dovrebbe basarsi su un tasso di sconto esplicito, una fascia di prezzo, un profilo di declino della produzione e una serie di obblighi ambientali e fiscali, tenendo conto della differenza tra i rendimenti finanziari privati e gli effetti più ampi sull’economia pubblica. La decisione di investimento dell’operatore dipenderà dai flussi di cassa destinati ai suoi azionisti e creditori, mentre la valutazione dello Stato potrebbe includere entrate fiscali, sostituzione delle importazioni, occupazione regionale, utilizzo delle infrastrutture, emissioni, rischio ambientale e resilienza in caso di interruzioni di fornitura. Tali effetti devono essere contabilizzati in modo coerente, evitando doppi conteggi tra profitti privati, introiti da royalty e valore del gas venduto sul mercato interno.
Il registro ufficiale delle risorse fornisce un punto di partenza essenziale per questa valutazione, ma non lo sostituisce. Le definizioni di riserve provate, probabili e possibili dell’UNMIG includono espressamente informazioni geologiche e ingegneristiche, oltre alle condizioni tecniche, contrattuali, economiche e operative prevalenti. Di conseguenza, la classificazione di una riserva può cambiare quando cambiano le ipotesi commerciali o le evidenze tecniche, e la crescita delle riserve non implica necessariamente una nuova scoperta. Un processo di valutazione degli investimenti dovrebbe quindi utilizzare la valutazione delle riserve a livello di concessione, piuttosto che dedurre la fattibilità del progetto dall’inventario nazionale complessivo. Fonte: MASE/UNMIG — Riserve nazionali di idrocarburi e classificazione .
Trattamento fiscale, royalties e incentivi agli investimenti
L’architettura fiscale dell’estrazione nazionale rappresenta un’importante opportunità per migliorare la valutazione degli investimenti senza presupporre necessariamente una riduzione della tassazione o sussidi diretti. Nell’ambito del quadro normativo italiano descritto dal MASE, i giacimenti di idrocarburi fanno parte del patrimonio inalienabile dello Stato, mentre l’esplorazione e lo sfruttamento sono affidati a concessionari soggetti a programmi di lavoro, canoni di concessione e royalty legate alla produzione. Il Ministero pubblica i dati relativi al sistema delle royalty e ai relativi introiti annuali, fornendo una base istituzionale per esaminare come il valore dell’estrazione si distribuisce tra enti pubblici e operatori commerciali. Tale distribuzione è rilevante perché i benefici economici derivanti da una maggiore produzione nazionale non possono essere valutati esclusivamente attraverso i ricavi percepiti dall’operatore o il valore lordo del gas sostituito dalle importazioni. Fonte: MASE — Royalties sugli idrocarburi, quadro normativo delle concessioni e dati sui ricavi .
Il trattamento fiscale dovrebbe distinguere tra la riqualificazione di giacimenti maturi, le risorse scoperte che richiedono ulteriore sviluppo e l’esplorazione ad alto rischio. Un giacimento maturo può offrire riserve incrementali relativamente limitate, ma richiedere investimenti per prolungare la vita utile delle infrastrutture esistenti, mentre una nuova esplorazione comporta una maggiore probabilità di investimenti non recuperabili. Una concessione o un quadro fiscale indifferenziato possono quindi avere un impatto diverso sulle diverse categorie di progetti, anche laddove le disposizioni nominali siano identiche. Qualsiasi incentivo proposto dovrebbe dimostrare di modificare un vincolo di investimento reale, anziché trasferire entrate pubbliche a un progetto che sarebbe comunque andato avanti senza alcun aiuto. La valutazione pertinente dovrebbe includere l’effetto sulle entrate pubbliche previste, sulle spese in conto capitale, sulle responsabilità ambientali, sull’occupazione e sulla probabilità di successo della produzione.
Il riferimento per la valutazione delle royalty del 2025, pubblicato nel maggio 2026, illustra perché la contabilità fiscale e l’economia della produzione debbano rimanere separate. Il Ministero ha riportato un valore di riferimento medio annuo QE di 8,886642 euro per gigajoule per la finalità legale specificata, derivato da valori trimestrali di 9,448527 euro, 9,621813 euro, 8,369683 euro e 8,106545 euro per gigajoule. Questo riferimento è rilevante per il calcolo di alcuni obblighi relativi alle royalty, ma non costituisce una misura autorevole del costo di estrazione del gas italiano né un confronto diretto con il GNL importato. Utilizzarlo come proxy per i costi di produzione confonderebbe una valutazione fiscale legata al prezzo con le spese sostenute da un operatore. Fonte: Avviso ministeriale MASE – Valutazione del gas naturale per la produzione 2025, 25 maggio 2026 .
Un quadro di sviluppo fiscalmente responsabile dovrebbe quindi esaminare l’effetto degli incentivi sul valore attuale netto dei singoli progetti, specificando esplicitamente quali rischi rimangono a carico dell’operatore commerciale. Dovrebbe inoltre affrontare la questione dello smantellamento futuro, poiché l’estensione della vita utile di un giacimento può posticipare le spese di abbandono, ma potrebbe anche aumentare le passività finali qualora le infrastrutture esistenti si deteriorassero o diventassero più costose da rimuovere. Le garanzie finanziarie, gli obblighi di bonifica ambientale e di integrità dei pozzi dovrebbero rimanere parte integrante della valutazione degli investimenti, anziché essere considerati costi esterni alla decisione di sviluppo.
Controllo ambientale offshore ed emissioni del ciclo di vita
La valutazione ambientale della produzione di gas offshore deve andare oltre un semplice confronto tra idrocarburi nazionali e importati. La direttiva 2013/30/UE stabilisce i requisiti europei volti a prevenire incidenti gravi nelle operazioni di estrazione di petrolio e gas offshore e a limitarne le conseguenze, comprese le disposizioni in materia di responsabilità dell’operatore, sicurezza e gestione del rischio ambientale. La direttiva si applica al contesto operativo offshore di riferimento e fornisce una base giuridica per distinguere la sicurezza tecnica dalle più ampie valutazioni politiche dello sviluppo degli idrocarburi. Qualsiasi incremento dell’attività di esplorazione o produzione deve pertanto soddisfare i requisiti di sicurezza e ambientali applicabili, tenendo conto dell’integrità degli impianti, del controllo dei pozzi, della gestione delle emergenze e della capacità degli operatori di adempiere ai propri obblighi per tutta la durata di vita dell’impianto. Fonte: Direttiva 2013/30/UE sulla sicurezza delle operazioni di estrazione di petrolio e gas offshore – Parlamento europeo e Consiglio .
Una distinzione particolarmente importante riguarda la contabilità delle emissioni. La produzione e il trasporto di gas naturale possono generare emissioni di metano, mentre la combustione produce anidride carbonica; le emissioni relative del ciclo di vita della produzione nazionale, delle importazioni tramite gasdotto e del GNL dipendono dalle effettive caratteristiche operative delle rispettive catene di approvvigionamento. Il regolamento europeo sul metano fornisce un quadro progressivamente più rigoroso per la misurazione, la rendicontazione, la verifica e la mitigazione, con obblighi che interessano le attività energetiche nazionali e le catene di approvvigionamento di energia fossile importata. L’orientamento della Commissione europea sui requisiti per gli importatori è stato aggiornato a settembre 2026, a dimostrazione del fatto che i dettagli di attuazione rimangono operativamente rilevanti per le aziende che gestiscono complessi accordi di approvvigionamento internazionali. Fonti: Commissione europea – Regolamento sul metano e requisiti per gli importatori, aggiornato a settembre 2026 e Commissione europea – Quadro normativo sulle emissioni di metano .
Ai fini della valutazione degli investimenti, questi sviluppi supportano un metodo basato sulle emissioni misurate piuttosto che su ampie ipotesi circa l’intrinseca superiorità ambientale del gas nazionale o importato. Un giacimento nazionale collegato a infrastrutture esistenti può evitare la liquefazione e il trasporto marittimo, ma il suo profilo di emissioni dipende comunque dall’integrità del pozzo, dal processo di trattamento, dalle prestazioni delle apparecchiature e dalle perdite di metano. Un contratto di fornitura di gas importato può comportare fasi di trasporto e trattamento sostanziali, ma l’impatto relativo dipende dalle caratteristiche del produttore e dalla via di approvvigionamento. La valutazione ambientale dovrebbe quindi confrontare volumi specifici di consegna e catene di approvvigionamento, tenendo conto anche dei rischi e degli impatti ecologici che non possono essere rappresentati unicamente dall’intensità dei gas serra.
Governance diplomatica e transfrontaliera delle risorse
La dimensione diplomatica di una politica offshore italiana più attiva dovrebbe concentrarsi sui confini marittimi legalmente stabiliti e sui rapporti di risorse tecnicamente dimostrabili. L’Italia e la Croazia dispongono di un quadro di delimitazione della piattaforma continentale consolidato e hanno successivamente chiarito i loro accordi sulla zona economica esclusiva, creando una base per l’individuazione delle giurisdizioni rilevanti per le attività offshore. Ciò non elimina ogni potenziale problema associato a un giacimento che si estende oltre un confine, ma fornisce un punto di partenza istituzionale per la consultazione tecnica, lo scambio di informazioni e qualsiasi accordo che possa rendersi opportuno una volta dimostrata la continuità fisica del giacimento. La condizione decisiva è la prova del rapporto geologico e operativo sottostante, non l’attrattiva politica di una rivendicazione relativa al gas estratto da uno Stato confinante.
Un meccanismo di cooperazione tecnica potrebbe includere procedure per la richiesta di informazioni sulle strutture in prossimità del confine marittimo, lo scambio di informazioni geologiche non riservate, la valutazione di possibili conflitti di interesse e l’individuazione dei casi in cui un accordo condiviso per la gestione dei giacimenti potrebbe essere giustificato. Tale cooperazione dovrebbe rispettare i diritti dei concessionari, i requisiti di riservatezza applicabili e le rispettive competenze degli Stati costieri. Laddove vi siano prove a sostegno dell’esistenza di un accumulo condiviso, si potrebbe approfondire la discussione in merito a programmi di sviluppo coordinati, metodologie di allocazione e gestione ambientale; in assenza di tali prove, un meccanismo bilaterale non dovrebbe presumere che la produzione da una parte costituisca un esaurimento delle risorse sotto la giurisdizione dell’altro Stato.
La rilevanza diplomatica più ampia si estende alle infrastrutture. Gli oleodotti e i gasdotti offshore, gli impianti di trattamento del gas e i collegamenti con i mercati possono attraversare i confini nazionali o dipendere dal funzionamento continuo di infrastrutture situate in giurisdizioni diverse. La redditività commerciale di scoperte di piccole dimensioni può quindi essere influenzata dall’accesso alle infrastrutture esistenti, dall’allocazione dei costi di trasporto e dalla possibilità di una manutenzione o di uno smantellamento coordinati. Queste considerazioni creano opportunità di cooperazione tecnica anche in assenza di un giacimento comune, poiché l’economia delle infrastrutture e le responsabilità ambientali possono giustificare la collaborazione indipendentemente dalla proprietà delle risorse.
Adeguamento delle infrastrutture e prevenzione degli investimenti non recuperabili
La futura ottimizzazione delle infrastrutture del gas in Italia richiede una valutazione in funzione di una traiettoria di domanda in calo e di un equilibrio in continua evoluzione tra importazioni tramite gasdotto, GNL, produzione interna e stoccaggio. Gli investimenti effettuati per la diversificazione dell’approvvigionamento a breve termine possono rimanere validi come assicurazione contro le interruzioni, ma la loro performance finanziaria ed economica potrebbe differire dalle ipotesi formulate al momento dell’approvazione. Un terminale o un gasdotto con un basso tasso di utilizzo medio può comunque garantire la sicurezza del sistema, sebbene tale funzione debba essere valutata esplicitamente piuttosto che dedotta unicamente dalla capacità installata. Al contrario, il mantenimento di infrastrutture il cui contributo atteso alla sicurezza è esiguo rispetto al costo potrebbe imporre oneri finanziari a lungo termine a consumatori o investitori, a seconda del quadro normativo.
Un approccio di pianificazione coerente dovrebbe confrontare la durata di vita prevista di ciascuna risorsa principale in base a ipotesi di domanda compatibili, individuando le condizioni in base alle quali la capacità dovrebbe essere mantenuta, adattata, dismessa o riservata a scopi strategici. Le infrastrutture esistenti possono talvolta supportare nuove funzioni, ma la compatibilità tecnica, i requisiti di sicurezza e la convenienza economica della conversione devono essere dimostrati, non dati per scontati. La possibilità di un futuro utilizzo di gas alternativi, incluso l’idrogeno, non giustifica automaticamente la conservazione di ogni risorsa di gas naturale, poiché la compatibilità dei materiali, la pressione di esercizio, la domanda di utilizzo finale e i costi di investimento possono differire sostanzialmente da quelli associati al trasporto del metano. Tali opportunità di conversione richiedono una valutazione ingegneristica e commerciale separata.
Il quadro europeo per lo stoccaggio rafforza l’importanza di una pianificazione coordinata. Il regolamento (UE) 2025/1733 ha esteso gli accordi dell’Unione in materia di stoccaggio fino al 2027, introducendo al contempo una certa flessibilità volta a preservare la sicurezza senza aumentare inutilmente i costi di rifornimento. Questo approccio illustra il principio più ampio secondo cui gli obblighi di sicurezza dovrebbero riflettere le effettive caratteristiche operative e i costi economici delle infrastrutture energetiche. Una disciplina analoga è necessaria quando si confrontano i progetti nazionali di estrazione con le infrastrutture di importazione, poiché entrambi possono contribuire alla resilienza, pur imponendo impegni di capitale, obblighi ambientali e rischi di utilizzo differenti. Fonte: Commissione europea – Stoccaggio del gas, regolamento (UE) 2025/1733 e quadro per la sicurezza dell’approvvigionamento .
Matrice di attuazione: opzioni, autorità e condizioni decisionali
| Strumento politico | Autorità responsabile o partecipanti principali | Effetto previsto | Onere di implementazione e tempi di attuazione | Reversibilità e principali svantaggi |
|---|---|---|---|---|
| Registro della trasparenza a livello di concessione | MASE/UNMIG e organi amministrativi competenti | Identificare i vincoli di sviluppo effettivi e la durata della procedura. | Coordinamento amministrativo; potenzialmente a breve termine per i dati esistenti | Elevata reversibilità; rischi per la riservatezza e la qualità dei dati. |
| Revisione differenziata delle modifiche al campo esistente | Autorità competenti in materia di licenze, ambiente e sicurezza | Consentire una valutazione proporzionata dello sviluppo incrementale | Richiede definizioni procedurali giuridicamente solide; dipendente dal progetto | Le modifiche procedurali sono reversibili; gli standard di sicurezza devono rimanere invariati. |
| Screening economico indipendente a livello di campo | Operatori, autorità pubbliche competenti e revisori tecnici qualificati | Distinguere gli investimenti validi dalle rivendicazioni speculative sulle risorse. | Richiede dati relativi al giacimento, ai costi e allo sviluppo; onere di implementazione medio. | Elevata reversibilità prima dell’investimento; rischi di modellazione e di asimmetria informativa |
| Revisione della sensibilità fiscale | Ministero dell’Economia e delle Finanze, MASE e autorità fiscali competenti | Valutare se le disposizioni fiscali incidono in modo significativo sugli investimenti marginali. | Valutazione legislativa o amministrativa; la tempistica dipende dallo strumento | Potenziale blocco fiscale e trasferimenti di sussidi non intenzionali |
| Misurazione e verifica del metano | Operatori e autorità ambientali competenti | Stabilire le prestazioni ambientali effettive | Monitoraggio delle apparecchiature, procedure di segnalazione e di audit. | Costi di conformità continui; il beneficio dipende dalla qualità dei dati. |
| Consultazione tecnica bilaterale adriatica | Autorità competenti e concessionari italiani e croati | Chiarire eventuali questioni transfrontaliere relative a bacini idrici e infrastrutture. | Cooperazione diplomatica e tecnica; a seconda dei casi. | Bassa irreversibilità per lo scambio di informazioni; rischi di riservatezza commerciale |
| Revisione dell’utilizzo del GNL e dei gasdotti | MASE, ARERA, gestori delle infrastrutture e attori rilevanti del mercato | Verificare i requisiti di capacità in base alla domanda futura e alle esigenze di sicurezza. | Modellazione di sistema e analisi dei contratti | Una riduzione prematura della capacità potrebbe indebolire la resilienza. |
| Revisione integrata del portafoglio nazionale del gas | Istituzioni nazionali in materia di energia, economia, ambiente e regolamentazione | Allineare la filiera a monte, le importazioni, lo stoccaggio e la riduzione della domanda | Coordinamento interistituzionale e aggiornamento periodico | Rischio che le ipotesi di pianificazione diventino obsolete |
La tabella individua i possibili strumenti istituzionali e le relative responsabilità; non implica tuttavia che ogni strumento sia stato adottato, legalmente autorizzato nella forma descritta o che si sia dimostrato economicamente vantaggioso. Qualsiasi modifica alle competenze statutarie esistenti o ai requisiti ambientali vincolanti richiederebbe la necessaria autorizzazione legale.
Capitolo 8 — Giudizio chiave: La sfida istituzionale per l’Italia è quella di stabilire un metodo coerente e verificabile per valutare la produzione interna e le importazioni sulla base delle stesse ipotesi di domanda, costi, emissioni e sicurezza. Le evidenze empiriche supportano una maggiore trasparenza dei vincoli allo sviluppo e della fattibilità economica dei progetti, mentre le conseguenze della riforma fiscale, di un’estensione delle licenze o di modifiche infrastrutturali rimangono subordinate ai singoli progetti e ai requisiti legali applicabili. Le salvaguardie ambientali e la cooperazione diplomatica dovrebbero essere considerate condizioni di progettazione integranti, piuttosto che considerazioni residuali successive a una decisione di investimento.
Capitolo 9. Valutazione strategica della rete, quadro decisionale e indicatori di monitoraggio.
Il significato netto per la sicurezza nazionale e l’economia del gas nazionale
La valutazione strategica finale si fonda sulla distinzione tra il valore nazionale di preservare l’accesso alle risorse nazionali e la giustificazione economica dello sviluppo di specifiche riserve. L’Italia possiede una consolidata base di risorse di gas naturale e un sistema energetico il cui approvvigionamento dipende in larga misura dalla produzione estera, ma questi elementi da soli non dimostrano che un’ampia espansione dell’estrazione sarebbe economicamente giustificata o ambientalmente compatibile con la transizione energetica. Il costo opportunità delle risorse non sfruttate è reale solo laddove un progetto credibile avrebbe potuto garantire la produzione a costi e rischi accettabili, nel rispetto delle normative e delle condizioni ambientali vigenti. Analogamente, la dipendenza dalle importazioni comporta rischi economici e di sicurezza, ma la sua rilevanza dipende dalla diversificazione dei fornitori, dalla flessibilità dei contratti, dalle prestazioni dello stoccaggio, dalla ridondanza delle infrastrutture e dalla capacità di ridurre la domanda. Una corretta valutazione della sicurezza nazionale deve pertanto considerare l’intero portafoglio di approvvigionamento, anziché equiparare la quota di produzione nazionale a una misura di resilienza ritenuta sufficiente di per sé.
La maggiore incertezza pratica riguarda la quantità e la tempistica della produzione aggiuntiva che potrebbe essere realizzata attraverso le concessioni esistenti e i giacimenti già scoperti. Le riserve accertate aggregate dimostrano che esistono risorse economicamente sfruttabili, ma non indicano quanta produzione aggiuntiva possa essere immessa nella rete entro un dato anno, l’investimento necessario a tal fine, né in che misura essa sostituirebbe le importazioni. Al contrario, le statistiche annuali sulla rete e sulle importazioni forniscono una solida prova dell’attuale esposizione esterna, ma non possono prevedere la vulnerabilità futura senza ipotesi sulla domanda di gas, sugli approvvigionamenti internazionali e sul funzionamento delle infrastrutture. La conseguente asimmetria dei dati è importante per i decisori politici: la dipendenza dell’Italia dalle importazioni può essere misurata con un grado di certezza relativamente elevato, mentre il beneficio economico derivante da un aumento sostanziale della produzione interna deve essere stabilito attraverso ulteriori informazioni tecniche e finanziarie.
La distinzione assume un’importanza ancora maggiore se si considera la transizione energetica. Un calo del fabbisogno nazionale di gas riduce la quantità assoluta di importazioni necessarie in base a un dato profilo di produzione interna, indebolendo al contempo la convenienza economica di nuovi investimenti a monte. Ciò crea un problema di tempistica, per cui gli investimenti volti ad aumentare la sicurezza energetica potrebbero entrare in produzione solo dopo che la domanda si è ridotta significativamente. Lo stesso problema riguarda le infrastrutture per il gas importato, in particolare laddove gli impegni a lungo termine siano giustificati da ipotesi di domanda o di sicurezza che in seguito si rivelano errate. Un quadro decisionale coerente dovrebbe quindi considerare il valore dell’opzione di preservare l’accesso a risorse economicamente promettenti, il costo del mantenimento della flessibilità di approvvigionamento e il rischio di impegnare capitali in attività il cui utilizzo potrebbe essere inferiore alle aspettative.
Giudizi principali e valutazione della fiducia
| Giudizio principale | Fiducia | Prove a sostegno | Limitazioni materiali |
|---|---|---|---|
| L’Italia rimane fortemente dipendente dal gas naturale proveniente dall’estero. | Alto | Statistiche ufficiali sulla produzione e sull’inserimento nella rete Snam | Le importazioni lorde, gli ingressi di rete e la domanda finale hanno perimetri contabili differenti |
| Le riserve nazionali di gas rimanenti sono commercialmente rilevanti ma finite | Alto | Classificazione delle riserve MASE e rendicontazione geografica | Le categorie di riserve aggregate non determinano i tassi di produzione futuri |
| Il recupero incrementale da risorse esistenti può rappresentare una categoria di investimento distinta rispetto alla nuova esplorazione. | Alto | Principi ingegneristici consolidati ed esempi di sviluppo documentati | La redditività economica varia a seconda del settore. |
| La discontinuità normativa può influenzare in modo significativo le decisioni di investimento a monte. | Mezzo | Contenzioso relativo al progetto PiTESAI e relative conseguenze amministrative documentate. | Le perdite di produzione nazionale attribuibili specificamente alla regolamentazione non sono quantificate |
| Uno sviluppo selettivo potrebbe ridurre le importazioni in presenza di condizioni di domanda e di progetto compatibili. | Mezzo | Riserve rimanenti e meccanismi di sviluppo incrementale dimostrati | Le tempistiche, i costi e i volumi incrementali del progetto rimangono incerti. |
| Una concessione di licenze più ampia potrebbe portare a un aumento sostanziale della produzione entro il 2035. | Da basso a medio | Potenziale meccanismo di investimento e opportunità di risorse residue | Scoperte, economia dello sviluppo e programmi di esecuzione non sono stati definiti |
| La produzione croata sta palesemente esaurendo le riserve di gas di proprietà italiana. | Basso | Non esiste alcuna prova verificata specifica del giacimento sufficiente a stabilire la proposizione | Sono richiesti dati relativi alla continuità geologica, all’interferenza di pressione e all’assegnazione. |
| Un aumento della produzione interna ridurrebbe necessariamente i prezzi del gas per le famiglie. | Basso | Non esiste un meccanismo uniforme di trasmissione dei prezzi. | Il prezzo del gas nazionale rimane legato alla formazione dei prezzi sul mercato all’ingrosso. |
| La riduzione della domanda di gas può ridurre il fabbisogno assoluto di importazioni indipendentemente dalla crescita della produzione interna. | Alto | Calcolo del bilancio di offerta e quadro di pianificazione energetica europea | L’entità dipende dal consumo effettivo e dal bilancio operativo. |
I livelli di confidenza riflettono la solidità delle prove disponibili per ciascuna affermazione, non le probabilità numeriche di eventi futuri. Un livello di confidenza elevato si applica quando la conclusione principale è direttamente stabilita da dati statistici o legali attendibili; un livello di confidenza medio si applica quando il meccanismo è supportato ma il suo effetto quantitativo a livello nazionale non è stato sufficientemente misurato; e un livello di confidenza basso si applica quando non sono disponibili prove tecniche o commerciali decisive.
Soglie decisionali e condizioni per l’adeguamento delle politiche
Un quadro decisionale dovrebbe individuare condizioni osservabili che giustifichino ulteriori azioni, piuttosto che basarsi su generiche descrizioni di urgenza politica o opportunità industriali. La prima condizione riguarda la disponibilità di un progetto di sviluppo credibile: i volumi recuperabili devono essere supportati da evidenze geologiche e di giacimento, e il programma di estrazione proposto deve essere tecnicamente realizzabile entro l’orizzonte temporale di investimento pertinente. La seconda riguarda la fattibilità economica, che richiede un confronto tra i costi di fornitura nazionali previsti e quelli dell’offerta estera che verrebbe altrimenti acquisita, includendo spese in conto capitale, costi operativi, obblighi fiscali, conformità ambientale e responsabilità per l’abbandono. La terza riguarda la resilienza, che richiede una valutazione se la produzione incrementale contribuisca alla sicurezza dell’approvvigionamento in condizioni avverse o si limiti a sostituire una fonte commercialmente disponibile in circostanze normali. La quarta riguarda le emissioni e gli impatti ambientali, che richiede prestazioni del ciclo di vita misurate o stimate in modo credibile e la conformità agli standard di sicurezza ed ecologici applicabili.
Queste condizioni devono essere valutate congiuntamente. Un progetto può essere commercialmente redditizio ma avere un valore limitato in termini di sicurezza se la produzione inizia dopo che la domanda rilevante è venuta meno, mentre un altro progetto può offrire una flessibilità operativa il cui valore non è quantificabile unicamente dalla produzione media annua. Allo stesso modo, un giacimento può offrire un ritorno economico privato positivo, ma al contempo comportare oneri ambientali o pubblici che ne riducono il valore sociale netto. Lo scopo analitico di un quadro di riferimento comune non è quello di eliminare il disaccordo, bensì di esplicitare le prove necessarie per una decisione e di garantire che le alternative concorrenti siano valutate in base a criteri compatibili.
Per una proposta di riqualificazione di un giacimento maturo, le prove decisive includerebbero un modello di giacimento certificato, un programma di produzione approvato, i costi incrementali di sviluppo completi e la conferma delle infrastrutture necessarie per la fornitura di gas. Per una nuova proposta di esplorazione, la valutazione richiederebbe inoltre un’esplicita valutazione del rischio geologico, della probabilità di scoperta, dei costi di valutazione e di un calendario di sviluppo credibile. Per la capacità aggiuntiva di GNL, le prove pertinenti includerebbero l’utilizzo previsto, gli impegni di riserva di capacità, la flessibilità di approvvigionamento, la capacità di fornitura in caso di emergenza e le conseguenze di una domanda inferiore alle aspettative. Per gli investimenti in stoccaggio o trasmissione, l’analisi dovrebbe identificare la funzione di sicurezza operativa fornita e il costo per ottenere una resilienza equivalente attraverso misure alternative.
Priorità di monitoraggio fino al 2035
| Indicatore di monitoraggio | Documento principale competente | Attivazione tramite frequenza o evento | Rilevanza della decisione |
|---|---|---|---|
| Produzione nazionale tramite concessione e zona offshore | Rapporto di produzione MASE/UNMIG | Mensile o ultimo periodo pubblicato | Rileva i cambiamenti nel declino e il contributo di nuovi campi |
| Revisioni delle risorse comprovate e contingenti | Rapporti sulle riserve MASE/UNMIG e dell’operatore | Rivalutazione annuale o sviluppo del materiale | Distingue la crescita delle riserve dall’esaurimento |
| Richieste e autorizzazioni a monte | Bollettini ufficiali sugli idrocarburi e autorità competenti | Nuova domanda, approvazione, sospensione o sentenza | Misure di continuità amministrativa e avanzamento del progetto |
| Decisioni finali di investimento | Comunicazioni formali dell’operatore e documenti normativi | Approvazione del progetto | Trasforma le intenzioni di sviluppo in investimenti concreti. |
| Previsto il primo aumento della produzione di gas e la successiva fase di incremento della produzione. | Rapporti di progetto e statistiche di produzione degli operatori | Traguardo della messa in servizio | Verifica se le aggiunte previste si traducono in forniture effettive |
| Domanda di gas per settore | Snam e statistiche ufficiali sull’energia | Annuale e stagionale | Identifica le modifiche ai requisiti di importazione |
| Utilizzo e impegni dei terminali GNL | Operatori infrastrutturali e obblighi di informativa normativa | Rapporti annuali e modifiche contrattuali | Valuta il valore della sicurezza e il rischio di sottoutilizzo. |
| Esposizione al prezzo di importazione e al contratto | Eurostat, istituzioni competenti del mercato e informazioni contrattuali | Stravolgimento del mercato o rinegoziazione dei prezzi | Misura la vulnerabilità degli appalti esterni |
| Inventario di stoccaggio e capacità di prelievo | Operatori di stoccaggio competenti e rendicontazione UE | Preparazione invernale e periodi di stress | Verifica la resilienza operativa a breve termine |
| Prestazioni del metano e conformità alle normative offshore | Autorità competenti in materia ambientale e di sicurezza | Ciclo di segnalazione e ispezione | Ciclo di vita dei test e obblighi operativi |
| prove di serbatoi transfrontalieri | Autorità competenti e concessionari | Nuove prove geologiche o tecniche | Determina se la valutazione delle risorse condivise è giustificata |
| Revisioni della domanda nazionale di gas e del piano climatico | MASE e Commissione europea | Aggiornamenti del piano e revisioni ufficiali | Verifica la fattibilità commerciale di nuovi investimenti nel settore del gas. |
Diversi indicatori meritano particolare attenzione perché potrebbero modificare la valutazione strategica più rapidamente di una variazione generale della produzione annua. Una nuova decisione finale di investimento relativa a un giacimento significativo precedentemente non sfruttato rafforzerebbe le prove di una crescita dell’offerta interna a breve termine, ma solo se supportata da un calendario di produzione credibile e da accordi di finanziamento. Una revisione al rialzo sostanziale delle riserve provate potrebbe migliorare le opportunità di sviluppo a lungo termine, sebbene non stabilisca autonomamente una capacità produttiva immediata. Un calo sostanziale della domanda nazionale di gas ridurrebbe il fabbisogno di importazioni, ma potrebbe indebolire la redditività dei progetti upstream a lungo termine. Un aumento significativo dei costi di approvvigionamento di GNL potrebbe migliorare l’attrattiva commerciale di alcuni investimenti nazionali, ma solo se il differenziale di prezzo previsto persiste a sufficienza da giustificare l’impegno di capitale. La conferma della connettività geologica attraverso il confine marittimo italo-croato giustificherebbe un esame tecnico bilaterale più specifico, ma non stabilirebbe automaticamente la quantità o il valore monetario di un’eventuale perdita di risorse.
Conseguenze della decisione secondo i tre percorsi
Il percorso di stagnazione prolungata mantiene una sostanziale dipendenza dall’approvvigionamento esterno di gas, ma potrebbe rimanere compatibile con un calo assoluto delle importazioni qualora la domanda diminuisse a sufficienza. Il suo principale rischio economico è rappresentato dalla persistenza del rischio di prezzo e di approvvigionamento internazionale, mentre il suo principale vantaggio consiste nell’evitare nuovi investimenti a monte potenzialmente infruttuosi. Il percorso di sviluppo selettivo ha il potenziale per ridurre il fabbisogno di importazioni attraverso progetti che coinvolgono risorse e infrastrutture già esistenti, ma il suo contributo dipende dalle caratteristiche economiche specifiche del giacimento, dalla disponibilità di investimenti e da procedure di approvazione giuridicamente vincolanti. Il percorso di concessione di licenze più ampie potrebbe creare ulteriori risorse e opportunità di investimento, ma il suo periodo di esecuzione più lungo e la maggiore incertezza geologica implicano che qualsiasi contributo fino al 2035 rimanga particolarmente sensibile alle scoperte, al finanziamento dei progetti e alla futura domanda di gas.
Nessun percorso elimina la necessità di flessibilità negli approvvigionamenti internazionali, resilienza delle capacità di stoccaggio o gestione della domanda. Sulla base delle ipotesi illustrative per il 2035, anche il percorso di concessione di licenze più ampio mantiene un fabbisogno esterno residuo di 44 miliardi di metri cubi a fronte di una domanda nazionale di 52 miliardi, a dimostrazione che un aumento efficace della produzione interna ridurrebbe, anziché eliminare, la dipendenza dall’estero. Al contrario, una sostanziale riduzione della domanda potrebbe diminuire il volume assoluto di gas importato senza una significativa espansione a monte, sebbene non ridurrebbe necessariamente la quota relativa delle importazioni. Questi risultati illustrano perché la sicurezza energetica nazionale dovrebbe essere valutata in base all’esposizione assoluta, alla flessibilità del sistema e al costo economico, piuttosto che in base a un singolo obiettivo di produzione interna.
La decisione economica implica anche una questione distributiva. Il valore della produzione interna aggiuntiva può derivare in parte dalla riduzione degli acquisti esteri, degli investimenti e dell’occupazione in Italia, delle royalties, della tassazione o dei profitti commerciali privati, mentre i costi possono ricadere su investitori, consumatori, utenti delle infrastrutture o sul settore pubblico, a seconda del progetto e degli accordi normativi. Una valutazione di politica nazionale dovrebbe pertanto distinguere il valore economico totale dalla sua distribuzione e individuare le circostanze in cui un risultato aggregato apparentemente favorevole crea costi o oneri concentrati per particolari gruppi. La corrispondente valutazione ambientale deve distinguere le emissioni associate al consumo da quelle associate alla produzione e al trasporto, evitando di presumere che la sola origine nazionale determini la performance ambientale.
Valutazione strategica finale della rete
La sfida che l’Italia si trova ad affrontare in materia di gas naturale è fondamentalmente una questione di gestione delle risorse, tempistica degli investimenti ed esposizione economica, piuttosto che una scelta binaria tra estrazione interna e importazioni estere. Il Paese possiede una base di risorse materiale ma finita, pur gestendo un sistema del gas fortemente dipendente dalle importazioni, e questa combinazione crea un legittimo interesse economico e di sicurezza nel determinare quali opportunità interne rimangano commercialmente e ambientalmente sostenibili. Le prove ufficiali disponibili non giustificano il trattamento di tutte le riserve non sviluppate come risorse immediatamente recuperabili, l’attribuzione dell’intero calo della produzione a restrizioni politiche o l’assegnazione di un valore monetario alla presunta estrazione croata di risorse italiane senza prove specifiche sui giacimenti. Evidenziano, tuttavia, l’importanza di un quadro di valutazione trasparente, in grado di distinguere l’esaurimento geologico dai vincoli di investimento e gli sviluppi commercialmente sostenibili dalle stime speculative delle risorse.
Il requisito strategico decisivo è la coerenza tra i diversi strumenti politici. L’estrazione interna, l’approvvigionamento tramite gasdotti, le infrastrutture per il GNL, lo stoccaggio e la riduzione della domanda dovrebbero essere valutati utilizzando ipotesi compatibili sui consumi futuri, i costi di fornitura, il contributo alla sicurezza, le emissioni, il rischio di investimento e la durata utile delle infrastrutture. La certezza normativa può migliorare la qualità delle decisioni di investimento senza eliminare le sostanziali garanzie ambientali, mentre una migliore informazione sull’economia dei progetti e sulle prestazioni dei giacimenti può impedire che le politiche pubbliche siano guidate da dati aggregati sulle risorse che non consentono di stabilire programmi di produzione recuperabili. L’obiettivo nazionale non è massimizzare la produzione interna a prescindere dai costi, né minimizzare l’estrazione interna senza considerare l’esposizione alle importazioni, ma mantenere un sistema di approvvigionamento le cui caratteristiche economiche e di sicurezza rimangano difendibili con l’evolversi della domanda di energia e della regolamentazione europea.
L’orizzonte temporale 2030-2035 rende tale distinzione particolarmente importante, poiché il periodo in cui il gas nazionale aggiuntivo può creare valore potrebbe essere inferiore alla vita utile tecnica delle risorse sottostanti. Gli investimenti in grado di avviare la produzione in tempi relativamente brevi potrebbero trovarsi ad affrontare condizioni commerciali diverse rispetto a progetti la cui produzione principale si concretizzerebbe nel decennio successivo. Analogamente, le infrastrutture di importazione costruite per far fronte a rischi immediati per la sicurezza devono essere valutate in base al loro probabile utilizzo futuro, piuttosto che giustificate indefinitamente dalle circostanze prevalenti al momento della costruzione. La valutazione strategica, pertanto, supporta un confronto continuo delle alternative utilizzando dati verificabili e criteri decisionali espliciti, riconoscendo che l’allocazione appropriata degli investimenti può variare in base all’evoluzione delle prestazioni dei giacimenti, delle previsioni della domanda, dei prezzi del gas e degli obblighi climatici.
Giudizio finale sull’affidabilità: L’esistenza della dipendenza strutturale dell’Italia dalle importazioni e delle riserve nazionali di gas rimanenti è accertata con elevata certezza. La disponibilità di una produzione incrementale economicamente interessante è credibile, ma non può essere quantificata a livello nazionale senza ulteriori dati a livello di concessione. La possibilità che un’esplorazione più ampia possa aumentare significativamente la produzione entro il 2035 è più incerta, mentre le accuse di esaurimento transfrontaliero delle risorse italiane rimangono irrisolte. Il valore economico finale di un’ulteriore estrazione nazionale dipende da dati specifici per ciascun progetto, che devono essere distinti sia dall’inventario geologico delle risorse sia dall’interpretazione politica prevalente delle scelte energetiche italiane.
Schema HTML di WordPress — Pilastro III: Strategia italiana del gas 2035 – Decision Intelligence
Questo componente autonomo è pensato per essere inserito dopo il Capitolo 9. Include un modello di pianificazione interattivo a tre percorsi, colonne di offerta animate in stile 3D, selezione 2030/2035, ipotesi di domanda e produzione regolabili, un motore di analisi di sensitività economica, una matrice di attuazione normativa e un quadro di monitoraggio. L’interfaccia interattiva è supportata in inglese, italiano ed ebraico, comprese le etichette dei grafici, le intestazioni delle tabelle, le spiegazioni e le note di calcolo generate dinamicamente. Tutti i dati degli scenari sono indicati come ipotesi e non come previsioni ufficiali.
ITALY GAS STRATEGY · 2035
Interactive planning assumptions, economic sensitivities, regulatory implementation and strategic monitoring.
ANALYTICAL CUT-OFF: 03 NOVEMBER 2026INTERACTIVE GAS-SUPPLY PATHWAYS
Comparative 3D-style columns show domestic production and residual external requirements under three planning pathways.
SCENARIO ASSUMPTION ENGINE
Adjust demand and production assumptions. The resulting model is illustrative rather than an official forecast.
SCENARIO COMPARISON TABLE
Demand, domestic output and residual supply requirements are recalculated as the model inputs change.
| Pathway | Demand bcm | Domestic bcm | Residual bcm | Domestic share | Incremental output vs stagnation | Illustrative gross cost difference |
|---|
Residual supply is calculated as demand minus domestic production. It is not equivalent to measured gross imports.
GAS INVESTMENT GOVERNANCE FRAMEWORK
Five analytical conditions that should be documented before a development project enters the investment decision process.
Certified reservoir interpretation, recovery estimates and operating status.
Capital, operating costs, financing, fiscal obligations and decommissioning.
Safety, methane measurement, marine impacts and legal compliance.
Physical import displacement, deliverability and supply-shock value.
Compare risk-adjusted project value against alternatives and demand transition.
STRATEGIC IMPLEMENTATION MATRIX
| Instrument | Responsible actors | Expected function | Critical condition |
|---|---|---|---|
| Transparent licensing register | MASE / UNMIG | Track permits and administrative delays | Consistent records and confidentiality |
| Field-level economic screening | Operators and competent authorities | Separate viable projects from speculative resources | Auditable recovery and cost data |
| Methane verification | Environmental authorities and operators | Measure actual lifecycle performance | Verifiable emissions data |
| Adriatic technical cooperation | Italian and Croatian authorities | Examine possible shared reservoirs | Field-specific geological evidence |
| Infrastructure portfolio review | MASE, ARERA and operators | Compare LNG, pipeline and storage utilisation | Compatible demand and security assumptions |
STRATEGIC MONITORING AND DECISION TRIGGERS
| Indicator | Evidence source | Decision trigger |
|---|---|---|
| Field production and reserve revisions | MASE / UNMIG | Material change in output or recoverability |
| Project investment approval | Operator filings | Final investment decision and credible first-gas date |
| Permitting and litigation | Official administrative and judicial records | Binding authorisation, suspension or judgment |
| Import prices and infrastructure | Snam, ARERA, Eurostat | Sustained cost differential or deliverability change |
| European gas demand and methane rules | European Commission and national regulators | Revised demand forecast or compliance obligation |
PRIMARY SOURCE RECORD
- MASE / UNMIG — National Hydrocarbon Reserves
- MASE / UNMIG — National Hydrocarbon Production
- Snam — Annual Financial Report 2025
- MASE — Hydrocarbon Royalty Framework
- MASE — PiTESAI Regulatory Record
- European Commission — National Energy and Climate Plans
- European Commission — Methane Emissions Regulation
- European Commission — Gas Storage Framework
Historical source values and constructed scenario assumptions are deliberately separated. The dashboard has no live market connection and does not estimate unverified reserves.
Copyright of debugliesintel.com
Even partial reproduction of the contents is not permitted without prior authorization – Reproduction reserved